Жауап пен шешім: ақыл-ойдың экономикалық моделі инвесторларға қалай көмектесе алады
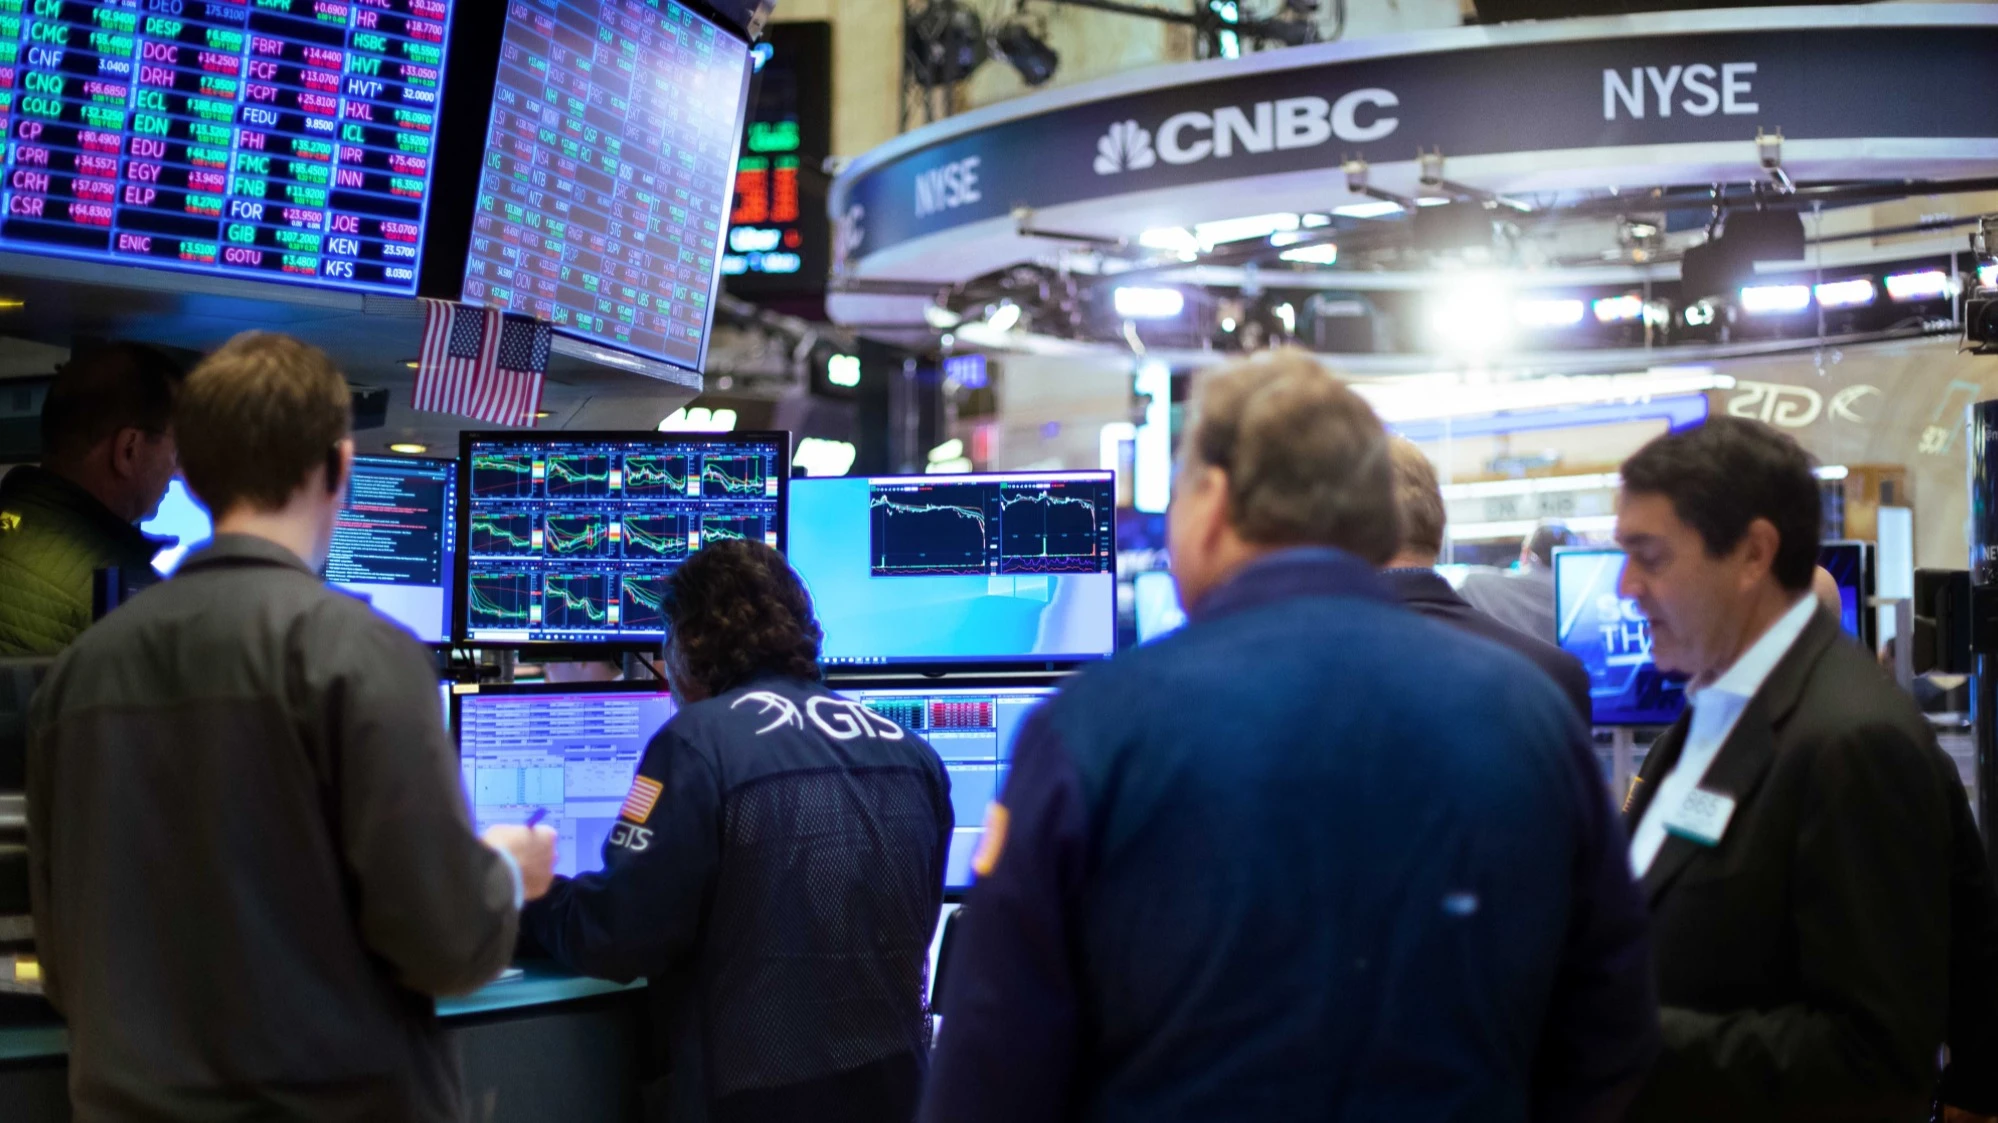
Нарықтағы тұрақсыздық кезеңдерінде инвесторлар шешім қабылдау қажет жерлерде жауап іздейді. Фото: NYSE / X
Инвесторлар үнемі «дұрыс жауаптарды» іздейді, әсіресе қазіргідей нарық толқуы кезеңдерінде. Рецессия алда ма? Сатып алған жөн бе әлде сатқан жөн бе? Мәселе мынада: осы сұрақтардың көбіне бір ғана жауап жоқ – олар шешім қабылдауды талап етеді. Фактілік тұрғыдан да, психологиялық тұрғыдан да жауап іздеу мен шешім қабылдау – екі түрлі нәрсе. Белгісіздік жағдайында шешім қабылдауды қалай үйренуге болады? Психиканың экономикалық моделі мұнда көмектесе алады, – деп жазады психолог, «Suffer with Purpose» кітабының және сол атаумен Telegram арнасының авторы Константин Кунах.
Рационалдыққа жат шешімдердің артында не жатыр
Не істерін білмей қалған кезде біздің ойымызда не болатынын түсіндірудің көптеген тәсілдері бар. Рационалды ойлауға үйренген адамдар үшін ең тиімді әрі қолжетімді тәсілдердің бірі — ақыл-ойдың экономикалық моделі: оны экономика мен тіпті бизнес тұрғысынан қарастыру — ресурстар мен олардың жұмсалуы, мәмілелер (тіпті өзімен-өзі!) және ең бастысы, адамның белгілі бір әрекет үшін төлейтін бағасы.
Экономикалық қағидалар психологияның барлық негізгі мектептерінің іргетасын құрайды: Зигмунд Фрейдтен бастап, ол психиканы шектеулі ресурс – либидинальды энергия – тұрғысынан сипаттады; Мартин Селигманға дейін, ол депрессияны жетістіктер мен сәтсіздіктерге жауапкершілікті тағайындаудағы экономикалық теңгерімсіздік деп қарастырады; және, ақырында, Даниэль Канеман ақыл-ой күш-жігерін үнемдеу үшін қажетті 1-жүйе мен 2-жүйеге экономикалық бөлінуді көрсетті.
Осы терминологияны қолдану арқылы біз сол ресурстарды пайдалана отырып әлдеқайда тиімді өмір сүре аламыз. Ал шешім қабылдау немесе оны қабылдамау үдерісі осы тұрғыдан қарағанда айқын болады.
Экономикалық модельдің негізгі қағидасы – психикалық тұрғыдан сау адам әрқашан ішкі тұрғыдан рационалды.
Бұл адамдардың үнемі иррационалды әрекет ететіні туралы байқаумен қалай үйлеседі? Осы көрінетін қайшылықты шешудің кілті «ішкі» сөзінде жатыр.
Адам объективті түрде нашар шешім қабылдап, ол айтылған мақсаттарға жеткізбейтін болса, бұл оның ақыл-есінен ада болғаны үшін емес, керісінше қате сенімдерге ие болғандықтан немесе шын мәнінде басқа мақсат көздегендіктен болады. Көбінесе нашар бизнес немесе инвестициялық шешімдер адам шын мәнінде дұрыс емес мәселені шешіп жатқандықтан қабылданады. Мысалы, «пайданы барынша арттыру» орнына олардың басты мақсаты – «шығыннан аулақ болу»; «нарықты жаулап алу» орнына – «қателік үшін айыпталмау»; «міндетті іске асыру» орнына – «өздеріне шығу жолын қалдыру».
Экономикалық тұрғыдан сипатталған мінез-құлықты мұқият зерттеу адамдардың шын мәнінде неге ұмтылатынын және олардың әрекеттерін қандай сенімдер негіздейтінін түсінуге мүмкіндік береді.
Сұраққа жауап болмаған кезде
Белгісіздік кезеңінде ең алдымен екі бөлек үдерісті ажырату қажет: жауап іздеу мен шешім қабылдау. Күнделікті өмірде біз бұл ұғымдарды жиі шатастырамыз. Бірақ шын мәнінде олар мүлдем әртүрлі нәрселерді білдіреді.
Жауап – шындықты сипаттау. Ол бізден тәуелсіз бар. Оны табуға, тексеруге және дәлелдеуге болады. Мысалы, Федералдық резерв жүйесінің ағымдағы пайыздық мөлшерлемесі қандай екені туралы сұраққа жауап бар. Сондай-ақ инвесторларға қандай салықтық жеңілдіктер қарастырылғаны туралы сұраққа да жауап бар. Ал жауап дұрыс та, қате те болуы мүмкін.
«Қай бизнес саласына кіруім керек?» деген сұраққа жауап беру мүмкін емес: белгісіздіктер тым көп. Міне, дәл осы жерде шешім қабылдау қажет болады.
Шешім – әрекетке жауапкершілікті өз мойнына алу актісі. Ол жауап мүмкін болмаған кезде немесе тіпті жауап болса да қабылданады.
Ешкім ұшақтың A нүктесінен B нүктесіне ұшу үшін қанша жанармай қажет екенін «шешпейді». Бұл – есептеу мен фактілер мәселесі. Бірақ сол екі нүкте арасында жоспарлы рейс жүргізу керек пе, жоқ па, оны біреу шешеді.
iPhone-ды дамытуға «шабыт берген» ешқандай формула болмады немесе үйлерді электрлендіру керек пе деген сұраққа жауап беретін ешқандай формула болмады. Шешімдер өз табиғаты бойынша формулаларға негізделмейді.
Инвестициялауға да дәл осылай қатысты. Биткоин бағасының әрі қарай өсуі жалғаса ма деген сұрақ ақыры шешіледі, бірақ оны тек өткенді саралағаннан кейін ғана білуге болады. Оған инвестиция салу керек пе, жоқ па деген шешімді алайда дәл сол сәтте қабылдау қажет. Ал шешімдер, жауаптардан айырмашылығы, дұрыс та, қате те емес, себебі шындық ұғымы оларға логикалық тұрғыдан қолданылмайды.
Олар көбірек немесе азырақ тиімді болуы мүмкін. «Мен Биткоинге инвестиция салуға (немесе салмауға) шешім қабылдадым» – бұл жауапкершілікті өз мойныма алу әрекеті, сыртқы әлемге қатысты мәлімдеме емес.
Инвесторлар неге шешім қабылдаудан бас тартуы мүмкін
Мінез-құлық экономикасы мұндай әсерлерді ұзақ уақыт бойы сипаттап келеді. Даниэл Канеман мен Амос Тверскидің зерттеулері адамдардың тәуекелге жауапкершілікті өз мойнына алуды талап ететін шешімдерден жүйелі түрде бас тартатынын көрсетті. Психологиялық тұрғыдан алғанда, бұл қисынды. Экономиканың ең қарапайым, ең интуитивті нұсқасы былай: үнемде, жұмсама, шығындардан аулақ бол. Сондықтан ешқандай негізсіз жауапкершілікті өз мойнына алғысы келмейтін жаратылыс ретінде адам табиғи түрде жауапкершілік жүгін болдырмауға тырысады.
Мұны ең оңай жасаудың жолы – шешімді жауапты іздеумен алмастыру.
Бұл тек нарықта ғана емес, бизнесте де байқалады. Компаниядағы әңгімені елестетіңіз: «Жобаны аяқтау үшін клиентке қандай мерзімді көрсетуіміз керек?» – «Әдетте мұндай жобалар бізге екі айға созылады.» – «Ал бұл нақты жоба ше?» – «Бұл күрделірек. Мүмкін, көбірек уақыт қажет болады». — «Онда қанша уақытты көрсетуіміз керек?» — «Жұмысты асығыссыз аяқтау үшін қосымша уақыт қалдыруымыз керек. Нарықтағы орташа мерзім – үш ай». Және т.б.
Мұнда не болып жатыр? Техникалық тұрғыдан алғанда, талқылау жүріп жатыр, бірақ ешқандай шешім қабылданбайды. Қатысушылардың бірі шешімнің орнына фактілер жиынтығын қоюға тырысады – өйткені фактілер үшін жауапкершілікті өз мойныңа алудың қажеті жоқ.
Ұқсас түрде, инвестор талдауларды оқып, растауды күтіп, не істеу керектігін көрсететін сигнал іздеп шексіз сағаттар бойы уақыт өткізе алады. Бірақ шын мәнінде бұл көбінесе бір ғана нәрсені білдіреді: шешім кейінге шегеріліп жатыр.
Іс-қимыл жасамаудың құны
Шешім қабылдау қажеттілігінен босататын жауапты күту әдетінен арылу үшін тағы бір пайдалы экономикалық тәсіл бар: статус-квоның құны. Адамдар таңдау алдында тұрғанда әдетте екі нұсқаны қарастырады. A нұсқасы да, B нұсқасы да бар. Әрқайсысының өзіндік шығыны мен ықтимал пайдасы бар. Алайда осылай істегенде олар үшінші нұсқаны – ештеңе істемеуді – жиі ескермей қалады, ал саналы түрде таңдамаса, дәл осы ештеңе істемеу жүзеге асады.
Инвестор сатып алуды жалғастыру ма, әлде мәміледен бас тарту ма деп ойланып жатқанда, нақты шешім бұрыннан-ақ қабылданған: капитал бос қалып отыр, ал ол да өз шығыны бар.
2025 жылдың соңында The Motley Fool сарапшылары соңғы 60 жыл ішінде «бақытсыз инвестордың» көрсеткішін есептеді. Нарық тарихындағы ең нашар сәттерде S&P 500 индексін бақылайтын индекс қорларына әр жолы 10 000 доллардан инвестиция салса да, ұзақ мерзімде ол әлі де пайда табар еді. Осылайша, 2008–2009 жылдардағы жаһандық дағдарыстан бұрын, 2007 жылғы қазанда салынған 10 000 доллар 44 760 долларға дейін өсіп кетер еді. Ал 2020 жылғы ақпанда салынған «пандемия» инвестициялары 20 450 долларға дейін өсіп кетер еді.
Ақыл-ойдың экономикалық моделі барлық ықтимал сценарийлердің, соның ішінде күту шығындарының құнын бағалауды ұсынады. Кейде A мен B нұсқалары арасындағы айырмашылық шынымен де аз болады. Бірақ дерлік әрқашан «ештеңе істемеу» (яғни мүлде инвестиция жасамау) нұсқасы ең қымбатқа түседі.








