ЖИ нарығы тым қызып кеткені айтылады. Қай акциялар әлі де бағаланбаған болып қалып отыр?

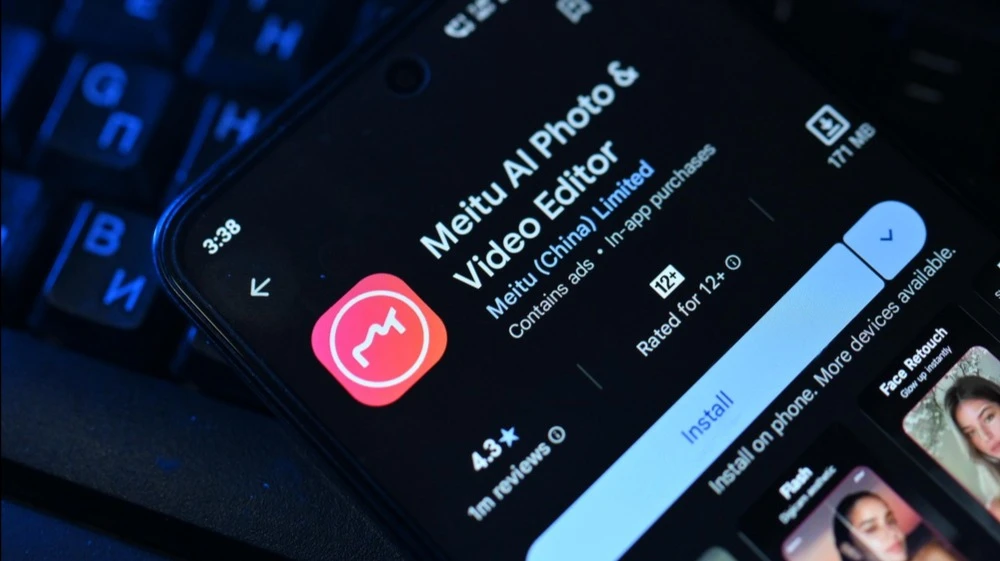
Жыл басынан бері фотосуреттерді өңдеуге арналған Meitu қосымшасының акциялары 50 пайызға төмендеді / Фото: TREKPix / Shutterstock.com
Жасанды интеллектке қатысты алаңдаушылықтар негізінен инвестиция көлемі мен оның қайтарымына байланысты. Bloomberg есептеулеріне сәйкес, ірі бұлтты компаниялар биыл капиталдық шығындарға 700 миллиард доллардан астам қаржы бөлді. Инвестор Майкл Бэрри болашақ пайданың технологиялық алыптардың шығындарын ақтамайтынына күмән келтіреді. Рэй Далио қарыз алу шығындарының өсуі AI көпіршігін жарылуға жақындатып отырғанын ескертеді.
Сонымен бірге, кейбір шағын компаниялар жасанды интеллекттен ақша тауып үлгерді, тіпті олардың акция бағалары айтарлықтай төмендегеніне қарамастан. Мысалы, модельдерді оқытуға арналған деректерді ұсынатын Innodata екінші тоқсанда кірісін 58 пайызға арттырып, таза пайдасын екі есеге көбейтті. Meitu, жасанды интеллект қосымшаларын әзірлеуші компания, жартыжылдық кірісін 22 пайызға арттырды, ал түзетілген пайдасы шамамен 40 пайызға өсті. Oninvest сарапшысы Алдыяр Ануарбеков қазіргі бағалардың осы компаниялардың болашағын қаншалықты көрсететінін және қызып кеткен деп саналатын нарықта бағасы төмен бағаланған акцияларды табуға болатынын зерттеді.
Oninvest жасанды интеллектпен байланысты 31 шағын және орта капиталды компанияны талдап, бес компанияны таңдады: модельдерді оқытуға арналған деректер провайдері, кәсіпорын бағдарламалық қамтамасыз ету әзірлеушісі және жасанды интеллект қосымшаларының жасаушылары. Таңдау процесі кірістің өсуі, маржалар мен бизнестің табыстылығы, сондай-ақ акциялардың мультипликаторлары, 52 апталық максимумнан төмендеуі және баға қозғалысының жылдамдығы мен күшін көрсететін Салыстырмалы күш индексі (RSI) ескерілді. Біз осы компаниялардың бизнесінің негізін, акцияларының бағалану тартымдылығын және қалпына келуіне кедергі келтіруі мүмкін тәуекелдерді талдаймыз.
Иннодата (INOD)
Innodata жасанды интеллект модельдерін оқыту және сынақтан өткізу үшін деректерді дайындайды. 2026 жылдың екінші тоқсанында компанияның кірісі жыл сайынғы салыстыру бойынша 58 пайызға өсіп, 92,1 миллион долларға жетті, ал таза пайда екі есеге артып, 14,4 миллион долларды құрады. Компания жылдық кірістің өсуі бойынша кемінде 40 пайыздық болжамын сақтап отыр.
Innodata компаниясының ең ірі екі клиенті компанияның сатылымдарының 71 пайызын құрайды, бұл диверсификацияның тиімділігін шектейді: осы екі клиенттің біреуінің бағдарламасын қысқарту компанияның нәтижелеріне айтарлықтай әсер етуі мүмкін.
Соңғы 12 айда компанияның акция бағасы шамамен 35 пайызға төмендеді. Ағымдағы $53 акция бағасы бойынша алдағы P/E коэффициенті (компанияның акция бағасының оның болжамды жылдық табысына қатынасы) 2026 жылға арналған түзетілген акцияға түсетін табыс бойынша консенсус болжам ға сүйене отырып шамамен 32-ге тең. Maxim Group есептеулеріне сәйкес, компанияның 2027 жылға арналған түзетілген EBITDA болжамының шамамен 24 есесіне бағаланған, ал талдаушы 39 есе көрсеткішті әділ деп санайды. 2025 жылдың соңында бағалау EBITDA-ның шамамен 37 есесіне тең болды (Maxim Group есебі).
7 тамызда Maxim Group «сатып алу» ұсынысын және мақсатты бағаны 111 АҚШ доллары деңгейінде растады, бұл 14 қазандағы жабылу бағасынан шамамен 90 пайызға жоғары екенін білдіреді.
MarketWatch мәліметі бойынша, компанияның акцияларын қарастыратын үш талдаушы оларды сатып алуды ұсынады. Орташа мақсатты бағасы – 123,7 АҚШ доллары, бұл соңғы жабылу бағасынан шамамен 133 пайызға өсуді білдіреді.
Прогресс Софтвер (PRGS)
Progress Software корпоративтік бағдарламалық қамтамасыз етуді, соның ішінде деректерді басқару және жасанды интеллектіні енгізу шешімдерін әзірлейді. Үшінші қаржылық тоқсанда компанияның кірісі 2 пайызға төмендеп, 246 миллион долларға жетті, бірақ түзетілген еркін ақша ағыны 17 пайызға өсіп, 87,2 миллион долларды құрады.
Акция бағасы 38,6 доллар болғанда Progress Software компаниясының алдағы P/E коэффициенті шамамен 6,2 -ге тең. Guggenheim бағалауларына сәйкес, компания аналитиктердің пікірінше әділ құны 5,4–6,2-ге тең болған кезде жылдық қайталанатын кірісінің шамамен 2,6 есесіне саудаланып жатыр. (есеп Oninvest редакциялық тобынан алынады). Бұл біздің таңдауымыздағы ең төмен бағалаулардың бірі: ол инвесторлардың қарызға қатысты алаңдаушылықтары мен дәстүрлі бағдарламалық қамтамасыз етудің болашағына қатысты күмәндарын көрсетеді.
Келесі сынақ – Domo компаниясының AI және деректер платформасы бөлімшесін сатып алу. Басқарушылардың айтуынша, оның тұрақты кірісінің 85 пайыздан астамы pay-as-you-go модельдерінен түседі. Бұл модель AI агенттері енгізілген кезде пайдаланушы лицензияларының саны азаюына байланысты сатылымдардың жоғалу қаупін азайтуы мүмкін. Алайда мәміле қарызға қаржыландырылған: акционерлер үшін нәтиже интеграция мен қарызды өтеуге байланысты болады.
1 қазанда D.A. Davidson компаниясының талдаушысы компания акциялары бойынша «сатып алу» ұсынысын және 55 долларлық мақсатты бағаны растады; ол 14 қазандағы жабылу бағасынан шамамен 40 пайыз өсім күтеді. Компанияның негізгі тәуекелі қарызға байланысты: Domo-ны сатып алғаннан кейінгі таза қарыз жылдық EBITDA-ның 3,8 есесіне жетті, – деді сарапшы. 30 қыркүйекте Гуггенхайм «Сатып алу» рейтингін мақұлдап, мақсатты бағаны 83 долларға белгіледі — бұл соңғы жабылу бағасынан 115 пайызға жоғары.
MarketWatch мәліметі бойынша, компанияның акцияларына Уолл-стрит талдаушылары тарапынан барлығы алты «Сатып алу» және бір «Сақтап тұру» рейтингісі берілген. Орташа мақсатты бағасы – 56,2 АҚШ доллары, бұл соңғы жабылу бағасынан шамамен 45 пайызға жоғары.
Meitu (1357.HK)
Meitu суреттер мен бейнелерді өңдеуге және жасанды интеллект арқылы визуалды контент жасауға арналған қосымшаларды әзірлейді. Жылдың бірінші жартысында кіріс 22,1 пайызға өсіп, 2,21 миллиард юаньға (шамамен 330 миллион АҚШ доллары) жетті, ал акционерлерге тиесілі түзетілген таза пайда 39,5 пайызға өсіп, 652 миллион юаньға жетті.
Компания кәсіби қолдануға арналған құралдар ассортиментін кеңейтуде — мысалы, маркетинг материалдарын жасау. Маусым айына қарай осы сегменттен түскен жылдық қайталанатын кіріс шамамен 620 миллион юаньға жетті.
Сонымен бірге, есептеу шығындарының артуына байланысты жалпы маржа 75,3%-дан 71,5%-ға төмендеді. Компания мұны сату құрамының өзгеруіне байланысты деп түсіндіреді: сыртқы модельдерге салыстырмалы түрде көп шығын талап ететін жаңа AI қосымшалары жылдамырақ өсіп келеді, ал маржасы жоғары жарнаманың үлесі азайып барады.
Жыл басынан бері акциялар 46,6 пайызға төмендеді; соңғы 12 айда олар 57 пайызға төмендеді. JPMorgan есептеулеріне сәйкес, Meitu акциялары 2026 және 2027 жылдарға арналған болжамды табыстар негізінде баға/табыс коэффициенті 12-де саудаланып жатыр, ал банк әділ бағалауды 15 деп санайды, бұл жетілген қосымша әзірлеушілерінің көрсеткішімен сәйкес келеді (Есеп редакциялық кеңседе қолжетімді).
JPMorgan Alibaba үшін шығарылған 250 миллион долларлық облигациялар конвертацияланған кезде стандартты редакциялау функцияларының құнсыздануы мен акционерлердің үлестерінің сұйылуын тәуекелдер ретінде көрсетеді. 23 қыркүйекте JPMorgan компанияны «Neutral» рейтингімен және 4,5 Гонконг доллары мақсатты бағамен бағалауды бастады — бұл 14 қазандағы жабылу бағасынан 28,5 пайызға жоғары. 3 қыркүйекте Jefferies сарапшылары мақсатты бағаны 7 Гонконг доллары деңгейінде белгілеп, «Сатып алу» рейтингін растады.
Market Screener мәліметі бойынша, компанияның акцияларына талдаушылардың он бір «сатып алу» және екі «ұстау» ұсынысы берілген. Орташа мақсатты бағасы 6,6 Гонконг долларын құрайды, бұл соңғы жабылу бағасынан 88,5 пайызға жоғары.
Фэнси Груп (6682.HK)
Phancy Group, бұрын Beijing Fourth Paradigm деп аталған, кәсіпорындарға арналған жасанды интеллект платформалары мен қызметтерін әзірлейді, олар модельдерге қол жеткізуді қолданбалық бағдарламалық интерфейстер (API) арқылы қамтамасыз етеді. Жылдың алғашқы жартысында компанияның кірісі 43,4 пайызға өсіп, 3,77 миллиард юаньға жетті. API сегментіндегі сатылымдар он есеге жуық өсіп, 464 миллион юаньды құрады, бірақ қазіргі уақытта жалпы кірістің тек шамамен 12 пайызын ғана құрайды.
Phancy Group пайдаға оралды: аналық компания акционерлеріне тиесілі таза пайда шамамен 119 миллион юаньды құрады, ал бір жыл бұрын ол шығын болған. Алайда сату көлемінің өсуі есептеу шығындарының артуымен қатар жүрді: Брутто маржа 37,7%-дан 32,8%-ға дейін төмендеді, ал қарыз алу 2025 жылдың соңындағы 202 миллион юаньнан маусым айының соңында 1,66 миллиард юаньға дейін өсті. Сәуірде компания сондай-ақ 38,8 миллион жаңа акция шығарды.
JPMorgan есептеулеріне сәйкес, 2026 жылға күтілетін табыстар негізінде форвардтық P/E коэффициенті шамамен 89-ды, ал 2027 жылға – 33-ті құрайды (есеп Oninvest редакциялық кеңсесінде қолжетімді). Мұндай бағалау елеулі табыс өсімін білдіреді: акциялардың тартымдылығы компания осы күтілетін көрсеткіштерді ақтап бере ала ма, соған байланысты.
Жыл басынан бері Phancy Group компаниясының акция бағасы 50 пайызға төмендеді; соңғы 12 айда ол 60 пайызға төмендеді.
Компания Nvidia үдеткіштері мен жергілікті чиптерде бір уақытта жұмыс істейтін оңтайландыруға деген қытайлық клиенттердің сұранысын пайдаланып отыр, ал JPMorgan API бөлімінің жалпы маржасы 30 пайызға жуықтайды деп күтеді, және 2028 жылға түзетілген таза пайда аналитиктердің орташа болжамынан 37 пайызға жоғары болады деп болжайды.
23 қыркүйекте JPMorgan компанияның акцияларын «Overweight» рейтингімен (сатып алу ұсынысы) және 50 Гонконг долларына баға нысанымен бағалауды бастады, бұл акция бағасының екі еседен астам өсу мүмкіндігін көрсетеді. Банк негізгі тәуекел ретінде капитал интенсивтілігін қарастырады: серверлерді сатып алу мен жалға алу тіпті тез кіріс өсіміне қарамастан ақша ағынын қысқартуы мүмкін.
Stock Analysis мәліметіне сәйкес, компанияның акцияларына талдаушылар жеті «сатып алу» ұсынысын берді. Орташа мақсатты бағасы – 51,66 Гонконг доллары.
Инсиг Информашн (688615)
Intsig Information компаниясы құжаттарды тану және өңдеуге арналған CamScanner қосымшасын және TextIn корпоративтік платформасын әзірледі. Компания AI агенттеріне шот-фактуралар мен басқа құжаттардан деректерді шығарып, оларды құрылымдалған ақпаратқа айналдыруға мүмкіндік беретін құралдарды сатады.
Жылдың бірінші жартысында кіріс 22,3 пайызға өсіп, 1,03 миллиард юаньды құрады. Шетелдік сатылымдар шамамен 41 пайызға өсті, ал жалпы маржа шамамен 87 пайызды құрады. Алайда акционерлерге тиесілі пайда тек 4,8 пайызға өсіп, 246,7 миллион юаньды құрады: зерттеу шығындары шамамен 30 пайызға өсті, ал әкімшілік шығындар артты – бұл ішінара бұрын капиталдандырылған делдалдық қызметтерді бір реттік шығынға жатқызудың нәтижесі.
Жыл басынан бері акциялар шамамен 50 пайызға төмендеді. Қазіргі бағада акциялар 2026 жылға арналған болжамды табыстың шамамен 29 есесіне саудаланып жатыр, ал Huatai Securities әділ бағалауды 57,8 деп санайды, бұл ұқсас қытай компанияларының орташа көрсеткіші (есеп редакциялық кеңседе қолжетімді). Басқаша айтқанда, Intsig бәсекелестерінің бағасының шамамен жартысына бағаланған, бірақ нарық табыстың төмендеуінің уақытша екендігіне растауды күтуде.
Өсімді ілгерілетуші факторларға шетелдік нарық пен TextIn корпоративтік платформасының AI-агенттерін дамыту жатады, ал тәуекелдерге деректерді қорғау талаптарының қатаңдауы мен шетелдік бәсекелестік кіреді. 20 тамызда Huatai Securities «Сатып алу» рейтингін сақтап, мақсатты бағаны 163,07 юань деп белгіледі, бұл 96 пайыздық өсу әлеуетін білдіреді.
Market Screener мәліметі бойынша, Intsig Information акцияларына талдаушылар бес «сатып алу» ұсынысын берді. Орташа мақсатты баға — 173,04 юань — соңғы жабылу бағасының шамамен екі есесіне тең.
Бұл жекелендірілген инвестициялық кеңес болып табылмайды.