2026 жылы АҚШ экономикасын не күтіп тұр: Нуриэль Рубинидің үш сценарийі
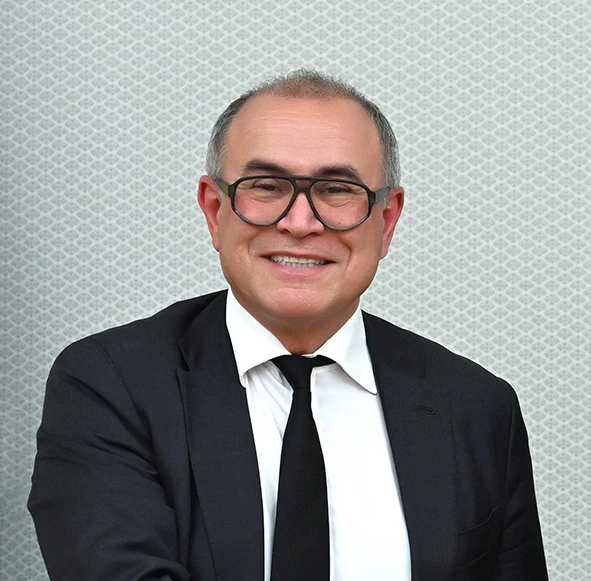
Нью-Йорк университетінің Стерн бизнес мектебінің құрметті профессоры Нуриэль Рубини Project Syndicate үшін жазған мақаласында 2026 жылға арналған АҚШ экономикасының үш ықтимал нұсқасын айтты. Оның ойынша, жаңа жылға сақ оптимизммен кіруге болады.
2026 жылы не күтуге болады?
2025 жыл АҚШ экономикасы үшін оңай болған жоқ. ЖИ-ға байланысты инвестициялар көбейгенімен, президент Дональд Трамп енгізген баж салығы және басқа шешімдер жылдың екінші жартысындағы өсімді баяулатты. Сонымен қатар тарихтағы ең ұзақ үкіметтік тоқтап қалу ресми статистикадағы жұмысбастылық пен инфляция деректеріне әсер етіп, жағдайды түсінуді қиындатты. Енді басты сұрақ — 2026 жылы не болады?
Үш ықтимал сценарий бар. Негізгі нұсқада АҚШ бірнеше ай бойы өсімнің баяулауына тап болады (трендтен төмен өсім). Осыдан кейін экономика қалпына келе бастайды, ал инфляция біртіндеп ФРЖ-ның 2% мақсатына жақындайды. Бұл — ең қолайлы нұсқа, «Златовласки сценарийі».
Екінші нұсқада экономика бірнеше тоқсан бойы жеңіл рецессияға түсіп, содан кейін бірінші сценариймен салыстырғанда баяу қалпына келеді.
Үшінші нұсқада экономика мүлде «қонбайды»: өсім күшті болып қалады, бірақ инфляция мақсатты деңгейге түспейді.
Идеалға жақын сценарий: өсімге әсер ететін бес фактор
«Златовласки сценарийі» негізгі нұсқа болып тұр. Себебі нарық тәртібі, жақсы кеңесшілер және ФРЖ-ның әлі де тәуелсіз болуы (Трамптың қысымдарына қарамастан) Ақ үйді 2 сәуірде жарияланған жоғары баждардан бас тартуға итермеледі.
Одан кейін әкімшілік бірқатар сауда келісімін жасап, баж салығын біршама қалыпты деңгейде көтеруге келісті (әдетте АҚШ-та инвестиция салу міндеттемелерімен алмасқан). Соның нәтижесінде АҚШ пен әлем экономикасының өсімі сәл баяулағанымен, инфляция қатты өскен жоқ.
Келесі жылдың ортасына қарай экономикалық серпіліс болса, оған төмендегі факторлар себеп болуы мүмкін:
— ФРЖ-ның ақша-несие саясатын жұмсарту;
— бюджет шығындарын қысқарту туралы қабылданған заңдардың көбінің 2026 жылғы аралық сайлаудан кейін ғана күшіне енуі;
— үй шаруашылықтары мен компаниялардың қаржылық жағдайы мықты болуы;
— қаржы нарықтарының қолайлы болуы — акция бағасының жоғары болуы, облигациялар табыстылығының төмендігі, кредиттік спредтердің азаюы және доллардың әлсіреуі;
— ЖИ-мен байланысты капитал салымдарының көбеюі.
Сонымен қатар келесі жылы инфляция шегіне жетіп, кейін төмендеуі мүмкін. Себебі баж салығына байланысты әсер әлсірей бастайды. Технологиялар туғызған өнімділіктің өсуі өндіріс шығынын азайтып, тиімділікті арттыруға көмектеседі.
Екінші сценарий: рецессия және қалпына келу
Екінші нұсқа — қысқа әрі жеңіл рецессия, одан кейін баяу қалпына келу толық жоққа шығарылмайды, бірақ ол негізгі нұсқадан әлсіздеу.
Баж салығының әсері кеш байқалады, сондықтан АҚШ-тың сауда саясаты инфляцияны көтеруі мүмкін. Бұл нақты жалақыға қысым жасап, тұтынушылар сенімін әлсіретеді.
«К-тәрізді экономика» туралы әңгімелер көбейді: жоғары табысы барлар жағдайын жақсартса, төмен табысы барлар қиындық көруде. Сонымен қатар ЖИ-ға қатысты «көпіршік» туралы алаңдаушылық акция бағасының төмендеуіне және инвестицияның азаюына әкелуі мүмкін.
Дегенмен бұл сценарийде де рецессия ұзақ болмайды. Себебі ФРЖ пайыздық мөлшерлемені тезірек төмендетуі мүмкін, ал қаржы билігі экономиканы қолдау үшін қосымша шаралар қабылдай алады.
Үшінші сценарий: экономика «баяуламайды»
Соңғы, ең жағымды сценарий — өсімнің мүлде баяуламауы. Кейбір жаңа көрсеткіштер экономика күткеннен де мықты екенін көрсетіп тұр.
Мысалы, жұмысқа қабылдаудың баяулауы әкімшіліктің иммиграцияны шектеуіне байланысты еңбек ұсынысының азаюынан болуы немесе жаңа технологиялар енгізілгеннен кейінгі алғашқы өнімділік өсімінен болуы мүмкін.
Тауарлар мен еңбек нарығындағы қысым жалақының көтерілуіне алып келеді және өсімді қолдайды. Негізгі инфляция (азық-түлік пен энергияны есептемегенде) шамамен 3% деңгейінде қалады. Бұл жағдайда FOMC мүшелерінің экономика қызып кетпеуі үшін ставканы төмендетпеу туралы ойы басым болуы мүмкін.
Бұл сценарий негізгі нұсқа емес, себебі басқа көрсеткіштер экономиканың әлсіз жақтарын көрсетеді. Бұдан бөлек, Қытай мен АҚШ арасындағы қатынастың нашарлауы немесе мұнай бағасын күрт өсіретін жаңа қақтығыс секілді геосаяси тәуекелдер кез келген уақытта рецессияға әкелуі мүмкін. Бірақ мұндай шоктар әдетте бақылауда болады.
Егер АҚШ экономикасы 2026 жылы қалпына келсе, ал Қытай 5% шамасында тұрақты өсе берсе, әлем экономикасының жағдайы да жақсарады. Дамыған және дамушы елдер 2025 жылмен салыстырғанда жоғарырақ өсімге қол жеткізуі мүмкін. Тәуекелдер бар болғанымен, жаңа жылға аса сақ үмітпен қарауға болады.
Copyright: Project Syndicate, 2025.
www.project-syndicate.org








