Акция бағалары мемлекеттік облигациялар кірістілігінің өсуіне төтеп бере ала ма? Қарыз дағдарысы туралы 3 сұрақ
Корпорациялардың өсіп келе жатқан пайдасы мен жасанды интеллектіге деген сенім қазіргі уақытта қор нарығын қолдайды.

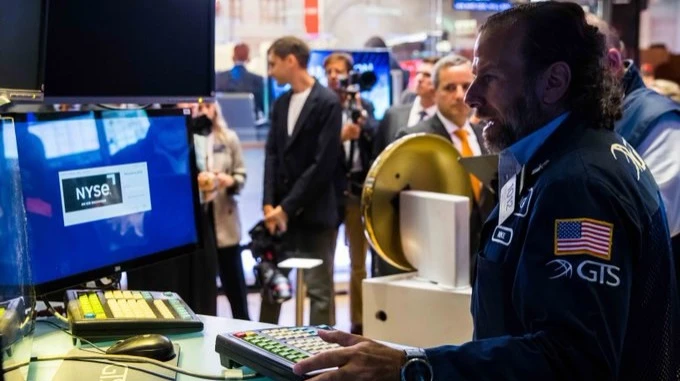
Акциялар нарығындағы өсу үрдісі жалғасуда, алайда қазынашылық облигациялардың кірістілігі шілдеден бері үнемі 5 пайыздық шектен асып отыр / Фото: X/NYSE
АҚШ-тың ұзақ мерзімді мемлекеттік облигацияларын жаппай сату олардың кірістілігін шамамен 20 жылдағы ең жоғары деңгейге дейін көтерді, Дегенмен, бүкіләлемдік ірі және орта компаниялардың акцияларының көрсеткішін бақылайтын MSCI All-Country World индексі барлық уақыттағы ең жоғары деңгейіне жақын күйінде қалып отыр. Bloomberg сауалнамасына қатысқан сарапшылар Қаржы министрлігі облигацияларының кірістілігі күрт өссе, акциялар нарығы ақырында реакция жасайтынын ескертеді.
Неліктен қор нарығы тұрақты күйде тұр?
Мамыр айында Bloomberg-тің бейресми сауалнамасына қатысқандар 30 жылдық қазынашылық облигациялардың кірістілігі 5 пайыздан асқан жағдайда нарықтағы өсу аяқталады деп мәлімдеді. Шілдеден бері ол бұл шектен үнемі асып келеді. Нарықта шиеленіс белгілері байқалғанымен, жалпы алғанда акция бағалары өсуді жалғастырды. Күшті табыс есептері қолдаудың негізгі көздерінің бірі болды: екінші тоқсанда S&P 500 компанияларының пайдасы жыл сайынғы есеппен үштен бірге өсті. Агенттіктің мәліметінше, бұл тіркелген ең үздік нәтижелердің бірі.
Bloomberg жазады: жасанды интеллектіге сұраныстың технологиялық компаниялардың капиталдық шығындарын ақтауына деген оптимизм жаһандық қор нарығының қалпына келуіне септігін тигізді. Сонымен бірге, агенттік атап өткендей, жасанды интеллект бумының қаржыландыру қажеттіліктері капитал үшін бәсекені күшейтіп, қарыз алу шығындарын арттыруда.
Қарыз нарығындағы кірістердің өсуі тек «жабысып қалған» инфляция мен қарыз шығару көлемінің жоғары болуын ғана емес, сонымен бірге жаһандық экономиканың төзімділігін де көрсетеді, – деп жазады Bloomberg. Қазіргі облигацияларды сату науқаны кезінде кірістілік біртіндеп өсті, ал АҚШ қарыз нарығындағы құбылмалылықты өлшейтін MOVE индексі бес жылдағы ең төменгі деңгейге жақын қалды. Алайда HSBC Global Private Banking компаниясының EMEA аймағы бойынша инвестициялар директоры Георгиос Леонтарис Bloomberg-ке берген пікірінде: «Егер облигация кірістілігі кенеттен және хаотикалық түрде өссе, акциялар нарығы ақырында реакция жасайды», – деді.
Ағымдағы сату толқынын 2022 жылы болған толқыннан не ажыратады?
Қазіргі қарыз нарығындағы сатылымдардың ауқымы төрт жыл бұрынғыға қарағанда кіші. Соңғы 20 күнде әлемдік мемлекеттік облигациялар бойынша кірістілік 17 базистік пунктке өсті, ал 2022 жылдың соңындағы ұқсас кезеңде бұл көрсеткіш 62 пункт болған. Bloomberg мәліметі бойынша, 2026 жылға қарай жаһандық облигациялардың шыңынан түбіне дейінгі төмендеуі 4,2 пайызды құрады, ал 2022 жылы бұл көрсеткіш 23 пайыз болған. Сол кезде Федералдық резерв жүйесінің бастамасымен орталық банктер соңғы жарты ғасырдағы ең жылдам әрі үйлестірілген ақша-несие саясатын қатаңдату шараларын жүргізді. Сол жыл ішінде MSCI ACWI индексіндегі компаниялардың нарықтық капитализациясы шамамен 18 трлн АҚШ долларына төмендеді.
Пайыздық мөлшерлемелер қазір пандемиядан кейінгі деңгейге қарағанда айтарлықтай жоғары, және трейдерлер олардың әрі қарай өсуін күтеді. ФРЖ төрағасы Кевин Уорш тамыз айында АҚШ-тағы инфляция айтарлықтай бәсеңдемей отырғанын және реттеушінің әлі де жұмыс істеуі мүмкін екенін ескертті.
Акциялар нарығының өсуіне не кедергі болуы мүмкін?
Қарыздық бағалы қағаздар бойынша кірістердің өсуі акциялар мен төмен тәуекелді мемлекеттік облигациялар арасындағы бәсекелестікті күшейтіп қана қоймай, сонымен бірге акция бағаларына енгізілген болжамды корпоративтік табыстардың ағымдағы құнын да төмендетеді, – деп түсіндіреді Bloomberg. Технологиялық компаниялар бұл жағынан аса сезімтал, себебі олардың бағалауы алыстағы болашақта күтілетін пайдаға көбірек тәуелді.
Рисктік үстемеақы S&P 500 компанияларының жалпы пайдасы мен нарықтық капитализациясының қатынасы мен он жылдық қазынашылық облигациялардың кірістілігі арасындағы айырмашылық ретінде есептеледі және 2024 жылдан бері теріс болып келеді. Бұл есептеуге сәйкес, он жылдық қазынашылық облигациялар төмен тәуекелді деп саналса да, жоғары кіріс ұсынады.
Дегенмен, Société Générale-дің баламалы моделі әлі де акцияларға басымдық береді. Банктің АҚШ нарығы бойынша бас стратегі Маниш Кабраның айтуынша, олар Қаржы министрлігінің облигациялары бойынша кірістіліктің тағы 50–60 базистік пунктке өсуіне төтеп бере алады. Оның пікірінше, акциялар нарығындағы өсудің аяқталғанын айту үшін кірістіліктің тек 200 базистік пунктке өсуі жеткілікті.
Bloomberg жазады: экономикадағы өткір бәсеңдеу немесе рецессия инфляция бір мезгілде төмендеген жағдайда облигацияларды тартымдырақ етеді. Қарыз нарығындағы құбылмалылықтың күрт өсуі инвесторларды акцияларға қатысты сақтық ұстаным қабылдауға мәжбүр етеді. Агенттік атап өткендей, облигациялардың тағы бір артықшылығы – олардың нақты кірістілігі, яғни инфляцияны ескере отырып түзетілген кірістілігі, бірнеше жылдың ең жоғары деңгейінде.








