Андорра мен Оман арасында: S&P қазақстандық банктердің рейтингтерін неге көтерді
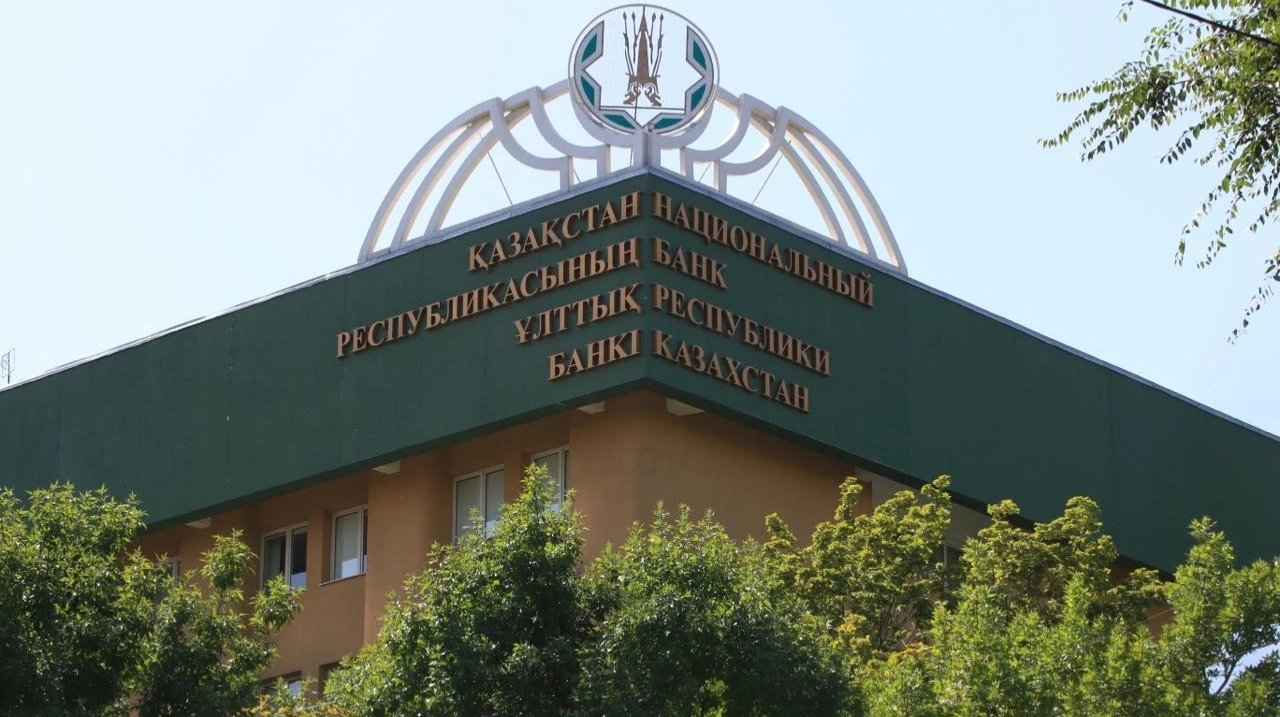
S&P реттеушінің қазақстандық банктерге бақылауын күшейтіп отырғанын атап өтті. Павел Михеев / Shutterstock.com
S&P Global Ratings (S&P) Қазақстандағы банктік сектордың тәуекел рейтингін «7»-ден «6»-ға төмендетті. Агенттік мұны қатаң қадағалау, банк активтерінің сапасына тұрақты шолулар және SREP енгізумен байланыстырады. (банктердің төзімділігін, басқару сапасы мен тәуекелдерін бағалау әдістемесі), сондай-ақ капитал мен өтімділік талаптарының қатаңдауы және бөлшек несиелеу тәуекелдерін азайту. Экономикалық тәуекел деңгейі «7»-де қалып отыр, ал тенденция тұрақтыдан оңға ауысты. Агенттіктің қазақстандық банктерге рейтингін белгілеу кезінде қолданатын базалық деңгейі «bb»-де өзгеріссіз қалды.
«Секторымыздың тәуекел рейтингін «7»-ден «6»-ға көтеру соңғы жылдары Қазақстанда қаржы институттарын қадағалауды күшейтуге бағытталған қазақстандық реттеушінің бірқатар бастамаларын көрсетеді… Біздің ойымызша, бұл Қазақстанның қаржылық тұрақтылығын нығайтып, экономикалық дағдарыс кезеңдерінде банктердің сәтсіздіктері мен активтер сапасына қатысты жүйелік мәселелер санын азайтуға көмектеседі, – деп атап өтті S&P талдаушылары. Есеп сондай-ақ өңірдегі геосаяси тәуекелдердің күшеюіне қарамастан соңғы жылдары банк секторы макроэкономикалық қиындықтарға салыстырмалы түрде төзімді болғанын атап көрсетеді.
S&P қаржылық институттардың базалық рейтинг деңгейін анықтау үшін BICRA-ның экономикалық және салалық тәуекелдерді бағалауын пайдаланады — бұл несиелік рейтинг тағайындаудың бастапқы нүктесі. Бағалау «1» (ең төмен тәуекел) мен «10» (ең жоғары тәуекел) аралығындағы шкала бойынша жүргізіледі. Банктік сектордағы экономикалық тәуекелді бағалағанда агенттік ел экономикасының құрылымын, оның икемділігі мен төзімділігін және несиелік тәуекелдерді ескереді. Секторлық тәуекелді бағалау кезінде ол банктік қадағалаудың тиімділігін, бәсекелестік ортаны, сектор құрылымын, сондай-ақ банктердің қаржыландыру көздерінің әртүрлілігі мен тұрақтылығын ескереді.
Салалық тәуекелдерді бағалау бойынша Қазақстан Индонезия, Катар, Андорра, Оман және Марокко елдерімен бірге «6» деңгейге жатқызылды. Әзірбайжан, Грузия және Албания сияқты елдер «7» деңгейде тұр.
«Дамыған елдерде бұл көрсеткіш әдетте 3 немесе 4 шамасында болады», – дейді «Expert RA» агенттігінің мемлекеттік және өңірлік рейтингтер жөніндегі жетекші талдаушысы Кирилл Лысенко. Қазақстанның секторлық тәуекелінің «7»-ден «6»-ға төмендетілуі банктік қадағалау сапасының жақсарғанын маңызды түрде мойындау болып табылады – рейтингтің өзгеруі негізінен институционалдық факторларға байланысты болды. Кредиторлар үшін бұл өзгерістің мәні – банктердің мәселелері уақытылы анықталып, олардың қаржылық есептіліктерінде көрсетілетініне деген сенімнің артуында. Ол «6» рейтингі әлі де айтарлықтай шектеулердің сақталып отырғанын білдіреді; мысалы, институционалдық ортада S&P реттеушіге саяси ықпал ету қаупін атап өтуді жалғастырып отыр. «Сондықтан төмен тәуекелді санатқа өту туралы әзірге айтуға ерте: қадағалаудың жақсаруы саланың бір осалдығын азайтты, бірақ басқаларын жоймады», – деп атап өтті Лысенко.
S&P атап өткендей, бірнеше жыл бойы төмендегеннен кейін банктік өтелмеген несиелердің үлесі қазіргі 6,6 пайыздан орташа деңгейде өсуі мүмкін, бірақ несие портфелінің 6,5–7,5 пайыздық болжамды ауқымы шегінде қалады.
Алдағы бір жарым жылда резервтік шығындар 1,1–1,3 пайыз деңгейінде болады деп болжанып отыр, ал 2020–2025 жылдардағы орташа көрсеткіш шамамен 2,3 пайызды құрайды. Агенттіктің сарапшыларының пікірінше, банктердің пайдасы осы тәуекелдерді жабуға жеткілікті болып қала береді: 2026 жылдың бірінші жартысында сектор 1,2 триллион теңге ($2,6 млрд) пайда тапты, ал 2026–2027 жылдары меншікті капиталға орташа кіріс 20–25 пайызды құрайды деп күтілуде. «Бұл несие беру өсімінің бәсеңдеуіне, бірақ тұрақты түрде сақталуына, операциялық тиімділіктің артуына және циклдік түрде төмен несиелік шығындарға байланысты. Біз қазақстандық банктік жүйенің тұрақты пайда табу қабілеті күтілетін шығындарды оның капитал резервтеріне айтарлықтай қысым жасамай сіңіруге мүмкіндік береді деп есептейміз, – деп жазады S&P талдаушылары.
Лысенко нарық тәуекелдігінің төмендеуі қаржы тарту кезінде төмен тәуекелдік үстемеақыны қолдайтын қосымша аргумент деп есептейді. «Бұл шешім банк облигацияларына сұранысты және несие берушілердің ұзақ мерзімге қаражат бөлуге деген ынтасын арттыруы мүмкін, ал бизнеске және халыққа әсері жанама болады: банктік қаржыландыру арзандаған сайын несие беру шарттары жақсаруы мүмкін, бірақ инфляция, ақша-несие саясаты және қарыз алушының өз тәуекелі пайыздық мөлшерлемелерді анықтайтын негізгі факторлар болып қала береді», – деп жалғастырды ол.
Халык Банк
Сектор бойынша тәуекелдің азаюына сәйкес, S&P бір уақытта төрт ірі қазақстандық банктің рейтингін немесе болжамын жақсартты.
S&P осылайша Halyk Bank-тің «BBB-/A-3» несиелік рейтингтерін және kzAAA ұлттық рейтингін растап, банктің ұзақ мерзімді жаһандық рейтингтері бойынша болжамды оңға өзгертті. «Халық» Орталық Азиядағы ең ірі банк болып қала береді.
S&P агенттігінің әдістемесі бойынша есептелген банктің капиталдың жеткіліктілік коэффициенті (RAC) 9–9,5 пайыз деңгейінде қалады деп күтілуде. Рейтингті көтеру үшін RAC көрсеткіші 10 пайыздан асуы және активтер сапасының ұқсас шетелдік банктердің көрсеткіштерімен сәйкестенуі қажет. Сонымен қатар, Halyk банкінің 3-деңгейлі төлем қабілетсіз несиелерінің үлесі 2026 жылдың ортасына қарай 8,6 пайызға жеткені де атап өтілді – алайда S&P кейбір корпоративтік несиелерді қайта жіктеу және бөлшек несиелерді есептен шығару нәтижесінде бұл көрсеткіштің төмендейтініне күтеді.
S&P атап өткендей, жылдың алғашқы жартыжылдығында банктің таза пайдасы 15,3 пайызға азайып, 447,6 млрд теңгеге ($985,2 млн) жетті, Дегенмен, активтер 5,4 пайызға өсіп, 222,04 триллион теңгеге ($48,5 млрд) жетті, ал бөлшек несие портфелі жыл басынан бері 4,2 пайызға өсіп, 4,8 триллион теңгеге ($10,6 млрд) жетті – бірақ бірінші тоқсанда ол дерлік өсім көрсетпеді.
2025 жылғы қыркүйекте Fitch Halyk рейтингін BBB- деңгейінде растап, оның тұрақты болжамын сақтап қалды, себебі оның нарықтағы үстем орны, жоғары табыстылығы, жеткілікті капиталдандырылуы мен өтімділігі.
Freedom Holding
Freedom Holding және оның төрт негізгі қаржылық еншілес компаниясының болжамдары да оңға өзгерді; олардың халықаралық рейтингтері холдинг компаниясы үшін B-, ал операциялық компаниялар үшін BB- деңгейінде расталды. Сонымен бірге S&P Freedom Bank пен Freedom Finance компанияларының ұлттық рейтингтерін kzA-дан kzA-ға көтерді.
S&P холдинг компаниясының ісінің қарқынды өсіп келе жатқанын атап көрсетеді. 2027 жылғы қаржылық жылдың бірінші тоқсанында Freedom Holding компаниясының кірісі 40 пайызға өсіп, 732,5 миллион долларға жетті, ал активтері 13,16 миллиард доллардан 14,05 миллиард долларға дейін өсті; Пайыздық табыс 198,6 миллион доллардан 295,1 миллион долларға дейін өсті, ал төлемдер мен комиссиялардан түскен табыс 107,6 миллион доллардан 156,7 миллион долларға дейін артты. S&P-нің пікірінше, жоғары әрі әртараптандырылған табыс пен жаңа акциялық капиталды тарту топқа мықты капиталдандыруды сақтауға мүмкіндік береді.
СентрКредит Банк
CentreCredit Bank-тің (CCB) ұзақ мерзімді рейтингісі BB-ден BB+ деңгейіне көтерілді, болжамы оң болып қала береді. S&P капитализацияны BCC рейтингін ағымдағы көтерудің негізгі тәуелсіз факторы деп атайды: банктің өз несиелік қабілетін бағалау (SACP) bb-ден bb+-ға көтерілді.
Агенттіктің есептеулері бойынша, банктің өз пайдасы арқасында RAC 2025 жылғы 9,2 пайыздан келесі бір жарым-екі жыл ішінде 10,2–10,7 пайызға дейін өседі. Наурыз айында BZK акционерлері 2025 жылға дивиденд төлемеуге және 240,2 млрд теңге (528,7 млн АҚШ доллары) пайданы таратылмаған табыс ретінде қалдыруға шешім қабылдады. S&P сондай-ақ несие портфелінің өсімінің 2026 жылы күтілетін 15–18 пайызға дейін бәсеңдеуін атап өтті, жылдың бірінші жартыжылдығында таза пайыздық кірістің 15 пайызға өсуі және төлем қабілетін жоғалтқан активтердің салыстырмалы түрде төмен үлесі – наурыз соңында 4,9 пайыз, ал келесі екі жылға 5,0–5,5 пайыз деңгейінде болжануы.
BCC-нің рейтингілік болжамы екінші жыл қатарынан жақсарып келеді. 2025 жылғы тамызда S&P BB рейтингі бойынша болжамды «тұрақты»дан «оң«ға өзгертіп, банктің ұлттық рейтингін kzA+-дан kzAA-ға көтерді. Екі аптадан кейін Moody's BCC-нің ұзақ мерзімді депозиттік рейтингін Ba1-ден инвестициялық деңгейге – Baa3-ке көтеріп, активтер сапасының, табыстылық пен төлем қабілеттілігінің жақсарғанын және болжамның тұрақты екенін атап өтті.
Нурбанк
Nurbank-тың болжамы тұрақтыдан оңға B рейтингісімен өзгертілді, ал оның ұлттық рейтингісі kzBB+-дан kzBBB-ге дейін көтерілді. S&P болжамы бойынша Нұрбанктің капиталдың жеткіліктілік коэффициенті 2026–2027 жылдары өсу қарқынының бәсеңдеуі, резервтік талаптардың азаюы және пайданы сақтап қалу арқасында 10 пайыздан асады. 2026 жылдың бірінші жартыжылдығында Nurbank-тың 3-ші сатыдағы несиелер үлесі 12,9%-дан 9,8%-ға дейін төмендеді, және агенттік банктің төлем қабілеті жоқ несиелер үлесінің 2027 жылдың соңына қарай нарықтық орташа көрсеткішке жақындайтынын күтеді.








