Балтық шағын капиталды компанияларға инвестициялау: 2026 жылға дейінгі өсу перспективалары бар компаниялар мен салалар
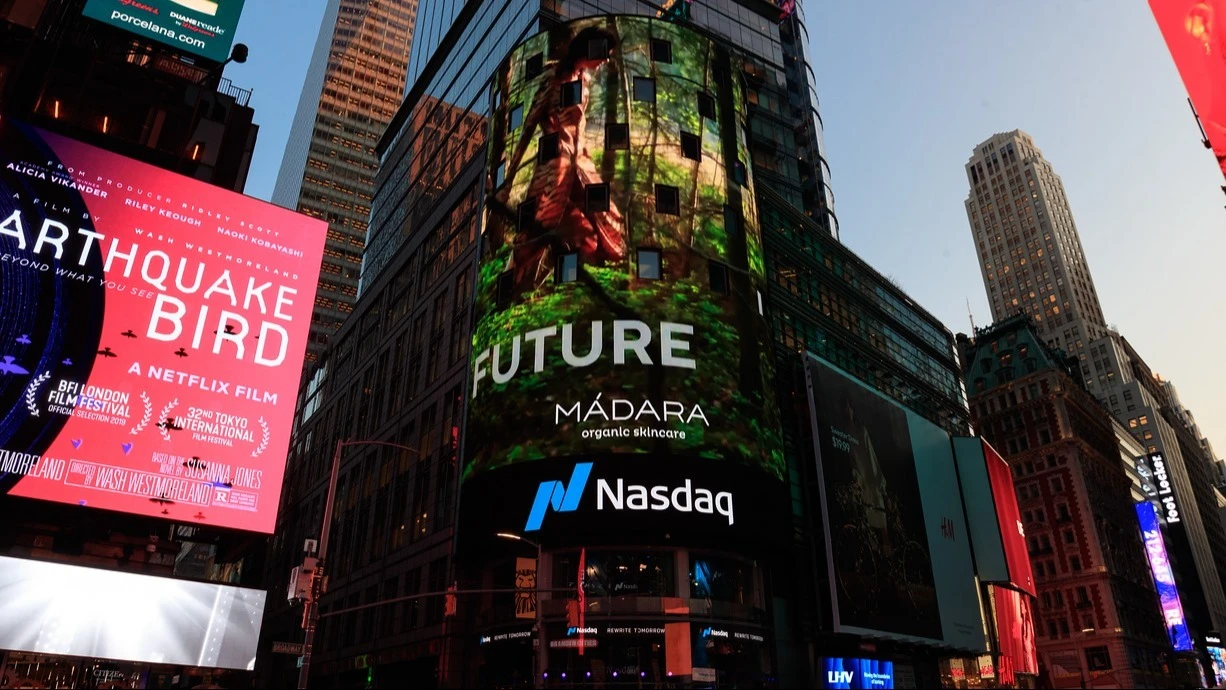
Латвиялық табиғи косметика өндірушісі Madara өз өнімдерін 35-тен астам елге экспорттайды / Фото: Facebook / Madara
Балтық мемлекеттері — Литва, Латвия және Эстония — экономикалық құлдырау кезеңінен шығып келеді. Еуропалық комиссияның болжамына сәйкес, аймақ орташа өсім кезеңіне өтіп, ішкі сұраныстың қалпына келуі негізгі қозғаушы күшке айналады. Осы жағдайға орай, өтімділігі төмен, бірақ іргелі тұрғыдан мықты Балтық компаниялары ірі инвесторлар мен кең ауқымды аналитикалық қамтудың назарынан тыс қалған сегментте тәуекелдік үстемесін ұсына алады. Литвадағы Freedom24 компаниясының басшысы Мариус Варнетскас бойынша, бұл 2026 жылы инвесторлар үшін қызықты кіру нүктелерін тудырады.
Экономикалық жандану
Еуропалық комиссияның бағалауы бойынша, аймақтағы ең ірі Литва экономикасы 2025 жылы 2,7%-ға, 2026 жылы 3%-ға өседі деп күтілуде.* Сонымен бірге, инфляция 2026 жылы шамамен 2,9%-ға дейін төмендейді. Латвия 2024 жылы тоқыраудан кейін өсу қарқынын жеделдетеді деп күтілуде: ЖІӨ 2025 жылы шамамен 1%-ға өсіп, 2026 жылы 1,7%-ға дейін өседі деп болжануда. Ең ұзақ бәсеңдеуді бастан өткерген Эстония да жандану белгілерін көрсетуде: Еуропалық комиссия 2026 жылы ЖІӨ шамамен 2,1%-ға жетеді деп күтеді.
Балтық экономикаларының қалпына келуі үй шаруашылығы табысының және тұтынушылық белсенділіктің өсуіне, инвестициялардың жандануына және экспорттың кеңеюіне негізделген. Эстонияда елдің негізгі сауда серіктесі саналатын Скандинавиядағы экономикалық жағдайдың жақсаруы қосымша қолдау көрсетеді. Аймаққа тән ортақ фактор – инфляцияның тез бәсеңдеуі: 2022 жылы екі таңбалы көрсеткішке жеткеннен кейін 2026–2027 жылдары ол 2–3% деңгейіне жақындайды деп болжануда. Бұл нақты үй шаруашылығы табысының өсуінің қалпына келуін білдіреді. Тарихи тұрғыдан алғанда, бұл динамика негізінен бөлшек сауда, өнеркәсіптік жабдықтар және тар тұтынушылық санаттар саласындағы шағын капиталданған компаниялардың пайдасының өсуінің негізгі қозғаушы күштерінің бірі болды.
Мариус Варнекас Балтық өңіріндегі келесі 6–18 айда өсу әлеуеті бар төрт кіші капиталды компанияны таңдады:
SAF Tehnika (SAF1R)
Латвиялық телекоммуникациялық жабдық өндірушісі SAF Tehnika сымсыз деректерді беруге арналған микротолқынды жабдықты шығаратын Еуропадағы бірнеше тәуелсіз өндірушілердің бірі болып табылады. Компания телеком операторларына, мемлекеттік мекемелерге және жеке желілерге арналған шешімдердің тар нарығында жұмыс істейді. Бұл үнемі дамуға инвестиция салуды, мықты инженерлік команданы және заманауи жабдықты талап ететін күрделі технологиялық сегмент.
Соңғы жылдары компания өнеркәсіптік сұраныстың табиғи төмендеуіне тап болды, бұл бағалардың бұрынғы шамамен 13–14 еуролық шыңдарынан 6,6 еуроға дейін шамамен екі есе төмендеуіне әкелді. Алайда соңғы есептер сұраныстың қалпына келуін көрсетеді: 2025/2026 қаржылық жылдың бірінші жартыжылдығының соңында SAF компаниясының кірісі өткен жылмен салыстырғанда 50%-ға өсіп, 23,35 млн еуроны құрады. Таза пайда үш еседен астам өсіп, 3,43 миллион еуроны құрады. География да сұраныстың қалпына келуін растайды: Еуропада сатылым 2,5 еседен астам, ал Азияда, Африкада және Таяу Шығыста — үш еседен астам өсті.
2026 жылдың басынан бастап компанияның акциялары шамамен 45%-ға өсті. Қазіргі P/E (баға мен табыстың қатынасы) шамамен 16,6-ға тең, бұл нарықтың компанияның тұрақты өсімін ескеріп отырғанын көрсетеді. Техникалық тұрғыдан алғанда, ең жақын сату деңгейі 14–15 еуро аралығында орналасқан, бұл қазіргі деңгейден шамамен 45%-ға өсу әлеуетіне сәйкес келеді.* Негізгі қозғаушы күш – телеком операторларының инвестицияларын қалпына келтіру, ал негізгі тәуекелдерге тапсырыстардың циклдық сипаты мен төмен ликвидтілік жатады.
Harju Elekter (HAE1T)
Harju Elekter – Эстониядағы энергетика және өнеркәсіп салаларына арналған электр тарату жабдықтары мен шешімдерін өндіретін өндіруші. Оның негізгі нарықтары – инфрақұрылымға жоғары инвестиция салынған Финляндия мен Швеция. Компания энергия желілерін модернизациялаудың тікелей пайда алушысы: деректер орталықтарының, электр көліктерінің және таратылған генерацияның өсуі электр жүйелерін жаңартуды талап етеді.
2025 жылдың үшінші тоқсанында Harju Elekter компаниясының кірісі жыл сайын 4,5%-ға өсіп, 43 миллион еуроны құрады, ал таза пайда 70%-ға артып, 2,9 миллион еуроға жетті. Акциялар 9,6 P/E коэффициентімен саудаланып жатыр. Еуропалық электр жабдығы өндірушілерінің P/E көрсеткіші шамамен 14–18 аралығында бағаланады, бұл нарықтың Harju Elekter компаниясының пайдасының тұрақты өсуін әлі ескермегенін көрсетеді.
Harju Elekter акциялары жыл басынан бері шамамен 18%-ға өсті. Ең жақын техникалық белгі шамамен 6,7 евро деңгейінде, бұл шамамен 18%-дық өсу әлеуетіне сәйкес келеді.* Өсу факторлары қатарына Еуропалық Одақтың энергетикалық инфрақұрылымға инвестициялары жатады, ал негізгі тәуекелдер ірі жобалардың кейінге шегерілуі мен шикізат бағасының ауытқуларына байланысты.
Мадара Косметикс (MDARA)
Латвиялық табиғи косметика өндірушісі Madara «табиғи» өнімдерге деген сән басталғанға дейін-ақ нарыққа шықты. Компанияның өз зерттеу және даму ресурстары бар және ол ECOCERT, Cosmos сертификаттарымен расталған өнімдерді шығарады, органикалық ингредиенттерге баса назар аудара отырып. Madara өнімдері 35-тен астам елге экспортталады, бұл шағын капиталдандырылған сегмент үшін халықаралық қатысудың жоғары деңгейі болып табылады.
2025 жылдың бірінші жартыжылдығында кіріс жыл сайынғы салыстыру бойынша 9%-ға өсіп, шамамен 11,37 миллион еуроны құрады. Салыққа дейінгі пайда 284 000 еуроны құрады, ал өткен жылдың осы кезеңіндегі көрсеткіш 4,6 миллион еуро болған.
Бағалау мақсатында P/E коэффициенті (шамамен 23,8) P/S коэффициентіне (компанияның нарықтық капитализациясының жылдық табысына қатынасы) қарағанда маңыздылығы төмен, ол қазіргі уақытта шамамен 1,8-ге тең — экспортқа бағытталған тұтынушылық бренд үшін орташа деңгей. Madara акциялары жыл басынан бері 14,5%-ға өсті. Техникалық бекет шамамен 14 еуроны құрайды, бұл шамамен 19%-дық өсім әлеуетін көрсетеді.* Негізгі қозғаушы күш – табиғи косметика сегментінің өсуі, ал тәуекелдерге бәсекелестік пен маркетинг шығындары жатады.
Апранга Груп (APG1L)
Apranga – Балтық мемлекеттеріндегі ең ірі сән бөлшек саудагері, ол Zara, Mango, Bershka және басқа да халықаралық брендтердің франшизаларын басқарады. Компания аймақта 160-тан астам дүкенді басқарады.
Apranga компаниялар тобының бөлшек сауда айналымы 2025 жылдың үшінші тоқсанында жыл сайынғы салыстыру бойынша 5,7%-ға өсіп, 265,8 миллион еуроны құрады. Онлайн арналар мен логистиканы жетілдіру қор айналымын және ақша ағынын арттыруда.
Акциялар шамамен 13,2-ге тең P/E коэффициентімен саудаланып жатыр, ал еуропалық бөлшек саудагерлер 18–25 P/E аралығында бағаланады. Нарық тұтынудың қалпына келуіне қарамастан, Apranga-ны іс жүзінде дамымайтын компания ретінде бағалайды.
Жыл басынан бері Apranga акцияларының бағасы шамамен 7%-ға өсті. Компанияның бағалы қағаздары үшін техникалық бекет €5-ке тең, бұл шамамен 36%-дық өсім әлеуетін білдіреді.* Өсімнің қозғаушы күші – үй шаруашылығының нақты табысының артуы, ал ықтимал тәуекелдер – маусымдық сипат пен тұтынуға тәуелділік.
Инвесторларға білу маңызды
Балтық шағын капиталды компаниялар нарығы – ликвидтігі төмен, спредтері кең және жеке мәмілелерге айтарлықтай тәуелді нарық. Тіпті мықты қаржылық есептер де бағаға бірден әсер етпейді: котировкалар апталар бойы өзгеріссіз қалып, мысалы, ірі сатып алушы немесе сатушы пайда болғанда күрт ауытқуы мүмкін. Сондықтан мұндай бағалы қағаздарға ұзақ инвестициялық кезең және позиция көлеміне мұқият қарау қажет.
Негізінде, Балтық шағын капиталдандырылған компаниялар идеясы тез өсу емес, циклдің дұрыс кезеңіне кіруге бағытталған. Аймақтың экономикасы біртіндеп қалпына келуде, компаниялардың қаржылық көрсеткіштері жақсарып келеді, ал бағалаулар әлі де негізінен алдыңғы жылдардың әлсіздігін көрсетеді. Жаңа есептер жарияланып, инвесторлардың қызығушылығы оралған сайын нарық әдетте мұндай компаниялардың құнын біртіндеп қайта қарастырады. 2026 жылға үмітпен қарағанда, мұндағы табыс алудың негізгі әлеуеті негізінен қайта бағалауға байланысты — шағын компаниялар тек жергілікті ойыншылар ретінде қабылданбай, тұрақты өңірлік бизнестер ретінде бағалана бастайтын сәтке.
Nasdaq Baltic нарығында саудаланатын көптеген компаниялар аналитикалық қамтуға ие емес, сондықтан бағалау эталондары нарық өзінде — техникалық талдауға негізделген тарихи сауда ауқымдары мен мультипликаторлардың қалыпты деңгейге оралуы арқылы қалыптасады.








