Буффеттің стратегиясы жасанды интеллект дәуірінде әлі де жұмыс істейді ме? Міне, екі нарық ардагері осы мәселе жөнінде қалай пікірталасып жатқаны.
Аквамарин қорының менеджері құндылыққа негізделген инвестициялаудың алтын дәуірі аяқталды деп мәлімдеді. Фиделити компаниясында бұрынғы портфель менеджері болған Джордж Нобл да осы пікірталасқа қосылды: ол дәстүрден тыс ойлай алатын адамдар үшін ең жақсы кезеңдер енді ғана басталып жатқанына кәміл сенеді.

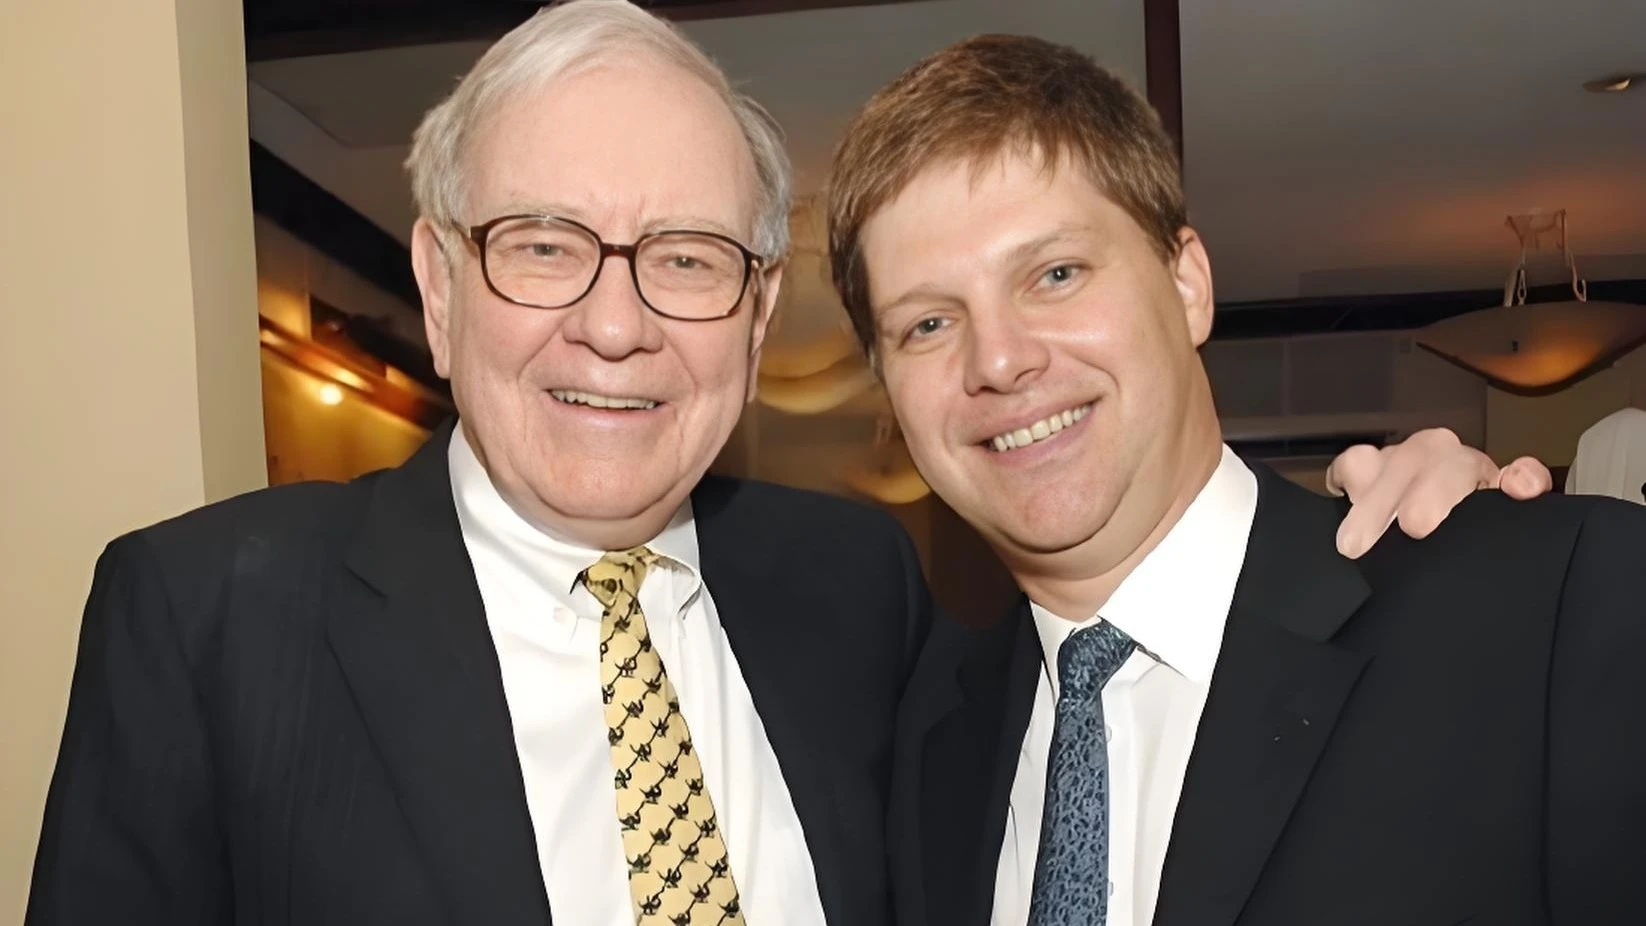
Гай Спиер банк секторынан инвестициялауға көшті, себебі ол Баффетті үлгі тұтады / Фото: Threads / Гай Спиер
Аквамарин қорының басқарушысы және Уоррен Баффетттің ұзақ жылдар бойы белгілі ізбасары Гай Спиер өз қорын жауып, инвесторлардың ақшасын қайтарып жатыр. Ол классикалық құндылыққа негізделген инвестициялау — Баффетттің де, өзінің де стратегиясының онжылдықтар бойы негізі болған тәсіл — енді жұмыс істемейді деп санайды. Нарық ардагері Джордж Нобл нарықта мүлдем керісінше сигналды байқайды: ол белсенді акцияларды таңдау әлі де тиімді деп есептейді.
Құндылыққа инвестициялаудың алтын дәуірі аяқталды
Гай Спиер 470 миллион долларлық активтерді басқарған «Аквамарин» қорының жабылатынын және қаражатты сыртқы инвесторларға қайтарылатынын жариялады. Қордың акционерлеріне арналған жыл сайынғы хатында ол бұл шешімді денсаулық мәселелеріне байланысты қабылдағанын түсіндірді. 2024 жылдың соңында оған агрессивті қатерлі ми ісігі – глиобластома диагнозы қойылды.
Біз қазір қор өсіп, біз мықты позицияда тұрған кезде жиналған капиталды қайтару – ең дұрыс әрекет болар деп шештік. Психологиялық немесе қаржылық құлдырау қаупіне ұшырап, бір-бірімізді айыптауға немесе онжылдықтар бойы қалыптастырған сенімді жоғалтуға әкелуі мүмкін жағдайдан гөрі, мансабымызды биік деңгейде аяқтау әлдеқайда дұрыс.
2007 жылы Баффетпен қайырымдылық түскі асқа билет ұтқан Гай Спиер 28 жыл бойы «Аквамарин» қорын басқарды. Осы уақытта қор шамамен 1 200 % жалпы қайтарымдылық көрсетті және әдетте S&P 500 индексінен озып түсті, алайда соңғы 7–8 жылда эталондық индекстен қалып қойды. Капиталдың қайтарылуынан кейін Aquamarine отбасылық кеңсеге айналуда: Спиер инвестициялауды жалғастырады, бірақ сыртқы капиталсыз.
Гай Спиер банк секторынан инвестициялауға көшті – Бюффеттің беделіне тәнті болғандықтан. Бірақ қазір ол Баффетт пен оның ұзақ жылғы серіктесі Чарли Мүнжер сияқты акцияларды таңдау мамандарын байлыққа жеткізген артықшылықтар енді жоқ дейді. Оның пікірінше, жасанды интеллекттің дамуы кез келген адамға өсімге арналған назардан тыс қалған мүмкіндіктерді оңай табуға мүмкіндік берді.
Құндылыққа инвестициялаудың алтын дәуірі анық әрі қайтарылмайтындай аяқталды. Үлкен тілдік модельдерге (LLM) байланысты маған енді кішігірім талдаушы қажет емес: шығынның аз ғана бөлігіне жасанды интеллект бұл жұмысты әлдеқайда жақсы атқарады. Ал Майкл Штайнхардт, Джордж Сорос пен Джулиан Робертсон сияқты белгілі хедж-фонд менеджерлерінің дәуірі де өткен шақта қалды.
Активті басқарудың ең жақсы уақыты
Алайда басқа нарық қатысушылары акцияларды таңдауда Спираның пессимистік көзқарасын бөліспейді. «Бұл мен соңғы жылдары белсенді басқару үшін көрген ең «бұқалық сигнал"», – деп жазды тәжірибелі инвестор Джордж Нобл Substack-та.
Тәуелсіз қор басқарушысы және бұрынғы Fidelity компаниясының портфель менеджері Нобл белсенді акцияларды таңдаудың «өлімі» туралы әңгіме алғаш рет естіліп отырған жоқ екенін атап өтті. 1999 жылы интернет инвесторлардың ақпараттық артықшылығын жойды деп есептелді; 2007 жылы сандық модельдер бұл мәселені шешті деп санады; ал 2012 жылы пассивті қорлар жеке бағалы қағаздарды іріктеуді мағынасыз етті деп ойлады. Бірақ, деді ол, әр жолы мұндай қорытындылар мерзімінен бұрын жасалған болып шықты.
«Активті басқарудың некрологын дәл ең жаман сәтте қайта-қайта жазғандай болды <...> Дәл барлығы активті басқаруға сенімін жоғалтқан кезде активті басқарушылар соңғы жылдардағы көрсеткіштерінен әлдеқайда жақсы нәтиже көрсетеді»
Ол өз аргументін растау үшін статистикаға жүгінеді: 2025 жылдың алғашқы жартыжылдығында белсенді басқарылатын ірі капиталды акциялық қорлардың 46%-ы S&P 500 индексін басып озды, ал шағын капиталды қорлар арасында тек 22%-ы ғана өз эталонынан төмен көрсетті. Ноблдың айтуынша, бұл шағын компаниялардың акцияларын таңдайтын қор менеджерлері үшін ең жақсы нәтиже.
Noble инвесторлардың дәстүрлі шеңберден тыс ойлануы керек деп есептейді. Оның пікірінше, мәселе мынада: тым көп қор менеджерлері нарыққа бағынды да, портфельдерін іс жүзінде «Ғажайып жетілік» акцияларына ғана қысқартты, ал индекстік қорларға ақшаның мол ағыны теңгерімсіздіктер тудырып, нақты акцияларға бәс тігедітін инвесторларға жаңа мүмкіндіктер ашады.
Пассивті стратегиялар, Нобл атап өткендей, әртүрлі бағалануы мен бизнес сапасы бар компанияларды ажыратпай, бүкіл индексті сатып алады. Активті басқарушы «Magnificent Seven» компанияларының шамадан тыс бағаланған акцияларын ұстамауды таңдауы мүмкін, себебі олар жыл сайын жасанды интеллект инфрақұрылымына жүздеген миллиард доллар жұмсайды, және оның орнына нарықтағы аз танымал сегменттерден идеялар іздейді.
Ешкім P/E қатынасы 5 болатын шағын капиталды энергетикалық компанияларға назар аудармайды. Ешкім темірдей берік балансы бар шикізат өндірушілерге назар аудармайды. Ешкім АҚШ акцияларына тарихи жеңілдікпен саудаланатын дамушы нарықтарға назар аудармайды. Нарықтық артықшылық дәл сол жерде жатыр.
Noble сенімді: өз үй тапсырмасын жасауға дайын, шуды елемей, өздері ойлайтын инвесторлар үшін акцияларды таңдаудың алтын дәуірі келді.








