Еуропа акциялары АҚШ-ты басып озды. Оларды сатып алуға тым кеш емес пе?

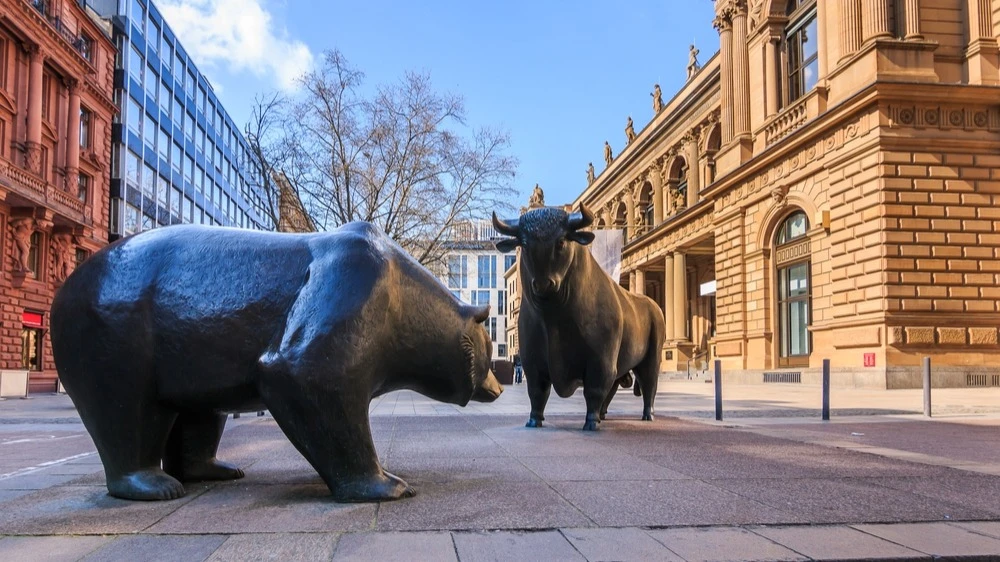
2025 жылдың алғашқы жартысында еуропалық компаниялардың акциялары америкалық нарықтан рекордтық 16% айырмашылықпен озды (долларлық мәнде). Инвесторлар капиталды осы аймаққа көбірек бағыттауда — бұған Еуропа орталық банкінің жұмсақ саясаты мен Германиядағы ауқымды мемлекеттік шығындар себеп. Алайда сарапшылардың бәрі бірдей бұл раллидің екінші жартыжылдықта да жалғасарына сенімді емес.
Егжей-тегжейлі
Bloomberg-тің мәліметінше 2025 жылдың алғашқы жартысында еуропалық акциялар америкалықтарды долларлық мәнде 16%-ға басып озды. Өсім тек акцияларға ғана емес, басқа активтерге де әсер етті: қаңтар-маусым аралығында еуро долларға шаққанда 13%-ға нығайды. АҚШ-тың біртіндеп енгізген сауда тарифтері қазынашылық облигациялардың тартымдылығын төмендетті — сәуірден бастап Германияның мемлекеттік облигациялары олардың табыстылығынан асып түсті. Бұл туралы Bloomberg хабарлайды.
«Біз еуропалық активтерге, әсіресе АҚШ тарапынан өте жоғары сұранысты байқап отырмыз, — дейді Bank of America-ның Лондонда орналасқан EMEA аймағы бойынша акциялар сату бөлімінің басшысы Эрик Кениг. — Бұған дейін Еуропа нарығына кедергі келтірген түрлі қиындықтар болса да, қазір бұл аймақтың ұзақмерзімді әлеуетіне деген сенім артып келеді». Оның айтуынша АҚШ-тағы өзгерістер Еуропада да қозғалыс тудырып, оның перспективаларын күрт және тұрақты түрде жақсартты.
Бұған дейін де Еуропа бірнеше рет жалған өсу белгілерін көрсеткен. Әлі де саяси тұрақсыздық пен қатаң реттеулер инвесторларды шошытады. Алайда биыл Германия «қарыз тежегішінен» бас тартты. Ондаған жыл бойы үнемдеуге негізделген саясат ұстанған ел қазір қарыз алу көлемін арттырып, қорғаныс пен инфрақұрылымға ауқымды инвестиция салуға кірісті — бұл қадамдар нарыққа сенім берді.
Еуро жайлы не белгілі
Еуро соңғы сегіз жылдағы ең ұзақ айлық өсу кезеңіне жақындап қалды. JPMorgan Chase 2025 жылдың соңына дейін еуроның бағамы $1,20 болады деп күтуде (2024 жылдың соңында — $1,04 болған). Jupiter Asset Management-тен Марк Нэш тіпті одан да оптимистік болжам айтты: «Еуро алдағы 6–8 ай ішінде $1,30 деңгейіне жетсе, таңғалмаймын». Ал 2026 жылға оның болжамы — $1,40. Бұл қазіргі деңгейден шамамен 20% жоғары.
Еуропа акцияларынан не күтуге болады
Төмен мөлшерлемелер мен ынталандыру шаралары компаниялардың кірісін өсіруде: АҚШ пен Еуропадағы экономистер 2026 жылы орташа есеппен 10–11% табыс өсімін күтуде. Маусым айында АҚШ нарығы жасанды интеллектке деген қызығушылықтың жаңаруы және тарифтерге байланысты алаңдаушылықтың азаюы нәтижесінде қайта серпілуді бастады. Сонымен бірге, еуропалық акциялар америкалықтармен салыстырғанда 35% дисконтпен саудалануда, Еуропа компаниялары жоғары дивидендтер төлейді, ал байбэк табыстылығы дерлік теңесті.
«Еуропадағы кіріс өсімі АҚШ-тағыдай күшті болмауы мүмкін, бірақ бағалау айырмашылығы өте ауқымды күйінде қалып отыр, — дейді Goldman Sachs-тың жаһандық акциялар жөніндегі бас стратегы Питер Оппенгеймер. — Дивидендтер мен байбэктер артып келеді, бұл Еуропаны жиынтық табыстылық тұрғысынан тартымды аймаққа айналдырады».
Goldman Sachs Asset Management жасаған болжамға сәйкес Еуропадағы өсу тек америкалық активтерден капитал ағынымен емес, аймақтың өз ішіндегі мүмкіндіктермен де байланысты. «Еуропа қазір инвестицияға лайықты көрінеді, көптеген секторлардан тартымды мүмкіндіктер байқалуда, — деп жазды банк. — Біз басты назарымызды тұрақты табыс пен жоғары капитал тиімділігін көрсете алатын компанияларға аударамыз». Әсіресе, банк қорғаныс бюджетіне байланысты компанияларды ерекше атап өтті.
RBC фискалдық ынталандырудан ұтатын секторларды артық көреді — атап айтқанда, қорғаныс өнеркәсібі, шикізат пен банктер. Алайда тарифтер мен валюта тәуекеліне ұшырайтын салалардан сақ болуға шақырады, деп хабарлайды CNBC.
Bank of America стратегтері Себастьян Редлер, Томас Пирс және Андреас Брукнер 27 маусымда еуропалық акциялардың 2025 жылы өсе беруіне күмән келтірді. Олардың айтуынша, Германияның фискалдық шаралары бірден әсер етпейді. Сонымен қатар, жаһандық өсім тарифтердің әсерінен бәсеңдеуі мүмкін, бұл өз кезегінде Еуропа акцияларының тәуекел премиясын арттырады. Бұған қоса, қорғаныс және құрылыс компанияларының бағасы қазірдің өзінде түзеле бастады, ал коммуналдық қызмет көрсететін компаниялар бағасы ақпаннан бері соншалықты шарықтады, енді олардың құны іргелі көрсеткіштерге сәйкес келмейді, деп атап өтті BofA экономистері.








