Еуропаның «Ғажайып жетілігі»: америкалық технологиялық алыптарға жауап
Morning Star мәліметі бойынша, 2025 жылы Еуропа технологиялық секторы америкалық технологиялық алыптармен салыстырғанда әділ бағалануға жақын болып, соншалықты қызып кеткендей көрінбеді. Фото: Милан қор биржасы — Emanuele Cremaschi/Getty Images
Бүгінгі жаһандық қор нарықтары туралы тақырыптар негізінен бірнеше америкалық технологиялық алыптарға шоғырланған, бұл Еуропаны бөлшектенген, циклдық және инновацияға баяу етіп бейнелейді. Freedom24 компаниясының Италиядағы кеңсесінің басшысы Франческо Бергамининің айтуынша бұл көзқарас толық суретті көрсетпейді.
Еуропаның таңы
Еуропаның жетекші компаниялары көзге көрінбеуі мүмкін, бірақ олар жаһандық экономиканың жүрегінде жұмыс істейді. Олар маңызды өнеркәсіптік тоғысу нүктелерін бақылайды, брендтік күші мықты және жартылай өткізгіштер, денсаулық сақтау, электрлендіру, энергетика және қаржы салаларында ұзақ мерзімді өсімді қамтамасыз етеді. Олардың күші зияткерлік меншікке, инженерлік сараптаманың тереңдігіне және реттеушілік позицияға негізделген – бұл артықшылықтар циклдің кез келген фазасында сақталады.
Бұл қасиеттер Еуропалық чемпиондардың стратегиялық маңызы артқан сайын да американдық әріптестеріне қарағанда сақ көбейткіштерде сауда жасайтынын түсіндіруге көмектеседі. Ақша ағындары әдетте тұрақтырақ, баланстары берік, ал бұзушылық туғызатын өзгерістердің тәуекелдері олардың пайдасына қарай ығысқан.
Осы жеті іс бірге алғанда Американың «Ғажайып жетілігіне» Еуропаның жауабын айқын көрсетеді: сәтке аз мән беру, нақты активтерге көбірек сүйену және жаһандық жабдықтау тізбектеріне терең интеграциялану.
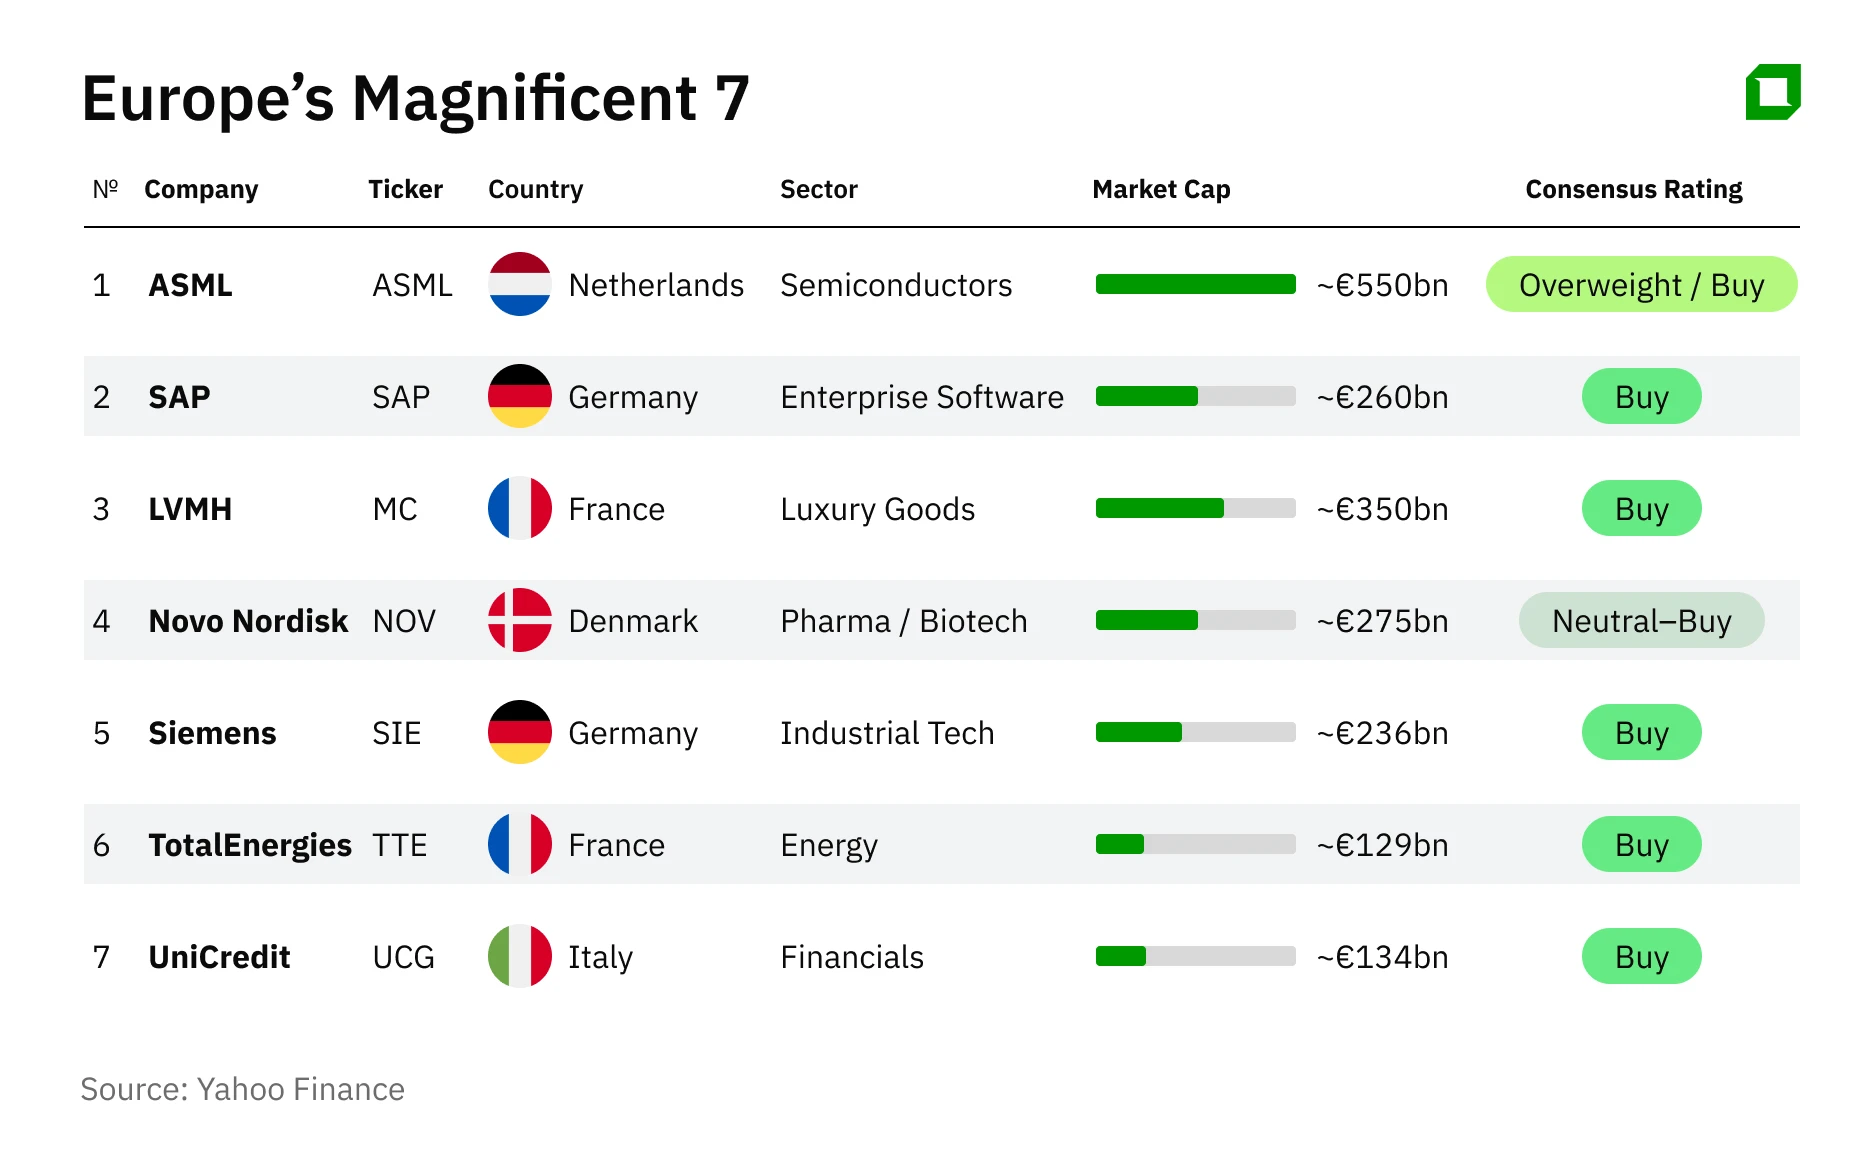
Төмендегі кестеде Еуропаның «Ғажайып жетілігі», олардың үстемдік ететін салалары және нарықтың қазіргі уақытта олардың болашағын қалай бағалайтыны көрсетілген.
ASML (Нидерланды) — Еуропа тәжінің стратегиялық асылы
ASML компаниясының жаһандық жартылай өткізгіштер индустриясында теңдесі жоқ стратегиялық позициясы бар. Компания — EUV (экстремалды ультракүлгін) технологиясын қолданатын литографиялық машиналардың әлемдегі жалғыз коммерциялық өндірушісі [Рентген спектрінің шегіндегі ультракүлгін сәуле — Oninvest ескертуі]. EUV литографиясы жасанды интеллект, дерек орталықтары және жоғары өнімді есептеулерге арналған озық чиптерді өндіруде шешуші элемент болып саналады.
Компания жасанды интеллектке инвестициялық бумнан тікелей пайда көрді. 2025 жылдың екінші жартысында тапсырыс көлемдері күрт қалпына келді, ал басшылық онжылдық соңына дейін кірісті 60 миллиард еуроға дейін жеткізуді мақсат етіп қойды. Пайда маржалары әлемдік өнеркәсіптік технологиялар секторындағы ең жоғары көрсеткіштердің бірі болып қала береді.
2025 жылдың төртінші тоқсанында ASML жасанды интеллектке қатысты капиталдық шығындардың тұрақты өсуі аясында 13,2 миллиард еуроға рекордтық тапсырыстар түскенін хабарлады, бұл талдаушылардың күтуінен айтарлықтай асып түсті. Компания 2026 жылы кірісті 2025 жылғы 32,7 млрд еуродан 34–39 млрд еуроға дейін арттыруды болжайды, бұл жетекші келісімшарттық чип өндірушілердің жоғары сұранысымен қамтамасыз етіледі. Брутто маржалардың жоғары деңгейде қалатыны күтілуде, 2030 жылға арналған ұзақ мерзімді мақсаттар 56–60% құрайды. 12 миллиард еуроға бағаланған акцияларды қайта сатып алу бағдарламасы мен дивидендтің 17%-ға өсуі акционерлердің табысын арттырады.
Аналитиктердің арасындағы консенсус өте оң болып қала береді: ASML экспорттық шектеулердің арқасында геосаяси қорғанысқа ие ұзақ мерзімді өсім актив ретінде қарастырылады. MarketsandMarkets болжамына сәйкес, EUV литография нарығы 2032 жылға қарай шамамен екі есе өсіп, орташа жылдық 11,4% өсім қарқынымен 15,84 млрд доллардан 30,36 млрд долларға дейін ұлғаяды.
SAP (Германия) — бұлт арқылы қайта бағалау тарихы
SAP бұлттық бағдарламалық қамтамасыз етуге жазылым моделіне сәтті көшуінің арқасында қайтадан Еуропаның жетекші ашық технологиялық тобына айналды. Бұл өзгеріс кірісті болжауды жеңілдетіп, акциялардың бірнеше есе өсуіне ықпал етті, нәтижесінде соңғы екі жылда олар Еуропа индекстерінен озып түсті.
2025 жылы бұлттық бизнестің кірісі 21,6–21,9 млрд еуроға жетеді деп күтілуде (жалпы кіріс шамамен 37–38 млрд еуро, ал операциялық пайда 10,3–10,6 млрд еуро аралығында). Аналитиктер орта мерзімді өсімді болжайды: кіріс келесі жылы 10–11%-ға өсіп, 41,4 млрд еуроға дейін жетеді деп күтілуде, ал акцияға түсетін табыс жоғары маржалы бұлттық кірістердің арқасында шамамен 18%-ға өседі. Орта мерзімде тәуелсіз болжамдар бойынша табыстың жылына шамамен 13–14%-ға, кірістің жылына шамамен 10–11%-ға өсуі және үш жыл ішінде меншікті капиталдың қайтарымы шамамен 18%-ға жетуі күтіледі. SAP-тың бұлттық тапсырыстары айтарлықтай өсті, бұл макроэкономикалық белгісіздік жағдайында бизнестің төзімділігін көрсетеді.
Талдаушылар әдетте жарылғыш өсімнен гөрі тұрақты пайда өсімін күтеді.
LVMH (Франция) — сән индустриясының алып компаниясы
LVMH әлемдегі ең ірі сәнді тауарлар тобы болып қала береді, 2025 жылы кірісі 80,8 млрд еуроны, ал қайталанатын операциялардан түскен операциялық пайдасы шамамен 17,8 млрд еуроны құрайды, бұл әлсіреген жаһандық сұранысқа қарамастан мықты маржаларды көрсетеді. Бос ақша ағыны шамамен 11 миллиард еуро деңгейінде мықты болып қалды, бұл дивидендтерді төлеуге және баланстың икемділігін сақтауға мүмкіндік береді. Пандемиядан кейінгі ең жоғары көрсеткіштермен салыстырғанда өсім бәсеңдегенімен, топ баға белгілеудегі ерекше күштен, әсіресе ең табысты сегменті – Киім және былғары бұйымдар саласында – пайда көруді жалғастыруда.
Аймақтар бойынша динамика әртүрлі болды: АҚШ пен Еуропада салыстырмалы тұрақтылық байқалды, ал Азияда — әсіресе Қытайда — әлсіздік сақталды. Басқарушылар 2026 жылға сақтықпен қарап, көлемді өсіруден гөрі брендтерге инвестиция салу мен маржа тәртібін басты назарға қояды.
Талдаушылар 2026 жылдан бастап біртіндеп қалпына келуді күтеді: тұтынушылар сұранысы қалыпты деңгейге оралған сайын органикалық кіріс төменгі бір таңбалы өсім көрсетіп, маржа орташа деңгейде ұлғаяды. LVMH импульстік акциялар санатынан (яғни инерциямен өсетін — Oninvest ескертпесі) сапалы «компаундер» санатына ауысты — азырақ серпінді, бірақ құрылымдық тұрғыдан әлі де үстем.
Novo Nordisk (Дания) — өсім және құбылмалылық
Novo Nordisk Еуропадағы ең ірі денсаулық сақтау компанияларының бірі болып қала береді, қант диабеті мен семіздікті емдеу саласында мықты көшбасшылыққа ие — халықтың қартаюы мен метаболикалық аурулардың өсуіне байланысты осы санаттарда құрылымдық сұраныс жоғары. 2025 жылы компания шамамен 309,1 млрд DKK кіріс және 41,3% операциялық маржа туралы хабарлады, бұл оның ақша ағынын өндірудегі ерекше қабілетін және капиталдың қайтарымы бойынша сала көшбасшылығын айқындайды.
Акция бағасы бұрынғы ең жоғары деңгейден түзетілгенімен — келесі буын дәрілердің нәтижелеріне қатысты инвесторлардың сақтық танытуынан — негізгі көрсеткіштер әлі де тартымды болып отыр. Бос ақша ағынын конверсиялау деңгейі жоғары, бұл өсіп келе жатқан дивидендтерді (қазіргі кірістілік шамамен 1,5–2%) және акцияларды қайта сатып алу бағдарламаларын қолдауға мүмкіндік береді. Балаңс көрсеткіштері мықты күйінде қалуда: жаһандық фармацевтикалық стандарттарға сәйкес қарыз деңгейі сақ және ғылыми-зерттеу мен таңдамалы сатып алуларды қаржыландыруға жеткілікті мүмкіндік бар.
Біз орта мерзімді кезеңде GLP-1 және оған іргелес терапияларда нарық үлесінің өсуі мен көршілес терапевтік салаларға кеңею арқасында табыстың екі таңбалы өсімін күтуді жалғастырамыз. Келісімді болжамдар клиникалық катализаторлардың соңғы әлсіреуін ескере отырып та, алдағы екі-үш жылда EPS-тің жылына 10–15%-ға өсуін болжайды.
Құрылымдық сұранысы, қызығатындай маржалары және тұрақты ақша ағындары бар әлемдік деңгейдегі денсаулық сақтау компаниясы — қысқа мерзімді ауытқулар ұзақ мерзімді өсу траекториясын жоққа шығармайды.
Siemens (Германия) — Еуропаның өнеркәсіптік тірегі
Siemens 2025 жылы 78,9 млрд еуро кіріспен Еуропаның жетекші өнеркәсіптік технологиялар тобы болып қала береді. Бос ақша ағыны мықты болып қала береді, бұл дивиденд төлемдерін және мақсатты акцияларды қайта сатып алуды қамтамасыз етеді, ал таза қарыздың орташа деңгейі баланстың икемділігін сақтайды.
Кейбір өнеркәсіптік сегменттердегі циклдық әлсіздікке қарамастан, зауыттық автоматтандыруға, өнеркәсіптік Интернетке (IoT) және ақылды желілерге сұраныс алдағы жылдары орташа бір таңбалы табыс өсімін және маржаның біртіндеп ұлғаюын қамтамасыз етеді. Біз автоматтандыру мен энергия тиімді инфрақұрылымдағы құрылымдық үрдістердің қолдауымен 2027 жылға дейін акцияға түсетін пайданың жылдық 5–8%-ға өсетінін болжаймыз.
Теңгерім тұрғысынан Siemens-тің EBITDA-ға қатынасы бойынша таза қарызы орташа деңгейде, бұл өндірісті цифрландыру, ақылды желілер және тұрақты инфрақұрылым сияқты ұзақ мерзімді өсу салаларына инвестиция салған кезде де қаржылық икемділікті сақтайды. Бағдарламалық қамтамасыз етуге бағытталған өнеркәсіптік өнімдерге көшу табыстың сапасын жақсартуды жалғастырып, қызметтер мен бағдарламалық қамтамасыз етудің жалпы сатылымдағы үлесін 40%-дан асырады.
Siemens берік іргетастарды, мықты ақша ағынын және ұзақ мерзімді өнеркәсіптік өсімді ілгерілетуші факторларға қол жеткізуді біріктіріп, оны Еуропалық өнеркәсіптік экономиканың негізгі құрылымдық активіне айналдырады.
TotalEnergies (Франция) — ақша ағыны және трансформация
TotalEnergies Еуропаның ең ірі интеграцияланған энергетикалық компанияларының бірі болып қала береді, дәстүрлі мұнай және газ бизнесін тұрақты түрде кеңейіп келе жатқан төмен көміртекті портфельмен біріктіреді. 2025 жылдың алғашқы тоғыз айындағы кірістер 136,4 млрд долларды, ал операциялық ақша ағыны шамамен 16,9 млрд долларды құрады, бұл жоғары бір таңбалы (шамамен 5–6 %) дивиденд табысын қамтамасыз етеді. Жоғары еркін ақша ағыны компанияға акция иелеріне дивидендтер мен акцияларды қайта сатып алу арқылы тұрақты түрде капитал қайтаруға және сұйытылған табиғи газ (LNG), күн және жел энергетикасы саласындағы өсуді қаржыландыруға мүмкіндік берді.
Негізгі фактор – пайданың әртараптандырылған бөлінісі: LNG және жаңартылатын энергия көздері қазір мұнай өндірумен қатар елеулі үлес қосып, тауар бағаларына таза тәуелділікті азайтады. Дисциплиналы капитал бөлу — оның ішінде көміртегі интенсивтілігін уақыт өте келе төмендетуге берілген міндеттеме — табыс табуды және энергетикалық трансформацияға қатысуды қалайтын инвесторларды тартады.
Аналитиктер әдетте 2026–27 жылдары сұйытылған табиғи газға (LNG) сұраныстың артуы мен жаңартылатын энергия жобаларының экономикасының жақсаруы арқасында пайданың орташа өсуін болжайды. Консенсус модельдері мұнай бағасының орташа төмендеуіне қарамастан ақша ағындарының тұрақтырақ болатынын көрсетеді, ал брокерлердің көпшілігінің ұсыныстары «Сатып алу»/«Жоғары өнімділік» деңгейінде болып, мақсатты бағалар қазіргі деңгейден өсуді болжайды.
TotalEnergies мықты ақша ағынын жасау, тартымды табыс және энергетикалық трансформациядағы тартымды позицияны біріктіреді — бұл Еуропалық энергетикалық акциялар арасында тұрақтылық пен алға жылжудың сирек кездесетін үйлесімі.
UniCredit (Италия) — сектордағы мықты серпін
UniCredit тек Италияның жетекші қаржы институты ғана емес, сонымен қатар жоғары табыстылықты, мықты капиталды және өсіп келе жатқан іскерлік ауқымды біріктіретін Еуропадағы ең тартымды банктік оқиғалардың біріне айналды. 2024 жылғы қаржылық жылдың соңында топ рекордтық 9,7 миллиард еуро таза пайда көрсетті, Бұл көрсеткіш өткен жылғы көрсеткіштен сәл жоғары, әртараптандырылған табыстар — шамамен 14,4 млрд еуро таза пайыздық табыс пен шамамен 8,1 млрд еуро комиссиялық табыс — және шамамен 38% шығын-табыс коэффициенті аясында операциялық тиімділікті айқындайды. 2024 жылы таза материалдық капиталға қайтарымдылық (RoTE) 17,7%-ға жетті, ал CET1 коэффициенті 13% болғанда 20%-дан асты — бұл Еуропалық банктер үшін мықты көрсеткіш.
2025 жылға сәтті басталу қарқынды сақтады: 2025 жылдың алғашқы жартыжылдығында таза пайда шамамен 6,1 млрд еуроны құрады, оның ішінде екінші тоқсанда 3,3 млрд еуро, және банк жылға арналған болжамын көтеріп, таза пайданы шамамен 10,5 млрд еуроға және RoTE көрсеткішін шамамен 20%-ға дейін күтеді. UniCredit сондай-ақ көпжылдық стратегиясы аясында 2027 жылға қарай таза пайданы кемінде 11 млрд еуроға жеткізу амбициясын растады, оны тұрақты капитал генерациясы мен 2025–2027 жылдары акционерлерге 30 млрд еуро бөлу арқылы қолдайды.
Активтер сапасы жоғары деңгейде қалуда: жалпы өтелмеген несиелердің (NPE) үлесі шамамен 2,6% және тәуекел шығындарының төмен құны, ал капитал көрсеткіштері (CET1 pro forma шамамен 16%) еуроаймақ банктерімен салыстырғанда төзімділікті көрсетеді. Батыс, Орталық және Шығыс Еуропадағы әртараптандырылған қатысуы, қатаң балансы және комиссиялық негіздегі бизнестің өсуі әрі қарай өсуге деген күтулерді қолдайды.
UniCredit еуропалық ауқымды өсіп келе жатқан табыстылық пен акционерлердің кірісімен үйлестіріп, банктерге тән қорғаныс сипаттамасы мен стратегиялық іске асыруға негізделген тартымды орта мерзімді өсімді ұсынады.
Еуропа стратегиялық активтер нарығы ретінде
Еуропаның «Ғажайып жетілігі» Силикон алқабы сияқты көп шу тудырмауы мүмкін, бірақ олар, бәлкім, тұрақтырақ нәрсені ұсынады: маңызды салалардағы көшбасшылық, әлемге әйгілі брендтер, тұрақты ақша ағындары және ұзақ мерзімді құрылымдық өсу үрдістеріне қатысу. Алдыңғы қатарлы жартылай өткізгіштер мен корпоративтік бағдарламалық қамтамасыз етуден бастап сәнді тауарлар, денсаулық сақтау, өнеркәсіптік автоматтандыру және энергетикалық ауысымға дейін бұл компаниялар әлем бойынша ауқымдылықты, инновацияны және стратегиялық ықпалды біріктіреді.
Инвесторлар үшін олардың тартымдылығы тек тұрақтылықта ғана емес, сонымен бірге мықты негіздерге негізделген тұрақты өсімде де жатыр. Еуропаның корпоративтік көшбасшылары технологиялық өзгерістерден, электрлендіруден, денсаулық сақтауға сұраныстың өсуінен және премиум нарықтарының кеңеюінен пайда көруге жақсы позицияда. Тұрақтылық пен ұзақ мерзімді құндылық жасауға барған сайын көбірек мән беретін әлемде осы жеті компания Еуропаның сенімділік пен мүмкіндікті ұсына алатынын көрсетеді, оның нарық көшбасшылары тек тұрақты ғана емес, сонымен бірге стратегиялық тұрғыдан маңызды және әрі қарай өсуге дайын екенін дәлелдейді.








