Гонконгке апаратын жол: Қазақстандағы теміржолдар Қытай инвесторларын тарта ала ма?
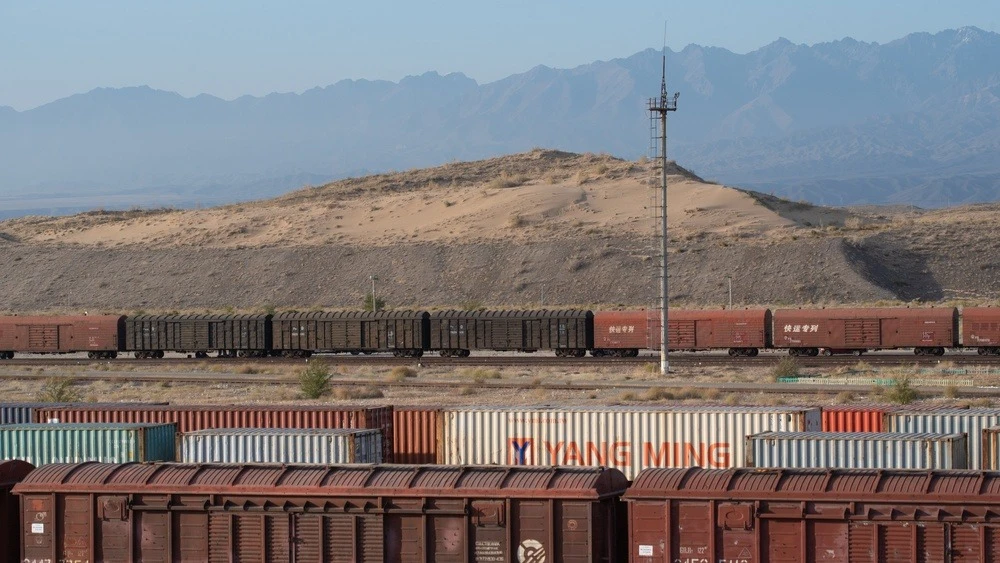
Қазақстан темір жолы транзиттік жүктерге қазіргі қызығушылықты пайдалана отырып, Гонконгта IPO өткізуді жоспарлап отыр.
«Қазақстан Темір Жолы» (KTZ), елдің теміржол операторы, жыл соңына дейін Гонконг қор биржасында тізімге енуі мүмкін. Себептерінің қатарында оның жоғары қарыз деңгейі мен қытайлық инвесторлардың компанияға ықтимал қызығушылығы бар.
Офертаның мәліметтері ресми түрде жарияланған жоқ. Bloomberg мәліметі бойынша, компания шамамен 1 миллиард доллар тартуды жоспарлап отыр. Офертаның ең көп көлемі компания капиталының 25%-ына тең деп бағаланады. Бұған дейін агенттік дереккөздерге сілтеме жасап, компанияны 10 миллиард долларға бағалаған болатын.
Қызыл аймақ
«Биыл қарызды өтеу және ірі жобаларды аяқтау үшін IPO өткізуді жоспарлап отырмыз», – деді KTZ Басқарма төрағасының орынбасары Ерлан Қойшыбайев. Оның айтуынша, компанияның қазіргі номиналды қары зы 4,7 трлн теңге (10,2 млрд АҚШ доллары – бұл көрсеткіш компанияның жалпы бағалануымен салыстырылады), міндеттемелерінің жартысынан астамы шетелдік валютада.
KTZ – Қазақстан теміржол желісінің монополиялық операторы және елдің жетекші жүк және жолаушылар тасымалдаушысы. Холдингке тасымалдау операторлары мен инфрақұрылымдық бөлімдерден басқа, екі теңіз порты, логистикалық терминал операторы, «Әскери теміржол күзеті», «TransTelecom» провайдері және басқа да компаниялар кіреді. Компанияның амбициялық инвестициялық бағдарламасы бар: KTZ 2030 жылға дейін 15 миллиард АҚШ долларына дейін инвестиция салуды жоспарлап отыр. KTZ-дің жалғыз иесі – Қазақстанның мемлекеттік байлық қоры «Самұрық-Қазына».
2024 жылы көлік секторындағы бюджеттік шығындарға аудит жүргізген Жоғарғы аудит палатасының төрағасы Аликхан Смаилов KTZ өз қаржылық міндеттемелерін орындауға қауқарсыз екенін және несие тәуекелі бойынша «қызыл» аймақта тұрғанын атап өтті. Оның айтуынша, қарыз өсіп келеді, оның жартысына жуығы бұрынғы міндеттемелерді қайта қаржыландыруға жұмсалады. Негізгі себеп – 2020–2023 жылдар аралығында KTZ-дің жалпы жүк айналымының 73%-ы өзіндік құнынан төмен тарифтермен тасымалданған, ал барлық шығындар негізінен транзит кірістері есебінен жабылады.
Соңғы үш жылда реттелетін теміржол жүк тасымалы тарифтері екі есе өсті, ал 2025 жылы олар үш рет көтерілді. Консолидтелген қаржылық есептілікке сәйкес, компанияның кірісі 27,4%-ға өсіп, 2,76 триллион теңгеге ($5,3 млрд, жыл бойғы орташа айырбас бағамы бойынша) жетті, ал таза пайда екі еседен астам артып, 343,6 млрд теңгеге ($658,8 млн) жетті.
Компанияның қарыз жүктемесі қазіргі уақытта EBITDA-ның төрт есесіне таяп қалды, бұл айтарлықтай жоғары көрсеткіш, бірақ кейбір басқа теміржол компанияларының көрсеткішімен салыстыруға болады, – деп атап өтті Freedom Finance Global компаниясының талдаушысы Данияр Оразбаев. Мысалы, Moody's Ratings мәліметі бойынша АҚШ-тың ашық акционерлік қоғамы Union Pacific-тің қарыз бен EBITDA арақатынасы 2,8-ге тең, ал мемлекеттік SNCF (Франция) компаниясының арақатынасы 9,8-ге тең және ол A1 рейтингісіне ие.
KTZ-дің қарыз жүктемесі халықаралық рейтингтік агенттіктерді аса алаңдатуға негіз бермейді, себебі олар компанияға үкіметтің қолдауына сенімді. 2025 жылдың ақпан айында Moody's KTZ-дің ұзақ мерзімді рейтингін Baa2 деңгейінде растады (инвестициялық деңгейдің төменгі сатыларының бірі), және оны Қазақстанның немесе Samruk-Kazyna-ның мемлекеттік рейтингін көтеру жағдайында жоғарылату мүмкін екенін атап өтті. Fitch Ratings атап өткендей, KTZ-нің айтарлықтай қарызына қарамастан, оның жартысынан астамы мемлекет пен оның агенттіктерінің меншігінде.
«Қарыз өзі бойынша инвесторларды тартуға үлкен кедергі емес, егер бұл фактор компанияны бағалау кезінде әділ ескеріліп, мысалы, акциялар ұқсас компанияларға қарағанда белгілі бір жеңілдікпен ұсынылса», – деп есептейді Оразбаев.
Сәуірде KTZ халықаралық инвесторлардың қызығушылығын бағалау мақсатында 1 миллиард долларлық еврооблигациялар шығарды: сұраныс ұсыныстан шамамен төрт есе артық болды. Қазақстан Ұлттық экономика министрлігінің Қоғамдық кеңесінің төрағасы Елдар Шамсутдинов сол кезде бұл компанияға қатысты корпоративтік тәуекел үстемақысы іс жүзінде жойылғанын атап өтті: инвестициялық деңгейдегі рейтингісі бар Қазақстан нарыққа сирек шығады, сондықтан ұсыныстың тапшылығы спредтерді тарылтуда.
Неге Қытай?
Гонконг «Қазақстан Темір Жолы» компаниясының бастапқы жария ұсынысын (IPO) өткізетін халықаралық алаңдардың біріне айналуы мүмкін – бір жыл бұрын негізгі орын ретінде Лондон қарастырылып жатты. Қытайдағы «Самұрық-Қазына» өкілдік басшысы Сакен Мұратов KTZ қытайлық инвесторлар үшін ерекше қызығушылық тудыруы мүмкін екенін айтты, себебі компания «Орта дәліз» деп аталатын Транс-Каспий халықаралық тасымал дәлізінің негізгі буыны болып табылады. Оның айтуынша, «дәстүрлі» түрде тауарлардың 96%-ы Қытайдан Еуропаға теңіз арқылы тасымалданады. Алайда «соңғы айлардағы геосаяси жағдайлар» бұл бағыттың осал болуы мүмкін екенін көрсетті. Сонымен қатар Мұратов теңіз арқылы жеткізу шамамен екі айға созылса, KTZ жүкті 14 күнде Еуропаға жеткізе алатынын атап өтті. Eurostat мәліметі бойынша, Еуропаға импортталатын қытай тауарларының жалпы құны 500 миллиард еуродан асады.
Транскаспий халықаралық көліктік бағыты Қытай, Қазақстан, Каспий теңізі, Әзірбайжан, Грузия, Түркия арқылы өтіп, әрі қарай Еуропа елдеріне жалғасады. 2025 жылы осы бағыт бойынша 4,12 миллион тонна жүк тасымалданды – бұл Қытай мен Еуропа арасындағы барлық теміржол транзитінің шамамен төрттен бір бөлігін құрайды. Қыркүйекте Қазақстанның вице-премьер-министрі Серік Жұмағарин Қытайдан Ресейді айналып өтетін теміржол транзиті алдағы жылдары 7–10 миллион тоннаға дейін өсетінін мәлімдеді.
Транзит көлемін арттыру – Қазақстанның басты басымдықтарының бірі: үкімет 2026 жылға қарай ел арқылы өтетін жалпы транзит көлемін 65%-ға арттырып, 55 миллион тоннаға жеткізуді мақсат етіп қойды. Алайда ақпанда Президент Қасым-Жомарт Тоқаев бұл мақсаттың орындалуы «көршілес мемлекеттердің мүмкіндіктері мен жоспарларына» байланысты шектеулерге байланысты күмән тудыратынын айтты. Сонымен қатар Қазақстанда тек екі теңіз порты бар, олардың ірісі Ақтау лайлану қаупіне ұшырауда. Теңіздің екінші жағында да қиындықтар бар: Дүниежүзілік банк сарапшылары Баку (Алят) порты негізінен Түрікменстаннан келетін жүктерді қабылдауға бағытталғанын атап көрсетеді.
Басқа елдер де қытай транзиттік саудасына бәсекелесуде: Қырғызстан мен Өзбекстан Қытаймен бірге шамамен 4,7 миллиард доллар тұратын жаңа теміржол желісін салу үстінде, ол тауарларды Еуропаға жеткізу уақытын 10 күнге дейін қысқартады деп күтілуде. Осы бағыттың өткізу қабілеті жылына 15 миллион тоннаға бағаланады – бұл сол уақытта Орта дәліз арқылы тасымалдау жоспарланған көлемге шамамен сәйкес келеді. Алайда 2030 жылға қарай, құрылыс аяқталатын кезде, талдаушы Данияр Оразбаевтың айтуынша, тасымалдау дәліздерінің құрылымы өзара алмастырушы емес, толықтырушы сипатқа ие болады.
Үкіметтік қолдау ма әлде IPO ма?
Теміржол монополиясын мемлекеттік басқаруға беру туралы алғашқы талқылаулар шамамен 16 жыл бұрын басталды – және қазір кідірістердің жалпы санын есептеп отыру қиын. Өткен күзде «нарыққа қолайлы терезе ашуға мүмкіндік беру үшін» кейінге шегеру туралы ең соңғы хабарландыру жасалды.
Кез келген табиғи монополия мемлекеттік қолдауға қатты тәуелді – сол қолдауды алу үшін мәселелерді айқын көрсету қажет, ал инвесторларды тарту үшін жетістіктер туралы есеп беру керек, – дейді Aricapital Asset Management компаниясының инвестициялық стратегі Сергей Суверов: «IPO – мемлекеттік қолдау шектеулі болған кезде компанияны қаржыландырудың баламалы тәсілі; бұл күрделі әрі салыстырмалы түрде қымбат процесс. Егер мемлекеттік қолдау жеткілікті болса, орналастыруды шексіз мерзімге дейін кейінге қалдыруға болады.»








