«Құн мен тәуекелдің негізгі көзі»: Уолл-стриттің жетекші технологиялық оптимисі SpaceX-ті бағалайды
Wedbush сарапшысы компанияның құнын 2,5 триллион доллар деп бағалады — бұл оның нарықтық капитализациясынан 400 миллиард долларға жоғары.
Wedbush сарапшысы Дэн Айвз SpaceX акцияларын бағалауды бастап, дереу оларды сатып алуды ұсынды (сатып алу рейтингі), деп хабарлайды Barron's. Айвз әрбір акцияға 190 долларлық мақсатты бағаны белгіледі: бұл 30 маусымдағы жабылу бағасынан шамамен 12 пайызға өсуді білдіреді және бүкіл компанияның құнын 2,5 триллион долларға бағалайды. Салыстыру үшін, сауда кезінде оның нарықтық капитализациясы шамамен 2,1 трлн долларды құрады.
SpaceX акциялары 1 шілдедегі сауда кезінде 6%-дан астамға төмендеп, шамамен 160 долларға дейін түсті.
Мәліметтер
«Біз SpaceX-ті технологиялық нарықтағы ең бірегей активтердің бірі деп санаймыз, ол үш негізгі сегментте мықты позицияға ие: Starlink [сателлиттері] байланыс саласындағы табысты қамтамасыз етіп жатқанда, ал [Starship] зымырандары сұранысты арттырып отыр, ал [Colossus] дерек орталықтарына келісімдер ағыны да өсіп келеді», – деді сарапшы.
Айвздің айтуынша, SpaceX компаниясының ғарышқа ұшыру сегменті шамамен 66 миллиард долларға бағаланады. Starlink спутниктік интернет қызметі, қазірдің өзінде 10 миллионнан астам абоненті бар және жыл сайын миллиардтаған доллар пайда әкелетін, шамамен 600 миллиард долларға бағаланады. Алайда компанияның құндылығының ең үлкен үлесі оның жасанды интеллект бөлімінде шоғырланған — шамамен 1,8 триллион доллар. Аналитиктің болжамынша, SpaceX-тің жасанды интеллекттен түсетін табысы 2028 жылға қарай 80 миллиард доллардан асады — және бұл компанияның жасанды интеллект деректер орталықтарын орбитаға шығаруынан бұрынғы көрсеткіш.
Старшиптің құны
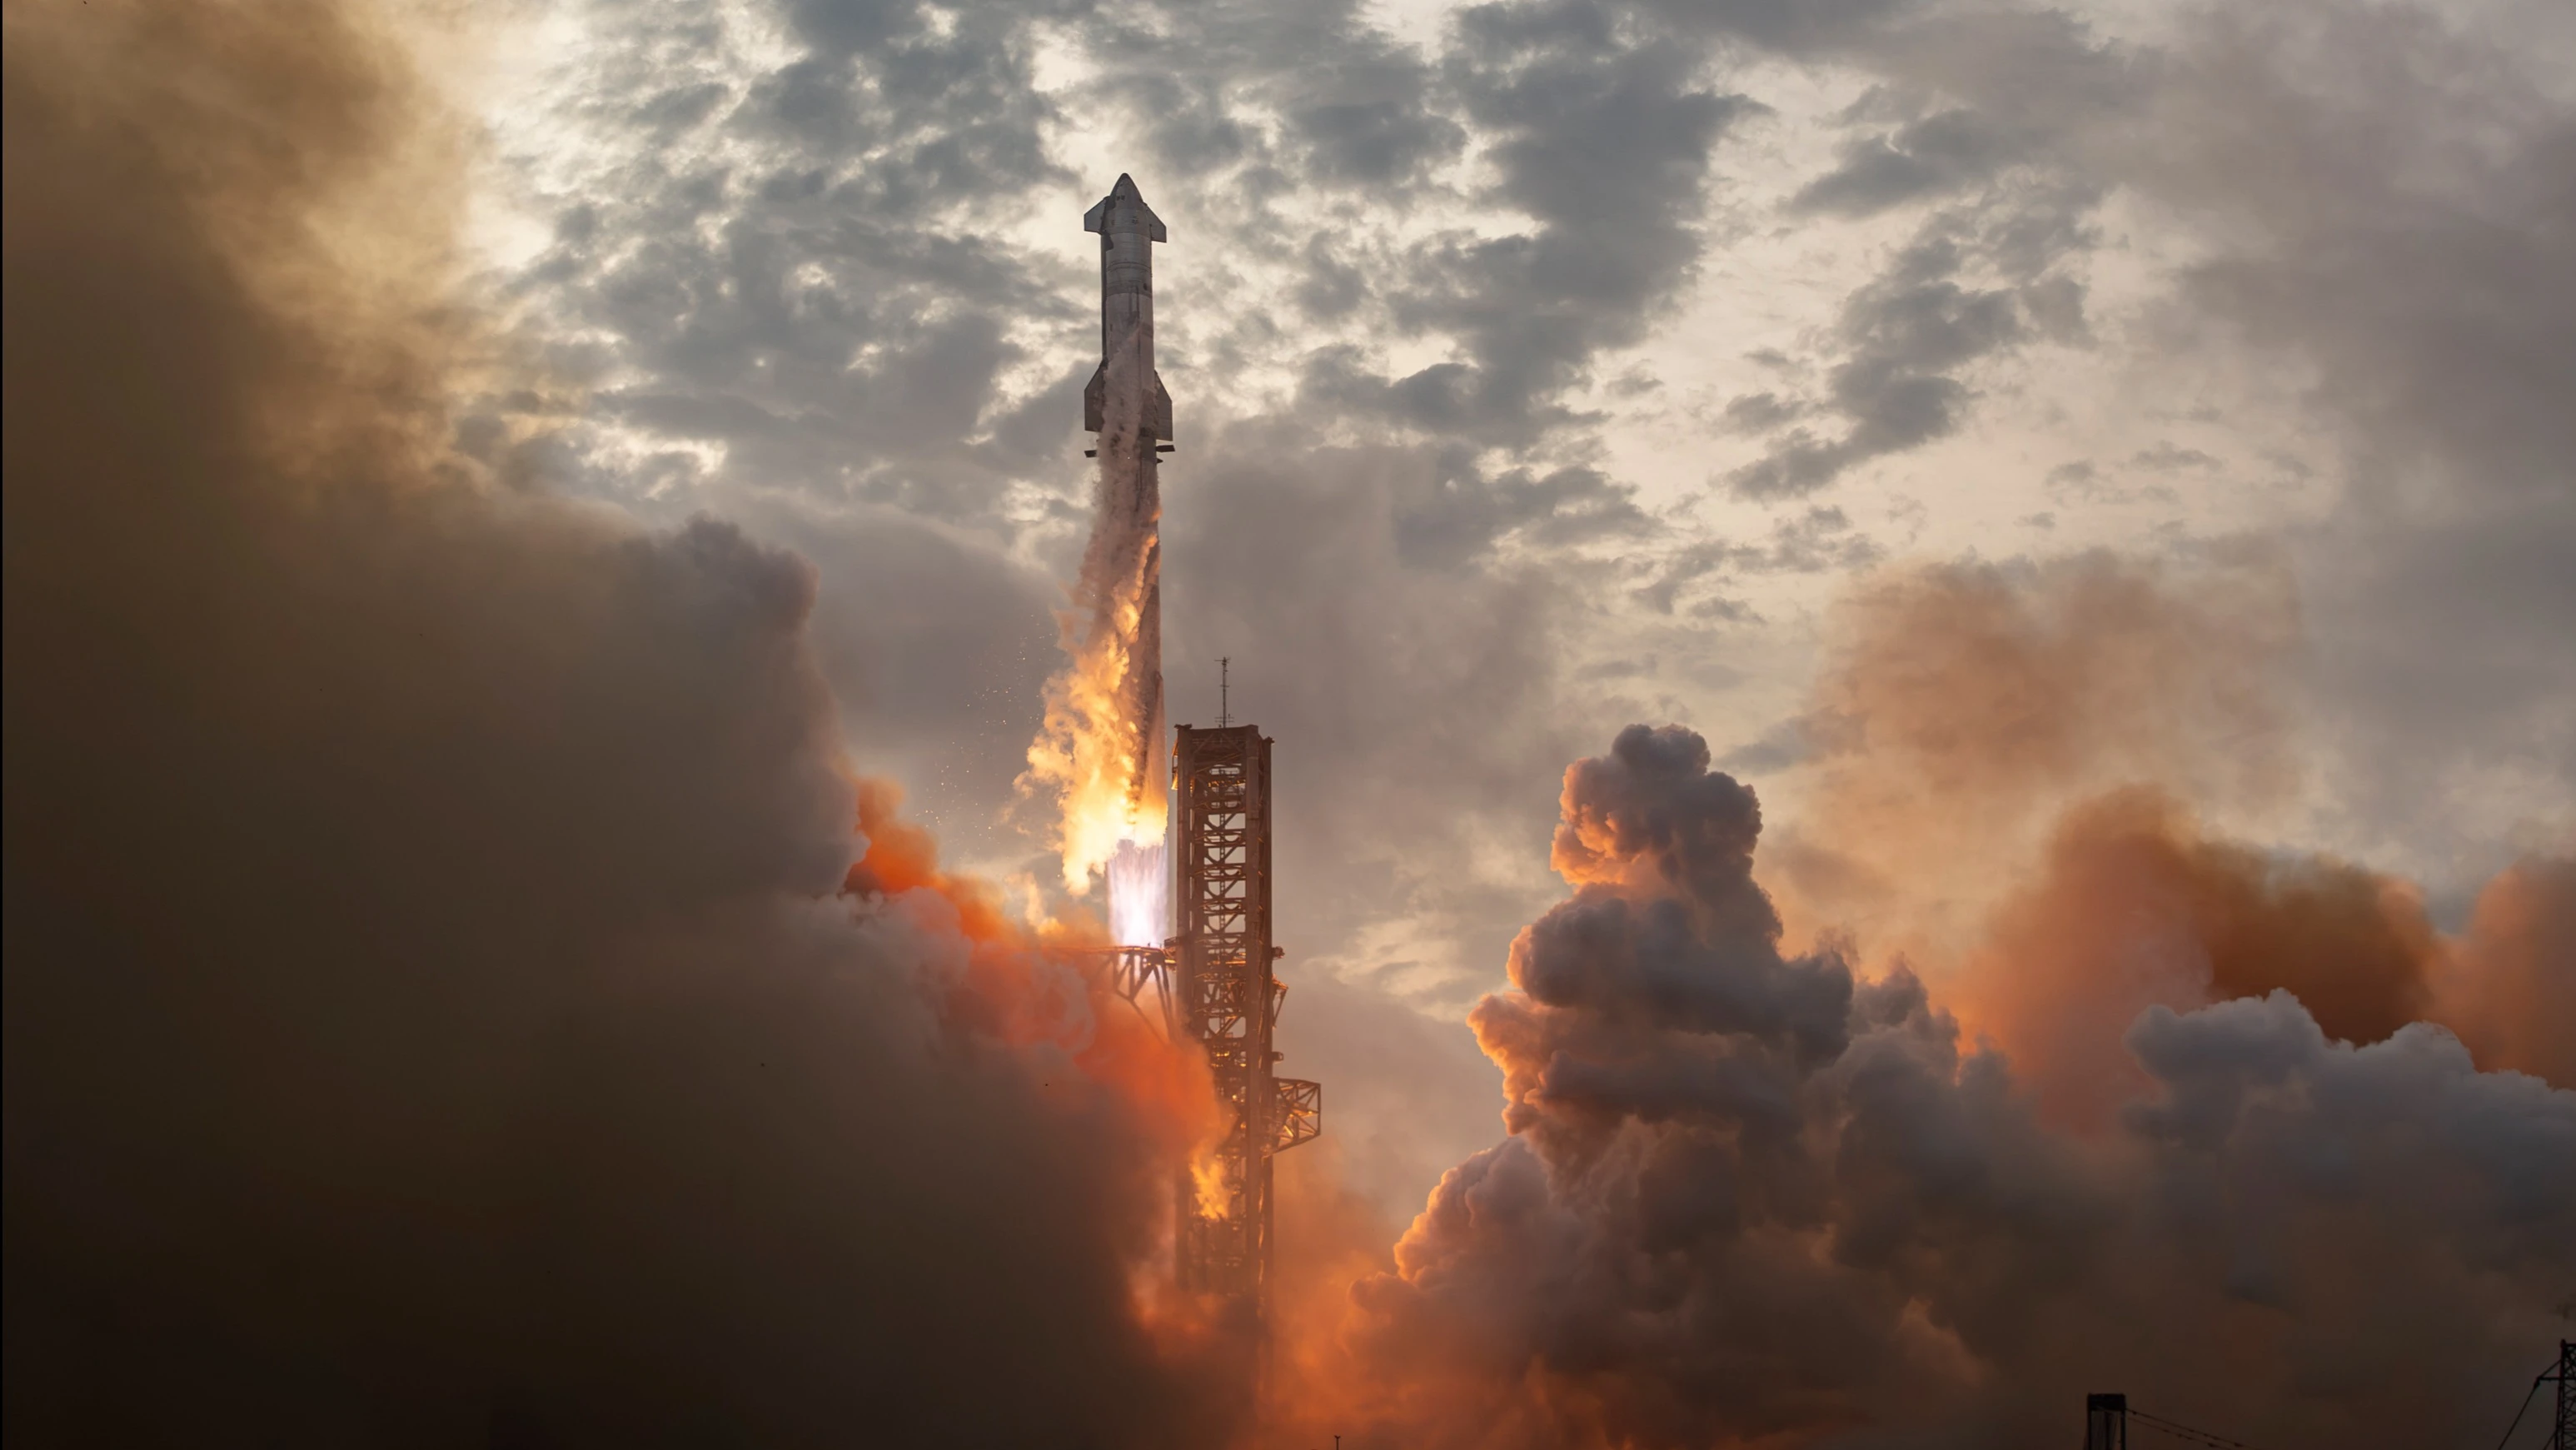
Сонымен бірге Айвс SpaceX-тің болашақтағы барлық жетістіктері — оның ішінде жасанды интеллект саласындағы амбициялары да — тікелей Starship жобасына тәуелді екенін ерекше атап көрсетеді. Жаңа зымыран Falcon 9-мен салыстырғанда ғарышқа жүк жеткізу шығынын 90 пайызға азайтуға арналған. Barron's мәліметі бойынша, мұндай айтарлықтай шығын азайту коммерциялық жобалардың кең спектріне, соның ішінде орбиталық деректер орталықтарын орналастыруға мүмкіндік ашады.
SpaceX-тің болашақтағы бүкіл іскерлігі Starship-ке тәуелді — ол келесі буындағы Starlink спутниктері, орбиталық жасанды интеллект шоғыры, Artemis айға қону аппараты немесе қаржылық модельдерге енгізілген шығындар мен сыйымдылықтағы айтарлықтай секіріс болсын, — деп қосты Айвз. — Бұл ғарыш кемесі франшизаның жалғыз негізгі құн көзі ғана емес, сонымен бірге ең үлкен тәуекелі де болып табылады.»
Жүйенің әлі толық жұмыс істеу қабілетіне жеткеніне күмән бар: бүгінге дейін SpaceX Starship-тің бар-жоғы 12 сынақ ұшырылымын ғана жүзеге асырды, ал келесі ұшырылым бірнеше аптадан кейін күтілуде.
Басқа талдаушылар не ойлайды
Рекордтық IPO-дан кейін шамамен үш апта өткен соң SpaceX 12 талдаушының рейтингін алды, олардың жетісі акцияларды сатып алуды ұсынады, деп хабарлайды Barron's. Тағы үшеуі акцияларды ұстауды (Hold), ал екеуі сатуды (Sell және Underweight) ұсынады. Орташа консенсус баға нысанасы шамамен 240 АҚШ долларын құрайды, бұл қазіргі деңгейден 41 пайызға өсу әлеуетін көрсетеді.
Айвс сондай-ақ Tesla — Илон Масктың тағы бір компаниясының — ұзақ мерзімді қолдаушысы ретінде де белгілі. Ол оның акцияларына «Сатып алу» рейтингін сақтайды және мақсатты бағасын 600 долларға белгілейді, бұл Уолл-стриттегі ең жоғары көрсеткіш.








