Келесі екі жыл ішінде инвесторлар қай жасанды интеллект компанияларынан аулақ болғандары дұрыс болатынын анықтайды — Джим Чанос
Танымал қысқа сатушы болашақ 18–24 ай ішінде қазіргі уақытта әлеуетті технологиялық көшбасшылар деп саналатын кейбір компаниялар капитал тартуда қиындықтарға тап болады деп есептейді.

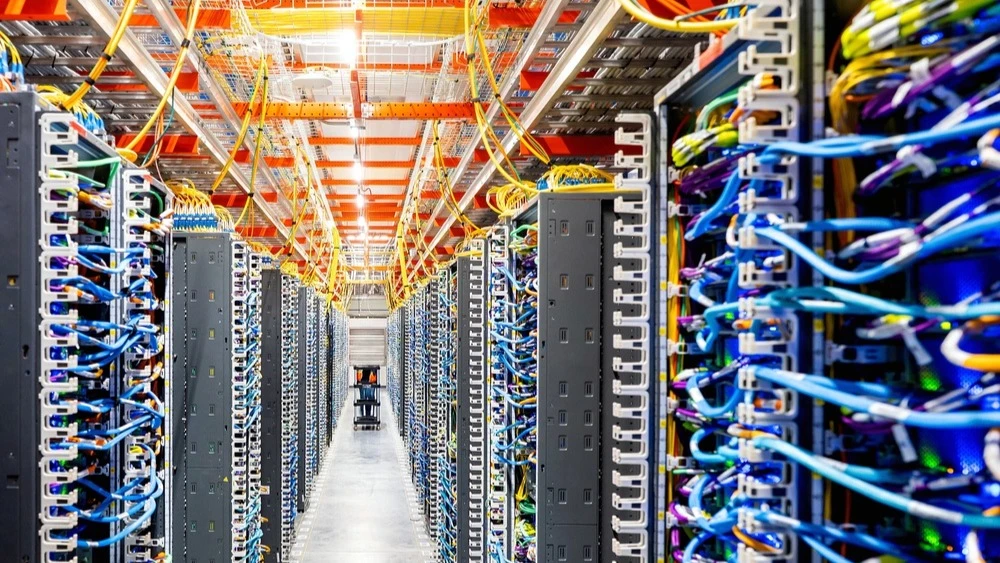
Инвестор AI нарығы инфрақұрылымдық компанияларда жасырын құн төмендетулерді тудыруы мүмкін деп есептейді / Фото: shutterstock.com
Танымал қысқа сатушы Джим Чаносқа сәйкес, чип, жабдық және деректер орталығы жеткізушілерінің пайдасы инвесторларға жасанды интеллект бумы туралы адастыратын бейнені көрсетуі мүмкін. Macro Minds конференциясында сөйлеген сөзінде ол жасанды интеллект инфрақұрылымына қатысы бар компанияларды нарық технологиялық өсудің қозғаушы күші ретінде қате қабылдайтынын, алайда олардың нақты табыстылығы мұқият тексергенде өте төмен екенін айтты. Бұл нарықтағы активтерді ауқымды қайта бағалауға әкелуі мүмкін, ал алдағы екі жыл ішінде бұл кейбір «технологиялық көшбасшылар» деп аталатын компаниялардың қаржыландыруын тоқтатады.
Мәліметтер
Chanos & Company компаниясының негізін қалаушының айтуынша, нарық жасанды интеллект инфрақұрылымына маманданған компанияларға тым оптимистік көзқараспен қарауы мүмкін. Чэностың айтуынша, инвесторлар мұндай компанияларды көбіне технологиялық өсудің бір бөлігі ретінде қарастырады, алайда олардың бизнес-моделі әлдеқайда қарапайым болуы мүмкін: қымбат жабдық сатып алып, оны клиенттік тапсырыстармен толтырып, айырмашылықтан пайда табу.
Егер сіз Nvidia чиптерін сатып алып, оларды басқа біреудің деректер орталығында орналастырып, содан кейін сол чиптерді Microsoft, Google немесе Meta-ға жалға берсеңіз, онда сіз аппараттық құралдарды жалға беретін компаниясыз. Сіз технологиялық компания емессіз. Негізінде, сіз қаржылық компаниясыз.
Чэностың айтуынша, мәселе осындай модельдердің табыстылығында. Қазіргі қуат тапшылығын ескере отырып, деректер орталықтары мен чиптерге қол жеткізе алатын компаниялар әсіресе жоғары табыс алуы тиіс. Алайда Чанос бұл компаниялардың келісімшарттарын талдау көрсеткендей, тапшылық ең жоғары деңгейде болған кезде де олардың пайда маржасы 5–8 пайызды құрайтынын айтады.
Өз модельдерінде Чанос сондай-ақ осы салаға тиімді болған бір болжам жасайды: ол графикалық процессорлардың қызмет ету мерзімін 10 жыл деп есептейді, дегенмен тәулік бойы жұмыс істейтін жабдық үшін бұл қазірдің өзінде агрессивті сценарий екенін мойындайды. Осы есептеуге сүйене отырып, инфрақұрылымға бағытталған жасанды интеллект компанияларының рентабельділігі небәрі 4–6 пайызды құрайды. Инвестор мұндай бизнес-модельдерді технологиялық сектор үшін тиімсіз деп санайды және олар ақырында жойылып кетеді деп сенімді.
Мен бүгін баршаңызға қарапайым бизнестерге кездейсоқ сиқырлы баға қойып алмау үшін абай болуды ұсынамын. Өйткені бізге нақты белгілі бір нәрсе – капитал осы секторға ауқымды түрде ағылып жатыр, ал бұл кірістілікті төмендетеді. Ал циклдің осы кезеңінде капитал барлығына да ағады. Алайда алдағы уақытта бұл барған сайын айқын бола бастағанда, қарапайым бизнес-модельдері бар компанияларға капитал ағыны тоқтайды. Меніңше, бұл келесі 18–24 айдың ішінде көрінеді.
ЖИ саласындағы тәуекелдердің ішінде Чанос инфрақұрылым провайдерлері мен олардың клиенттері арасындағы есепшоттағы алшақтықты атап көрсетеді.
Nvidia, GE Vernova, Vertiv және оларға ұқсас компаниялар, жасанды интеллект деп аталатын бұл ауқымды, капиталды көп қажет ететін бизнесті құруда, кіріс пен пайданы бірден таниды. Гиперскалерлер мен басқа да осындай шығынды жұмсап жатқандар осы шығындарды капиталдандырады. Және бұл жоғары технологиялық секторда қазіргі кезде байқалып отырған пайданың өрлеуін қарастырғанда есте сақтауға өте маңызды жайт.
Чанос нарықтың 1998 мен 2001 жылдар аралығында дәл осылай әрекет еткенін атап көрсетеді: сол кезде компаниялар интернет трафигі әр тоқсан сайын екі еселенеді деген болжамдарға сүйене отырып, желілік және телекоммуникациялық жабдықтарға тапсырыстарды арттырған. S&P 500 индексіндегі компаниялардың жалпы пайдасы 30 пайызға өсті. Бірақ сұраныстың күтілгендей тез өспейтіні анықталған кезде тапсырыстар күрт азайып, жинақталған тозу мен жылдың шығындары индекстің жалпы табыстылығын 40 пайызға төмендетті.








