Klarna IPO-дан кейін: сарапшылар қандай рейтинг берді?
Сейсенбі күні бірден екі сарапшы Еуропаның ең қымбат финтех-стартаптарының бірі — бөліп төлеу сервисі Klarna акциясын қадағалауды бастады. Алайда, өткен аптада Нью-Йоркте IPO өткізген компания қағазына қатысты сарапшылардың пікірлері әртүрлі болды. Compass Point сарапшысы инвесторларға акция сатып алуға кеңес беріп, оның шамамен 17% өсуін болжады. Ал Needham әлдеқайда сақ ұстаным танытып, портфельде бар акцияны ұстап тұруды ұсынды.
Compass Point ұсынысы
Compass Point Klarna акциясын қамтуын бастап, «сатып алу» (Buy) ұсынымын берді және мақсатты бағаны $53 деңгейінде белгіледі, деп хабарлайды Investing.com. Инвестфирманың бұл таргеті компанияның нарықтық құны 15 қыркүйектегі жабылу бағасынан 16,5% өсуі мүмкін екенін көрсетеді. Compass Point базалық сценарийде Klarna акциясының тәуекел мен кірістілік арақатынасын қолайлы — 2-ге 1 деп бағалады.
Сарапшылар «қазір ал — кейін төле» (BNPL) қызметтеріне сұраныс тұрақты болып отырғанын, ал төлемдер секторындағы несиелер жағдайы «өте қолайлы» көрінетінін атап өтті. «BNPL сервистері мен басқа да төлем компаниялары төлем құралдарының ішінде іске асырылмаған ең ірі нарықтардың біріне ие. Біз олардың несие карталарын толық алмастырады деп ойламаймыз, бірақ экожүйеде өз орны бар», — деп жазды сарапшылар Доминик Габриэль мен Джулиано Болонья Seeking Alpha-ға сілтеме жасалған жазбасында.
Compass пікірінше, АҚШ-тағы үлесін кеңейткен сайын Klarna акциясы төлемдер секторындағы бәсекелестерінен озып отырады. Сервис бизнес ауқымының арқасында ұтады: клиент көп болған сайын негізгі шығын арзандайды. Бұған қоса, Klarna депозит арқылы арзан қаржыландыруға қол жеткізе алады, бұл оған пайдасын сақтауға мүмкіндік береді. Соның арқасында компания клиенттерге төмен мөлшерлемемен бөліп төлеу ұсынып, ал сатушыларға тиімді шарттар бере отырып, біртіндеп бәсекелестерінің нарық үлесін тартып алады.
АҚШ-та бизнес өскен сайын Klarna-ға кросс-сатылым (негізгі өнімнен бөлек қосымша өнімдер ұсыну) мүмкіндіктері ашылады, деп қосты сарапшылар. Олардың болжамынша, 2027 жылға қарай компанияның операциялық рентабельділігі 10–11% деңгейінде болады, ал 2027 жылдан кейін өсу әлеуеті 20%-дан жоғары болуы мүмкін.
Needham неге сақтық танытуда?
Needham сарапшысы да сейсенбіде Klarna акциясын қамтуын бастады, бірақ ұстамдырақ — «ұстау» (Hold) ұсынымымен және мақсатты бағаны көрсетпей, деп хабарлайды Investing.com мен GuruFocus. Needham финтехкомпанияның BNPL сегментіндегі жетекшілігін мойындады: оның жалпы тауар айналымы $114 млрд, жетекші брендтермен кең серіктестік желісі бар, жылдық табысы $3 млрд-тан асады және валдық маржасы 72%. Инвестфирма артықшылық ретінде банктік лицензиясын да атады, ол Klarna-ға қаржыландыру тартуда басымдық береді.
Алайда сарапшы шығын өсуі мүмкін деп алаңдады: компания, көрінгендей, штат қысқарту/қызметкерлерді алмастыру бағытын және колл-орталықты жасанды интеллектпен ауыстыру саясатын доғарып келеді. Сондай-ақ, Needham Klarna-ның АҚШ-тың ең ірі ретейлері Walmart-тың серіктесіне Affirm орнына айналуын күмәнді деп бағалады. Сарапшының пікірінше, бұл келісім Klarna үшін «экономикалық жағынан тиімсіз» болуы мүмкін.
Акцияның жай-күйі
16 қыркүйектегі саудада Klarna акциясы бірден 4,3% күрт өсіп, $47,48-ға жетті. Дегенмен кейін өсімнің бір бөлігін жоғалтып, шамамен 1,4% көлемінде оң аймақта саудаласа берді.
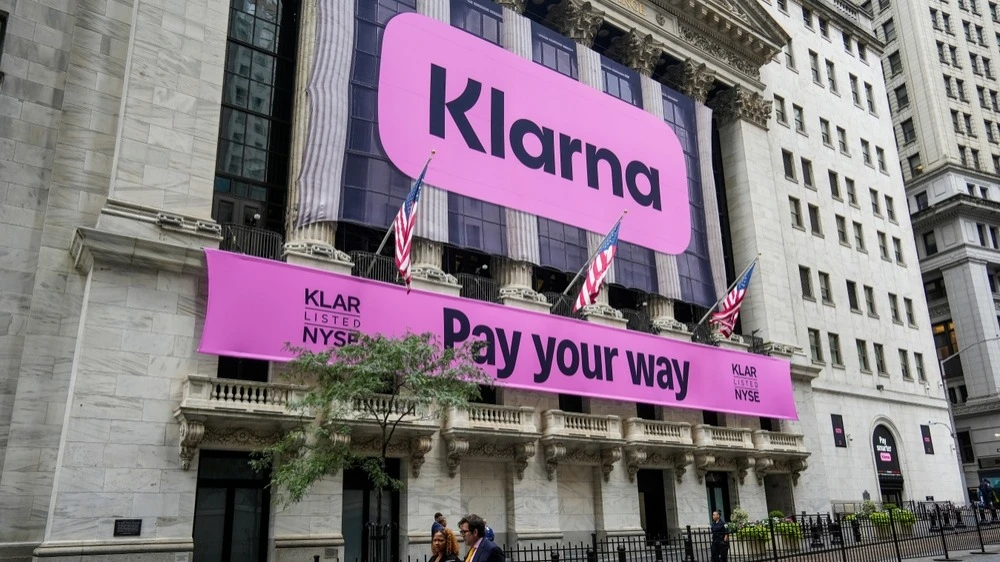
Klarna-ның Нью-Йорк биржасындағы (NYSE) IPO-сы 2025 жылғы 10 қыркүйекте өтті. Klarna және оның акционерлері NYSE-де $1,37 млрд тартты, 34,3 млн акцияны бір қағазға $40 бағамен орналастырды. Бұл жарияланған баға диапазонының ($35–37) жоғарғы шегінен жоғары болды. Нәтижесінде компанияның нарықтық құны $15,1 млрд-қа жетті.
Дебют күні Klarna акциясы бастапқы орналастыру бағасынан 43% күрт өсіп, сауданы шамамен 15% өсіммен аяқтады. Дегенмен қазір компанияның нарықтық құны биржаға шыққан күнмен салыстырғанда бар болғаны 1% ғана плюсте.








