Mercedes табысы үштен бірге азайды. Бірақ акциялар неліктен сәуірден бері көп өскен?

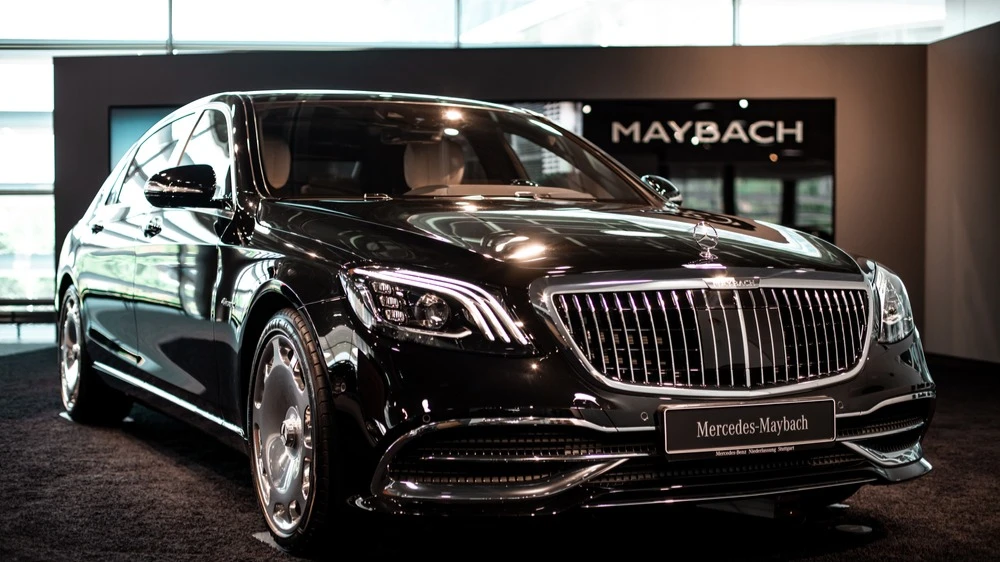
Неміс көлік өндірушісі Mercedes-Benz кейінгі уақытта ішкі және сыртқы қиындықтарға тап болып, үшінші тоқсанда таза пайдасының күрт төмендегенін хабарлады. Соған қарамастан, компания табыстылығын арттырып, акцияларды қайта сатып алу бағдарламасын растады. Нәтижесінде акциялар өсті.
Егжей-тегжейі
Mercedes-тің шілде–қыркүйек айларындағы таза пайдасы 1,2 млрд еуро болды, бұл өткен жылмен салыстырғанда 31%-ға аз. 2025 жылдың алғашқы тоғыз айында компанияның пайдасы екі есе қысқарды. Соңғы тоқсандағы әлемдік сатылым 7%-ға төмендеді.
Бірақ есеп жарияланғаннан кейін Mercedes акциялары 7,9%-ға өсіп, DAX индексіндегі ең жылдам көтерілген компания болды. Bloomberg мәліметінше, бұл сәуірден бергі ең ірі өсім. Инвесторлар компанияның автокөлік бизнесіндегі рентабельділігі 4,7%-дан 4,8%-ға дейін артқанын оң қабылдады. Сауда күнінің ортасында өсімнің бір бөлігі азайғанымен, акциялар 5% шамасында жоғары деңгейде қалды.
Табыстылықтың артуына Maybach пен AMG секілді қымбат модельдердің сатылымының 10%-ға өсуі әсер етті. Компанияның еркін ақша ағымы оң көрсеткішке жетіп, 1,4 млрд еуро болды. Бұл жылдық жоспарды және 2 млрд еуроға арналған акцияларды кері сатып алу бағдарламасын растауға мүмкіндік берді.
Компаниядағы жағдай
Handelsblatt басылымының жазуынша, Mercedes қазіргі қиын нарық жағдайында және өз ішкі мәселелерімен күресіп жатыр. Негізгі нарық — Қытайда ауқатты клиенттер сатып алуға асықпай отыр. АҚШ-та кедендік баж салығы пайдаға кері әсер етуде. Еуропада экономика әлсіз болғандықтан, көлікке сұраныс төмен.
Сонымен қатар, компанияға қосымша шығындар да қысым жасады. Үшінші тоқсанда олар 1,4 млрд еуроны құрады. Оның 876 млн еуросы шығынды азайтуға бағытталған Next Level Performance бағдарламасына жұмсалған. Mercedes 2027 жылға дейін 5 млрд еуро үнемдеуді жоспарлап отыр, оның 1 млрд қаржысы персонал шығынын қысқарту есебінен жүзеге асады. Бірақ қысқа мерзімде бұл қызметкерлерге өтемақы төлеу түрінде қосымша салмақ түсіреді. Кейбіріне алты таңбалы сома ұсынылған.
Mercedes — 2025 жылы Қытай, АҚШ және Еуропада нарық үлесі азайған жалғыз неміс өндірушісі. Компания басшылығы Қытайдағы үлестен бас тартуға дайын, бірақ көліктерді үлкен жеңілдікпен сатпайтынын айтады. 2025–2026 жылдарды өтпелі кезең деп санайды. Компания модельдерін жаңартып, дәстүрлі дизайнға қайта оралуды жоспарлап отыр. Келесі жылдары ондаған жаңа модель шығарылады, ал электромобильдер сыртқы түрімен іштен жанатын қозғалтқышы бар көліктерге ұқсас болады.
Аналитиктер пікірі
JPMorgan Chase банкі Mercedes акцияларына «сатып алу» (Buy) ұсынымын сақтап, мақсатты бағаны 68 еуро деп қалдырды. UBS, RBC, Jefferies және Bernstein банктері «бейтарап» (Neutral) баға берді, яғни сатып алуға да, сатуға да кеңес бермейді.
MarketWatch дерегінше, қазіргі ортақ баға беру деңгейі — «нарықтан жоғары» (Outperform), яғни сатып алуға ұсынылады. Орташа мақсатты баға — 59,9 еуро, бұл 28 қазандағы жабылу бағасынан шамамен 9,6% өсу мүмкіндігін көрсетеді.








