Нью-Йоркте таң: мемлекеттік облигациялардың кірістілігінің өсуі акция бағаларына салмақ салуда

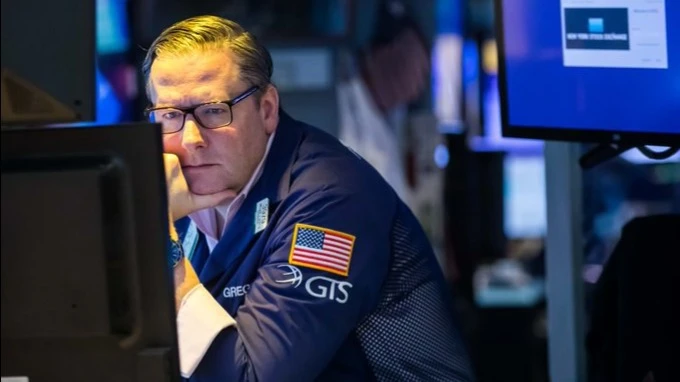
Қаржы министрлігінің облигацияларының жоғары кірістілігі акция бағаларына қысымның негізгі көзі болып қала береді / Фото: X / NYSE
Freedom Broker компаниясының Капитал нарықтарын зерттеу бөлімінің орынбасары Михаил Денисламовтың АҚШ қор нарығындағы оқиғаларға күнделікті шолуы мен болжамы.
Біз күтудеміз
Мемлекеттік облигациялардың жоғары кірістілігі акция бағаларына қысымның негізгі көзі болып қала береді. S&P Global компаниясының қыркүйек айына арналған алдын ала Сатып алу менеджерлері индексінің (PMI) мықты деректері Fed-тің пайыздық мөлшерлемені одан әрі көтеруіне деген күтулерді күшейтіп, экономиканың қызып кетуі туралы пікірталасты қайта қозды. Кеше сауда аяқталған кезде 10 жылдық облигациялардың кірістілігі 5,11 пайызға жетті, ал бүгін ол 5,13 пайызға дейін өсіп, 2007 жылдан бергі жаңа рекорд орнатты. Жапония мемлекеттік облигациялары бойынша ауқымды сату жалғасып, 10 жылдық JGB-лардың кірістілігі 8 базистік пунктке өсіп, 3,06 пайызға жетті, бұл 1996 жылдан бері тіркелмеген ең жоғары көрсеткіш. Бұл үрдіс акциялардың қалпына келу мүмкіндігін шектеп отыр, әсіресе айналымдағы пайыздық мөлшерлемесі өзгермелі қарыздың үлесі салыстырмалы түрде жоғары және жаңа капиталға мұқтаж шағын компаниялардың акцияларында.
Бүгінгі макроэкономикалық жарияланымдардың ішінде жұмыссыздық бойынша жәрдемақыға өтініштер статистикасы ең үлкен қызығушылық тудырады. Келісімді болжам бойынша бастапқы өтініштер саны 196 000-нан 200 000-ға, ал жалғасып жатқан өтініштер саны 1,73 миллионнан 1,75 миллионға өседі. Егер нақты көрсеткіштер осы межелерден сәл ғана жоғары шықса, бұл әрі қарай пайыздық мөлшерлемелердің өсуіне деген күтулерді бәсеңдетіп, облигацияларға қолдау көрсетуі мүмкін. Ал күтпегендей төмен көрсеткіштер қарыз нарығына қысымды сақтап қалуға көмектеседі.
Сонымен қатар осы бейсенбіде тамыз айына арналған жаңа үй сатылымдарының көрсеткіштері жарияланады (консенсус: ай сайын +1,4%, шілде: -10,5%). Қалпына келу алдыңғы төмендеудің тек шағын бөлігін ғана өтейді. Консенсус деңгейінен төмен нәтиже тұрғын үйге сұраныстың тұрақтылығына қатысты алаңдаушылықты күшейтуі мүмкін.
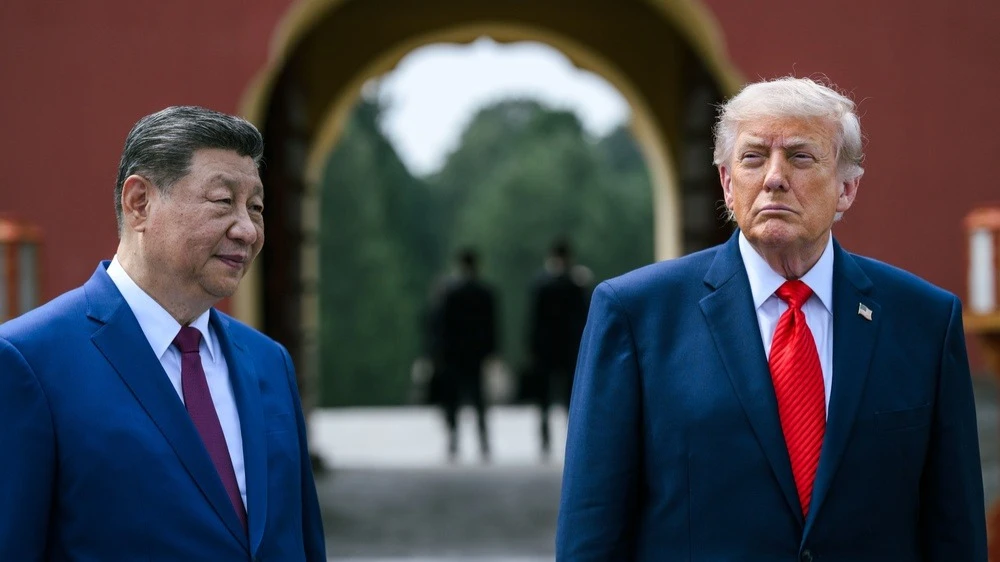
АҚШ пен Қытай өкілдері арасындағы келіссөздер жалғасады, ал мемлекет басшылары Дональд Трамп пен Си Цзиньпин арасында кездесу өтеді деп күтілуде. Қаржы министрі Скотт Бессент саудадағы атысты екі айға ұзарту туралы келісімге қол жеткізгенін жариялады. Жартылай өткізгіш өндірушілер үшін Қытай нарығына қол жеткізу туралы келісімдер басты ықтимал тосын сый болып қала береді; алайда қазіргі уақытта Вашингтон экспорттық шектеулерді айтарлықтай жеңілдетуге дайын екенін көрсететін ешқандай белгі бермей отыр.
Мұнай бағасының төмендеуі инфляцияға қатысты алаңдаушылықты біршама бәсеңдетуі мүмкін. Иран АҚШ-пен дипломатиялық диалогқа ашық болып қала береді, алайда екі ел арасындағы айырмашылықтар әлі де сақталуда. Жабдықтаудың бұзылу қаупі әлі де алаңдатады, бұл мұнай бағасының одан әрі өсуіне әкелуі мүмкін.
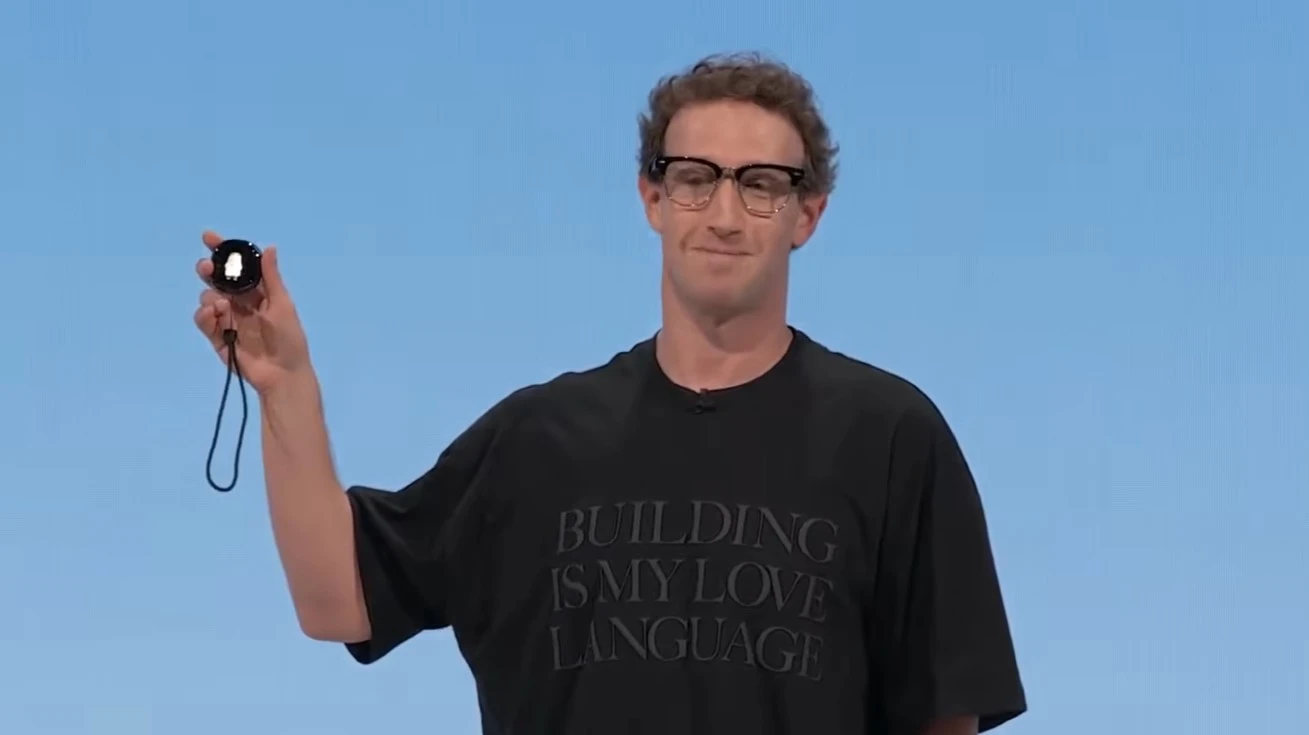
Meta Platforms (META) акциялары негізгі сауда сессиясы аяқталғаннан кейін өткен Meta Connect конференциясында Марк Цукербергтің таныстырылымынан кейін де назарда қалуда. Компания Muse AI ассистентімен үйлесімді жұмыс істеуге арналған қалтаға сыйып қалатын Charm атты құрылғыны таныстырды: AirPods қорабының көлеміндегі бұл гаджет 2 дюймдік экран мен 5G байланысын ұсынады және желтоқсан мерекелік маусымына дейін сатылымға шығады. Сонымен қатар компания Muse-ты өзінің смарт-көзілдірігінің негізгі интерфейсіне айналдырып, компьютерді басқару функциясын және Walmart (WMT) пен Best Buy (BBY) компанияларымен интеграцияны қосты. Жаңа VR құлақшалары 2027 жылдың көктемінде 1 299 долларға сатылымға шығады. Meta Muse-ты бағдарламалық өнімнен өз аппараттық экожүйесіне айналдыруды жоспарлап отыр, бұл AI қызметтерін монетизациялау мүмкіндігін жарнама мен әлеуметтік желілерден тыс кеңейтеді.
Негізгі сессия басталар алдында Darden Restaurants (DRI) және TD SYNNEX (SNX) өз нәтижелерін ұсынады. Нарық жабылғаннан кейін Costco Wholesale (COST) және Scholastic (SCHL) өз нәтижелерін жариялайды. Costco есебінде ең маңызды көрсеткіштер рентабельділік үрдістері мен мүшелік саны болады.
S&P 500 және Nasdaq-100 фьючерстері теріс аймақта. Біз алдағы сессияға қатысты тәуекелдерді теріс деп бағалаймыз, құбылмалылық жоғарылайды. Қазіргі уақытта облигациялардың жоғары кірістілігі саудадағы бітім мен мұнай бағасының төмендеуінің оң әсерін шектеп отыр. S&P 500 индексінің 7 735 ұпайдан жоғары қалпына келуі тәуекелдер тепе-теңдігін бейтарапқа қарай қайта қарастыруға негіз болар еді.
Нарыққа дейінгі негізгі тармақтар
— Everpure (P) акциялары 2028 жылғы қаржылық жылға арналған болжамды жариялағаннан кейін шамамен 6,7 пайызға өсті, кірісті 7–7,3 млрд доллар аралығында, ал GAAP-қа жатпайтын операциялық пайданы 1,7–1,9 млрд доллар деңгейінде болжады. 2027 қаржылық жылға арналған болжам тиісінше 5,03–5,07 млрд доллар және 940–960 млн доллар деңгейінде расталды. Үш жаңа бизнес-сегмент — Modern Data Software, Scale AI және Hyperscale Solutions — 2030 жылғы қаржылық жылға қарай кірістің шамамен 20 пайызын құрайды деп күтілуде. Берілген болжам 2027 жылғы қаржылық жылдан кейін өсудің айтарлықтай жеделдеуін және операциялық табыстылықтың жақсаруын білдіреді.
— People Incorporated (PPLI) компанияның өзінде жоқ акцияларын қайта сатып алу туралы ұсынысынан бас тартқаннан кейін MGM Resorts (MGM) акциялары шамамен 9 пайызға төмендеді. Ұсыныс акцияға 48,30 АҚШ долларынан бағаланған және MGM-нің құнын 18 миллиард АҚШ долларынан астам деп бағалаған, ал People шамамен 27 пайыздық үлесті сақтап қалуды жоспарлаған. MGM тәуелсіз компания ретінде жұмысын жалғастыратынын растады. Акция бағасының күрт төмендеуі ықтимал басып алумен байланысты премиумның жоғалуын көрсетеді және инвесторлардың назарын эмитенттің операциялық нәтижелеріне аударады.
— GRAIL (GRAL) бірнеше қатерлі ісік түрін ерте анықтауға арналған Galleri тестінің өтінішін мақұлдауды FDA-ның консультативтік комитетінің төрт мүшесінің алтауы қолдағаннан кейін назар ортасына ілікті. Алайда, бұл комитеттің ұсынысы FDA-ға міндетті емес, және соңғы шешім алдағы айларда қабылданады деп күтілуде.
Viking Therapeutics (VKTX) акциялары 200 миллион долларлық акциялар шығарылымы мен сол сомаға тең конвертацияланатын облигациялар туралы хабарланғаннан кейін 8 пайыздан астамға төмендеді. Бұл қаражат VK2735 және VK3019 бағдарламаларын ілгерілетуге, сондай-ақ жалпы зерттеулерге, айналым капиталына және корпоративтік мақсаттарға жұмсалуға арналған.
— Stitch Fix (SFIX) акциялары нәтижелері жарияланғаннан кейін және жаңа қаржылық жылға арналған әлсіз болжамға байланысты шамамен 18 пайызға төмендеді. Компанияның төртінші тоқсан бойынша кірісі жыл сайын 4,2%-ға өсіп, 324,4 млн долларды құрады, бұл 325,5 млн долларлық орташа болжаммен салыстырғанда, ал белсенді клиенттер саны жыл сайын 1,4%-ға азайып, 2,277 млн-ға жетті. 2027 қаржы жылына компания кірістің 1,31–1,36 млрд доллар аралығында болатынын күтеді, ал нарықтық консенсус 1,4 млрд долларды құрайды, 2026 қаржы жылындағы 53,4 млн доллардан кейін түзетілген EBITDA 27–42 млн доллар аралығында болады деп болжануда. Нарықтың осы көрсеткіштерге реакциясы әлсіз жылдық болжамдардың тұрақты кіріс өсімін басып озатынына қатысты алаңдаушылықты көрсетеді.
...түндегі нарық
23 қыркүйектегі АҚШ қор нарықтарындағы сауда қызыл аймақта аяқталды. S&P 500 индексі 0,75 пайызға, Nasdaq-100 индексі 0,85 пайызға, Dow Jones индексі 0,68 пайызға төмендеді, және Russell 2000 индексі 1,77 пайызға төмендеді. Теріс аймақта саудаланған акциялардың үлесі өскен акциялардың үлесінен айтарлықтай жоғары болды. NYSE-де бұл көрсеткіш 3,84:1-ге тең болса, Nasdaq-та 3,37:1-ге тең болды. Тең салмақталған RSP 0,7 пайызға төмендеді, бұл SPY-дің (-0,72 пайыз) көрсеткішімен шамалас, яғни түзету тек ірі компаниялармен шектелмегенін көрсетеді. Сонымен бірге ірі капиталды «өсім» акциялары «құн» акцияларынан төмен көрсеткіш көрсетті (-0,94% және -0,51%), ал шағын капиталды «өсім» компаниялары 2,05%-ға төмендеді. Оң аймақта қалған жалғыз секторлық ETF – энергетика ETF XLE (+0,95%). Ең көп төмендегендер – коммуналдық қызмет көрсетушілер (XLU: -1,92 %), жылжымайтын мүлік секторы (XLRE: -1,55 %) және циклдық тұтыну тауарларын өндірушілер (XLY: -1,5 %). Сауда үлгісі кең ауқымды қысымды көрсетті, ол пайыздық мөлшерлемеге сезімтал секторларда ең айқын байқалды.
Акциялар нарығының қозғалысына басты ықпал еткен фактор – қыркүйек айындағы іскерлік белсенділіктің мықты көрсеткіштерінен кейін RUB/USD айырбас бағамы бойынша болжамдарды қайта қарау болды. S&P Global-дың алдын ала бағалауы бойынша өндіріс саласының PMI көрсеткіші 57 ұпайға дейін, ал қызмет көрсету саласының PMI көрсеткіші 58,7 ұпайға дейін өсті, ал консенсус болжамында бұл көрсеткіштердің тиісінше 53,6 және 56 ұпайға дейін төмендеуі болжанған еді. Сонымен бірге есепте бағаларға қысымның күшейгені атап өтілді. Ашылуда сәл төмендегеннен кейін PMI деректерінің жариялануы мен қазынашылық облигациялардың кірістілігінің өсуі аясында акцияларға қысым күшейді. Екі жылдық және он жылдық қазынашылық облигациялардың кірістілігі шамамен 15 базистік пунктке өсіп, тиісінше 4,89 % және 5,1 %-ға жетті. Теріс көңіл-күйді Федералдық резерв жүйесінің басқарма мүшесі Майкл Баррдың инфляцияны реттеушінің 2 пайыздық мақсатына қайта әкелу үшін ақша-несие саясатын әрі қарай реттеу қажеттігін мойындауы күшейтті.
70 миллиард долларлық бес жылдық қазынашылық облигациялардың әлсіз аукционы қарыз нарығына қосымша қысым жасады. Аукциондағы кірістілік аукционға дейінгі нарық деңгейінен 3,1 базалық пунктке жоғары болды, ал сұраныс соңғы алты айдағы орташа көрсеткіштерден төмен болды.
Ең ірі технологиялық компаниялардың акцияларына сату қысымы байқалды: NVIDIA (NVDA), Alphabet (GOOGL), Amazon (AMZN) және Broadcom (AVGO) компаниялары SPY ETF-тің 72 базистік пунктке төмендеуінің шамамен 49 базистік пунктін құрады. Ал жартылай өткізгіш өндірушілер, соның ішінде жад чиптерін шығаратындар артта қалды, ал бағдарламалық қамтамасыз ету және киберқауіпсіздік өнімдерін әзірлеушілер төзімдірек болды. Palo Alto Networks (PANW) және CrowdStrike (CRWD) акциялары шамамен 5 пайызға өсті.
Сессияның басты ерекшелігі – облигация кірістілігінің күрт өсуі фонында кең ауқымды төмендеу болды. Ірі технологиялық компаниялардың әлсіздігі индекстердің ауытқуын күшейтті, бірақ SPY мен RSP көрсеткіштерінің дерлік бірдей өнімділігі кең тараған қысымды көрсетеді. Дивергенцияның негізгі сызығы пайыздық мөлшерлемелерге сезімталдық осі бойымен өтті: кіші капиталданған компаниялар, «өсім» акциялары және жылжымайтын мүлік пен коммуналдық қызмет салалары ең нашар көрсеткіш көрсетті. Ал энергетика секторы мұнай бағасының қалпына келуінен қолдау алды.








