Нью-Йоркте таң: назар өндірушілер бағаларына аударылған

Бүгінгі сессияның ең басты оқиғасы – тамыз айының өндірушілер баға индексінің жариялануы / Фото: Unsplash/Collab Media
Freedom Broker компаниясының Капитал нарықтарын зерттеу бөлімінің орынбасары Михаил Денисламовтың АҚШ қор нарығындағы оқиғаларға күнделікті шолуы мен болжамы.
Біз күтудеміз
Бүгінгі сессияның басты оқиғасы – тамыз айындағы Өндірушілер баға индексінің (PPI) жариялануы, бұл мұнай бағасына қысым көрсетуі мүмкін. Brent маркалы мұнай бағасы барреліне 100 доллардан жоғары деңгейде сақталуда. Сонымен қатар, он жылдық қазынашылық облигациялардың кірістілігі 2023 жылғы қарашадан бері байқалмаған ең жоғары деңгейге жеткеннен кейін шамамен 4,84 пайызды құрайды. Жұмыспен қамту туралы мықты есеп пен энергия бағасының жаңадан қымбаттауынан кейін Федералдық резерв жүйесінің қыркүйекте пайыздық мөлшерлемені көтеру ықтималдығы қайтадан шамамен 60 пайызға бағаланып отыр. Негізгі индекстердің шамамен 0,2 пайызға өсуі кірістерді төмендетіп, акцияларды қолдауы мүмкін, ал 0,4 пайызға немесе одан жоғары жеделдеу ертеңгі Тұтыну бағалары индексінің (CPI) жариялануына дейін алаңдаушылықты күшейтеді. PPI-дің кейбір құрамдас бөліктері PCE дефляторының есептеулерінде қолданылады, сондықтан есептің құрылымы оның жалпы көрсеткішінен маңыздырақ болуы мүмкін. Дегенмен, ертең жарияланатын тамыз айындағы ТҰК индексі Федералдық резервтің қыркүйектегі шешімі үшін әлі де ең ақпараттық индикатор болып қала береді.
Келісімді болжам бойынша жалпы PPI ай сайын 0,4%-ға, ал негізгі PPI 0,3%-ға өседі (шілде: тиісінше 0% және +0,2%). Тамақ, энергия және сауда қызметтерін қоспайтын индексте өсім 0,3%-ға жетеді деп болжануда, ал алдыңғы айда бұл көрсеткіш 0,4% болған. Біздің негізгі индекстерге болжамдарымыз: жалпы индекстің өсімі +0,36 пайыз, ал екі негізгі индекстің өсімі тиісінше +0,24 пайыз және +0,23 пайыз. Біз жанармай бағасының өсуі жалпы PPI-дың негізгі қозғаушы күші болады деп есептейміз. Негізгі индекстерге арналған болжамдар баға өсімінің кең ауқымды тауарлар топтамасында айтарлықтай жеделдеуін көрсетпейді.
Бейсенбі күндері дәстүр бойынша жұмыссыздық бойынша жәрдемақыға жаңа өтініштер саны жарияланады (консенсус: 205 000, алдыңғы аптада 206 000). Ағымдағы өтініштер саны 1,78 миллионға жетеді деп болжануда, ал өткен аптаның сәйкес кезеңінде ол 1,779 миллион болған. Егер көрсеткіштер осы болжамдарға жақын болса, олар нарық қозғалысына айтарлықтай әсер етпейді. Акциялар нарығындағы ең теріс реакция PPI өсімінің жеделдеуіне байланысты туындайды, ал жәрдемақыға өтініштер саны төмен деңгейде қалса. Тұрақты еңбек нарығы Fed-ке пайыздық мөлшерлемелерді көтеруге қосымша мүмкіндік береді.
Еуропалық орталық банктің отырысы ерекше назар аударуға тұрарлық: депозиттік мөлшерлеме 25 базалық пунктке өсіп, 2,5 пайызға дейін жетуі күтілуде. Реттеушінің қатаң сипаттағы сигналы облигация кірістілігін одан әрі қолдап, АҚШ-тың өсім акцияларына қысымды күшейте алады.
Нарық ашылар алдында Macy's (M) тоқсандық нәтижелерін жариялайды. Нарық жабылғаннан кейін Oracle (ORCL), Adobe (ADBE), RH (RH) және Copart (CPRT) өз нәтижелерін жариялайды. Oracle-дың нәтижелері ең көп қызығушылық тудырады. Компанияның орындалуға тиісті келісімшарттық міндеттемелері 638 миллиард долларға жетті, бұл өткен жылдың осы кезеңімен салыстырғанда 363 пайызға жоғары, сондықтан нарық үшін бұл көрсеткіштің нақты кіріске қаншалықты тез айналатынын көру маңызды.
АҚШ индекстерінің фьючерстері аралас трендтер көрсетіп отыр. Келесі сессияға тәуекелдер теңгерімін біз бейтарап деп бағалаймыз, алайда құбылмалылық жоғарылайды. PPI жарияланғаннан кейінгі негізгі көрсеткіш – мемлекеттік бағалы қағаздар кірістілігінің реакциясы болады. Әлсіз деректер мен кірістіліктің төмендеуі акцияларды қолдайды, ал мықты есеп пайыздық мөлшерлемеге сезімтал секторларға қысымды күшейтеді.
Нарыққа дейінгі саудадағы негізгі мәселелер
CooperCompanies (COO) акциялары CooperSurgical бөлімшесін сатпау туралы шешім қабылданғаннан кейін шамамен 15 пайызға төмендеді, себебі алынған ұсыныстар оның толық құнын және ұзақ мерзімді әлеуетін көрсетпеді. Сонымен бірге компания акцияларды қайта сатып алу бағдарламасын 2 миллиард доллардан 3 миллиард долларға дейін ұлғайтты. Эмитенттің үшінші қаржылық тоқсан бойынша кірісі жыл сайын 1%-ға өсіп, 1,07 млрд долларға жетті, түзетілген акцияға есептелген пайда (EPS) 1,15 долларды құрады, ал жыл соңына арналған пайда болжамы төмендетілді.
— Navan (NAVN) акциялары мықты нәтижелерге және жыл соңына дейінгі болжамды жоғарылатуына қарамастан шамамен 13 пайызға төмендеп барады. Табыс 35 пайызға өсіп, 233 миллион долларға жетті (LSEG консенсусы – 220,5 миллион доллар), ал жалпы брондаулар 45 пайызға өсіп, 3 миллиард долларды құрады. Операциялық шығындар 46%-ға өсіп, 200,2 млн долларға жетті, ал операциялық шығын 25,6 млн долларды құрады. Компания BoomPop AI платформасын сатып алуды жариялады; алайда инвесторлар Navan-ның тез дамып келе жатқан бизнесті операциялық пайдаға айналдыру қабілетіне назар аударды.
— American Eagle Outfitters (AEO) акциялары аралас тоқсандық нәтижелер жарияланғаннан кейін шамамен 10 пайызға төмендеді. Компанияның кірісі 8 пайызға өсіп, 1,4 миллиард долларға жетті, ал салыстырмалы сатылымдар 6 пайызға артты. Алайда негізгі American Eagle бренді бойынша бұл көрсеткіш 1 пайызға төмендесе, Aerie бренді үшін 19 пайызға өсті. Жалпы маржа жеңілдіктердің артуына байланысты 330 базистік пунктке төмендеді, ал операциялық пайдаға импорт баждарының қайтарылуының таза оң әсері 161 миллион долларды құрады. Негізгі брендтің әлсіздігі мен маржаға түскен қысым жыл соңына арналған операциялық пайда болжамын жоғарылатуды басып озды.
— Kinetik Holdings (KNTK) акциялары компанияны сату мүмкіндігі туралы БАҚ хабарламаларынан кейін сауда сессиясынан кейінгі саудада шамамен 4 пайызға өсті. Бұл оң реакция эмитенттің бағалауында ықтимал M&A үстемеақысының пайда болуын көрсетеді.
— AeroVironment (AVAV) акциялары шамамен 6 пайызға өсті, себебі компанияның қаржылық жылдың бірінші тоқсанындағы кірісі осы кезең үшін рекордтық 481 миллион долларға жетті (+6 пайыз жыл сайынғы салыстыру бойынша), Тапсырыстардың жалпы сомасы 0,7 млрд долларды құрады, тапсырыс-кітапқа қатынасы 1,4-ке тең. Тапсырыстардың қордағы көлемі 37%-ға өсіп, 1,5 млрд долларға жетті. Компания толық жылға арналған кіріс бойынша болжамын 2,125–2,225 млрд доллар деңгейінде және түзетілген EBITDA бойынша болжамын 305–325 млн доллар деңгейінде сақтап отыр. Тапсырыстар көлемі мен тапсырыстар портфелінің өсуі сұраныстың мықты екенін көрсетеді және кірістің болжамдылығын арттырады.
...түндегі нарық
9 қыркүйекте АҚШ қор нарықтарындағы сауда қызыл аймақта аяқталды. S&P 500 индексі 0,48%-ға, Nasdaq 100 индексі 0,29%-ға, Dow Jones индексі 0,77%-ға, ал Russell 2000 индексі 1,32%-ға төмендеді. Дегенмен, S&P 500 индексінің көрсеткіші нарықтың әлсіздігін айтарлықтай төмен бағалады. Төмендеген компоненттер саны өскендер санынан төрт еседен астам артық болса, тең салмақталған RSP индексі 0,96 пайызға төмендеді. Өнеркәсіп секторы (XLI: -1,51%) және тұтынушылық циклдік сектор (XLY: -1,34%) ең нашар көрсеткіштерді көрсетті. Тек энергетикалық сектор (XLE: +0,83%) күнді оң аумақта аяқтай алды. IT сектор нөл белгісіне жақын деңгейде саудаланды.
Орта Шығыстағы қақтығыс негізгі қысым көзі болып қала береді. Brent маркалы мұнайдың бағасы күн ішінде 3,4%-ға өсіп, барреліне 101,2 долларға жетті, бұл 22 мамырдан бергі ең жоғары жабылу бағасына қайта оралуын білдіреді. Бұл үрдіс инфляцияға деген алаңдаушылықты күшейтіп, қазынашылық облигациялардың кірістілігін арттыруда. 10 жылдық қазынашылық облигациялардың кірістілігі 5 базистік пунктке өсіп, 4,84%-ға жетті, бұл 2023 жылғы қарашадан бергі ең жоғары деңгей болып табылады. Өсімнің тағы бір қозғаушы күші – ұзақ мерзімді қазынашылық облигацияларды бұрын көрсетілген ең төменгі 4 миллиард долларға қарағанда 6 миллиард долларға дейін қайта сатып алу туралы хабарландыру болды. Бұл кейбір нарық қатысушыларының күтуінен төмен болып шықты. 10 жылдық облигациялардың сәтті орналастырылуы қарыз нарығына жасалған қысымды бәсеңдетіп, кірістілік күндізгі ең жоғары деңгейінен төмендеді.
Жоғарыда аталған теріс факторлар шағын капиталдандырылған сегментке және пайыздық мөлшерлемеге сезімтал бірқатар нарықтық секторларға ең үлкен әсерін тигізді. Үлкен «өсім» компаниялары (-0,35%) «бағалы» компанияларға (-0,6%) қарағанда төзімдірек болды.
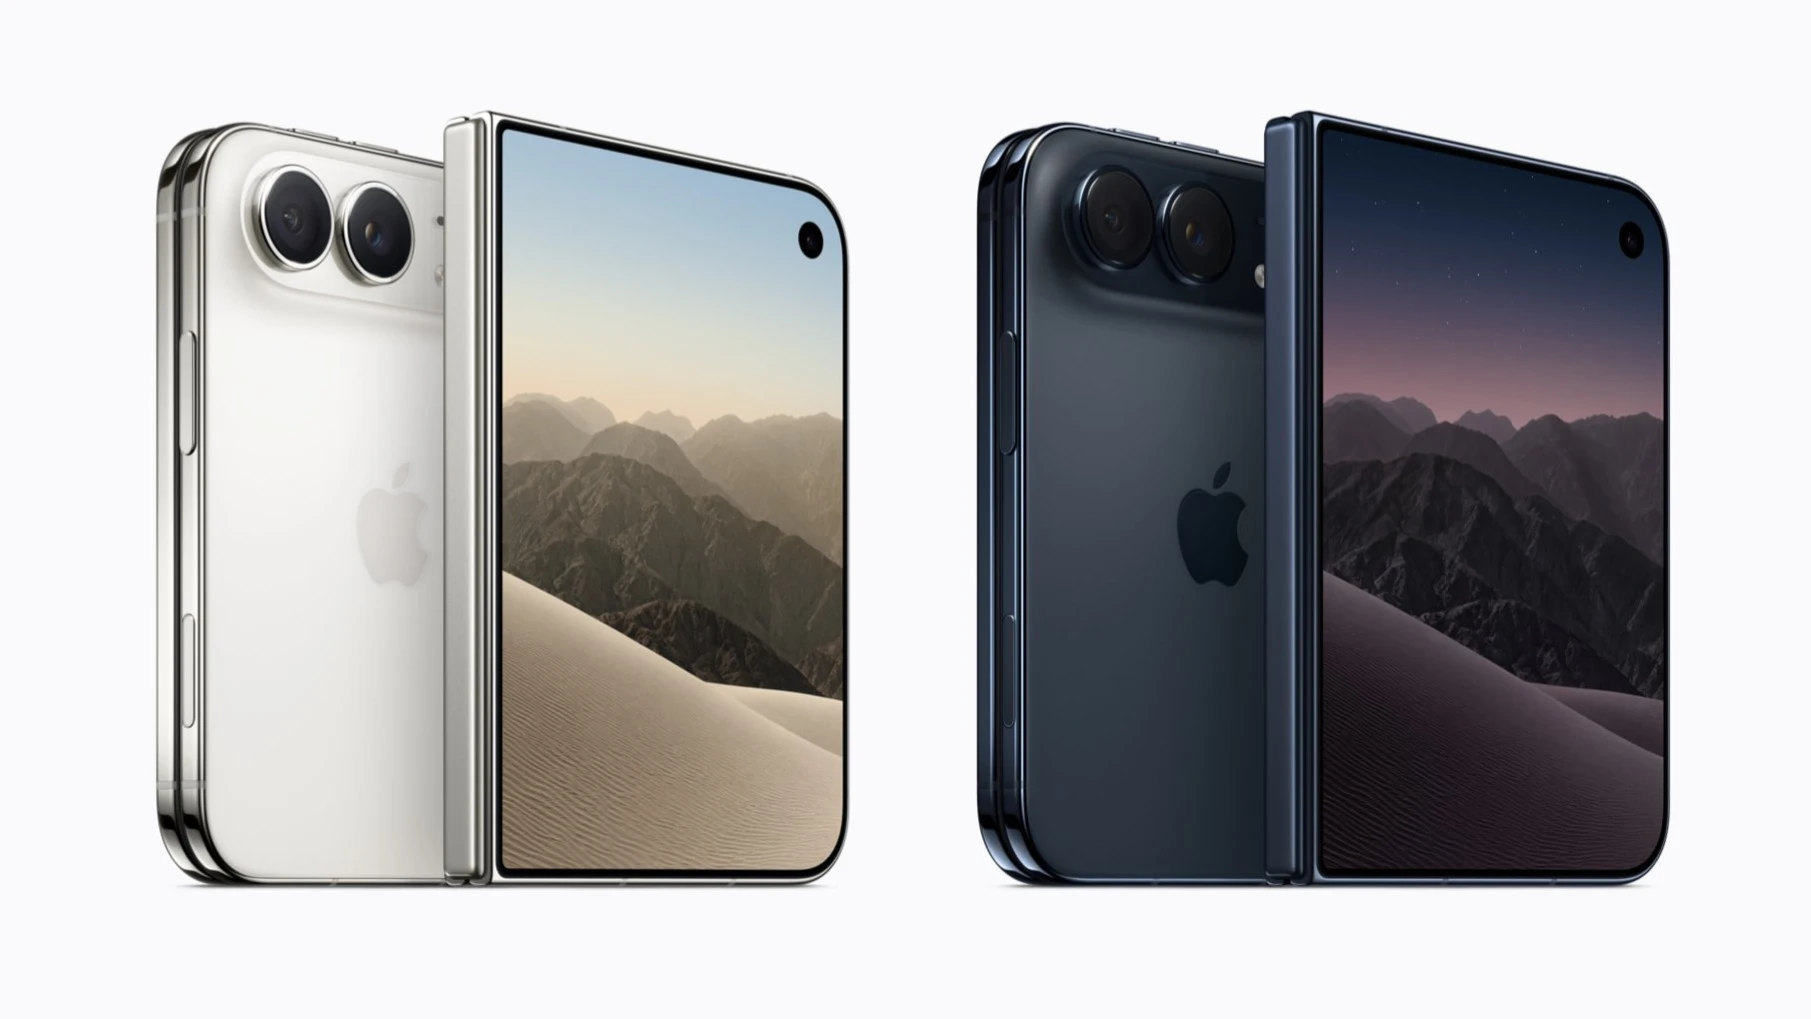
Apple (AAPL) дәстүрлі қыркүйектегі таныстыру шарасын өткізді. Осы жолы ол алғашқы бүктелетін iPhone Duo-ны, сондай-ақ жаңа iPhone 18 Pro және Pro Max- ты таныстырды.
Meta Platforms (META) акциялары тұтынушыларға арналған AI-агент Muse-тің іске қосылуына инвесторлардың оң реакциясынан кейін 6,6 пайызға өсті.
Signet Jewelers (SIG: +24%) акциялары мықты тоқсандық нәтижелер жарияланғаннан, жыл соңына арналған болжамды жоғарылатып түзеткеннен және акцияларды қайта сатып алу бағдарламасын кеңейткеннен кейін күрт өсті.
Технология және жасанды интеллект салаларында көрсеткіштер аралас сипатта болды, бұл жасанды интеллектке қатысты акциялардың кеңінен сатылуын білдірмейді. Нарықтың көрсеткішіне ең үлкен оң үлес қосқан бес эмитент шамамен +24 базистік пункт қосса, көрсеткіші төмен бес эмитент индексті шамамен 30 базистік пунктке төмендетті. Олардың таза үлесі шамамен -6 базистік пунктке тең болды, ал SPY индексі 46 базистік пунктке түзетілді. Нарықтың тар сауда ауқымын ескере отырып, бұл компаниялардан тыс айтарлықтай кең сату қысымы бар екенін көрсетеді.








