Нарық ФРЖ мөлшерлемесін төмендетуді күтуде. Бұдан пайда көретін бес small-cap
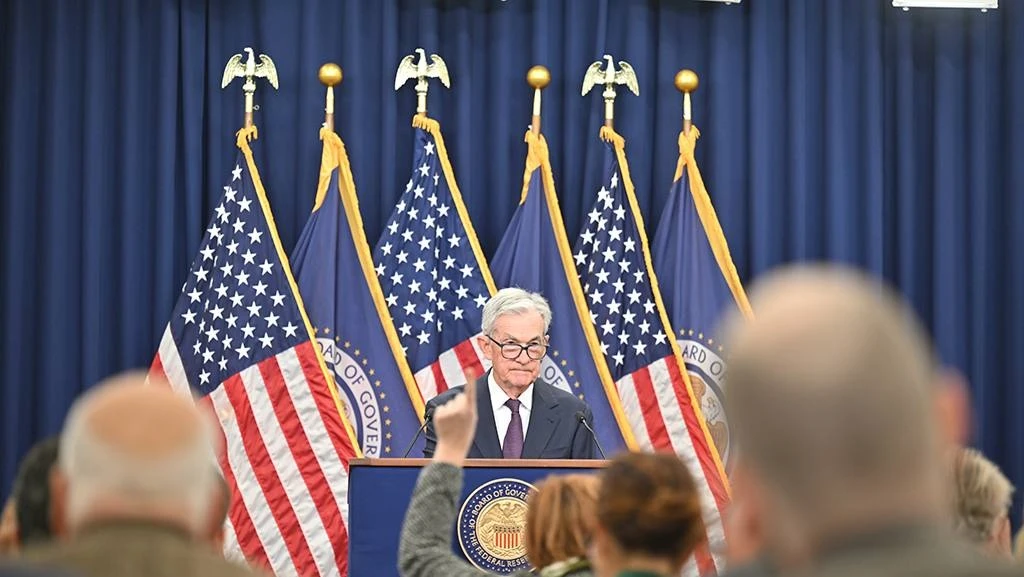
АҚШ-тың Федералдық резерв жүйесі (ФРЖ) базалық мөлшерлеме бойынша шешімін сәрсенбі, 29 қазанда жариялайды. Нарық мөлшерлеме 0,25 пайыздық тармаққа төмендеп, 3,75–4% деңгейіне түседі деп күтуде. Соңғы рет оның қайта қаралуы 2025 жылдың қыркүйегінде болды және ол қор нарығының жандануына алып келді. Сарапшылардың айтуынша бұл шешімнің «айқын жеңімпаздары» шағын капитализациялы компаниялар болды. Олар Russell 2000 индексіне кіреді.
ФРЖ шешімінен кейінгі келесі күні, яғни 18 қыркүйекте, аталған индекс төрт жылдан бері алғаш рет рекорд жаңартып, 2%-ға өсті. Соңғы алты айда Russell 2000 индексі 28,4%-ға көтерілді. Бұл көрсеткіш ірі капитализациялы компаниялардың эталоны саналатын S&P 500 индексінің көрсеткішінен де жоғары. S&P 500 сол кезеңде 23,8%-ға ғана өсті.
Oninvest сұранысы бойынша Freedom Broker мөлшерлеменің төмендеуі жағдайында ұтыста болатын бес шағын капитализациялы (small-cap) компанияны атады.
Industrial Logistics Properties Trust
Жылжымайтын мүлікке инвестиция құятын қор (REIT) Industrial Logistics Properties Trust нарықтық капитализациясы $400 млн болатын компания. Freedom Broker-дің пікірінше ақша-несие саясатының жұмсаруы бұл компанияға тиімді, себебі ол өз қарыздарының едәуір бөлігін қайта қаржыландыру мүмкіндігіне ие болады. Сарапшылар атап өткендей, компанияның пайыздық мөлшерлемесі өзгермелі қарыздарының 33%-дан астамын 2026 жылы өтеу қажет.
Қор өнеркәсіптік және логистикалық нысандарға иелік етеді және оларды жалға береді. Жыл басынан бері оның акциялары шамамен 65%-ға өсіп, $6 деңгейіне жетті. Freedom компанияның әрі қарай шамамен 12% өсу әлеуеті бар деп санайды. Алайда сарапшылардың айтуынша бұл REIT дәстүрлі core-активтер қатарына жатпайды — яғни жоғары сапалы әрі тәуекелі төмен жылжымайтын мүлік емес. «Бұл — тактикалық, менеджменттің қарыз жүктемесін төмендету жоспарын жүзеге асыру қабілетіне арналған қарсы күтімді ставка», — деп жазады Freedom.
Уолл-стрит сарапшыларының бағалауынша бұл REIT акцияларына екі «сатып алу» және екі «ұстап тұру» рейтингі берілген. MarketWatch-тың дерегінше орташа мақсатты баға $6,85 құрайды. Бұл қазіргі бағадан 14,5% өсу әлеуетін білдіреді.
Millrose Properties
Нарықтық капитализациясы $5 млрд болатын бұл жылжымайтын мүлік инвестициялық қоры (REIT) ипотеканың қолжетімділігі артуына байланысты құрылыс салушылар мен тұрғын үй сатып алушылар белсенділігінің жандануынан ұтыста болуы мүмкін.
Freedom-ның пікірінше Millrose Properties тұрғын үй құрылыс секторы үшін қызықты мүмкіндік ұсынады. Себебі компанияның HOPP’R деп аталатын ерекше моделі бар — ол құрылыс салушыларға жер телімдерін сатып алу және игеру үшін опциондық схема арқылы капитал ұсынады. Сарапшылар атап өткендей, Millrose стратегиясының негізі салалық көшбасшы саналатын Lennar компаниясымен серіктестікке құрылған. Бұл тұрақты сұраныс пен тәуекелдердің төмендеуін қамтамасыз етеді.
Freedom атап өткендей, бұл REIT рұқсат құжаттары дайын және құрылыс циклі қысқа учаскелерге назар аударады. Мұндай тәсіл капиталды жедел қайта бөлуге мүмкіндік береді және саланың asset-light (активтерге иелік етуді барынша азайтатын) моделіне көшуінен пайда алуға жағдай жасайды.
Freedom компаниясы акцияларының мақсатты бағасын $39 деп белгілеген. Бұл 24 қазандағы сауда жабылу бағасынан ($32,4) шамамен 20% жоғары. Уолл-стрит сарапшылары бұл компанияға бес рейтинг берген және олардың барлығы — «сатып алу». Орташа мақсатты баға — $37,7, яғни өсу әлеуеті 16,4% деңгейінде.
Sky Harbour Group
Нарықтық капитализациясы $790,4 млн болатын Sky Harbour Group компаниясы үшін мөлшерлеменің төмендеуі пайдалы болуы мүмкін, себебі оның қарыз жүктемесі жоғары. Freedom-ның дерегінше, компанияның қарыздың меншікті капиталға қатынасы 87,6% деңгейінде.
Компания АҚШ-тың негізгі әуежайларында жеке авиацияға арналған авиациялық инфрақұрылым нысандарын жобалау, салу, жалға беру және басқару бағытында жұмыс істейді. Сарапшылардың жазуынша, бұл нарықта ұсынысқа қарағанда сұраныс айтарлықтай жоғары. Сонымен қатар, Sky Harbour бұрын пайдаланылмаған кеңістіктерді тиімді қолдану арқылы 120–130% деңгейінде жалға алу толымдығына қол жеткізуге мүмкіндік беретін бизнес-модель әзірлеген.
Freedom-ның бағалауы бойынша Sky Harbour акцияларының құны $11-ге дейін өсуі мүмкін. Бұл 24 қазандағы жабылу бағасымен салыстырғанда 5,7% өсім әлеуетін білдіреді.
Басқа Уолл-стрит сарапшылары бұдан да оптимистік көзқарас ұстанады: акциялардың консенсус-прогноз бағасы $17,08 деңгейінде. Бұл қазіргі бағадан 64% жоғары. Компания акцияларына бес «сатып алу» және бір «ұстап тұру» ұсынысы берілген.
Global Water Resources
Нарықтық капитализациясы $289,6 млн болатын Global Water Resources компаниясы су тарату және кәріз жүйелерін басқарумен айналысады. Freedom-ның бағалауынша мөлшерлеменің төмендеуі компанияға қарыздарының қымбат бөлігін қайта қаржыландыру арқылы пайыздық шығындарды азайтып, ақша ағынын жақсартуға мүмкіндік береді. Қазіргі таңда қарыздарының шамамен 18%-ын 5,5% мөлшерлемемен алынған облигациялар құрайды.
Сонымен қатар Freedom сарапшылары компанияның қысқамерзімді тәуекелдері минималды екенін атап көрсетеді: қарыздардың шамамен 60%-ын өтеу мерзімі 2035 жылдан кейін басталады.
Freedom-ның бағалауы бойынша компания акцияларының мақсатты бағасы $10,5 деңгейінде, яғни ол қазіргі нарықтық бағасына сәйкес келеді. Бұған қоса, Global Water Resources акциялары 3% дивидендтік кіріс береді, деп көрсетеді сарапшылар.
MarketWatch-тың деректері бойынша компанияны үш сарапшы бақылайды және олардың барлығы акцияны сатып алуға кеңес береді. Орташа мақсатты баға — $14,17, бұл бағаның өсу әлеуеті 35% екенін көрсетеді.
Unitil Corporation
Нарықтық капитализациясы $898,1 млн болатын Unitil Corporation коммуналдық қызметтер көрсететін компания болып табылады. Freedom-ның мәліметінше компания қарыздарының шамамен 19%-ын ФРЖ мөлшерлемесі 5–5,5% болған кезеңде орналастырған. Сондықтан мөлшерлеменің төмендеуі компанияға қарыздарын қайта қаржыландыру және пайыздық шығындарын қысқарту арқылы қаржылық жағдайын жақсартуға мүмкіндік береді.
Unitil Corporation Жаңа Англияның қалыптасқан нарықтарында электр энергиясы мен табиғи газ жеткізумен айналысады. Freedom бұл компанияның инвестициялық тартымдылығы жоғары деп есептейді, себебі ол сенімді реттелетін бизнес-модельге ие және нысаналы сатып алулар арқылы өсу стратегиясын ұстанады.
Сонымен қатар сарапшылар компанияның тұрақты дивидендтік саясатын атап өтеді — дивидендтік кірістілік шамамен 3,8% құрайды. Freedom бағалауынша, компания акцияларының мақсатты бағасы $56 деңгейінде. Бұл 24 қазандағы жабылу бағасынан ($50,2) 11,6% өсу әлеуетін білдіреді.
Уолл-стрит сарапшылары бұл компания акцияларына екі рейтинг берген және екеуі де — «сатып алу». Орташа мақсатты баға $59 болып белгіленген, бұл 17,5% өсім мүмкіндігін көрсетеді.
Small-cap компаниялардың болашағы туралы Уолл-стрит не дейді
Уолл-стрит сарапшылары Russell 2000 индексінің болашағын абайлап оптимизммен бағалап отыр және оның өсу әлеуетін ең алдымен мөлшерлеменің ары қарай төмендеуімен байланыстырады. Glenmede стратегтері Джейсон Прайд пен Майкл Рейнольдстің пікірінше шағын компаниялардың уақыты келді: олардың болжамынша Russell 2000 индексіне кіретін компаниялардың таза пайдасы үшінші тоқсанда 35%-дан асады. Сарапшылар бұл үрдіс жыл соңына дейін сақталуы мүмкін деп санайды, себебі ФРЖ тарапынан ақша-несие саясатын жұмсарту циклі жалғасуда.
Noble Capital Markets компаниясы да small-cap акцияларына инвестиция салатындар үшін Федрезервтің қадамдары шешуші сәт болуы мүмкін деп есептейді. Төмен пайыздық мөлшерлемелер компаниялардың қарыз жүктемесін азайтып, бизнесті кеңейтуге капитал босатады және бұл сегментті инвесторлар үшін тартымды етеді.
Алайда оптимизммен қатар тәуекелдер де бар. АҚШ бойынша eToro инвестициялық аналитигі Бретт Кенвеллдің айтуынша, мөлшерлеменің төмендеуі Russell 2000 индексіне жағымды әсер етуі мүмкін, бірақ small-cap секторына қатысты жоғары оптимизм белгілі бір қауіптерді жасырады. Егер АҚШ экономикасы баяуласа немесе Федрезерв күткен деңгейде мөлшерлемені төмендетпесе, бұл активтер сыныбы қиындықтарға тап болуы мүмкін, деп атап өтті ол.
Morgan Stanley активтерді басқару бөлімінің нарықтық зерттеулер және стратегия тобының жетекшісі Дэниел Скеллидің пікірінше шағын капитализациялы компанияларға қарағанда, ірі капитализациялы компанияларға назар аудару керек. «Бұл қисынсыз көрінуі мүмкін, бірақ еңбек нарығының салқындауы мен экономикалық өсімнің баяулауы сапасы төмен әрі шығынды компаниялар үшін күрделі жағдай тудыруы мүмкін», — дейді ол.
Trivector Research зерттеу компаниясының негізін қалаушы Адам Паркер small-cap компанияларының үшінші тоқсанда көрсеткен өсімі келесі үш айда сақталуы екіталай деп санайды. Ол мұны бұл активтер сыныбының «құрылымдық кемшіліктерімен» түсіндіреді. Паркердің айтуынша small-cap сегментінде «сападан гөрі әлсіз компаниялар көп, олардың табыстылығы төмен және инвестициялық тәуекелі жоғары».
Инвестициялық ұсыныс емес.








