Неге май көрінгендей емес
Объективті статистика мұнай туралы негізгі мифтерді жоққа шығарады
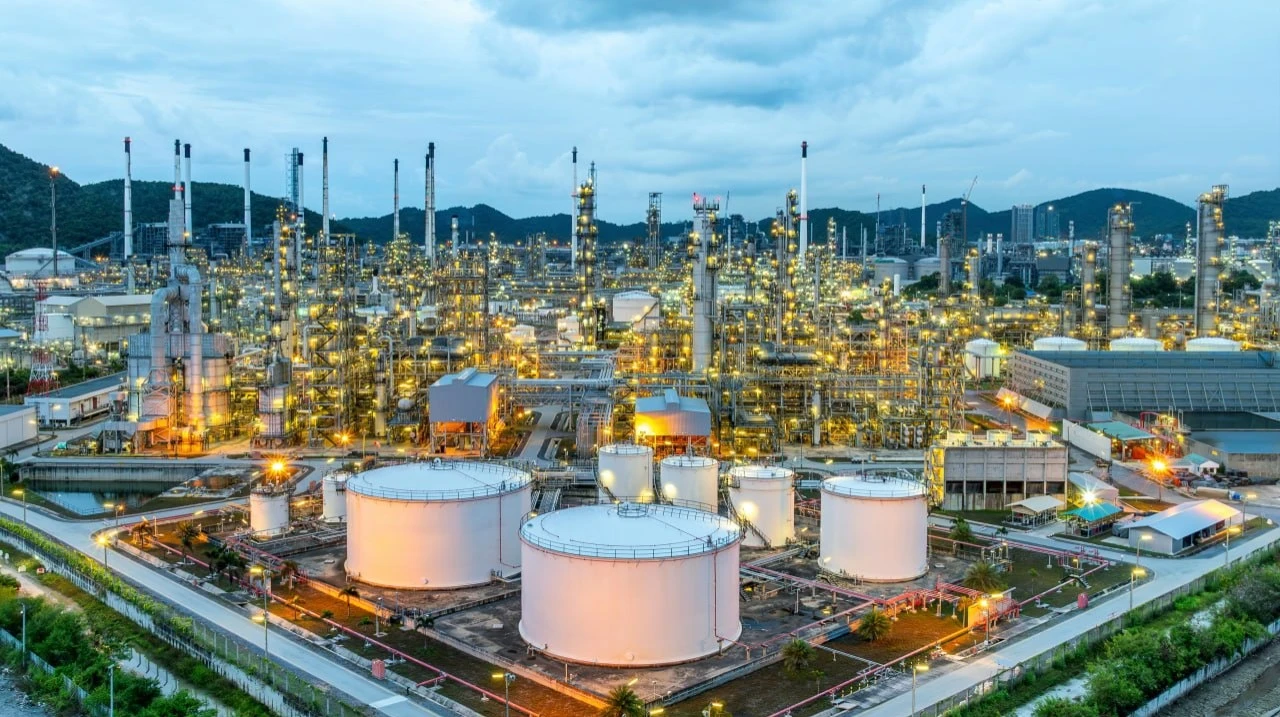
Мұнайдың бағасы кейде ОПЕК-тің шешімдеріне емес, оны сорғымен құюға болатын соңғы қолжетімді сақтау резервуарына байланысты болады. Фото: Shutterstock.com
Мұнай туралы мифтер қоғамдық санада бүкіл нарыққа деген көзқарасты қалыптастыратын жекелеген қабылдаулардан туындайды. Соңғы жүз жыл ішінде мұнай бірнеше рет «таусылып» қалды. Өткен ғасырдың басында АҚШ тапшылықтан қатты қорыққан. 2008 жылы бір баррель бағасы шамамен 150 долларға дейін көтеріліп, «ширек мұнай» (өндірісті одан әрі арттыру мүмкін болмайтын нүкте) туралы кең тараған үрей пайда болды. 2020 жылдың сәуірінде, пандемия кезіндегі белгісіздік жағдайында бағалар қысқа мерзімге нөлден төмен түсті. Осы мақалада біз осы энергия ресурсына қатысты ең көп тараған қате түсініктерді қарастырамыз.
Миф 1. Мұнай тез таусылады
Бұл сенімді естіледі: мұнай – шектеулі ресурс, ескі кен орындары сарқылып барады, ал сұраныс өсіп келеді. Сондықтан бір күні әлем бос ұңғымаға тап болады. Шындығында, кез келген жеке мұнайлы кен орны ең жоғары өндіру деңгейіне жеткеннен кейін, сол кен орнынан өндіру көлемі азая бастайды. Бірақ бұл басқа жерлерде өндірісті арттыру әлеуеті таусылды дегенді білдірмейді.
Өткен ғасырда «қара алтын» бірнеше рет өндіріс рекордтарын жаңартты. 1919 жылы АҚШ Геологиялық зерттеу басқармасы елдің өз мұнай қорлары шамамен 10 жылға жетеді деп бағалады, бірақ 1920-жылдардың соңына қарай АҚШ-тағы өндіріс көлемі екі еседен астам өсті. 1956 жылы геолог Мэрион Кинг Хобберт АҚШ-тың өндіру қуаты 1965–1970 жылдары аралығында ең жоғары деңгейге жетеді деп болжады. Дәстүрлі өндіру әдістері үшін бұл болжам негізінен дәл шықты. 2000-жылдары мұнай бағасы бұрын-соңды болмаған деңгейге көтерілген кезде өндірісті одан әрі арттыру мүмкін емес деген алаңдаушылық қайта пайда болды. Алайда 2020-жылдары негізгі тақырып жетіспеушілік емес, сұраныстың азаюы туралы.
Келесі өндіріс рекордын болжауға бағытталған әрекеттер, жалпы алғанда, мағынасыз. Мұнай қорларының бағалауы баға, технология, қосымша барлау және инфрақұрылым жағдайларына сәйкес өзгеріп отырады. 1970 жылғы өндіріс шыңынан кейін АҚШ-тағы мұнай өндіру көлемі онжылдықтар бойы төмендеді. Бұрылыс нүктесі 2008 жылдан кейін келді: сланецтік мұнай өндірудің дамуы өсудің жаңа толқынын туғызды, және 2023 жылға қарай ел күніне шамамен 12,9 миллион баррель өндіріп, жаңа әлемдік рекорд орнатты. Бір жылдан кейін сланцелі мұнай қабаттары елдің расталған мұнай қорларының шамамен 60 пайызын құрады.
Шын мәнінде, мұнай таусылып бара жатқан жоқ – оның өндіру тәсілі өзгеріп жатыр.
Бір аңызға сәйкес, мұнай динозаврлардың қалдықтарынан пайда болған. Шындығында ол ежелгі планктон, балдырлар және мұхит түбінде жиналған басқа да микроскопиялық органикалық заттардан түзілген.
Миф 2. Мұнай нарығын біреу бақылайды
Көмірсутектер бағасы көтерілгенде, БАҚ «кранын жауып тастаған» адамды іздейді. Көбінесе кінәлі ретінде ОПЕК, Сауд Арабиясы, АҚШ, Ресей немесе көпұлтты мұнай компаниялары аталады. Егер «қара алтын» арзандаса, бұл біреу «кранын ашқанын» немесе баға соғысын бастағанын білдіреді.
Бұл стереотиптің тарихи негізі бар. 1973–1974 жылдары Таяу Шығыстағы қарулы қақтығыстар мен ОПЕК-тің әрекеттерінің фонында мұнай бағасы барреліне 2,9 доллардан 11,65 долларға дейін шарықтады. Әлем мұны байқады: мұнайды ірі саяси ойында қысым көрсету рычагы ретінде пайдалануға болады.
Дегенмен, «ықпал ету» деген сөз «толық бақылау» дегенді білдірмейді. 2024 жылдың соңында ОПЕК елдері әлемдегі дәлелденген шикі мұнай қорларының 79 пайызын иеленсе де, жаһандық өндірістің тек 35 пайызын ғана қамтамасыз етті. ОПЕК келісімдерінің нарыққа әсер етуінің нақты механизмі артық өндіру қуатымен шектеледі, ол ұсынысты салыстырмалы түрде тез арттыруға мүмкіндік береді. 2025 жылғы ақпанда мұндай қосымша өндіру қуаты шамамен күніне 5,3 миллион баррель (әлемдік сұраныстың шамамен 5 пайызы) деп бағаланды, оның 3,1 миллионы Сауд Арабиясына тиесілі болды.
2020 жылдың сәуір айында энергия бағасын геосаясат емес, туынды құралдар нарығының динамикасы мен сақтау деңгейлері анықтады. WTI маркалы мұнай фьючерстерінің бағасы нөлден төмен түсті. COVID-19-дың таралуымен байланысты белгісіздік салдарынан сұраныс құлдырап, бұл келісімшарттардың мерзімінің аяқталуымен қатар келді, ал Кушингтегі сақтау қоймалары (Оклахома) – әлемдегі ең ірі мұнай түйіндерінің бірі – 76 пайызға толы болды. Шын мәнінде, мұнай бағасы кейде ОПЕК-тің еркіне емес, оны сорғымен құюға болатын соңғы қолжетімді сақтау цистернасына байланысты болады.
Мұнай қара ма? Әрқашан емес. Ол мөлдір, смарагд жасыл, янтарь түсті, сары және тіпті ашық қызыл болуы мүмкін. Шикі мұнайдың түсі оның химиялық құрамына – шайырлардың, металл қоспалардың және күкірттің мөлшеріне байланысты.
Миф 3. Жоғары бағалар әрдайым экспорттаушыларға тиімді.
Алғашқы көзқарастан-ақ айқын: баға неғұрлым жоғары болса, сатушылар соғұрлым көп пайда табады. Сауд Арабиясы, Ресей, Ирак немесе Қазақстан үшін Brent маркалы мұнай бағасының өсуі валюталық түсімдердің артуын, қосымша минералдық ресурстарды өндіру салығын жинауды және, нәтижесінде, мемлекеттік қазынаға жаңа кірістер түсуін білдіреді. Халықаралық Валюта Қорының бағалауы бойынша, Сауд Арабиясына 2025 жылы бюджетті теңестіру үшін баррельге орташа жылдық баға 92,3 АҚШ доллары, ал 2026 жылы 86,6 АҚШ доллары қажет.
Дегенмен, экспорттаушыға ең жоғары баға емес, сатып алушы төлеуге дайын баға қажет. 1979 мен 1982 жылдар аралығында әлемдік мұнай тұтынуы шамамен 10 пайызға азайды, ал ОПЕК өнімдеріне сұраныс тәулігіне 30 миллион баррельден 20 миллионнан төменге дейін төмендеді. Бағаларды жоғары ұстап тұру мақсатында, Сауд Арабиясы 1980 жылы тәулігіне 10 миллионнан астам баррельден 1985–1986 жылдары тәулігіне 2,5–3 миллионнан азға дейін өндірісті қысқартса да, мұнай бағасы әлі де құлдырады.
2010 жылдары да дәл осындай үлгі қайталанды: мұнай бағасының жоғары болуы АҚШ-та сланец технологиясының қарқынды дамуын ынталандырып, салаға, оның инфрақұрылымына және геологиялық барлауға инвестициялардың өсуіне әкелді. Бұл ұсыныстың өсуіне әкеліп, 2014–2016 жылдары көмірсутектер бағасының құлдырауының бір себебі болды.
Әрбір мұнай суперциклі және сол цикл кезінде қабылданған экономикалық шешімдер ақырында оның құлдырауына әкеледі. Жоғары мұнай бағасы бүгін экспорттаушыларға ақша әкеледі, бірақ ол олардың бәсекелестерін күшейтеді және болашақта проблемалар тудырады.
Миф 4. Электрлік автокөліктер мұнай дәуірін аяқтайды
Көлік әлемдік энергия тұтынудың шамамен 60 пайызын құрайды, сондықтан электр көліктерінің сатылуының артуы көптеген адамдар тарапынан мұнай өнеркәсібіне тікелей қауіп ретінде қарастырылады. Логика қарапайым: неғұрлым көп автокөлік электр қуатына көшсе, соғұрлым бензин мен дизельге деген сұраныс азаяды. Мұнда біршама шындық бар.
Халықаралық энергетика агенттігінің (IEA) бағалауы бойынша, 2025 жылға қарай әлемдік электр көліктері паркі күн сайын шамамен 1,7 миллион баррель мұнай тұтынуды болдырмауға көмектесті. Электр көліктерінің сатылымы өсіп келеді: 2026 жылға қарай олар 23 миллион данаға дейін жетеді, бұл жаңа жолаушылар көліктерінің жаһандық нарығының шамамен 28 пайызын құрайды. Электрлендіру әсіресе Қытайда қарқынды түрде дамып келеді, онда жыл соңына қарай жаңа автокөлік сатылымдарындағы толық электрлік және розеткаға қосылатын гибридті көліктердің үлесі 60 пайызға дейін жетуі мүмкін.
Алайда, қазіргі уақытта электр көліктері мұнайға деген сұранысты азайтудың орнына оның өсуін бәсеңдетіп отыр. IEA бағалауына сәйкес, 2025 жылы жаһандық мұнай тұтынуы күніне шамамен 680–740 мың баррельге өсіп, 2026 жылы сұраныс тағы 700–760 мың баррельге өсуі мүмкін. Дамыған елдер отын тұтынуын азайтып жатса да, дамушы экономикалар автопарктерін, тасымалдау көлемдерін және өнеркәсіптік өндірісті кеңейтуді жалғастырып, осы әсердің едәуір бөлігін өтейді.
Сонымен қатар, мұнай тек жолаушылар көліктерінің жанармайы емес. Сұраныстың едәуір бөлігі авиациядан, теңіз көлігінен, жүк тасымалдаудан, мұнайхимия өнеркәсібінен және пластиктер, тыңайтқыштар мен басқа да химиялық өнімдер өндіруден келеді. Осы салалардың көпшілігінде көмірсутектерге толыққанды балама әлі қолжетімсіз немесе тым қымбат болып қала береді.
Болашаққа арналған болжамдардың өзі әртүрлі болуы көп нәрсені айтады. Электр көлігі кеңінен таралған сайын сұраныстың өсуі біртіндеп бәсеңдейді деп болжайды Халықаралық энергетика агенттігі, ал ОПЕК 2050 жылға қарай әлемдік мұнай тұтынуы тәулігіне шамамен 120 миллион баррельге дейін өседі деп болжайды, оны халық санының өсуіне, экономикалық кеңеюге және энергия тұтынудың артуына байланыстырады.
Шын мәнінде, электр көліктері мұнайды жоя қойған жоқ – олар оны пайдалану тәсілін өзгертіп жатыр. Бұрынғы көптеген технологиялық өзгерістер сияқты, энергетикалық ауысым нарықты бір түнде жоймайды, керісінше оны біртіндеп жаңа жағдайларға бейімдеуге мәжбүрлейді. Сондықтан мұнай дәуірінің жақын арада аяқталатыны туралы әңгіме қазіргі жаһандық үрдістерді көрсетуден гөрі асыра сілтеуге ұқсайды.
Миф 5. Мұнай нарығының тарихы қарапайым.
Көмірсутектер нарығы туралы басты миф – оның қарапайым логикамен жүреді деген сенім. 1970-ші жылдары көмірсутек өндірушілерінің алдында әлемнің өзі жатқандай көрінді. 2008 жылы өндіріс геологиялық шекке жеткеніне сенді. 2014–2016 жылдары көпшілік «сквирц» дәстүрлі саланың өмірін үзді деп сенді. 2020-жылдары кең тараған пікір бойынша энергетикалық ауысым не мұнайдың тез арада соңына нүкте қояды, не мүлде сәтсіздікке ұшырайды.
Бірақ мұнайдың шынайы тарихы сызықты емес түрде өрбиді. Оның басты қағидасы – бейімделу, ол жаңа кен орындарының, технологиялардың, маршруттардың, сұраныс формаларының және саяси тәуекелдердің пайда болуымен, сондай-ақ сала қатысушыларының заман талабына ілесіп, тіпті одан сәл озып қалуға деген ұмтылысымен жүзеге асады.
Мұнайды мәңгілік қарғыс, шексіз байлық көзі немесе ескіріп бара жатқан жәдігер ретінде мифологиялауға болмайды. Ақыр соңында, «қара алтын» нарығы әрқашан күрделі әрі икемді жүйе болып келді және жаңа экономикалық, технологиялық және саяси жағдайларға бейімделе алады.
Дереккөзі: *Finansist* журналы, № 3 (43), 2026 ж.