Отты тоқтату немесе шиеленістіру: АҚШ–Иран келіссөздеріндегі екі сценарийге арналған төрт әрекет бағыты

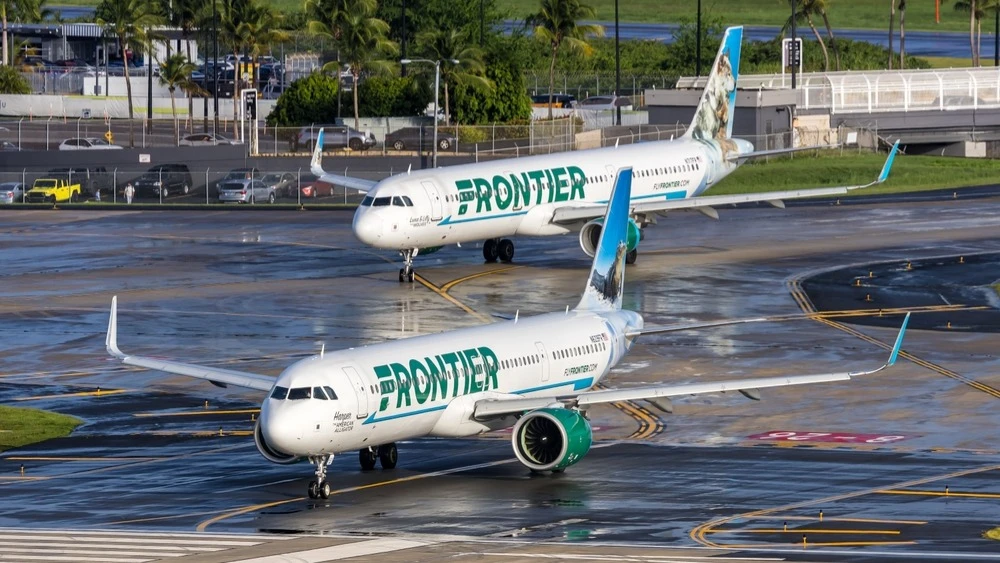
Frontier-дің шығындарындағы отын шығындарының жоғары үлесі оның пайдасын керосин бағасының ауытқуларына сезімтал етеді: бағаның төмендеуі маржаларын тез жақсартады / Фото: Markus Mainka / Shutterstock.com
Жыл басынан бері шағын және орташа капиталданған компаниялар үшін эталондық индексі саналатын Russell 2000 индексі шамамен 11,5%-ға өсті — наурызда қаңтардағы ең жоғары көрсеткіштен 10%-дан астам төмендегеніне қарамастан. Бұл құбылмалылық ішінара Таяу Шығыстағы қақтығыстың ауқымы мен оның тауар ағындарына әсерінен туындады. Ормуз бұғазының жабылуы Brent маркалы мұнайдың бағасын барреліне 120 долларға дейін көтерген триггер болды, ал шағын капиталданған компаниялар жанармай шығындары мен тұтынушылар сеніміне аса сезімтал.
11–12 сәуірде Исламабадта өткен келіссөздер нәтижесіз аяқталды, және АҚШ Президенті Дональд Трамп 13 сәуірден бастап Иранға теңіз блокадасын енгізетінін жариялады. Дегенмен нарық тәуекелдерді дер кезінде қайта бағалай бастады. Апрель ортасына қарай инвесторлар келіссөздердің тез арада қайта жанданатынына және Ормуз бұғазының ашылатынына әлі де сенгенімен, екінші кезеңдегі келіссөздер қазір күмән тудырып отыр. 21 сәуір, сейсенбі күні Трамп екі апталық атысты тоқтату келісімін ұзартты: Иран әрі қарай кездесулерге қатысудан бас тартты да, келіссөздер тұралатты. Truth Social әлеуметтік желісінде Трамп Тегерандағы үкіметтің «серіозді түрде бөлінгенін» жазды, бірақ жаңа мерзім белгілеген жоқ.
Осы жағдайға байланысты мұнайға геосаяси премиум сақталған күйінде қалып отыр, ал Brent маркалы мұнай әлі де баррелі шамамен 100 долларға саудаланып жатыр. Жағдай әлі де өзгермелі, ал нарықтың болашақ бағыты іс жүзінде екі сценарийдің бірін таңдауға саяды: біз оларды сипаттап, Таяу Шығыстағы қақтығыстың қалай өрбитініне байланысты пайда көретін төрт компанияны анықтадық.
Тұрақтандыру сценарийі: сұранысты қалпына келтіруге бағытталу
Егер тараптар келісімге келіп, Ормуз бұғазы арқылы тасымал тұрақты түрде қалпына келе бастаса, нәтиже айтарлықтай өткір өсім болады. Мұндай жағдайда Brent маркалы мұнай барреліне 80–90 доллар аралығына дейін қайта көтерілуі мүмкін. Сонымен қатар, геосаяси үстемеақы төмендеген сайын бағалар жыл соңына қарай әдеттегі 60–70 доллар аралығына қарай жылжи алады. Жанармай шокынан құлаған акциялар қалпына келу қарқынын арттырады. Мұнда ең айқын пайда алушылар – өте төмен шығынды әуе компаниялары мен жүк тасымалдаушылар болып көрінеді. Олар дизель және керосин бағасының күрт өсуінен ең көп шығынға ұшырады.
Фронтьер Групп Холдингс (ULCC)
176 Airbus ұшағынан тұратын флотқа ие аса төмен шығынды әуе тасымалдаушы. 2025 жылдың төртінші тоқсанында компанияның кірісі жыл сайын салыстырғанда 0,5%-ға төмендеп, 997 миллион доллар деңгейінде өзгеріссіз қалды, ал таза пайда 1,9%-ға азайып, 53 миллион долларға ($0,23 акцияға) дейін төмендеді. Алайда 2025 жылғы үшінші тоқсанмен салыстырғанда кіріс 12,5%-ға өсті; сонымен қатар компания үшінші тоқсанда 77 миллион доллар таза шығын көрсеткеннен кейін қайтадан пайдаға шықты.
Frontier – АҚШ-тағы ең жанармай үнемді әуе компанияларының бірі, сондықтан керосин бағасының төмендеуі оның маржасын тез жақсартады. Алайда жанармай шығындарының жоғары үлесі бизнесді баға ауытқуларына сезімтал етеді. 20 сәуірдегі Argus US Jet Fuel Index көрсеткіші бойынша АҚШ-та авиациялық отынның орташа бағасы бір галлонға 3,87 доллар деңгейінде жоғары болып тұр. Салыстыру үшін, 27 ақпанда соғыс басталар алдында ол 2,50 доллар болған.
27 ақпан (қақтығыс басталғанға дейінгі соңғы сауда күні) мен 18 наурыз (акция бағасы ең төмен деңгейге жеткен күн) аралығында Frontier Group акциялары шамамен 30%-ға төмендеп, $3,10-ға дейін құлдырады, ал 20 сәуірге қарай $4,70-ға дейін өсті. MarketWatch мәліметі бойынша, тоғыз Уолл-стрит талдаушысы Frontier акцияларын ұстап тұруды ұсынса, үшеуі сатуды кеңес береді. Орташа мақсатты баға 4,40 АҚШ доллары қазіргі акция бағасынан шамамен 5%-ға жоғары.
Ковенант Логистикс (CVLG)
Консолидтелген және арнайы тасымалдарға, сондай-ақ қойма логистикасына маманданған жүк тасымалдаушы. 2025 жылдың төртінші тоқсанында Covenant Logistics компаниясының кірісі жыл сайынғы салыстыру бойынша 6,5%-ға өсіп, 295,4 миллион долларды құрады. Түзетілген таза пайда 41%-ға төмендеп, 8 миллион долларға жетті. Компания өз бизнесін циклдік емес сегменттерге (жеке келісімшарттар, қойма логистикасы) әртараптандыруды көздейді, осылайша спот-бағаларға тәуелділікті азайтуды мақсат етеді.
27 ақпан мен 15 наурыз аралығында дизель отынының бағасының күрт өсуіне байланысты Covenant Logistics акциялары шамамен 16%-ға төмендеді, бірақ кейін қалпына келе бастады. Жыл басынан бері олардың құны шамамен 42%-ға өсті. Stephens & Co. сарапшылары ақпан айының басында компания акцияларына «outperform» рейтингін және 30 долларлық мақсатты бағаны сақтап қалды; сол уақыттан бері олар шамамен 10%-ға өсті. MarketWatch мәліметі бойынша, үш сарапшы компания акцияларын сатып алуды ұсынса, біреуі ұстап тұруды кеңес береді. Орташа мақсатты баға 31,70 доллар қазіргі акция бағасына дерлік сәйкес келеді.
Қарсыластық эскалациясының сценарийі: металдар – қауіпсіз баспана активтері ретінде
Егер келіссөздер сәтсіз аяқталып, теңіз блокадасы созылып, мұнай бағасы 100 доллардан асса, инвесторлар шұғыл түрде «қауіпсіз баспана» стратегияларына көшуге мәжбүр болады. Дәстүрлі түрде мұндай кезде барлығы алтынға жүгінеді; алайда қазіргі қақтығыста алюминий де қызықты мүмкіндік ұсынады. 28 наурызда БАӘ-дегі EGA және Бахрейндегі Alba алып компанияларының нысандарына жасалған соққылар жаһандық жүйеден жылына шамамен 3,2 миллион тонна өнімді тиімді түрде алып тастады. Бұл Таяу Шығыстың жалпы өндірісінің жартысына жуығын құрайды.
Нарықтың реакциясы бірден байқалды: Лондон металл биржасында (LME) алюминий бағасы төрт жылдағы ең жоғары деңгейден аса түсіп, тоннасына 3 500 доллардан асты. АҚШ үшін жағдай шектен тыс шиеленісіп барады: елге әкелінетін алюминий барлық қажеттіліктің 85%-ын құрайды, бұл материал ұшақ жасаудан газдалған сусындарға арналған банкаларды өндіруге дейінгі барлық салада қажет.
Кайзер Алюминий (KALU)
Ғарыштық-ғарыш, қаптама және автомобиль өнеркәсіптері үшін жоғары қосылған құны бар алюминий өнімдерін өндіруші. Сондықтан бұл биржадағы алюминий бағасының өсуіне тікелей бәс емес, бірақ егер жабдықтау үзілістері ішкі өңдеуге сұранысты арттырып, табыстылықты қолдаса, компания өңірлік металл тапшылығы мен Солтүстік Америка нарығындағы премиялардың өсуінен пайда көре алады.
2025 жылдың соңында Kaiser Aluminum компаниясының кірісі жыл сайынғы есеп бойынша 12%-ға өсіп, 3,37 миллиард долларға жетті, ал таза пайда бір жыл бұрынғы 66 миллион доллармен салыстырғанда 113 миллион долларға дейін өсті. Компания сонымен қатар рекордтық 310 миллион доллар EBITDA көрсетті, бұл 2024 жылғы көрсеткіштен 28%-дан астам жоғары. Биыл басшылық негізгі өңдеу бизнесінен түсетін кірістің 5–10%-ға, EBITDA-ның 5–15%-ға өсуін күтеді.
Соңғы 12 айда компанияның акция бағасы 160%-ға өсті, ал жыл басынан бері ол шамамен 33,5%-ға жоғарылады. Қазіргі уақытта екі талдаушы Kaiser Aluminum акцияларын ұстауды ұсынса, біреу сатып алуды кеңес береді. Орташа мақсатты баға – 143,7 АҚШ доллары, бұл қазіргі акция бағасынан шамамен 6%-ға төмен.
Hecla Mining (HL)
өзін АҚШ-тағы ең ірі күміс өндіруші және стратегиялық маңызы бар минералдардың жетекші өндірушісі ретінде сипаттайды, оның активтері Айдахо, Аляска және Канадада орналасқан. 2025 жылдың соңында Hecla Mining компаниясының кірісі жыл сайынғы есеп бойынша 53%-ға өсіп, 1,42 миллиард долларға жетті, ал таза пайда 811%-ға ұшып, 321 миллион долларды құрады.
Компанияның қарыз жүктемесі тұрақты төмендеу тенденциясын көрсетіп отыр: таза қарыз/EBITDA коэффициенті 0,7х-тен 0,3х-ке дейін төмендеді. 2025 жылдың төртінші тоқсанындағы операциялық көрсеткіштер де осы оң үрдісті растайды: күміс өндірісі тоқсаннан тоқсанға 2%-ға өсіп, 4,6 миллион унцияға жетті. Сонымен қатар, күмістің орташа сату бағасы жылдан жылға 45%-ға, ал алтынның бағасы 39%-ға өсті. Осындай мықты нәтижелер фонында компанияның нарықтық капитализациясы соңғы 12 айда 200%-дан астам өсті.
Маңызды жайт: қазіргі қақтығыс кезінде асыл металдар қалыптан тыс мінез-құлық көрсетті – паникалық сату кезеңдерінде инвесторлар өтімділік іздеп, олар нарықпен бірге құлдырады. Алайда тұрақты инфляция мен әлсіз доллар жағдайында алтын мен күміс тарихи тұрғыдан жақсы нәтиже көрсеткен. Осы жағдайда Hecla Mining компаниясы негізгі Greens Creek және Lucky Friday кен орындарындағы төмен өндіру шығындарының арқасында инвесторларға елеулі операциялық левередж ұсынады.
Қазіргі уақытта Уолл-стриттегі алты талдаушы Hecla Mining акцияларын ұстап тұруды ұсынады, үшеуі сатып алуды, ал біреуі сатуды ұсынады. Орташа мақсатты бағасы 25,80 АҚШ долларын құрайды, бұл 21 сәуірдегі жабылу бағасына қарағанда шамамен 42,5 % өсу әлеуетін көрсетеді.
Инвестор үшін маңыздысы
Екі сценарийде де негізгі шешуші факторлар – мұнай бағасы мен геосаяси шиеленістің жалпы деңгейі болып қала береді. Мұнда айқын кері байланыс бар: шиеленістің бәсеңдеуінен пайда көретін компаниялар қақтығыс жалғасса міндетті түрде қысымға ұшырайды, керісінше де солай.
Орташа тәуекелге бейім инвестор үшін екі «себетке» де позициялар құру – белгісіздікке тиімді қарсы тұрудың ақылға қонымды стратегиясы болар еді. Нарық қазіргі уақытта жаңалықтарға аса сезімтал және келесі жаңа тақырыпты асыға күтіп отыр. Мұндай жағдайда шағын капиталдандырылған акциялардың табиғаты бойынша жоғары құбылмалы екенін және геосаяси оқиғалардың олардың қозғалысын бірнеше сағат ішінде кері бұруы мүмкін екенін есте ұстаған жөн.
Бұл жеке инвестициялық кеңес болып табылмайды.








