Rocket Lab vs SpaceX: Элон Масктың орташа капитализациялы бәсекелесіне енді инвестиция салудың дұрыс уақыты ма?

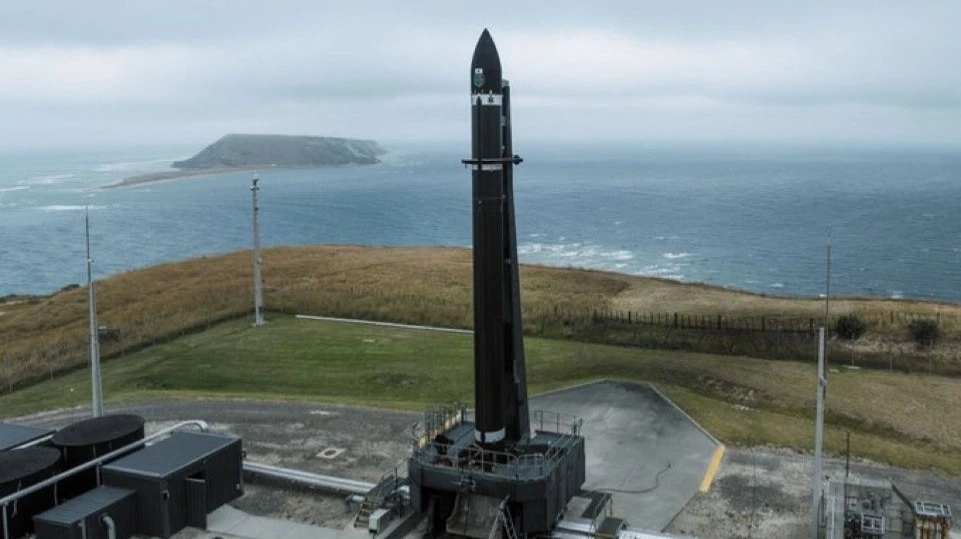
Rocket Lab шағын және орташа ракеталарды ұшыруға маманданған / Фото: X / Rocket Lab
SpaceX-тің алдағы IPO-сы, оның көмегімен компания 75 миллиард долларға дейін қаражат тартуды көздейді, қор нарығындағы ең ірі акция ұсынысы ғана емес, бүкіл ғарыш саласына да әсер етуі мүмкін. Ең алдымен бұл Rocket Lab компаниясына әсер етеді, ол SpaceX-тің ең жақын ашық серіктесі саналады.
SpaceX-тің IPO-сы туралы не белгілі
2026 жылғы 20 мамырда SpaceX АҚШ Құнды қағаздар және биржалар комиссиясына (SEC) S-1 формасын тапсырып, өзінің IPO үдерісін ресми түрде бастады. Компанияның бағалануы 1,75–2 триллион доллар деңгейінде көзделген. Reuters мәліметі бойынша, институционалдық инвесторларға арналған роудшоу 8 маусым аптасында жоспарланған, ал 11 маусымда SpaceX 1 500 бөлшек инвесторға арналған бөлек іс-шара өткізуді жоспарлап отыр.
SpaceX-тің проспектісіне сәйкес, компанияның 2025 жылғы кірісі жыл сайын 33%-ға өсіп, 18,7 миллиард долларды құрады. Starlink спутниктік интернет сегменті кірістің негізгі көзі болып қала береді, ол 11,4 миллиард доллар немесе жалпы кірістің 61%-ын құрайды. Ғарыш бизнесі, соның ішінде ұшырулар мен NASA миссияларын қолдау, 4,1 млрд доллар табыс әкелсе, жасанды интеллект бөлімшесі 2026 жылғы ақпанда xAI мен Grok-ты біріктіргеннен кейін 3,2 млрд доллар табыс тапты.
GAAP бойынша жылдың таза шығыны 4,9 миллиард долларды құрады, ал түзетілген EBITDA 6,6 миллиард доллармен оң көрсеткішке ие болды. 2026 жылдың бірінші тоқсанының соңында Starlink абоненттерінің саны 10,3 миллион нан асқан, бұл бір жыл ішінде екі есеге өскенін білдіреді.
New Constructs сарапшылары компанияның IPO проспектісін зерттеп, бірқатар маңызды тәуекелдерді анықтады. Оларға қаржылық есептілік бойынша әлсіз ішкі бақылаулар, IPO кірістерінің 78%-ын (62,6 млрд доллар) қарызды өтеуге, соның ішінде xAI және X Corp. компанияларының міндеттемелерін өтеуге бағыттау ниеті, сондай-ақ дауыс беру құқығының 85%-ын Илон Маскке қалдыратын екі сыныпты акциялар құрылымы кіреді.
Осы арада Wedbush Securities сарапшысы Дэн Айвз SpaceX-тің IPO-сын ғарыш және технология салалары үшін тарихи белес деп сипаттады (есепті Oninvest сайтынан алуға болады). Ол компанияның ықтимал нарықтық құнын 28,5 триллион доллар деп бағалайды. Бұл соманың едәуір бөлігі ғарыш бизнесіне ғана емес, сонымен қатар SpaceX 2028 жылға дейін іске қосуды жоспарлап отырған жасанды интеллект инфрақұрылымы мен орбиталық деректер орталықтарына да қатысты.
Rocket Lab-ты не қызықты етеді?
Rocket Lab шағын және орташа зымырандарды, соның ішінде Electron және Neutron (қазіргі уақытта әзірленіп жатқан) ұшыруға, сондай-ақ спутниктік платформаларды жобалау және өндірумен айналысады.
2026 жылдың бірінші тоқсанында Rocket Lab компаниясының кірісі жыл сайын 63%-ға және тоқсан сайын 12%-ға өсіп, рекордтық 200 миллион долларға жетті. Space Systems сегменті кірістің 68%-ын құрап, ең үлкен үлесті қосты. Ұшыру қызметтері сегменті кірістің қалған 32%-ын құрап, жыл сайын 79%-ға өсті – компания тоқсан ішінде сегіз Electron және Haste миссиясын жүзеге асырды, бұл 2025 жылғы төртінші тоқсандағы жеті миссиямен салыстырғанда көп.
Rocket Lab-тың тапсырыс портфелі рекордтық 2,2 миллиард долларға жетті, бұл өткен жылмен салыстырғанда 106%-ға, ал тоқсан сайын 20%-ға өскенін көрсетеді. Тоқсан ішінде компания 36 ұшыру бойынша келісімшарттар жасап, соның ішінде 2029 жылға дейінгі бес Neutron зымыран миссиясын қамтыды. Neutron зымыранының сынақ ұшырылуы әлі де 2026 жылдың төртінші тоқсанына жоспарланған.
Компания сондай-ақ ғарыштық робототехникаға маманданған Motiv Space Systems компаниясын сатып алып, оптикалық байланыс терминалдарын әзірлеуші Mynaric компаниясын біріктіруді аяқтады.
2026 жылғы 8 мамырда Needham & Company компаниясының талдаушысы Райан Кунц Rocket Lab акциялары бойынша мақсатты бағасын 95 доллардан 120 долларға көтеріп, «Сатып алу» рейтингін сақтады. Ол бұл түзетуді табыстың жедел өсуіне, тапсырыстар портфелінің ұлғаюына және Neutron зымыранының алғашқы ұшыруының уақытына деген сенімділікке негіздеді. Сондай-ақ Needham Rocket Lab компаниясының табыс болжамын 2026 жылға бұрынғы 828 миллион доллардан 906 миллион долларға, ал 2027 жылға 1,28 миллиард долларға дейін көтерді.
12 мамырда Deutsche Bank талдаушысы Эдисон Ю мақсатты бағасын 73 доллардан 120 долларға көтеріп, «Сатып алу» рейтингін сақтады. Deutsche Bank Mynaric-тің үлесі мен ұшыру қызметі келісімшарттарының санының өсуін ескере отырып, Rocket Lab-тың 2026 жылғы кірісі 951 миллион долларға жетеді деп күтеді. Негізгі сценарий бойынша банк Rocket Lab-тың табысының 2031 жылға қарай 4,1 млрд долларға дейін өсетінін және EV/табыс коэффициенті 25-ке тең болатынын болжайды.
Екі талдаушы да Neutron зымыранының ұшыруын кешіктіру немесе сынақ ұшыруының сәтсіз аяқталуы, ірі мемлекеттік келісімшарттарды жоғалту және қосымша акциялар орналастыру арқылы бар акционерлердің үлестерінің сұйылу ықтималдығын негізгі тәуекелдер ретінде атап көрсетеді.
Rocket Lab 2026 жылдың бірінші тоқсанында ATM бағдарламасы арқылы 450 миллион доллар жинады. Сонымен қатар, 20 мамырда компания Goldman Sachs, Morgan Stanley және BofA Securities сынды 16 инвестициялық банктің қатысуымен 3 миллиард долларға дейінгі жаңа акцияларды орналастыру бағдарламасын тіркеді.
Инвестор үшін маңыздысы
SpaceX-тің IPO-сы бүкіл ғарыш саласын қайта бағалауға катализатор болады. Шамамен 2 триллион долларға бағаланған, ашық қаржылық есептілік пен әртараптандырылған кіріс құрылымы бар компанияның биржаға шығуы зейнетақы қорларынан бастап бөлшек инвесторларға дейінгі жаңа капиталды салаға тартуы мүмкін, себебі бұған дейін ғарыш саласы олар үшін түсініксіз тақырып болған.
Rocket Lab осы қызығушылықтың артуынан негізгі пайда алушылардың бірі болуы мүмкін. Компания осы саладағы ең жоғары деңгейде вертикалды интеграцияланған ашық акцияланған ойыншы болып қала береді, ұшыру қызметтерін, спутниктік платформалар мен компоненттерді өндіруді және орбитадағы қызметтерді бір шатыр астында біріктіреді.
Дегенмен, Rocket Lab компаниясының қазіргі бағалауы болашақ күтілімдердің едәуір бөлігін есепке алады. Әртүрлі бағалауларға сәйкес, SpaceX 1,75–2 триллион доллар бағалауымен жария нарыққа шығуы мүмкін. 2026 жылға күтілетін 22–25 миллиард доллар кіріс ескерілгенде, бұл алдағы кәсіпорын құны/сату көлемі (EV/Sales) коэффициенті 70–91-ге сәйкес келеді.
Rocket Lab салыстырмалы деңгейде саудаланып жатыр: нарықтық капитализациясы шамамен 78 миллиард доллар және 2026 жылға арналған консенсус кіріс болжамы 906–951 миллион долларды құрайды, компанияның болашақ баға/табыс коэффициенті шамамен 84 (Refinitiv деректері, 2026 жылғы 22 мамыр). Бұл нақты табысы бар ашық ғарыш компаниялары арасындағы ең жоғары көрсеткіштердің бірі: Rocket Lab акциялары қазіргі уақытта саланың көптеген әріптестеріне қарағанда айтарлықтай үстеме бағамен саудаланып жатыр, ал Needham & Company компаниясының болжамы бойынша компания 2026 жылдың төртінші тоқсанына дейін оң EBITDA көрсеткішіне жете алмайды. Алайда Rocket Lab-тың қазіргі бағалауы болашақ күтілетін көрсеткіштердің едәуір бөлігін есепке алған.
Салыстыру үшін орташа капитализациялы спутниктік деректер провайдері Planet Labs шамамен 37 есе көбейткішке, ұшыру құралын әзірлеуші Firefly Aerospace 17 есе көбейткішке, ай роверін әзірлеуші Intuitive Machines 10 есе көбейткішке және ғарыш кемелері өндірушісі әрі Марс инфрақұрылымы шешімдерін әзірлеуші Redwire 7,5 есе көбейткішке бағаланған. AST SpaceMobile 250-ден астам еселік бағалау коэффициентімен ерекшеленеді; алайда компания қазір смартфондарға тікелей спутниктік байланыс енгізудің коммерциялық емес алдын ала кезеңінде, сондықтан оның бағалауы ағымдағы операциялық қызметіне емес, болашақ нарық күтулеріне негізделген.
Дәстүрлі аэроғарыш компанияларымен салыстырғанда — TransDigm Group, HEICO және Howmet Aerospace сияқты, EV/Сату көрсеткіші 7–11 аралығында саудаланатын компаниялармен — Rocket Lab-тың бағалануы айтарлықтай агрессивті көрінеді.
Rocket Lab-ты ғарыш индустриясының өсуіне ашық бәс ретінде қарастыратын инвесторлар SpaceX-тің IPO-сынан кейінгі сектордың ықтимал қайта бағалануын ғана емес, сонымен қатар операциялық тәуекелдерді – ең алдымен Neutron зымыранының ұшырылуына байланысты тәуекелдерді де ескеруі тиіс, мүмкін капиталдың сұйылуы және 2026 жылға арналған болжамды табысы Rocket Lab көрсеткіштерінен 20 еседен астам жоғары SpaceX-пен бәсекелестік.
Соңғы 12 айда Rocket Lab компаниясының акция бағасы 450%-ға өсті. MarketWatch мәліметі бойынша, қазіргі уақытта Уолл-стриттегі 16 талдаушы компанияның акцияларын сатып алуды ұсынады, тағы төрт талдаушы оларды ұстауды кеңес береді. Сату жөніндегі ұсыныстар жоқ. Орташа мақсатты баға – 105 доллар, бұл қазіргі акция бағасынан 30%-ға жоғары.
Бұл жеке инвестициялық кеңес болып табылмайды.








