Соғыс кезіндегі валюталар: Ирандағы қақтығыстан туындаған тауарлар шокының төрт пайда алушысы
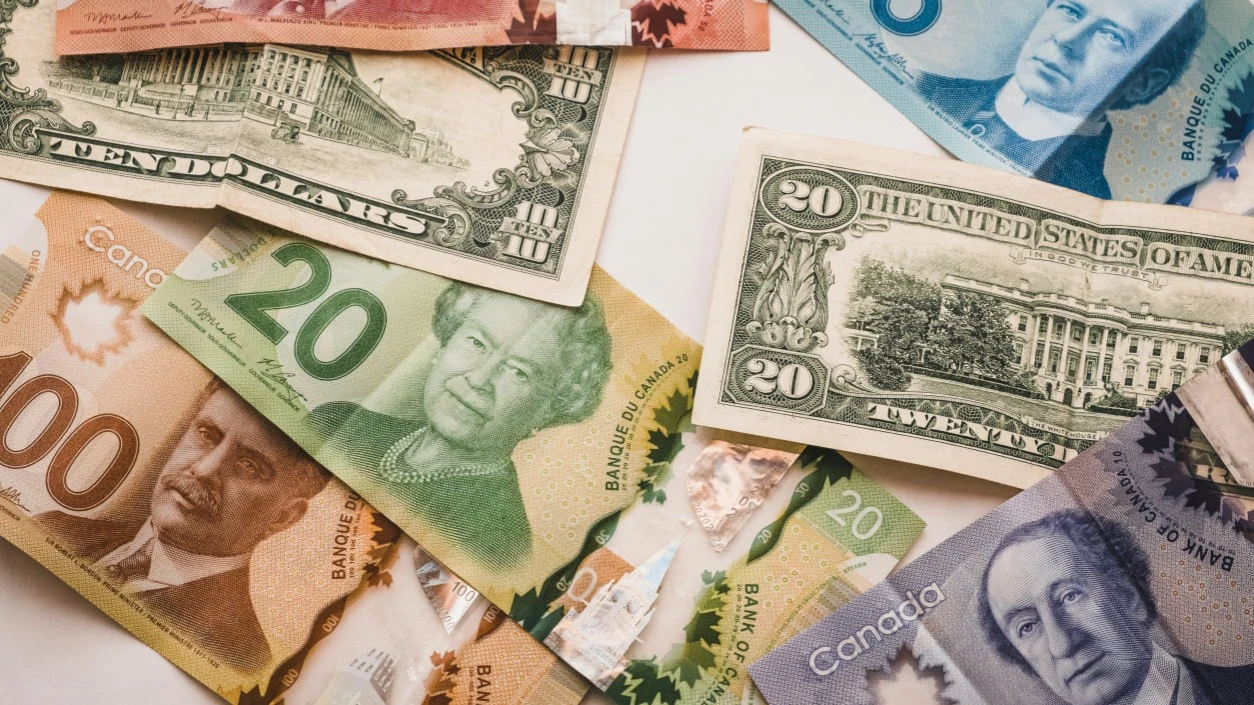
Орта Шығыстағы соғыс басталғалы бері канадалық доллар валюта нарығындағы жеңімпаздардың қатарында. Фото: PiggyBank / Unsplash
Орта Шығыста соғыс басталуымен тауарлар дағдарысы көптеген инвесторларды экономикалық болжамдарын қайта қарауға және қауіпсіз баспана іздеуге мәжбүр етті. Бұл барлығы валюта нарығына тікелей әсер етті. Astero Falcon компаниясының бас директоры Глеб Назаренко дағдарыс кезінде қай валюталардың төзімділік көрсеткенін және қайсылары ең қатты зардап шеккенін анықтады.
Қауіпсіз баспана іздеу
АҚШ пен Израильдің Иранға қарсы қарулы қақтығыс басталуынан кейін инвесторлар айқын түрде АҚШ долларын және алтын мен швейцария франкі сияқты дәстүрлі «қауіпсіз баспаналарды» артық көре бастады.
Доллар индексі – доллардың алты негізгі әлемдік валюта себетіне қатысты құнын өлшейтін көрсеткіш – Ирандағы әскери әрекеттер басталғалы шамамен 2%-ға өсіп, 3%-дық ең жоғары деңгейге жетті. Бұл ең өтімді қауіпсіз активке капиталдың ауқымды ағылуын көрсетті. Соңғы бірнеше күнде доллар индексі төмендеді, бірақ ол Ирандағы соғыс басталардан бұрынғы деңгейден әлі де жоғары тұр.
Бұл үрдіс негізінен мұнай бағасының өсуімен байланысты, соңғы апталарда Brent маркалы мұнайдың баррелі 120 АҚШ долларына дейін көтерілді. Инвестициялық банктер әрі қарай бағаның өсуін болжап отыр (мысалы, Goldman Sachs бағаның 150 долларға дейін көтерілуін жоққа шығармайды ).
Нәтижесінде инфляция күтулері де өсіп келеді. Наурыз айының басынан бері үкімет облигацияларының бағасына негізделген инвесторлардың алдағы бес жылға күтетін орташа жылдық инфляция деңгейі – брейк-эвэн инфляциялық мөлшерлеме – 21 базистік тармаққа өсті; жыл басынан бері ол 36 базистік тармаққа жоғарылады.
Экономистер мен инвесторлар Федералдық резерв жүйесінің ақша-несие саясатына қатысты болжамдарын қайта қарастырып жатыр. FOMC отырысының нәтижесі 18 наурызда жарияланады; нарық орталық банк пайыздық мөлшерлемелерді өзгеріссіз қалдырады деп күтеді, ал Федералдық резерв жүйесінің төрағасы Джером Пауэлл Ирандағы әскери әрекеттердің АҚШ экономикасына ықтимал салдарын бағалайды деп күтілуде.
Инвесторлардың күтілімдері нені көрсетеді? Бір ай бұрын жыл соңына дейін мөлшерлеме қазіргі диапазонынан өзгеріссіз қалады деген ықтималдық небәрі 4,9%-ды құраған. Бүгін ол 30%-ға дейін өсті.
6 мен 11 наурыз аралығында жүргізілген соңғы Bloomberg сауалнамасына сәйкес, экономистер реттеуші биыл жыл соңына қарай – маусым мен қазан айларында пайыздық мөлшерлемелерді төмендетуді бастайды деп есептейді. Алайда 2025 жылғы желтоқсанда олар реттеушінің ақша-несие саясатын наурыз бен қыркүйек айларында ерте жеңілдетуін күткен. Орташа болжам бойынша жыл соңына қарай базалық мөлшерлеме 3–3,25%-ды құрайды. Қазіргі уақытта ол 3,5–3,75%-ды құрайды.
Мұнай шокының тағы үш пайда алушысы
Бірақ доллар – Таяу Шығыстағы қақтығыс тудырған мұнай дағдарысынан пайда көрген жалғыз валюта емес.
Мұнай экспорттайтын елдердің валюталары мұнай дағдарысынан тікелей пайда көрді. Оларға канадалық доллар мен норвегиялық крона жатады .
Мысалы, Таяу Шығыстағы соғыстың алғашқы аптасында саудагерлер арасында «луни» деп аталатын канадалық доллар әлемдегі төртінші ірі мұнай өндірушісі Канаданың арқасында 9,5 триллион долларлық валюталық нарықта ең сүйікті валюталардың біріне айналды.
Ирандағы соғыс басталғалы канадалық доллар АҚШ долларына қарсы да нығайды — ең жоғары нүктесінде 0,68%-ға дейін — бірақ кейін бұл өсімді жоғалтты. Ай ішінде луни еуроға қарсы 2,35%-ға, жапон иенесіне қарсы 3,37%-ға және британдық фунтқа қарсы 1,14%-ға нығайды.
Норвегия кронасы АҚШ долларына шаққанда әлсіреді, бірақ ай ішінде еуроға шаққанда 2%-дан астам, жапон иенасына шаққанда шамамен 3,3%-ға және фунт стерлингке шаққанда 1%-ға жуық нығайды.
Бұл екі валюта АҚШ долларына қарағанда аз қорғаныс шараларын ұсынады, бірақ ағымдағы дағдарыстың (мұнайға байланысты) ерекше сипаты оларды тартымды етеді. Доллармен салыстырғанда олардың өтімділігі төмен, өздері бойынша да, мемлекеттік қарыз тұрғысынан да. Бұл валюталарға сұраныс негізінен жергілікті.
Иранмен қақтығыстан туындаған мұнай шокы басылғаннан кейін, Канада доллары мен Норвегия кронасы әлсірейді, себебі олардың соңғы күші негізінен мұнай бағасының уақытша өсуінен туындаған.
Канаданың экономикасы бәсеңдеп келеді (ЖІӨ 2025 жылы 1,7%-ға өсті, бұл 2020 жылғы рецессиядан бері ең төменгі жылдық өсім), сондай-ақ ол АҚШ баждарына осал. Норвегия кронасына да жағдай ұқсас — ел экономикасы мұнай мен газға қатты тәуелді, олар ЖІӨ-нің шамамен 20%-ын құрайды.
Қытай юаны Ирандағы соғыс кезінде де салыстырмалы түрде тұрақты валюта болып шықты . Бұл Қытай билігінің айырбас бағамын қатаң бақылауы, сауда балансының мықты болуы және Қытайдың Таяу Шығыс мұнай нарығындағы ерекше рөлінің үйлесімі арқасында болды. Қытай – Иран мұнайының ең ірі сатып алушысы, және жеткізілімдердің айтарлықтай бөлігі (жалғасуда) жеңілдікпен беріледі, бұл соғыс салдарынан мұнай бағасының өсуінің Қытай экономикасына тигізетін әсерін азайтады. Сонымен қатар, Қытай юаньды геосаяси қысым құралы ретінде де пайдаланады — мысалы, Иран кемелердің Ормуз бұғазы арқылы өтуі үшін төлемді юаньмен қабылдауға болатынын мәлімдеді. Бұл халықаралық аренада қытай валютасының мәртебесін нығайтады.
Валюталар қызыл аймақта
Еуро мен азиялық валюталар керісінше қысымға ұшырады.
Еуро да зардап шеккен валюталардың қатарында, себебі энергетикалық дағдарыс Еуропаға қатты соққы беруі мүмкін. Ең қарапайым әрі ең танымал техникалық индикаторлардың бірі – 200 күндік қозғалмалы орташа көрсеткіш. Наурыз айында еуро осы деңгейге жетіп, оны бұзып өте алмады. Біздің ойымызша, осы деңгейден төмен түсуі маңызды оқиға болар еді. 18 наурызда евро долларға шаққанда 1,15 долларға тең болды. Біз оның 1,12 долларға дейін төмендеу ықтималдығын көреміз.
Негізгі валюталардың қатарында жапон иенасы да қысымға ұшырауда. Ел шығанақ мемлекеттерінен мұнай мен газ импортына қатты тәуелді болғандықтан, энергия бағасының өсуі оның сауда балансын нашарлатып, валютаға қысым жасап отыр. Инвесторлар экономикадағы тәуекелдер мен шығындардың өсуіне байланысты Жапония Банкісі пайыздық мөлшерлемелерді көтеруде одан да сақ болатынын күтеді. Бұл Жапония мен АҚШ облигациялары арасындағы табыс айырмасын кеңейтіп, доллардың йенге шаққандағы нығаюына ықпал етеді.
Сыртқы баланстары бұрыннан-ақ әлсіз ірі таза мұнай импорттаушы елдердің валюталары да қатты зардап шегуде.
Наурыз айында үнді рупийі бірнеше рет долларға шаққанда тарихтағы ең төменгі деңгейге түсті. Үндістан – әлемдегі ең ірі мұнай импорттаушылардың бірі, тұтынуының 80%-дан астамы импорт есебінен қамтамасыз етіледі. Мұнай бағасының әрбір 10 АҚШ долларына өсуі ағымдағы шот тапшылығын ЖІӨ-нің 30–40 базалық пунктіне арттыруы мүмкін. Алмасу бағамындағы жағдай шетелдік инвесторлардың әрекетінен ушығып кетті — Ирандағы соғыс басталғаннан 17 наурызға дейін олар шамамен 7 миллиард долларлық үнді акцияларын сатты және 2025 жылғы қаңтардан бері ең жоғары ай сайынғы сату көлеміне бет алып келеді. Үндістанның Резервтік банкі, соның ішінде валюта айырбастау операциялары арқылы араласуда; алайда мұнай бағасының жоғары деңгейде қалуымен валютаға қысымның сақталуы ықтимал.
Наурыз айында Оңтүстік Корея воны долларға шаққанда 1 500 воннан төмен түсті – бұл 2009 жылғы наурыздан бері ең төменгі көрсеткіш. 3 наурыз бен 13 наурыз аралығында орташа айлық айырбас бағамы долларға шаққанда шамамен 1 477 вонға жетті — бұл 1998 жылғы наурыздан, яғни Азия қаржылық дағдарысы кезеңінен бері ең нашар көрсеткіш.
Мұнда басты фактор бірдей: энергия импортына шешуші тәуелділік; Оңтүстік Корея – әлемдегі мұнай импорттаушы елдер арасында төртінші орында. Корея мұнай қауымдастығының мәліметі бойынша, оның мұнайының шамамен 70%-ы Таяу Шығыстан келеді. KB Securities бағалауы бойынша мұнай бағасының барреліне 10 АҚШ долларына өсуі корей валютасының долларға шаққандағы құнына шамамен 15 вон қосады.
Капиталдың шығарылуына байланысты валютаға жасалған қысым күрт күшейді. 4 наурызда Оңтүстік Кореяның Kospi индексі 12,06%-ға құлдырады — бұл 1980 жылы индексі іске қосылғаннан бері рекордтық төмендеу. Таяу Шығыстағы қақтығыс басталғалы индексі 5%-дан астамға төмендеді.








