Бьюрри Венесуэла мен Қытайға байланысты бес компанияның акцияларын ұстап отыр
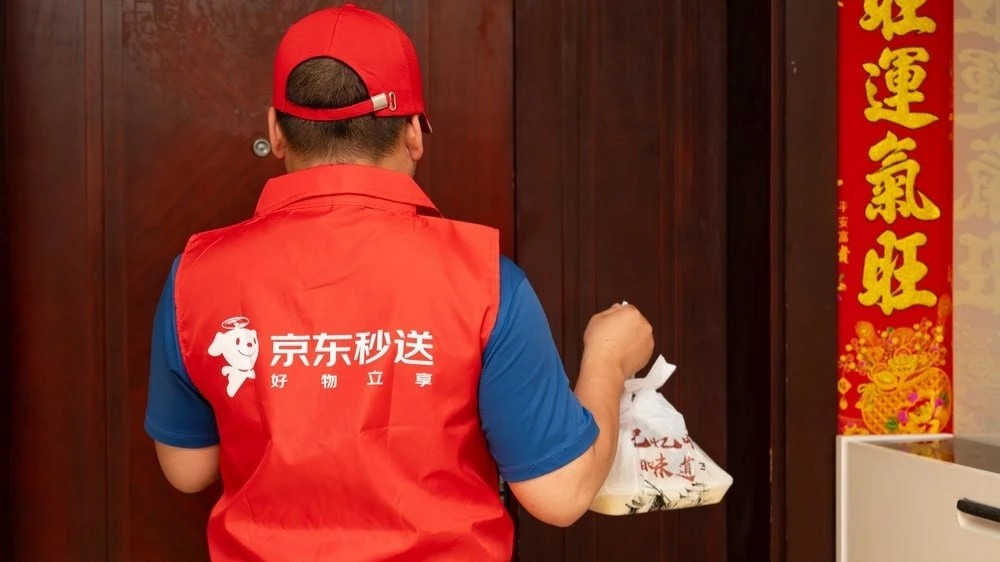
2025 жылы JD Қытайдағы тамақ жеткізу нарығына кіріп, Meituan-мен нарық үлесі үшін бәсекеге түсуге тырысуда. Екі компанияның да акциялары инвестор Майкл Бэрридің портфелінде бар. Фото: Freer / Shutterstock.com
2007–2008 жылдардағы ипотекалық дағдарысты болжаған аңызға айналған инвестор Майкл Бьюрри қазіргі портфеліндегі бес компанияны атады, олар Венесуэла президенті Николас Мадуро режимінің құлдырауынан пайда тауып, инвесторларға АҚШ пен Қытай арасындағы жаңа шиеленісті ауыртпалықсыз өткізуге мүмкіндік береді. Oninvest сарапшылардың көмегімен оның бұл бәсісі жеке инвесторларға тиімді бола ма екенін зерттеді.
АҚШ-тың Венесуэладағы операциясы мен Николас Мадуро режимінің құлдырауы АҚШ нарықтарындағы құбылмалылыққа әкеп соқпады. Алайда, Бьюрри 5 қаңтардағы блогында жазғандай, нарықтың дереу реакция жасамауы адастыруы тиіс емес: ұзақ мерзімде «ойын ережелері» өзгерді.
Венесуэладағы оқиғалардың салдары болады, – деп жазады ол. Бір жағынан, Мадуроны Қытайдың қолдау туралы кепілдік бергеннен кейін дереу ұсталуы АҚШ-тың Бейжіңге ескертуі ретінде қарастырылуы тиіс. Соңғы жылдары Қытай Венесуэла мұнайын сатып алып, оның мұнай өнеркәсібіне инвестиция салып келеді, сондай-ақ ауқымды «Бір белдеу, бір жол» бастамасы арқылы өңірдегі ықпалын нығайтып келеді. Мысалы, көршілес Колумбияда. Екінші жағынан, Бэрридің ойынша, Трамптың «абсурдтық батылдығы» мен «шешуші күші» Қытайды Тайваньға қарсы әрекет етуге ынталандыруы мүмкін.
Осы жағдайда қытай акцияларының тәуекелдері артады, бірақ Бьюрри АҚШ пен Қытай арасындағы ықтимал қақтығыстың ушығуынан әсер алмайды деп санайтын бірнеше акцияны анықтады.
Қытай үштігі
Бьюрридің айтуынша оның портфеліне үш қытайлық компанияның – JD, Meituan және Kuaishou – акциялары кіреді. JD – Alibaba-дан кейінгі Қытайдағы екінші ірі электрондық коммерция платформасы. Meituan тауарларды жеткізу және қызметтерді брондауға маманданған. Kuaishou – қысқа бейнелер мен тікелей эфирлер ұсынатын медиа платформа, онда сондай-ақ сатып алуға болады.
Бьюрридің айтуынша портфельде осы үштікті ұстап тұрудың себебі – Вашингтон мен Бейжің арасындағы қатынастарда жаңа дағдарыс туындаған жағдайда АҚШ санкцияларына ілігу ықтималдығының төмендігі. Сонымен бірге ол «қытайлық Amazon» – Alibaba-ға бәс тікпек емес. FT мәліметі бойынша АҚШ бұл компанияны жасанды интеллект саласындағы деректер мен шешімдерді (Alibaba-ның Qwen атты өз чат-боты бар) Қытайдың әскери-өнеркәсіптік кешені мен әскеріне жеткізді деп күдіктеніп отыр. АҚШ Қорғаныс министрлігі Қытайдың әскери-өнеркәсіптік кешенімен байланысы бар деп есептелетін компаниялар тізімін жүргізеді. Bloomberg ескертеді: осы тізімге ену компанияға сауда шектеулері мен сәйкестік тәуекелдерін тудырады.
JD, Meituan және Kuaishou – жоғары бәсекеге толы Қытай электрондық коммерция нарығындағы бәсекелестер және олар жасанды интеллектке инвестиция құюда. JD сондай-ақ жеткізу секторында нарық үлесі үшін Meituan-мен күресуде. 2025 жылдың ақпанында ол дайын тағамдарды жеткізу қызметін іске қосып, осы сегменттегі көшбасшы Meituan-ға бәсекелестік тудырды. Нәтижесінде бірінші тоқсанда операциялық пайда көрсеткен екі компания да екінші тоқсанда операциялық шығынға ұшырап, таза пайдасын айтарлықтай төмендетті: JD-ның таза пайдасы жыл сайын жартылай азайды, ал Meituan-ның түзетілген таза пайдасы 89%-ға құлдырады. Шілде–қыркүйек айларында JD операциялық тұрғыдан ә лі де табысты болмады, ал Meituan теріс EBITDA мен таза шығын көрсетті.
JD-ның қаржы директоры Су Шан шілде–қыркүйек айларындағы құлдырауды жаңа бизнестерге инвестицияның артуымен түсіндірді. Нарық үлесі үшін бәсекелестікке байланысты компания белсенді түрде «ақшаны күйдірді»: осы кезеңдегі еркін ақша ағыны алдыңғы тоқсанмен салыстырғанда жартысына дейін төмендеді. Meituan компаниясының бас директоры Ван Син те бәсекен кінәлады: көшбасшылықты сақтап қалу үшін Meituan бағаны төмендетуді тоқтатып, қызмет сапасын жақсартуға көбірек қаржы жұмсап, аймақтық кеңеюін жалғастырды. 2025 жылдың үшінші қаржылық тоқсанында Meituan-ның көрсеткіштері осы және өткен жылдың тиісті тоқсандарына қарағанда айтарлықтай нашар болды. Соңғы есепте компания теріс болған көрсеткіштердің динамикасын пайыздық көрсеткіштермен көрсетпеді. Мұндай деректер бұрынғы есептерде бар.
Ал KuaiShou бірінші және екінші қаржылық тоқсандарда кірісі мен пайдасын арттырды, таза пайда тек шілде–қыркүйек айларында сәл ғана бәсеңдеді. Екінші тоқсанда таза пайда 780 миллион долларды құрады, ал үшінші тоқсанда 10%-ға төмендеді. Пайданың төмендеуі медиаплатформа өнімдеріне кеткен шығындардың артуы, жасанды интеллектке және Қытайдан тыс кеңеюге инвестициялардың ұлғаюы, сондай-ақ біржолғы оқиғалар — кіріс салығы шығындарының үшінші тоқсанға шегерілуі салдарынан болды.
Америкалық санкциялар осы үш компанияға әсер етпейтін сияқты, себебі олар ішкі нарыққа бағытталған, бірақ бұл олардың қызмет көрсету көрсеткіштері АҚШ пен Қытай арасындағы ықтимал қақтығыстың ушығуынан зардап шекпейді дегенді білдірмейді, – деп ескертеді тәуелсіз талдаушы Михаил Заварайев. Экспортқа бағдарланған және қарызға батқан Қытай экономикасы АҚШ-пен қарым-қатынастағы жаңа дағдарыс кезеңінен зардап шекпей шыға алмайды, ал ішкі нарық та соққы алады. Ең болмағанда, өткен жылдың соңғы айларындағы тұтынушылық шығындардың әлсіздігі осы компаниялардың акция бағаларына әсер еткенін Заварайев атап көрсетеді.
JD акциялары жыл ішінде Гонконг қор биржасында 9%-ға төмендеп, 13 қаңтарға қарай HK$117,4-ке жетті, Meituan акциялары 23,65%-ға төмендеп, HK$104,9-ға жетті, ал Kuaishou акциялары 102%-дан астам өсіп, HK$78,45-ке дейін көтерілді.
JD -нің күтілетін дивиденд табыстылығы 3,3% , ал саланың медианасы 1,54%. Kuaishou-дың дивиденд табыстылығы 0,62%, ал саланың медианасы 0,84%. Meituan дивиденд төлемейді.
P/S (баға/сату) коэффициенті Бьюрри тізіміндегі кем дегенде екі компания — JD және Meituan — бағасы төмен бағаланғанын көрсетеді: соңғы 12 айда бұл көрсеткіш тиісінше 0,24 және 1,62 болды. Kuaishou үшін бұл көрсеткіш 2,26. Салыстыру үшін Alibaba-ның көрсеткіші 2,72, ал тағы бір бәсекелес PDD (Temu платформасының иесі) көрсеткіші 2,66.
Көбейткіштер тұрғысынан алғанда, компаниялар салыстырмалы түрде арзан көрінгенімен, олар әсерлі өсім қарқынын көрсетпейді, – дейді Заварайев. «Ең болмағанда әлеуетті өсім тұрғысынан алғанда, үш компания да аса тартымды емес», – деп қорытындылайды ол.
Уолл-стрит Бьюрримен келіседі. WSJ деректері бойынша 42 талдаушының 36-сы JD акцияларын сатып алуды ұсынады («сатып алу» және «нарықтан жоғары» ұсыныстары). Kuaishou акцияларымен де жағдай сол: 41 талдаушының 38-і «сатып алу» және «нарықтан жоғары» ұсыныстарын береді. Ал Meituan үшін 45 талдаушының 30-ы оның акцияларын сатып алуды («сатып алу» және «нарықтан жоғары») ұсынады, қалған 12-сі «ұстауды» ұсынады.
Мұнай дуэті
Венесуэла президенті Николас Мадуроның құлдырауынан негізгі пайда көретіндер – елде бұрыннан қызмет етіп жүрген немесе ұлттандырылған активтері үшін талап арыз берген америкалық мұнай-газ корпорациялары Chevron мен Exxon Mobil емес, мұнай кен орындарына қызмет көрсететін алып компания SLB Ltd (бұрынғы Schlumberger), Бьюрридің айтуынша Baker Hughes және Halliburton. Венесуэлада өндірісті қалпына келтіру оларға жаңа тапсырыстар әкеледі.
«Менде Halliburton акциялары бар және мен қосымша акциялар немесе ұзақ мерзімді опциондар сатып алуым мүмкін», – деп жазды ол.
Halliburton — әлемдегі ең ірі мұнай кен орындары қызметтері компанияларының бірі, ол кен орнын бағалау, бұрғылау және өндіруді ұңғыманың бүкіл өмірлік циклі бойы оңтайландыруға маманданған. Бұл компания тақтатас мұнай мен газ өндіруде гидравликалық жарылыс технологиясын қолдануда көшбасшы болып табылады. Компания Оңтүстік Америкада ұзақ уақыт бойы жұмыс істеп келеді, бірақ SLB-ден айырмашылығы, Венесуэлада жобалары жоқ.
Halliburton компаниясының қаржылық көрсеткіштері мұнай мен газ компанияларының шығындарын азайтуы және мұнай бағасының құбылмалылығы салдарынан бірнеше жыл бойы төмендеп келеді. 2025 жылы мұнай кен орындарына қызмет көрсететін компаниялар сондай-ақ бұрғылау қондырғыларын өндіруде қолданылатын Қытайдан әкелінетін сирек кездесетін металдар бағасының өсуінің әсерімен де күресуге мәжбүр болды.
Қыркүйекте Reuters агенттігі Halliburton компаниясында қызметкерлер қысқартылғанын анықтады, ал компания өзі 2025 жылдың үшінші тоқсанында таза пайданың алдыңғы тоқсанмен салыстырғанда 26 есе азайып, 18 миллион долларға дейін төмендегенін хабарлады. Дегенмен, бұл нәтиже аналитиктердің күтуінен әлі де асып түсті: есеп жарияланғаннан кейін олар компаниялардың шығындарды қысқарту саясатын оң бағалады.
Halliburton акцияларының бағасы өткен жылы шамамен 4,8%-ға өсті. Алайда осы жылдың басынан бері Венесуэлада АҚШ әскери операциялары туралы жаңалықтарға байланысты ол 15%-дан астамға қымбаттады.
Алайда АҚШ мұнай компанияларының акция бағаларының күрт өсуі 2025 жылдың төртінші тоқсанындағы әлсіз нәтижелер күтілуіне байланысты тез төмендеуі мүмкін. 2025 жылдың төртінші тоқсанында WTI маркалы шикі мұнайдың орташа бағасы тоқсаннан тоқсанға 9%-ға төмендеді. Сондықтан мұнай мен газ компанияларының акциялары бағасының қазіргі өсуін тек пайданы бекіту үшін ғана пайдалану керек, – деп ескертеді Freedom Finance Global компаниясының аға талдаушысы Сергей Пигарев.
«Біз қазіргі баға деңгейінде Halliburton компаниясына теріс көзқараспен қараймыз. Компанияның көрсеткіштеріне қысым 2026 жылы да жалғасады. Мұнай бағасының төмендеуіне байланысты өндірушілер биыл капиталдық шығындарды қысқартуы мүмкін», – деді ол.
Halliburton тоқсан сайын тұрақты түрде дивиденд төлейді, дивиденд кірістілігі 2,09% болып, бұл саланың орташа көрсеткіші 3,87%-ға қарағанда төмен. Компанияның бағасы төмен бағаланғандай көрінбейді. 13 қаңтардағы жағдай бойынша оның P/S көрсеткіштері (соңғы 12 ай және алдағы кезең үшін) тиісінше 1,27 және 1,25 болды. Бұл саладағы медиана көрсеткіштері 1,39 және 1,47-ге жақын. Алайда компанияның негізгі бәсекелестерінің көрсеткіштері ұқсас. Baker Hughes компаниясының соңғы 12 айдағы P/S коэффициенті 1,75, ал болжам бойынша 1,76; ал SLB компаниясының көрсеткіштері тиісінше 1,82 және 1,92.
31 талдаушының 19-ы компанияның акцияларын сатып алуды («сатып алу» және «нарықтан жоғары») ұсынады, 11-і «ұстауды», ал біреуі «сатуды» ұсынады.
Бьюрридің Венесуэлаға қатысты тағы бір идеясы – АҚШ-тағы мұнай өңдеу зауыттарына инвестиция салу. Ол түсіндіргендей, Мексика шығанағы бойындағы зауыттар ауыр венесуэлалық мұнайға арнайы жобаланған және мексикалық пен канадалық шикі мұнайға жарамайды. Венесуэла мұнайы алдағы 5–7 жылда нарыққа оралуы мүмкін. Осыны ескере отырып, Бэрри өзінің портфелінде Valero Energy мұнай өңдеу компаниясының акцияларын ұстап, жазылушыларға басқа мұнай өңдеу компанияларының акцияларына назар аударуды ұсынады. Мысалы, PBF Energy және HF Sinclair.
Valero Energy — АҚШ-тағы ең ірі мұнай өңдеуші компаниялардың бірі, жанармай, соның ішінде этанол мен дизельді өндіру және таратумен айналысады.
АҚШ-та мұнай өңдеу соңғы жылдары да қиындықтарға тап болды. Компаниялар өз зауыттарының жүктемесінің төмендеуіне ұшырады. Мұндай жағдайда олар өтімділікті басқаруды үйренуге мәжбүр болды, – деп атап өтті Fitch.
Valero Energy 2025 жылды таза шығынмен ($595 млн) бастады, бірақ екінші тоқсанда таза пайдаға оралып, үшінші тоқсанда оны $1,1 млрд-қа дейін арттырды. Өткен жылғы мұнай бағасының төмендеуі компанияның нәтижелеріне оң әсер етті, себебі мұнай сатып алу мұнай өңдеушілер үшін негізгі шығын бабы болып табылады.
Жыл басынан 13 қаңтарға дейін оның акциялары шамамен 14%-ға өсіп, 183,65 АҚШ долларына жетті. Бұл толығымен Трамптың АҚШ-тың Венесуэла мұнайының 50 миллион барреліне дейін қабылдайтыны туралы мәлімдемелерінің арқасында болды. Bloomberg мәліметі бойынша, осы көлемнің басым бөлігі жеткізуге дайын.
Valero Energy бағалы қағаздарының дивидендтік табыстылығы 2 ,44%, ал саланың медианасы 3,87%-ды құрайды . P/S көрсеткіші бойынша Valero Energy акциялары әлі де ресми түрде бағасы төмен бағаланған, яғни оның коэффициенті 1-ден төмен. Соңғы 12 айда бұл көрсеткіш 0,49-ды, ал алдағы коэффициент 0,46-ны құрады. Алайда, Бэрридің Valero Energy-ге балама ретінде ұсынған PBF Energy мен HF Sinclair көрсеткіштері одан да төмен. HF Sinclair-дің соңғы 12 айдағы P/S коэффициенті 0,35, ал алдағы коэффициенті 0,34 болса, PBF Energy үшін екі көрсеткіш те 0,13-ке тең болды.
Уолл-стриттегі Валеро Энерджи акцияларына қатысты пікірлер бөлінеді: 23 талдаушының 12-сі «сатып алу» және «нарықтан жоғары» ұсынады, 10-ы «ұстауды» ұсынады, ал біреуі «нарықтан төмен» ұсынады.
Freedom Finance Global мұнай нарығындағы артық ұсыныстың оның бағасына 2026 жылдың екінші жартысына дейін теріс әсер ететінін күтеді. Сәуір-мамыр айларында мұнай мен газ нарығындағы маусымдық әлсіз кезеңде WTI бағасы барреліне 50 долларға дейін төмендеуі мүмкін. Бұл мұнай өндірушілер мен мұнай қызмет көрсету компаниялары үшін жағымсыз.








