Байри келесі дағдарысты супервулканың атқылауына теңеді: инвесторларға арналған 5 ескерту белгісі
Аңызға айналған қысқа сатушы жасанды интеллект жарысында фавориттердің құлдырауы дағдарысқа дейін-ақ бағасы төмендеген акцияларға мүмкіндік тудырады деп есептейді.
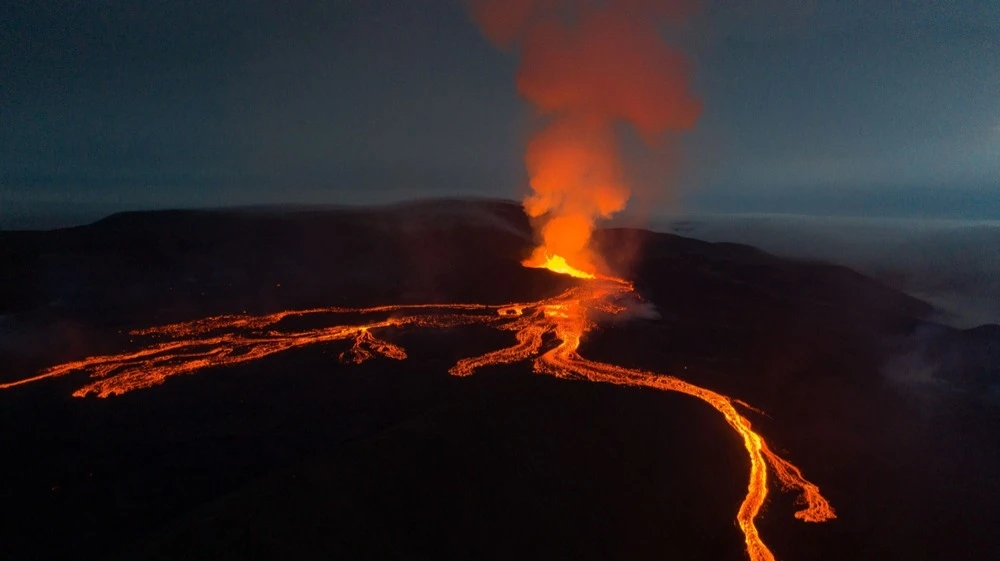
«Нарық қазіргі уақытта ұйқыдағы супервулканға ұқсайды», – деп жазады Бурри: сырттай жағдай тұрақты көрінгенімен, теңгерімсіздіктер бет астында жиналып жатыр / Фото: Shutterstock
Уолл-стрит «супервулканың» қаупіне тап болуда, деп мәлімдеді АҚШ ипотекалық нарығының құлдырауын болжаған Майкл Берри. Акциялар нарығының сырттай тыныштығының артында инвестор дағдарыс қаупін көреді, ол ерекше тәсілмен өршуі мүмкін: S&P 500 эталондық индексінің төмендеуі бұрын-соңды күрт құлдыраған акциялардың өсуімен қатар жүреді.
Қазан айының басында Буэрри нарықтың жақын арада құлдырау қаупі туралы ескертіп, инвесторларды ескерту белгілерін елемеді деп айыптаған еді. Енді соңғы 40 жылдағы он нарық шыңының өрлеуін талдап, болжамын нақтылады. Substack-тағы Cassandra Unchained блогында Бурри S&P 500 индексінің өткір құлдыраудың орнына біртіндеп төмендеуі мүмкін екенін, алайда кейде өткір құлдыраулар болатынын жазды. Оның пікірінше, нарыққа қысымды жасанды интеллект индустриясының қаржылық мәселелері күшейтеді. Инвестор төмендеудің қашан басталатынын нақты білмесе де, оның шарттары қазірдің өзінде қалыптасқан деп есептейді.
Сейсмикалық қауіп
Нарық қазіргі уақытта ұйқыдағы супервулканға ұқсайды, – деп жазады Бюэрри: беткі жағынан алғанда жағдай тұрақты көрінгенімен, астыртын теңгерімсіздіктер жиналып жатыр. Сырттай S&P 500 индексі бірнеше ірі компанияның арқасында жаңа рекордтық деңгейге жеткенімен, ішкі жағында жүздеген акциялар өздерінің ең жоғары көрсеткіштерінен 10–30 пайызға немесе одан да көпке төмендеді.
6 қазанда S&P 500 индексімен бірге тек 15 акция жаңа ең жоғары деңгейге жетті. Ал бар-жоғы 97 акция — өте аз сан — өздерінің барлық уақыттағы ең жоғары көрсеткіштерінен 10 пайыз қашықтықта болды. 2000 жылғы наурызда бұл көрсеткіштер тиісінше 15 және 87 болды. Мұнда қауіпсіздік маржасы алаңдатарлықтай жұқа.
Дота-ком дағдарысынан бұрын S&P 500 индексіндегі орташа акцияның бағасы шыңынан 31 пайызға төмендеген; қазір ол 22 пайызға төмендеді, – деп жазады Бэрри. Алайда жағдай тез нашарлап барады: тамыздан бері 20 пайыздан астам құнсызданып қалған акциялардың үлесі 47 пайыздан 55 пайызға дейін өсті. Егер бұл үрдіс жалғаса берсе, нарықтық көрсеткіштер алдағы бірнеше айда 2000 жылы байқалған деңгейге жете немесе тіпті асып кетуі мүмкін.
Мәселе мынада: біз уақыт шкаласында дәл қай жерде тұрғанымызды білмейміз. Мүмкін біз саяхаттың дәл басында ғана тұрмыз. Мүмкін бұл процесс төрт айдан бері жүріп келеді. Немесе ол жеті айға созылып, кез келген сәтте басталуы мүмкін.
Келесі аю нарығы қандай болады?
Берри 2000 жылды мысалға ала отырып, қазіргі нарық көшбасшыларының көрсеткіштері мен бағасы бұрыннан төмендеген акциялардың көрсеткіштері қаншалықты қатты алшақтай алатынын көрсетеді. S&P 500 индексінің наурыздағы шыңынан кейінгі 12 айда бұрынғы нарық көшбасшылары орташа есеппен 33 пайызға төмендеді, ал «аю нарығында» болған компаниялардың акциялары 14 пайызға өсті. Бір жарым жылдан кейін көшбасшылардың шығындары 50 пайызға жеткенде, бағасы бұрын төмендеген акциялар наурыз деңгейінен 8 пайызға жоғары қалды.
Байри мұндай көшбасшылық ауысудың алғашқы белгілері жалпы нарықтық құлдырау басталардан бұрын-ақ пайда болуы мүмкін екенін ұсынады. 1998 жылы дот-ком дағдарысынан екі жыл бұрын бағасы түскен акциялар 7 пайызға өссе, нарық көшбасшылары тек 4 пайызға ғана өсті. Инвесторлар 2025 жылдың басында ұқсас жағдайды байқады: қытайлық DeepSeek стартапының жасанды интеллект моделін шығаруынан кейін технологиялық акциялар күрт төмендеді, ал бұрын құнсызданған кейбір акциялар жоғары кіріс көрсетті.
Осы жолы AI индустриясындағы қаржылық қиындықтар салдарынан ірі компанияларға жасалатын қысым күшейуі мүмкін. Ескерту белгілері арасында Буэрри корпорациялық табыстардың сапасы, баланстан тыс міндеттемелер, жабдықтау тізбегіндегі тәуекелдер және кәсіпорындардың сыртқы қаржыландыруға тәуелділігін атап көрсетеді. Ол қазіргі уақытта нарықты қолдап тұрған ірі компаниялардың акцияларына ақшаның «механикалық ағынының» әлсіреуін қосымша тәуекел факторы деп санайды.
Бұл барлығы нарықтың орташа «бұзылған» үлесті (кризис басталғанға дейін 20%-дан астамға төмендегендердің орташа үлесі — Oninvest) арттыратын сценарий бойынша құлдырайтынын көрсетеді. Бұл менің негізгі сценарийім. Нарық бір түнде бір ғана жойқын құлдыраумен құламауы мүмкін, бірақ біртіндеп төмен қарай сырғып отырады, кейде көбейткіштер мен маржалардың тарылуы туралы негізгі жаңалықтар AI-ға қатысты қалыптасқан әңгімені бұзып, нарықты күтпеген жерден күрт төменге қарай ығыстырады.
Бырри ұзаққа созылған құлдырауды тоқтату бұрынғы дағдарыстармен күресуден әлдеқайда қиын болатынына алаңдайды. Оның пікірінше, акция бағаларының күрт төмендеуі кезінде қолданылатын қолдау шаралары компаниялардың қаржылық жағдайы мен нарық жағдайлары біртіндеп нашарласа, тиімділігі төмен болуы мүмкін. Сонымен қатар, алдыңғы дағдарыстардан кейін АҚШ үкіметінің экономиканы қолдау мүмкіндігі айтарлықтай азайды. Егер жеке қарыз көпіршігі жарылып кетсе, үкімет үшін салдарды жеңілдету одан да қиын болады.
Аю нарығының бес заңы
Он қаржылық дағдарыстың динамикасын талдағаннан кейін Бюэрри нарықтық кері бұрылыстарға бес негізгі ережені анықтады:
Индекс рекордтық деңгейлерге жетуді жалғастыруы мүмкін, тіпті акциялардың басым көпшілігі қазірдің өзінде төмендеп жатса да. Ең ірі эмитенттердің өсімі S&P 500 индексін рекордтық деңгейде ұстап тұр, тіпті индекстегі акциялардың жартысынан астамы қазірдің өзінде айтарлықтай теріс аймаққа түсіп кеткеніне қарамастан. Тарихи тұрғыдан алғанда, бұл аномалия: Берридің есептеулері бойынша, соңғы 40 жылдағы нарықтық шыңдарда акциялардың тек 20–31 пайызы ғана ең жоғары деңгейінен 20 пайыздан астам төмендеген, ал бүгін бұл көрсеткіш 50 пайыздан асып, 2000 жылдың наурызындағы деңгейге тең.
2. Түсіп жатқан акциялардың үлесінің артуы – ескерту белгісі. Инвестор 1995 жылды мысалға келтіреді: сол кезде S&P 500 индексі жаңа рекордтық деңгейге жетті, тіпті индекстегі акциялардың 46 пайызы 20 пайыздан астамға төмендегеніне қарамастан. Алайда сол кезде бұл көрсеткіш тұрақты түрде төмендеп, нарыққа ұзақ мерзімді өсуін жалғастыруға мүмкіндік берді. Бүгінде жағдай керісінше: 20 пайыздан астам төмендеген акциялардың үлесі 50 пайыздан асып, индекстің өсуімен бірге артып келеді — Бэрри үшін бұл нарық құрылымының нашарлауының басты көрсеткіші.
Нарықтың құлдырауы міндетті түрде барлық акциялардың бағасының төмендеуін білдірмейді. Қырық жыл ішіндегі он құлдырауды талдау көрсеткендей, дағдарыстардың көпшілігінде бағасы бұрыннан төмендеген акциялар нарықпен салыстырғанда жылдамырақ құлдырап, орта есеппен тағы 40 пайызға дейін жоғалтқан. Алайда Буэрри бір ерекшелікті атап өтті — 2000 жылғы дот-ком дағдарысы. Сол кезде нарықтың шыңынан кейінгі 12 айда индекстің көшбасшылары 33 пайызға құлдыраса, орташа «зардап шеккен» акция 14 пайызға өскен. Тіпті S&P 500 индексінің күрт төмендеуі де нарық назарынан тыс қалған салаларда таза өсіммен қатар жүруі мүмкін.
Қызған нарықтағы көшбасшылар қалпына келуі үшін жылдар қажет болуы мүмкін. Дотаком дағдарысынан кейін S&P 500 индексінің өсуіне бұрын үлес қосқан көптеген компаниялар бұрынғы ең жоғары деңгейлеріне ұзақ уақыт орала алмады. Олардың кейбіреулері 2008 жылғы қаржылық дағдарыс басталғанға дейін әлі де қалпына келмеген еді. «Шын мәнінде алып көпіршіктер жарылғанда, олардың жетекші компаниялары ең төменгі деңгейге түсіп, сонда өте ұзақ уақыт қалуы мүмкін. «Жапония, бәлкім, қазіргі заманның ең ірі көпіршігін жасаған болар, және біз бәріміз оның қалай аяқталғанын жақсы білеміз: ірі корпорациялар үшін онжылдықтар бойы тоқырау», – деп жазады Бэрри.
Нарық онжылдықтар бойы кіріс әкелмеуі мүмкін. Ірі құлдыраулардан кейін АҚШ нарығы кейде инфляцияны ескере отырып есептелген алдыңғы деңгейіне оралу үшін онжылдықтарды қажет етті. Берри мұндай үш кезеңді келтіреді: 1929–1949, 1966–1982 және 2000–2011. Алайда дивидендтерді қайта инвестициялау шығындарды айтарлықтай азайтты және кейбір жағдайларда инфляцияны ескергеннен кейін де инвесторларға оң кіріс алуға мүмкіндік берді.