Блю чиптердің көлеңкесінде: осы тамызда инвестициялауға 4 еуропалық кіші капиталды компания
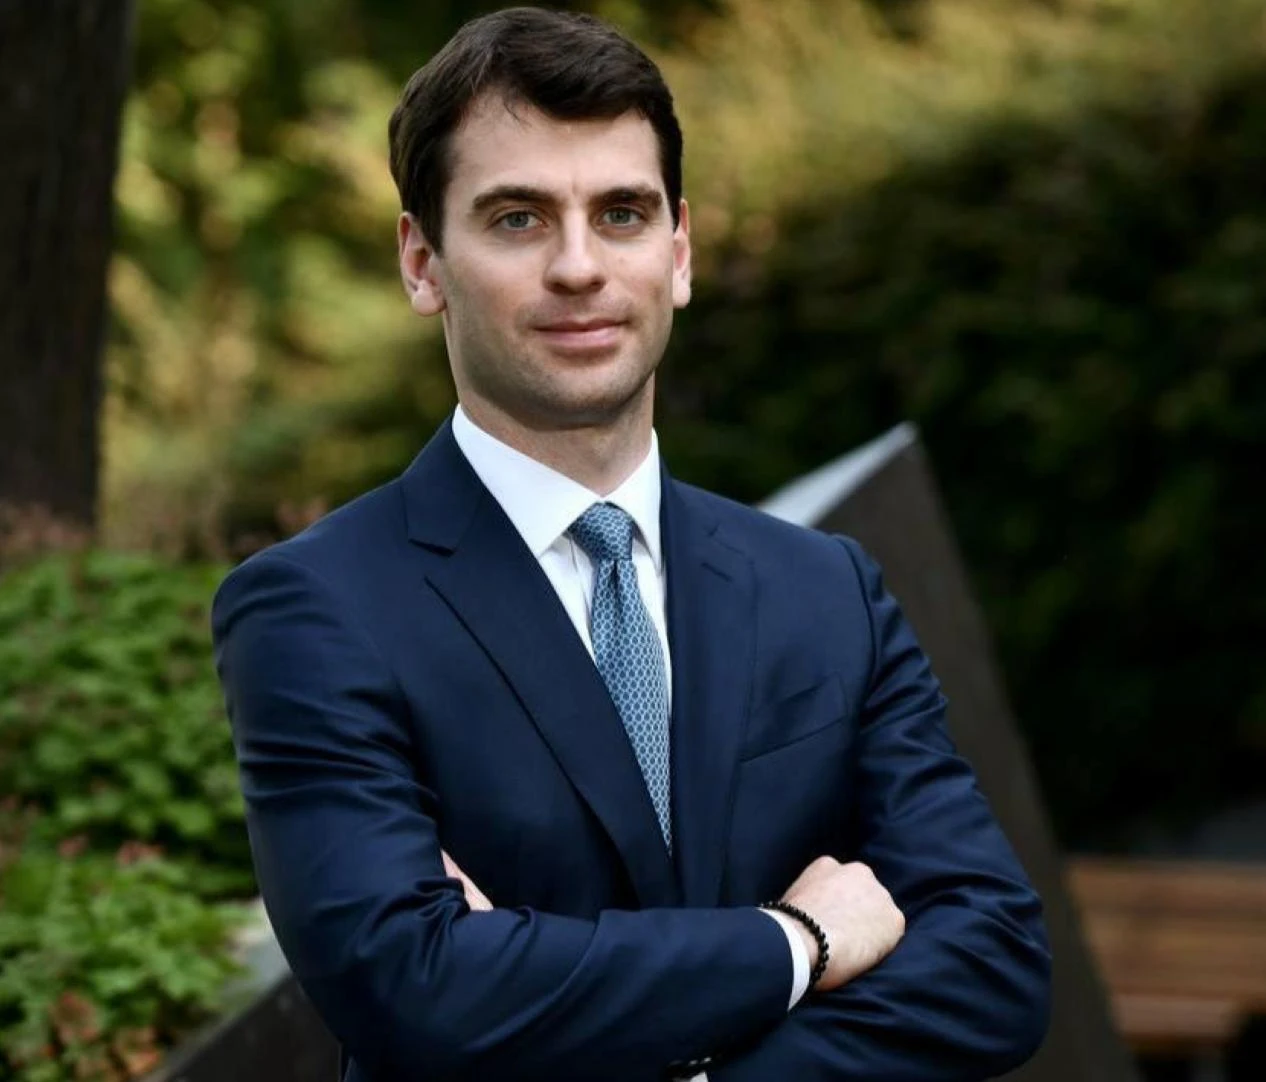
Италиядағы Freedom24 өкілі Франческо Бергамини Еуропадан төрт болашағы зор кіші капиталданған компанияны таңдады / Фото: HJBC / Shutterstock.com
Еуропалық нарықта инвесторлардың назары негізінен ең ірі технологиялық, өнеркәсіптік және қорғаныс компанияларына — ASML мен SAP-тен бастап Rheinmetall-ға дейін — аударылған. Сонымен бірге көптеген жоғары сапалы екінші деңгейлі компаниялар көлеңкеде қалып отыр.
Себептердің бірі – қазіргі заманғы қор нарығының құрылымы. Капиталдың негізгі ағыны индекстік қорлар мен ETF-терге бағытталып, бұл ірі эмитенттердің үлесін автоматты түрде арттырады. Нәтижесінде олардың бағалануы өсіп келеді, ал көптеген шағын және орта капиталды компаниялар негізгі көрсеткіштерінің жақсарғанына қарамастан әлі де айтарлықтай жеңілдікпен саудалана береді.
2026 жылдың алғашқы жартыжылдығындағы қаржылық нәтижелер бұл үрдістің жалғасып жатқанын көрсетеді. Бірнеше екінші деңгейлі еуропалық компаниялар тек мықты қаржылық көрсеткіштер көрсетіп қана қоймай, жыл соңына арналған болжамдарын растап немесе жоғарылатты. Олардың әрқайсысы ұзақ мерзімді құрылымдық үрдістен пайда көріп отыр — жасанды интеллекттің дамуы, автомобиль саласының цифрлануы, жабдықтау тізбектерін қайта құрылымдау немесе бөлшек сауда саласының трансформациясы.
Біз жылдың екінші жартысында инвесторлардың ең көп қызығушылық танытуы мүмкін төрт кіші капиталдандырылған компанияны таңдадық:
Mersen (тикері: MRN): жасанды интеллект инфрақұрылымына инвестиция салу
Жасанды интеллекттің өрлеуі энергия инфрақұрылымына ауқымды инвестицияларсыз мүмкін емес: заманауи деректер орталықтары күннен-күнге өсіп отыратын электр энергиясын, күрделірек қуат тарату жүйелерін және қуат электроникасы саласындағы жаңа шешімдерді қажет етеді.
Мұнда француздық Mersen компаниясы жұмыс істейді — ол қуат тарату, электр тізбегін қорғау, қуат электроникасы және жартылай өткізгіштер индустриясы үшін компоненттер шығарады. Оның өнімдері дерек орталықтарында, теміржол инфрақұрылымында, электр көлігінде, өнеркәсіптік автоматтандыруда және аэроғарыш саласында қолданылады.
Компанияның қаржылық нәтижелері осы сегменттерде сұраныстың жоғары болып қала беретінін растайды. 2026 жылдың бірінші жартыжылдығында Mersen компаниясының кірісі 611,5 миллион еуроны құрады, бұл органикалық өсімнің 3,9 пайызын білдіреді. EBITDA 97,4 миллион еуроны құрады, бұл 15,9 пайыздық маржаны білдіреді, ал таза пайда шамамен 5 пайызға өсті.
Электр энергиясы сегменті ерекше жақсы нәтиже көрсетті: оның органикалық өсімі 11,1 пайызды құрады, бұл электр инфрақұрылымы, деректер орталықтары, қуат электроникасы және кремнийлі жартылай өткізгіштер саласындағы даму арқасында болды. Осы жағдайды ескере отырып, басшылық 2026 жылға арналған толық жылға болжамын күшейтіп, органикалық сату өсімін 4–6 пайызға және рентабельділікті одан әрі жақсартуды күтеді.
Тағы бір маңызды мәселе – деректер орталықтарының рөлінің артуы. Mersen осы сегменттің биылғы жылы ғана 40 миллион еуродан астам табыс әкелетінін күтеді — бұл өткен жылғы көрсеткіштен дерлік екі есе көп. Басқаша айтқанда, компания үшін жасанды интеллект ұзақ мерзімді мүмкіндіктен нақты табыс пен ақша ағынының көзіне біртіндеп айналып келеді.
Қауіптерге Алдыңғы материалдар бөлімінің әлсіздігі, күн энергиясы нарығының қысымы және ауқымды инвестициялық бағдарламадан кейінгі салыстырмалы түрде жоғары қарыз жүктемесі жатады. 2026 жылдың көктемінде бас атқарушы директордың ауысуы белгісіздікті арттырады.
Mersen компаниясының акция бағасы жыл басынан бері шамамен 69 пайызға өсті. Market Screener мәліметі бойынша, компанияның жалпы төрт «Сатып алу» рейтингісі және бір «Сақтап тұру» рейтингісі бар. Акцияларының орташа мақсатты бағасы 47,2 евроны құрайды, бұл 5 тамыздағы жабылу бағасына қарағанда 17 пайызға өсуді білдіреді.
Elmos Semiconductor (ELG): автокөліктер қалай компьютерге айналып жатыр
Соңғы он жыл ішінде автомобиль өнеркәсібі алдыңғы онжылдықтарға қарағанда әлдеқайда қарқынды өзгерді: автокөлік өндірушілері қазір бағдарламалық қамтамасыз ету, автономды жүргізу және электрондық жүргізушіге көмек көрсету жүйелері салаларында бәсекелесуде.
Неміс компаниясы Elmos Semiconductor ADAS жүйелері, ақылды жарықтандыру, сенсорлық платформалар, климатты басқару және басқа да автомобильдік электрондық модульдер үшін аналогтық және аралас сигналды интегралды схемаларды өндіреді.
Автокөлік өндірушілерінің қорларын реттеумен сипатталатын бірнеше қиын жылдан кейін іскерлік қайта жандана бастады. 2026 жылдың бірінші тоқсанында кіріс 20,2%-ға өсіп, 152,5 млн еуроны құрады, EBIT 41%-ға артты, ал операциялық маржа бір жыл бұрынғы 20,2%-ға қарағанда 23,8%-ға жетті.
Бос ақша ағыны (FCF) айрықша мықты өсім көрсетті: түзетілген көрсеткіш кірістің 26,7 пайызын (€40,7 млн) құрады, ал бір жыл бұрын бұл көрсеткіш 17 пайыз (€21,5 млн) болған. Нәтижелерін жариялағаннан кейін компания болжамын көтеріп, енді сату көлемінің шамамен 12 пайызға өсуін және операциялық маржаны 23–26 пайыз деңгейінде күтеді.
Elmos компаниясының негізгі ұзақ мерзімді өсу драйвері – электрониканың автокөліктерге үздіксіз интеграциялануы. ADAS жүйесінің дамуы, бағдарламалық анықталған көліктерге көшу және автокөліктердің цифрлануы компанияның өнімдеріне сұранысты арттыруда.
Сонымен қатар тәуекелдер де бар. Автомобиль өнеркәсібі әлі де циклдық сипатқа ие, және акция бағаларының айтарлықтай өсуінен кейін кейбір оң күтулер бағаға алдын ала енгізілген. Сонымен қатар, Elmos AI дамуына байланысты өндірістік қуатқа әлемдік жоғары сұраныс жағдайында 8 дюймдік кремний вафлилерінің тапшылығы болуы мүмкін екенін ескертті.
Жыл басынан бері Elmos компаниясының акцияларының бағасы шамамен 50 пайызға өсті. Үш талдаушы компанияның акцияларын сатып алуды ұсынса, екеуі оларды ұстауды кеңес береді. Орташа мақсатты баға – 185 еуро, бұл 5 шілдедегі жабылу бағасынан шамамен 25 пайызға жоғары.
Scanfil (SCANFL): Еуропаның қайта өнеркәсіптенуінің жасырын пайда алушыларының бірі
Финляндиялық Scanfil компаниясының инвестициялық тарихы жаһандық жабдықтау тізбектерін қайта құрылымдаумен байланысты. Пандемия, энергетикалық дағдарыс және өсіп келе жатқан геосаяси тәуекелдер еуропалық өндірушілерді өндірісін әртараптандыруға, белгілі бір аймақтарға тәуелділікті азайтуға және қуаттарының бір бөлігін соңғы нарықтарға жақын орналастыруға (reshoring/nearshoring) мәжбүр етеді.
Scanfil – өнеркәсіп және энергетика салаларына, сондай-ақ медициналық жабдық өндірушілеріне, телекоммуникация және аэроғарыш компанияларына қызмет көрсететін келісімшарттық электроника өндірушісі. Оның әртараптандырылған клиенттік базасы жекелеген салалардағы құлдырауларға төзімдірек болуға мүмкіндік береді.
Жылдың алғашқы жартысында кіріс 23,6%-ға өсіп, 488 миллион еуроны құрады. Органикалық өсім 5,6%-ды, ал салыстырмалы EBITA шамамен 28%-ға өсті. Екінші тоқсан ерекше мықты болып, сатылымдар 28 пайыздан астам өсті.
Компания 2026 жылға арналған болжамын өзгертпей сақтап отыр: кіріс 940 миллионнан 1,06 миллиард еуроға дейінгі аралықта болуы күтілуде, EBITA көрсеткіші 64–78 млн евро аралығында болмақ. Негізгі қозғаушы факторлар – Энергетика және таза технологиялар сегментіндегі жаңа келісімшарттар, Солтүстік Америкадағы қатысуын кеңейту және аэроғарыш пен қорғаныс салаларынан түскен жоғары сұраныс болды.
Компанияның капиталды бөлу саясаты ерекше атап өтуге тұрарлық: Scanfil 13 жыл қатарынан дивидендтерін арттырды — бұл осы көлемдегі еуропалық өнеркәсіптік компания үшін сирек кездесетін жетістік.
Негізгі тәуекелдерге соңғы сатып алуларды біріктіру, M&A мәмілелерінен кейінгі қарыздың өсуі және жаһандық жабдықтау тізбектеріндегі тұрақты белгісіздік жатады. Дегенмен, тұрақты табыстылық, әртараптандырылған бизнес және өнеркәсіптік өндірісті қайта құрылымдауға бағытталған ұзақ мерзімді үрдістің үйлесімі Scanfil-ді Еуропадағы ең жоғары сапалы екінші деңгейлі компаниялардың біріне айналдырады.
Жыл басынан бері Scanfil акциялары 14 пайызға өсті. Компанияның акцияларына бір «сатып алу» ұсынысы берілген, ал тағы екі талдаушы компанияны рейтингсіз бақылап отыр. Орташа мақсатты баға – 12,03 €, ол 5 тамыздағы жабылу бағасынан шамамен 6%-ға жоғары болуы мүмкін.
Vusion (VU): Көше бойындағы дүкендердің цифрлық трансформациясы енді ғана басталып жатыр
Француздық Vusion компаниясы, бәлкім, қоғамдық пікір тұрғысынан осы таңдаудағы ең бағаланбай қалған компания болып табылады. Көптеген инвесторлар оны әлі күнге дейін негізінен электрондық баға белгілерінің өндірушісі ретінде қарастырады. Алайда Vusion физикалық дүкендерге арналған цифрлық операциялық жүйені дамытуда: электрондық баға белгілері, IoT сенсорлары, бағдарламалық қамтамасыз ету, аналитика және компьютерлік көру технологиялары.
Қаржылық нәтижелер трансформацияның тиімділігін көрсетеді. 2026 жылдың бірінші жартыжылдығында біріктірілген кіріс шамамен 33,5 пайызға өсіп, 820 миллион еуроны құрады. Бағдарламалық қамтамасыз ету мен цифрлық қызметтерді қамтитын VAS (Қосылған құнды шешімдер) сегменті айрықша қарқынды өсіп келеді: ол шамамен 39 пайызға өсті.
Vusion толық жылға арналған болжамын растады: кірістің 15–20 пайызға өсуі, бағдарламалық қамтамасыз ету бизнесінде шамамен 40 пайыз өсім және табыстылықтың одан әрі жақсаруы. Негізгі қозғаушы факторлар – АҚШ-тағы Walmart желісі бойынша компания шешімдерін кең көлемде енгізу және Франциядағы Carrefour дүкендерін цифрландыруға арналған ұзақ мерзімді келісімшарт.
Негізгі тәуекел – жоғары база әсері. Өткен жылғы рекордтық көрсеткіштен кейін жаңа тапсырыстардың келу қарқыны уақытша бәсеңдеді. Сонымен қатар, нарықтық капитализациясы өскен сайын Vusion біртіндеп шағын капиталданған компаниялар санатынан төменгі орташа капиталданған сегментке өтіп барады, бұл кейбір инвесторлардың акцияларға деген көзқарасын өзгертуі мүмкін.
Vusion компаниясының акция бағасы жыл басынан бері 33%-ға төмендеді. Компанияның акцияларына талдаушылардың алты «сатып алу» ұсынысы берілген, орташа мақсатты бағасы – 205 евро. 5 тамыздағы жабылу бағасынан шамамен 54%-дық өсу әлеуеті бар.
Бұл жеке инвестициялық кеңес болып табылмайды.








