Гренландиямен байланысты жанжалдан доллар «аман қалды»
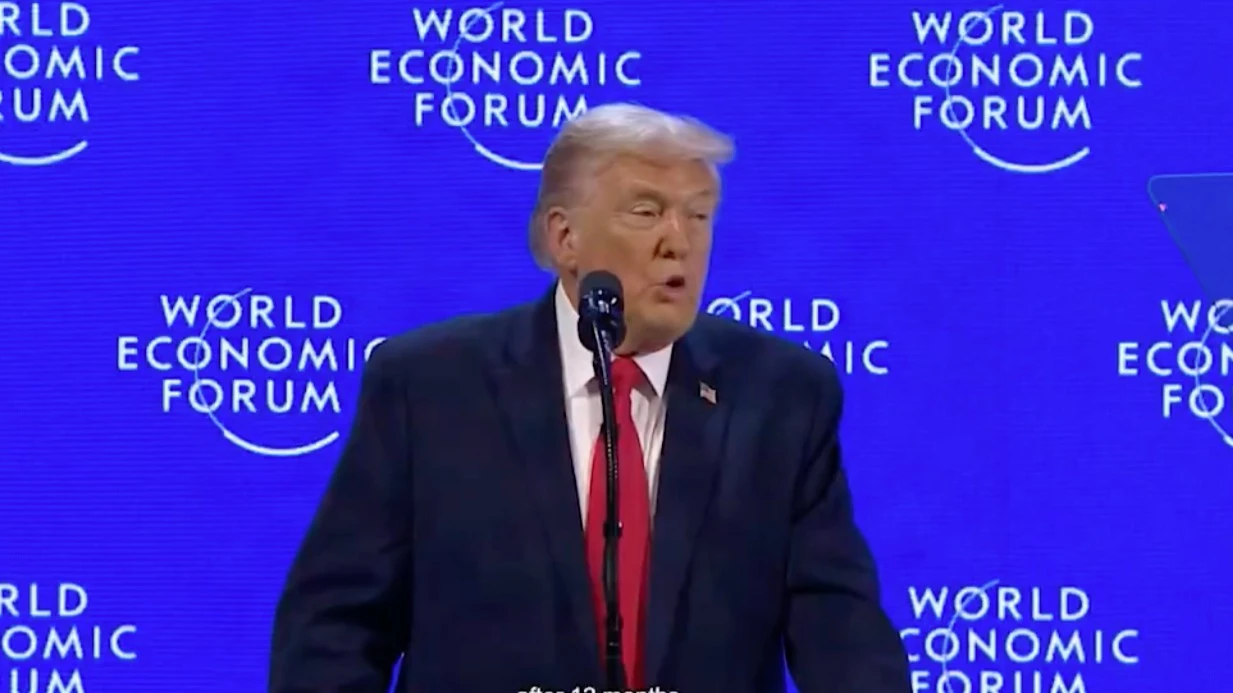
АҚШ Президенті Дональд Трамп Давос экономикалық форумында АҚШ-тың Гренландияны сатып алу жөніндегі жедел келіссөздер жүргізуге ұмтылатынын айтты. Фото: x / Ақ Үй
Биыл АҚШ-тың сыртқы саясаты күрт өзгерді: «бейбітшілік» туралы уәделердің орнына АҚШ Президенті Дональд Трамп Гренландияны басып алу туралы айтып, Еуропаға жаңа сауда соғысымен қорқытуға көшті. Доллар осы қауіп-қатерлерге жауап берді, бірақ әлсіз. Инвесторлар бұл қауіптің жүзеге асатынына сенбеді. Алайда олар босаңсумауы керек, – деп ескертеді қаржыгер және ACI Валюталық операциялар комитетінің мүшесі Сергей Романчук.
2026 жылдың басында АҚШ Президенті Дональд Трамп сыртқы саясаттағы күш-жігерін екі есе арттырып, рөлін түбегейлі өзгертті: «сегіз соғысты аяқтаған» бейбітшілік орнатушыдан сыртқы кеңеюге бағытталған күрт бұрылыс жасады: Алдымен Венесуэла президенті Николас Мадуроны тұтқындап, содан кейін «Гренландияны аламын» деп жариялады, ал егер оны жақсы жолмен ала алмаса, «жаман жолмен» алатынын айтты.
Бұрын ойға да келмейтін — НАТО әскери одағындағы серіктестің аумағын басып алу — кенеттен әлемдік саясаттағы жарияланған сценарийлердің біріне айналды. 17 қаңтарда Трамп Гренландияны АҚШ-қа сатуға қарсы болған сегіз еуропалық елге 1 ақпаннан бастап қосымша 10% баж салығы салынатынын, ал 1 маусымнан бастап бұл баж салығы 25%-ға дейін көтерілетінін жариялады.
Күтпегендей, бұл жанжал резервтік актив ретінде алтын бағасының өсуіне және доллардың негізінен швейцариялық франкке, сондай-ақ евроға қарсы бағамының төмендеуіне әкелді. Аптаның алғашқы жартысында еуропалық акциялар күрт құлдырады, сондай-ақ америкалық акциялар да — нарық белгісіздікті ұнатпайды.
АҚШ қазынашылық облигациялары бойынша кірістер керісінше күрт өсті, бірақ аптаның ортасына қарай (21 қаңтар, сәрсенбі күні кешке) облигация нарығының динамикасы мен валюта бағамының ауытқулары орташа деңгейде қалып отыр деуге болады. АҚШ долларының негізгі валюталар себетіне (DXY) қарсы индексі 1%-дан азға төмендеді, ал аптаның басынан бері 10 жылдық қазынашылық облигациялардың кірістілігі шамамен 3 базалық пунктке өсті.
Бұл нені білдіреді? Америкалық және еуропалық саясаткерлер арасындағы қатаң риторикаға және Трамптың жобасының сәтті боларына деген көрсеткідей сеніміне қарамастан, нарықтар бұл қауіп-қатерлердің жүзеге асатынына немесе АҚШ-тың Гренландияны аннексиялайтынына сенбеді.
Бұл тікелей Polymarket-тегі коэффициенттерден көрініс тапты: 2027 жылға дейін Трамп Гренландияны аннексиялайды деген ставкалар 20%-дан аспады. Бұл нөлге тең емес, бірақ инвесторлардың басым көпшілігі бұл сценарийдің шын мәнінде жүзеге асатынына сену үшін коэффициенттер жеткіліксіз.
Саудагерлер 2025 жылғы 2 сәуірдегі «бостандық күні» тәжірибесінен сабақ алды. Сол кезде Трамп бірнеше ондаған елге сауда соғысын жариялады, бұл АҚШ-қа импорттық баж салығын көтеруді білдірді, бірақ бұл шешімдердің күшіне ену мерзімі кейінге шегерілді, нәтижесінде АҚШ өзінің сауда серіктестерінің көпшілігімен сауда келісімдерін жасады. Қазір нарық ұқсас TACO (Трамп әрқашан қорқады) эффектісін күтуде: АҚШ президенті белгілі бір сәтте тағы да «артқа шегінеді».
Міне, солай болды. Давос форумында сөйлеген сөзінде Трамп АҚШ Гренландияны иелену үшін «шамадан тыс күш» қолданбайтынын мәлімдеді. Кейін ол Truth Social желісінде Гренландияны АҚШ-қа сатуға қарсы шыққан елдерден келетін импортқа сауда баждарын салмайтынын жазды.
Нарық неге Трампқа сенбеді
Трамптың шытырман оқиғалары жақсы ойластырылған стратегиядан гөрі жарнама үшін қызу тақырып іздеудің дүрбелеңіне ұқсайды.
Дауыс берушілердің назарын Гренландияны аннексиялау мәселесіне аудару арқылы өз бекіту рейтингін көтеруге тырысу (президент ретінде оның қызметін тек 41% америкалықтар мақтайды ) оған аса тиімді емес: АҚШ азаматтарының басым көпшілігі Гренландияны иеленуге бағытталған әрекеттерге қарсы (17% қолдап, 47% қарсы, 35% белгісіз, ал тек 4% әскери жолмен басып алу идеясын қолдайды).
Гренландияны аннексиялау мәселесінде табандылық таныту, бұл қадамның танымалдығы төмен екенін ескере отырып, қараша айындағы АҚШ Конгресінің сайлауларында Республикалық партияның жеңіліс алу ықтималдығын одан әрі арттырады. Демократтардың сенімді жеңісі Конгреске президенттің экзотикалық шешімдерін тағы да блоктауға мүмкіндік береді.
Гренландияны аннексиялауды ақтау үшін Трамп келтірген себептер мүлде жасанды. Ол Ресей немесе Қытай бұл аумақты «иеленіп алуы мүмкін» деп бірнеше рет мәлімдеді. Алайда НАТО мүшесі ретінде АҚШ-тың Гренландияны кез келген адамнан қорғауға құқығы ғана емес, міндеті де бар. Аралда минералдарды өндіру тиімсіз. Алайда болашақта американдық және еуропалық компаниялар онда минералдарды өндіру мүмкіндігіне ие болуы мүмкін, бұл жеке келісімдер арқылы ресімделуі мүмкін. Бұл бұрынғы Дания премьер-министрі, сондай-ақ НАТО-ның бұрынғы бас хатшысы Андерс Фог Расмуссен ұсынған жағдайды деэскалациялау жоспарына кіреді.
Сондықтан Трамп үшін Гренландияны аннексиялау идеясынан бас тарту өте оңай болар еді; ол тек ойын өзгертіп, АҚШ пен Дания арасындағы 1951 жылғы «Гренландияны қорғау» келісіміне қосымшаларды қол қою арқылы «пайдалы мәміле» жасауы жеткілікті болар еді. Осы келісімге сәйкес АҚШ аралда әскери базалар құрып, оларды пайдалана алады.
Инвесторлар есте сақтауы тиіс нәрселер
Гренландияны аннексиялау қаншалықты ықтимал болмасын, 2025 жылғы қаңтардағы сауалнамаға сәйкес оның халқының 85%-ы АҚШ-қа қосылуға қарсы болғандықтан , АҚШ–Еуропа Одағы қатынастарындағы дағдарыстың саяси және экономикалық салдары айтарлықтай ауқымды болуы мүмкін.
Қазіргі жағдай қандай? Доллардың әлемдік резервтік валюта және «қауіпсіз баспана» мәртебесі тағы да соққыға ұшырады. Даниялық зейнетақы қоры AkademikerPension қаңтар айының соңына дейін шамамен 100 миллион долларлық АҚШ мемлекеттік облигацияларын сататынын жариялады. Ресми себеп ретінде «АҚШ мемлекеттік қаржысының әлсіз жағдайы» көрсетілген, ол қорды «баламалы ликвидтілік пен тәуекелдерді басқару» іздеуге мәжбүр етеді (Рейтер мәліметі бойынша).
Негізінде, мәселе мынада: АҚШ Президенті Дональд Трамп елемеуге болмайтын несиелік тәуекелдер тудырды. Шын мәнінде, АҚШ пен Еуропа арасындағы әскери қақтығыс қаншалықты қиялға сыймайтын көрінгенмен, эскалация сатысын жоғарылату басқа да тосын сыйлар әкелуі мүмкін. Мысалы, капитал қозғалысын шектеу шаралары, тіпті қазіргі уақытта ойға да келмейтіндей болса да.
Жалпы алғанда, Еуропалық Одақ пен АҚШ-тың экономикасы мен қаржысы соншалықты өзара байланысқан, сондықтан қарым-қатынасты үзу екі жаққа да мүмкін емес сияқты.
Өзара шығындар айтарлықтай болуы мүмкін, және Гренландияны сіңірудің «тиімділігін» бағалау ықтимал зиянды өтеуге мүлде жеткіліксіз болар еді.
Бүкіл АҚШ экономикасы сырттан қарыз алу мүмкіндігіне негізделген, ал Трамп келесі жылы әскери бюджетті 50%-ға арттырып, 1,5 триллион долларға жеткізуді жоспарлап отыр. Сонымен бірге, айналымдағы шамамен 30 триллион доллар АҚШ қазынашылық облигацияларының ішінде еуропалық серіктестер шамамен 2 триллион долларын ұстап отыр.
Осы бағалы қағаздардың кем дегенде бір бөлігін күрт сату және олардың иелерінің шығындары АҚШ бюджеті үшін жаңа қарыз алудың құнын күрт арттырып, толыққанды қаржылық дағдарысқа әкелуі мүмкін. Өткен жылдың сәуір айында біз ұқсас жағдайды көрдік: АҚШ облигациялары бойынша кірістіліктің күрт өсуі Қаржы министрі Скотт Бессентті инвесторларды жедел түрде сендіруге мәжбүр етті және ақырында Трампты халықаралық сауда шарттарында әлдеқайда икемді болуға итермеледі.
Еуропалық тауарларға салынатын баж салығының өсуі тек Еуропаға ғана емес, АҚШ-қа да қауіп төндіреді, себебі америкалық импорттаушылар мен тұтынушылар осы баж салығын төлейді. Киль институтының зерттеуіне сәйкес, АҚШ үкіметі баж салығын шетелдік компанияларға салуды көздегенімен, бұл саясат іс жүзінде ішкі экономикаға зиян келтіріп отыр. Импорттық бағалар баж мөлшерінің дерлік толық сомасына дейін өсті, ал шетелдік экспорттаушылар өз бағаларын төмендетпеді. Бұл америкалық сатып алушылардың тарифтің дерлік толық сомасын (дәлірек айтсақ, 96 %) төлейтінін білдіреді.
Доллар үшін тәуекелдер
Менің ойымша, доллардың әлсіреу тенденциясы АҚШ саясатында тағы бір күрт кері бұрылыс болғанға дейін жалғасады.
Дегенмен, саяси тұрақсыздық қаржы нарығы мен айырбас бағамдарына әсер ететін факторлардың бірі ғана екенін атап өту маңызды.
ЖИ технологиясының дамуы толқынында Америкадағы ең ірі компаниялардың құнының өсуі туралы күшті әңгіме қор нарығына инвестиция тартуды қолдай отырып, шетелдік инвесторларды тартты. Долларға сұраныс негізінен осы өсудің жалғасуына байланысты. Басқаша айтқанда, нарық өссе, инвесторлар саясатқа көз жұма қарап, америкалық валютаны сатып алады.
Басқа факторлар — американдық экономиканың құрылымдық қайта құрылуы, Федералдық резерв жүйесінің тәуелсіздігі мәселесі, инфляция және пайыздық мөлшерлемелердің бағыты — тек еуропалық-америкалық қатынастардың жағдайына ғана емес, сонымен бірге айырбас бағамына шешуші әсер етеді.
Еркін айырбасталатын валюталары бар басқа елдерде болып жатқан жағдайлар да маңызды: Жапонияда пайыздық мөлшерлемелердің күрт өсуі мен ауқымды валюталық араласу мүмкіндігі қарыз дағдарысының өткір кезеңі өткеннен кейін және мөлшерлемелер тұрақталған соң йенаны нығайтып, долларды әлсіретуі мүмкін.
Доллар ұстау тәуекелдері айқын түрде артып келеді, және диверсификация, негізінен АҚШ нарығына жаңа инвестицияларды шектеу түрінде, әсіресе мемлекеттік байлық қорлары тарапынан күшейе түседі. Алайда американдық қаржы нарығына тең келетін балама нарықтың болмауы бұл үрдісті салыстырмалы түрде бірқалыпты етеді.








