Ирандағы соғыс: мұнай нарығы нені төмен бағалап отырған болуы мүмкін
Конфликттің бағаларға әсері баррельдерді жоғалтудан да маңызды болуы мүмкін
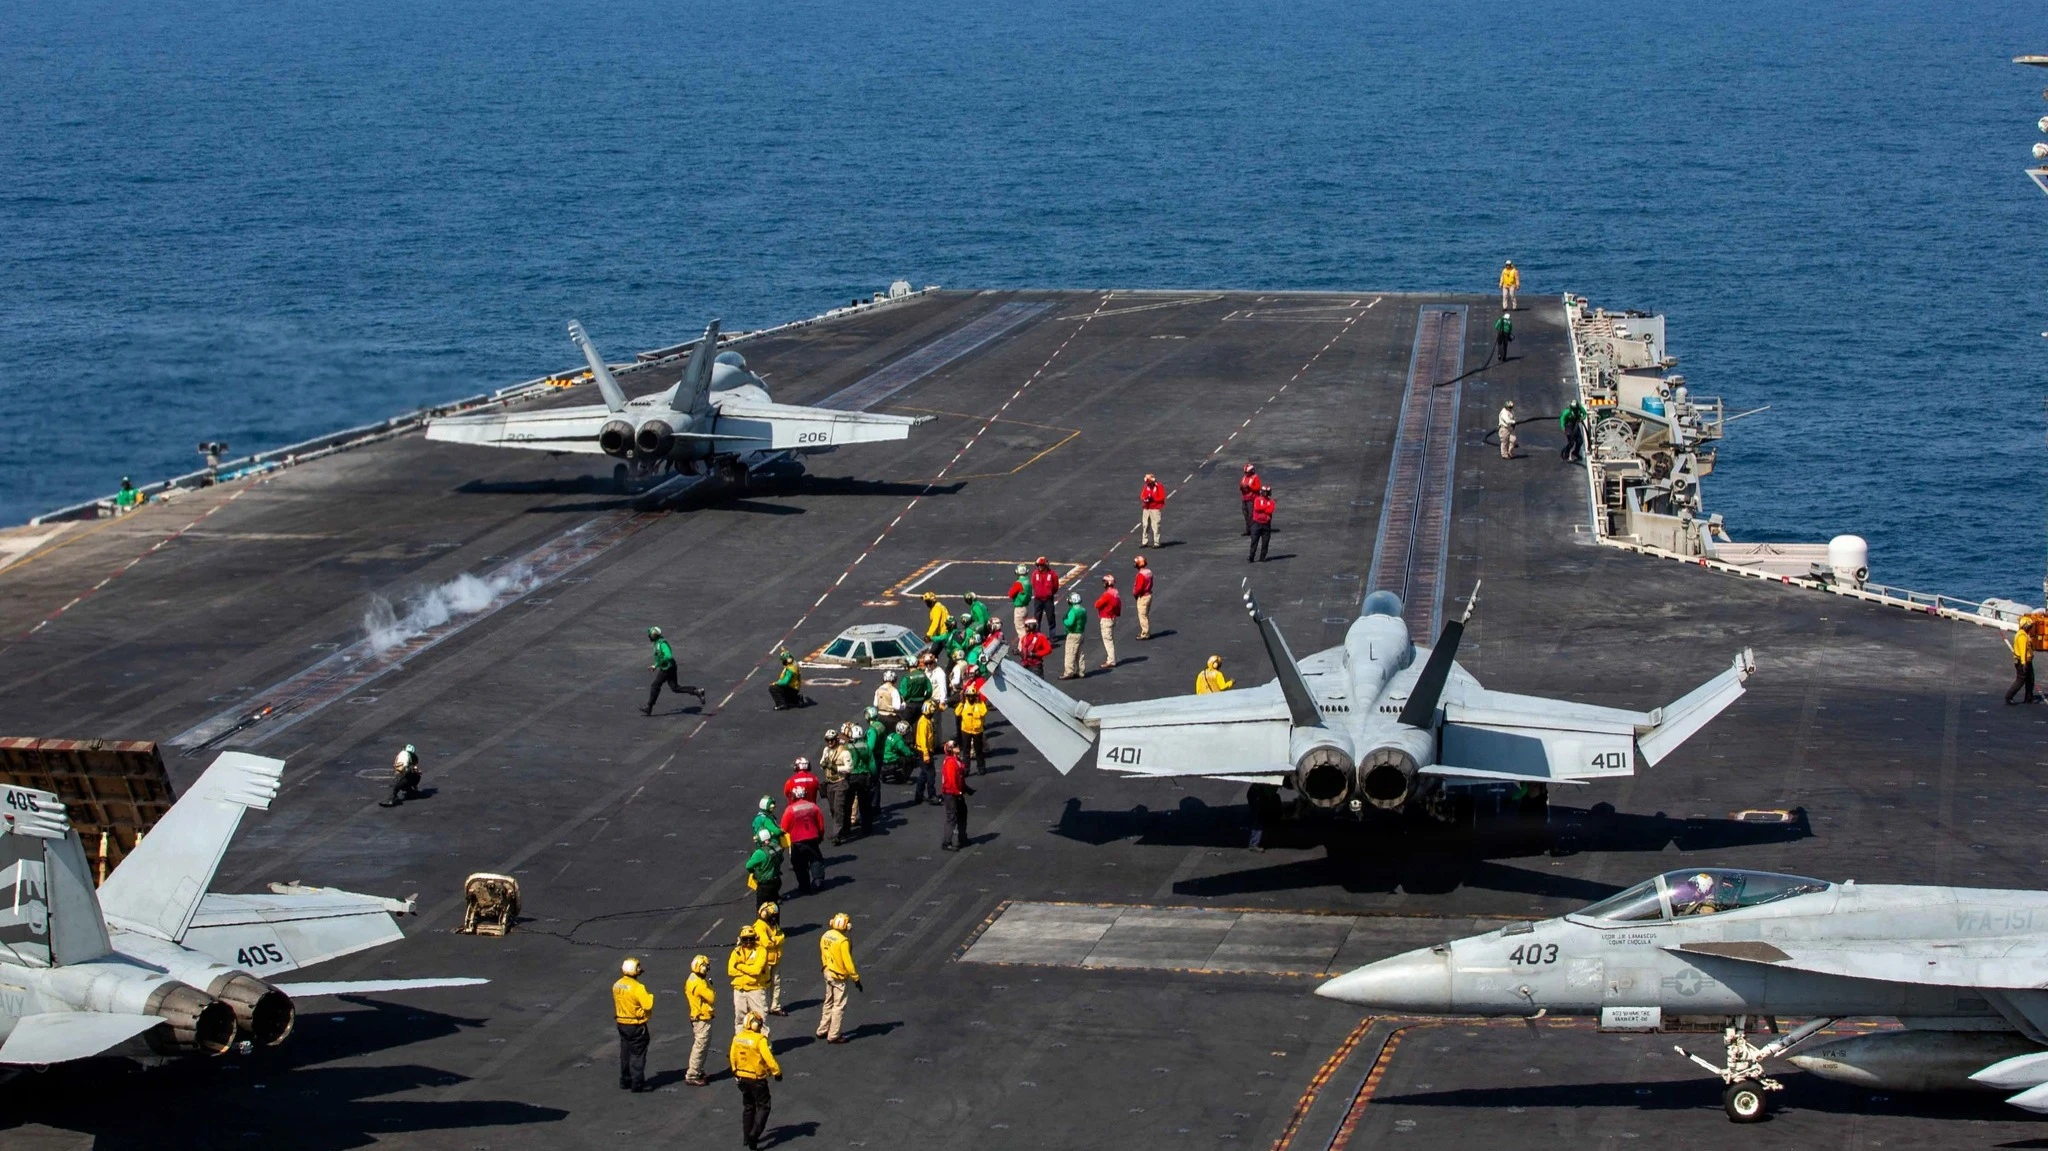
Мұнай бағасы 10 наурызда Трамптың Иранға Ормуз бұғазын бұғаттамау жөніндегі ультиматумынан кейін 10%-ға төмендеді / Фото: Facebook / АҚШ Әскери-теңіз күштері
Тарихта алғаш рет мұнай бағасы бір күн ішінде 30 доллар ауқымында ауытқып отырды. Ұлыбританиядағы Arbat Capital Advisory Services Limited компаниясының талдаушысы Алексей Голубович пен Arbat Capital компаниясының басқарушы директоры Александр Орлов мұнай нарығындағы ықтимал сценарийлерді қарастырады.
Нарық күтпеген соғыс
28 ақпанға дейін әлемнің көптеген инвесторлары — кейбір елдердің ішкі тұлғаларын қоспағанда — Иранға жақын арада шабуыл жасалатынына күмәнмен қарады. Бұл тек біз сөйлескен немесе 1 наурызда олардың пікірлерін оқыған АҚШ-тың инвестициялық портфель менеджерлерінің ғана пікірі емес. Егер бұл олай болмаса, нарық алдын ала мұнайды сатып алып, оны сатқан болар еді, сондай-ақ аймақтағы елдердің қор индекстері де кем дегенде солай әрекет етер еді. Сондықтан Трамптың шешімі, тіпті АҚШ саяси стандарттары бойынша да бұрын-соңды болмаған, көптеген мамандар үшін тосынсый болды. Көпшілік Трамптың сыртқы және ішкі саясаты логикалық әрі үйлесімді деп санады және, көрініп тұрғандай, әлі де солай ойлайды, себебі ол мұнай мен бензин бағасының төмен болуын қалайды. Бұл оның қарсылықты тез басу немесе «шиеленісті бәсеңдету» үшін барлық қолжетімді құралдарды қолданатынын білдіре ме?
Бастапқыда инвесторлар Иран армиясының ұзақ немесе тиімді қарсылық көрсете алмайтынын ойлады. Иран сондай-ақ, АҚШ, Еуропа және Парсы шығанағы елдері әлі де үміт етіп отырғандай, Ормуз бұғазын ұзақ уақыт жаба алмайды. Біз әскери сарапшылар емеспіз, бірақ Иран армиясы оны шабуыл жасаған АҚШ пен Израильмен салыстырғанда әлсіз. 4 наурызда Пентагон басшысы Хегсет Иранның әуе қорғанысын басып-жаныштауға бірнеше күн ғана қалып отырғанын, одан кейін Израиль мен АҚШ әуе күштері ел бойынша қорғалған нысандарға соққы бере бастайтынын айтты.
Хегсеттің айтуынша, операция сегіз аптаға дейін созылады. Бұл беделді батыс әскери сарапшыларының мәлімдемелерімен сәйкес келеді: олар жаңа иран басшылығы қарсылық көрсетуге ниетті болса да, АҚШ жеңіске жете алады — яғни екі айда немесе одан аз уақытта «бәрін бомбалау» арқылы.
Иранның асимметриялық жауабы соңғы апталардың басты тосынсыйы болды. Соғыс басталғаннан кейін небәрі үш-төрт күн өткен соң, оның экономикалық және инвестициялық салдары туралы талқылаулар жердегі операция басталған жағдайда ирандықтар тез берілмейді деген болжамдар басым болды.
Өндірістің физикалық жоғалу қаупі: болашақ даму сценарийлері
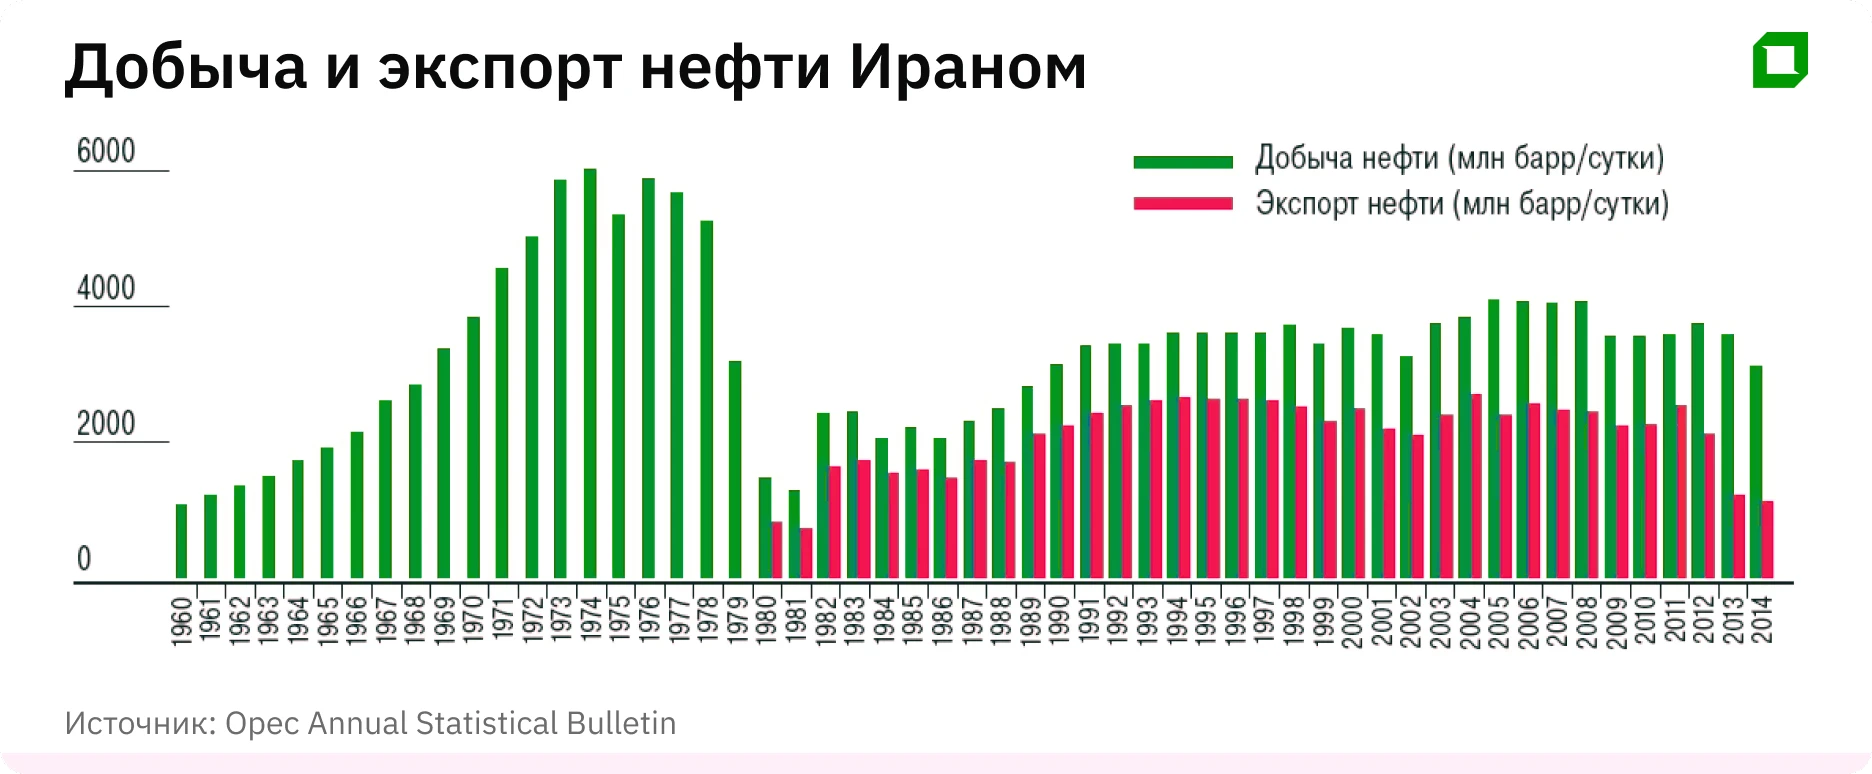
Өндіріс қуатын жоғалту қаупі Иранға қарсы тұрған елдерге де, күніне 3 миллион баррель өндіретін Иранның өзіне де әсер етеді. Ислам Республикасы тәулігіне 1–1,5 млн баррель экспорттайды. Нарық бұл көлемді бірнеше айға немесе тіпті жылдарға жоғалтуы мүмкін, Ливиядағы Каддафи режимін құлатудан кейін болғандай.
Brent фьючерстерінің қисығы нарықтағы ағымдағы баға тек қысқа мерзімді ұсыныс шокын ескеріп отырғанын көрсетеді. 2027–2030 жылдарға арналған алыстағы жеткізілімдердің бағасы қақтығыс басталғалы айтарлықтай өспеді. Тек 2026 жылғы мамырдан 2027 жылғы мамырға дейінгі кезеңге арналған келісімшарттардың бағасы баррельге 5 АҚШ долларынан астам өсті. Осы келісімшарттар арасындағы жылдық бэквордация шамамен 28%-ды құрайды, бұл ұзақ мерзімді жабдықтау үзілістеріне деген үміттен гөрі қысқа мерзімді мұнай тапшылығына деген қорқынышты көрсетеді.
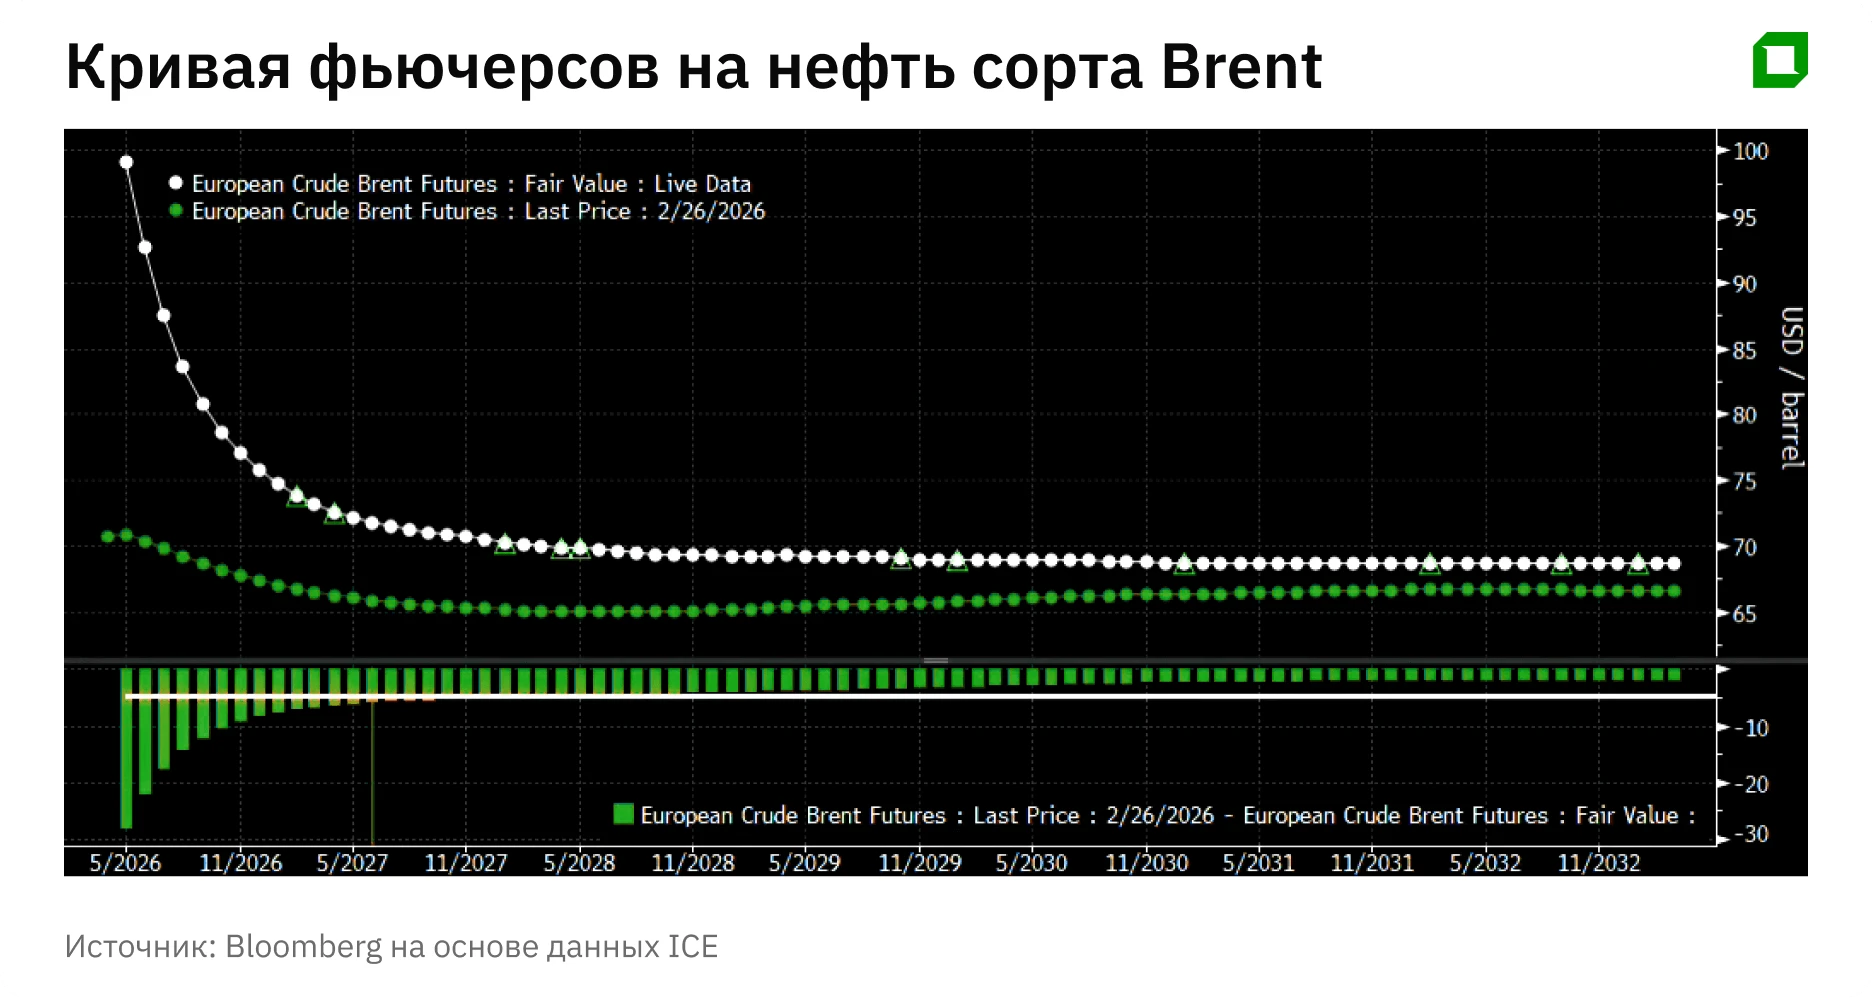
Біз өндіріс айтарлықтай зақымданбайды деп 50% сенімдіміз, тек логистикалық инфрақұрылым мен мұнай қоймалары жойылады, алайда бұл ақырында OPEC+ өндірісінің артуы мен мұнай бағасының өсуіне байланысты сұраныстың төмендеуі арқылы өтеледі.
Иранда билікке радикалды өзгеріс енген жағдайда, 1990-жылдары Иракта болғандай «азық-түлікке айырбас ретінде жеңілдікпен мұнай» схемасы аясында санкциялар жеңілдетілуі мүмкін. Егер солай болса, бұл мұнайға қатысты ең пессимистік сценарий болар еді. Жабдықтаушыны жою емес, керісінше — нарыққа қосымша бочкалардың шығуы. Бұл Трамп үшін орта мерзімді сайлау алдындағы мінсіз сценарий болар еді (Венесуэланың «блицкригінің» қайталануы), бірақ оны «негізгі сценарий» деп атай алмаймыз — «жылдам жеңіс соғысы» енді мүмкін емес. Қарсыласудың ұзаққа созылатын қақтығысқа айналу ықтималдығы артып келеді, және Таяу Шығыстың мұнайының бір бөлігі әлемдік нарықтан ұзақ уақытқа шығып қалуы мүмкін.
Қиналған көршілер
Парсы шығанағындағы Иранның көршілері – «мұнай алыптары» Сауд Арабиясы мен оның серіктестері Бахрейн, Кувейт және БАӘ, сондай-ақ Иракқа не қажет? Әрине, оларға «жаңа американдық шатыр» астындағы және мұнай экспортының айтарлықтай өсуімен бірге күшейген Иран мүлдем қажет емес. Иран режимі АҚШ-қа достық режимге ауысқанда (немесе ауысса) көршілес елдердегі мұнай өндіруге не болатынын талдау қажет. Ирактағы екі соғыс аралығында АҚШ мұнай экспортынан түскен ақша қару-жараққа жұмсалмауына кепілдік алғысы келді. БҰҰ арқылы әдетте қолданылатын схема — мұнайдан түскен кірістер гуманитарлық қажеттіліктерге (азық-түлік, дәрі-дәрмек — Батыспен келісімшарттар) жұмсалады — қайталанатын болуы мүмкін. Біз мұны БҰҰ қатыспай-ақ Венесуэлада да көріп отырмыз. Бірақ егер АҚШ мұнай бағасын төмендетіп, ақшаның АҚШ үшін қабылданбайтын мақсаттарға жұмсалмауын қамтамасыз еткісі келсе, онда Иран кем дегенде ақшаны өздері басқарғысы келеді.
Ирандық бочкалардың болашағы
Иран мұнайының негізгі нарықтары қай елдер болады? Соңғы айларда ирандық баррельдер сатып алушы табуда қиындық көріп келеді. Экспорт негізінен Қытайға тұрақты болды, бірақ Қытай бәрін сатып ала алмайды және жалпы санкциялар мен әскери тәуекелдерге байланысты сатып алғысы да келмейді. Сондықтан қаңтар–наурыз айларында «жүзетін қойма» көлемі артты, және бұл мұнай нарыққа тез арада шыға алады (танкерлік қоймада шамамен 100 миллион баррельге дейін).
Егер Иран келісімге келіп, түскен қаражаттың жұмсалуын бақылау шартымен мұнай сатуға рұқсат алса, Vitol мен Trafigura сияқты саудагерлер АҚШ қадағалауымен қаражаттың қалай жұмсалып жатқанын бақылай алады.
Мұнайға қатысты өсу сценарийін қолдайтын аргументтер
Дарданел бұғазының жабылуы сақтандыру мен жүк тасымалдау шығындарының бірден бірнеше есе өсуіне әкелді. Дарданел бұғазын ашу, тіпті кемелерге оқ атуы мүмкін Иранның әскери базалары мен әскері зымыран бөлімшелерін толығымен жойған күннің өзінде, танкерлерді сақтандыру шығындарының бірден төмендейтінін білдірмейді.
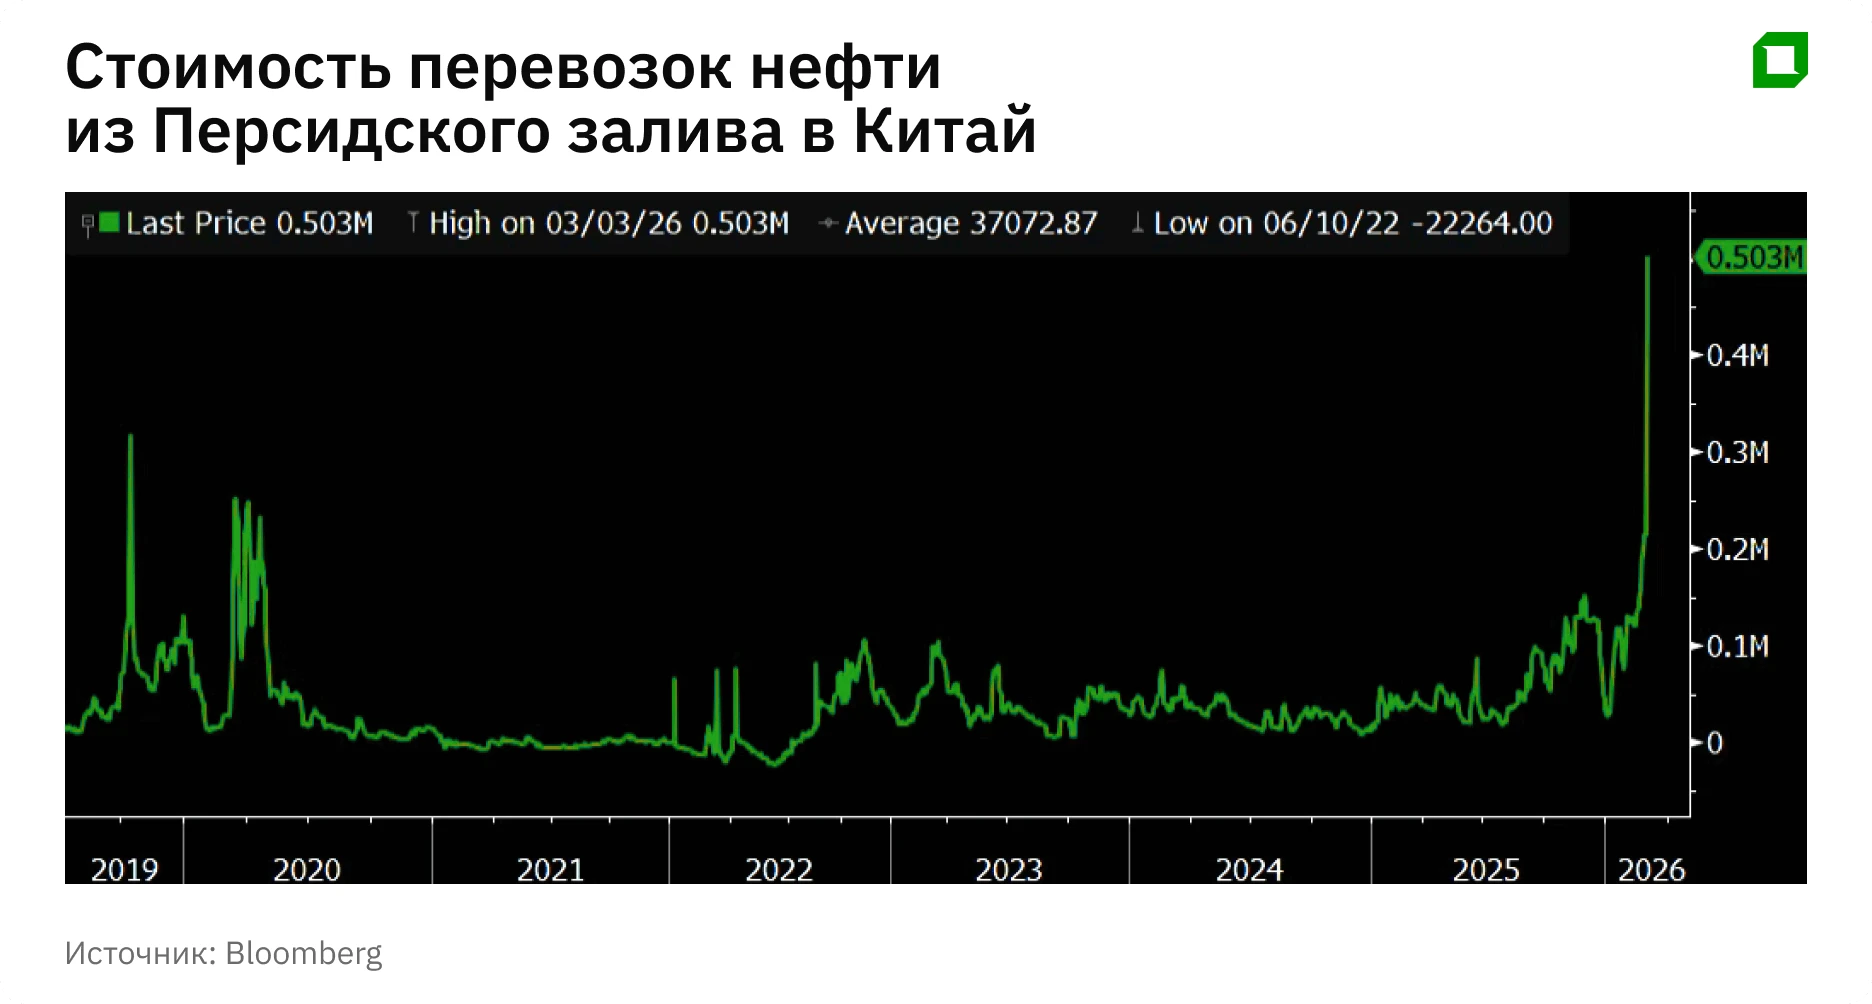
Терминалдар мен басқа да инфрақұрылымдық нысандарға ауқымды бомбалау жүргізілген жағдайда өндірісті қалпына келтіру бір жылдан да көп уақыт алуы мүмкін. Бұл сондай-ақ Brent бағасының ұзақ мерзімді қисығындағы өсу факторы болып табылады. Қазіргі уақытта мұндай жағдайдың орын алу ықтималдығы 50%-ды құрайды, бірақ шиеленісудің әрбір жаңа кезеңімен бұл көрсеткіш артып келеді.
Иранның БАӘ, Катар, Кувейт және Сауд Арабиясына жасаған жауапты зымырандық және дрондармен шабуылдары өнеркәсіпті, ең алдымен логистика мен мұнай-газ саласын жоюға әкеледі және сонымен қатар алюминий мен тыңайтқыш өндірушілерге және қаржы секторына да соққы береді.
Біз Таяу Шығыс қақтығыстарының мұнай бағасына әсерінің кейбір тарихи мысалдарын атап өткіміз келеді:
1973 жылғы мұнай эмбаргосы Йом-Киппур соғысына жауап ретінде: араб-ислам әлемінің біріктірілген және агрессивті экономикалық жауабы мұнай бағасының төрт есе өсуіне және дамыған елдерде стагфляциялық соққыға әкелді. S&P 500 көрсеткіші өзінің ең жоғары деңгейінен 40%-ға төмендеп, бұл 2008 жылғы қаржылық дағдарыс кезіндегі құлдыраумен салыстырылады. Нәтижесінде мұнай нарығының бүкіл құрылымында және тіпті жаһандық ақша-несие жүйесінде түбегейлі өзгеріс орын алып, Бреттон-Вудс қаржы жүйесінің құлдырауы мен «петродолларға» көшу толық аяқталды.
1979 жылғы Иран революциясы мен 1980 жылғы Иракпен соғыс: Ирандағы өндіріс көлемі үш есе азайды. Шетелдік компаниялар елден кетті, ал олардың активтері жаңа үкімет тарапынан мемлекеттік меншікке алынды. Әлемдік мұнай бағасы екі есе өсті, бірақ 1970-жылдардың басы мен ортасында байқалған жаһандық әсер болған жоқ. Стагфляцияның екінші толқыны АҚШ-қа да тигенімен, Рейганомика мен Федералдық резерв жүйесінің төрағасы Пол Волькердің агрессивті ақша-несие саясаты елге дағдарыстан тез шығуға көмектесті.
1990 жылы Ирактың Кувейтке басып кіруі және АҚШ-тың «Шөл дауылы» операциясы: мұнай бағасы бастапқыда 130%-ға өсті, бірақ бірнеше айдың ішінде бұрынғы деңгейіне оралды, ал 1990-жылдардың ортасына қарай 1990 жылғы ең жоғары көрсеткіштің үштен біріне дейін төмендеді.
2003 жылдың наурыз-мамыр айларында АҚШ пен оның одақтастары Иракқа қарсы жүргізген екінші операция: «жылдам әрі жеңімпаз соғыс» деген сирек кездесетін мысал. Нәтижесінде операция басталар алдында мұнай бағасы желтоқсан мен наурыз аралығында 50%-ға өсіп, операция басталғаннан кейін қайта құлдырап, бастапқы деңгейіне оралды. Тек сол кезде ғана қытайлық сұраныстың артуына байланысты «тауар бағасының суперциклі» аясында ұзақ мерзімді тренд жалғасты.
Мұнайға қатысты төмендеу сценарийін қолдайтын дәлелдер
Мұнай бағасының төмен болуы АҚШ ішінде де, халықаралық нарықта да маңызды. Алайда мұнда жаһандық бәсекелестік элементі бар: Еуропалық Одақ пен Жапония өнеркәсіптері мұнай мен газ бағасының өсуінен АҚШ-қа қарағанда көбірек зардап шегеді, ал АҚШ-тың жалғыз қаупі – конгресс сайлауы алдында бензин бағасының қымбаттауы.
Ормуз арқылы ағын қысқа мерзімге тоқтатылды. Бірақ «қысқа мерзім» қанша уақыт? Екі апта ма, әлде екі ай ма? Егер бәс тігуге тура келсе, барлық иран мұнайы ең көбі алты айда қайта оралады деген басты сұрақ осы.
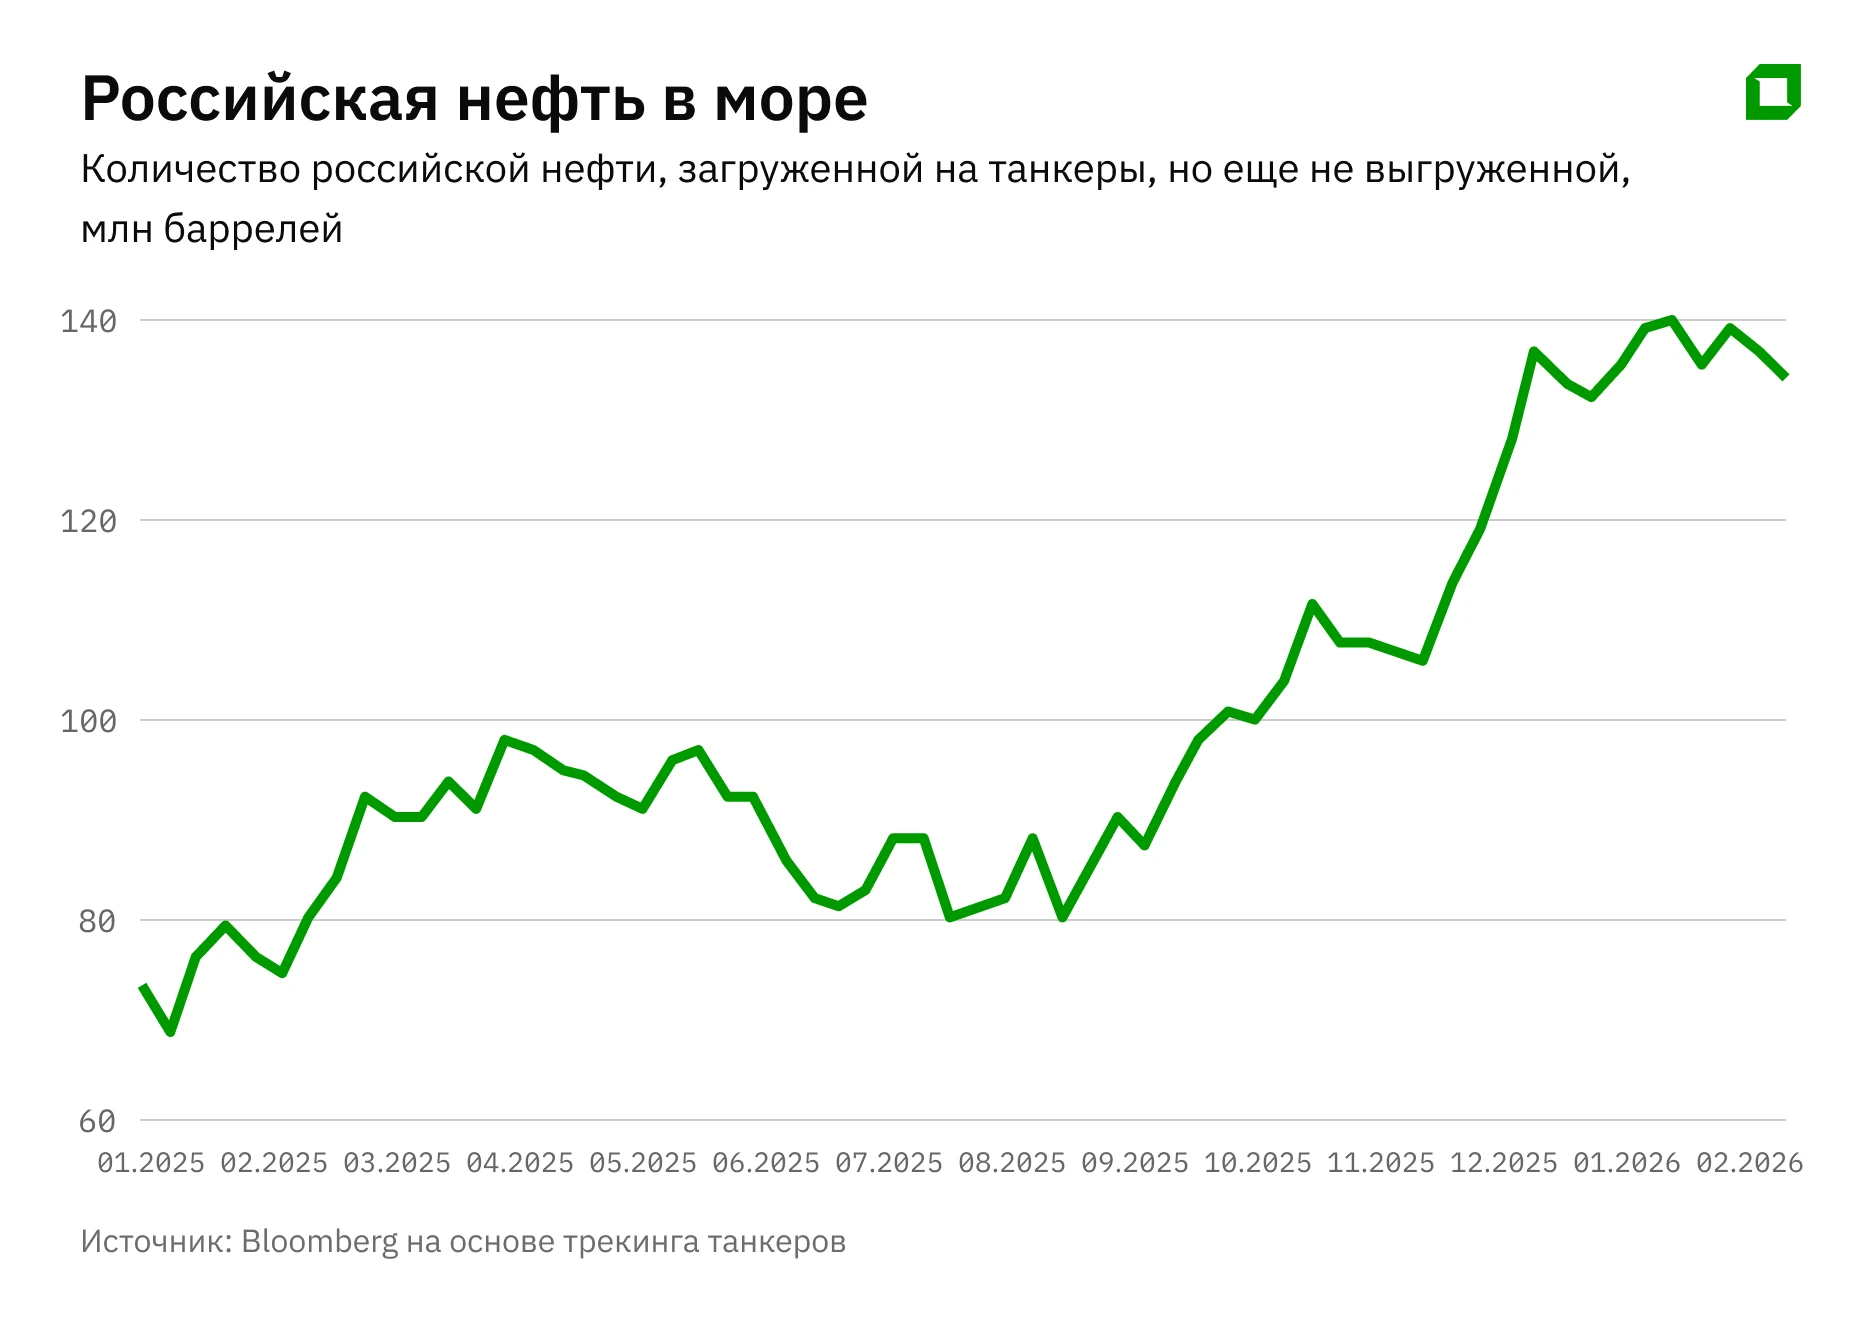
Ресейдің экспорты әлсіреп бара жатқандай саналады, бірақ оның жеңілдіктері бағаны төмендетуге көмектесіп жатыр, сондай-ақ 135 миллионнан астам баррель жүзетін қоймада сақтаулы.
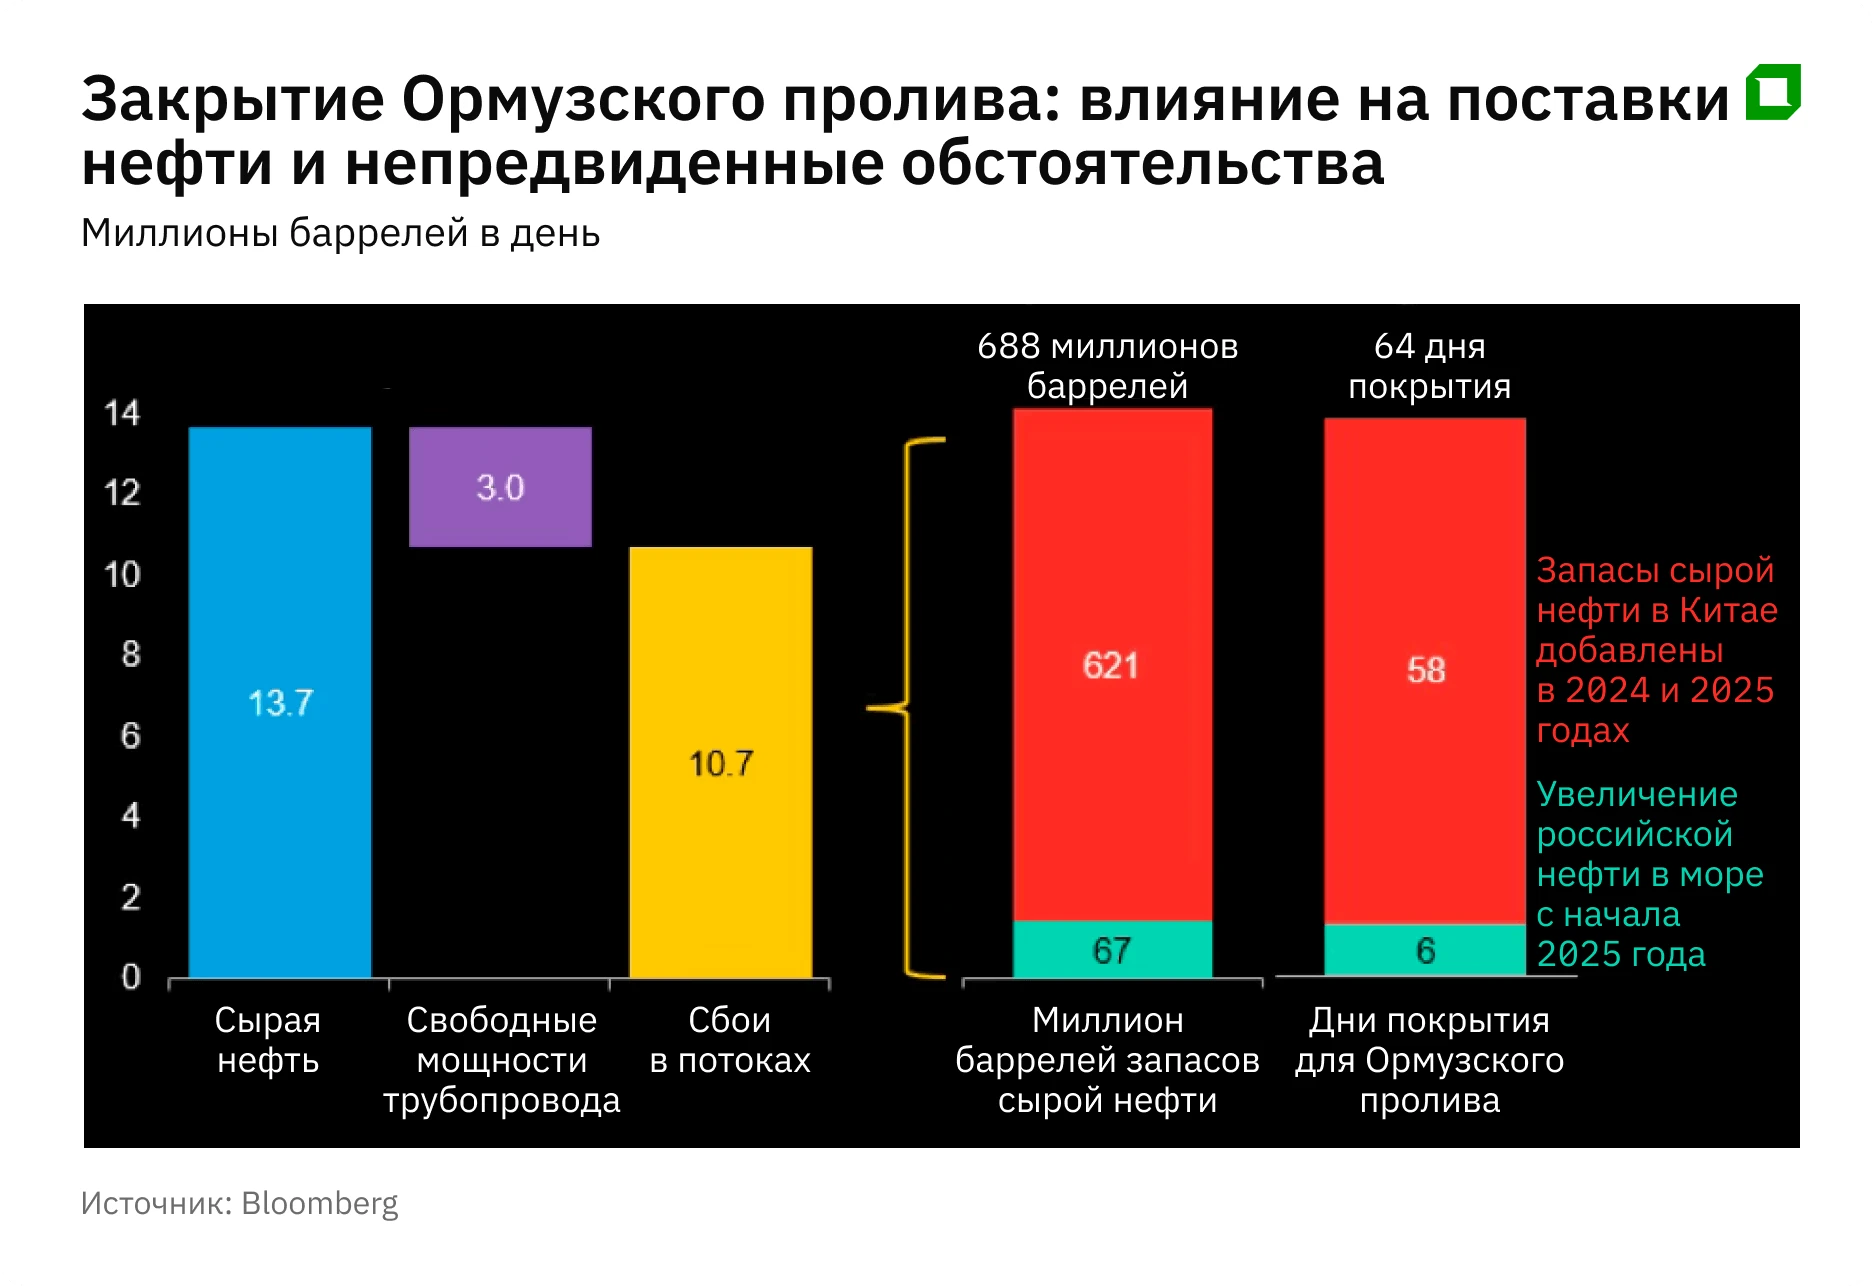
Ұзақ мерзімді блокада ықтималдығы төмен болса да, бұл фактордың әсері әлі де жоғары. Қақтығыс күшейсе, нарық қайда болатыны туралы дауласуға болады. Қазіргі уақытта ол 85–100 доллар аралығында (тарихи прецеденттерге негізделген жоғарғы шек) тұр, бірақ ол әлдеқайда жоғары болуы мүмкін, мысалы, 9 наурыз таңертең Азиядағы сұйық емес сауда кезінде – 120 долларға дейін. Алайда, Қытайдағы мұнай қорларының көлемі (оған Ресейдің жүзетін сақтау қондырғылары да қосылады) Ормуз бұғазын толықтай жабу жағдайында 64 күнге дейін шыдауға мүмкіндік береді.
Колл-опциондар бойынша үлкен дисбаланс бар. Колл-опциондарды ұзақ позицияда ұстап отырғандар не істейді? Олар позицияларын жаба ма? Егер солай болса, мұнай бағасы күрт төмендеуі мүмкін – «сыбыстарға сеніп сатып ал, фактілерге сеніп сат» деген нарықтық стандартты қағида іске қосылады.
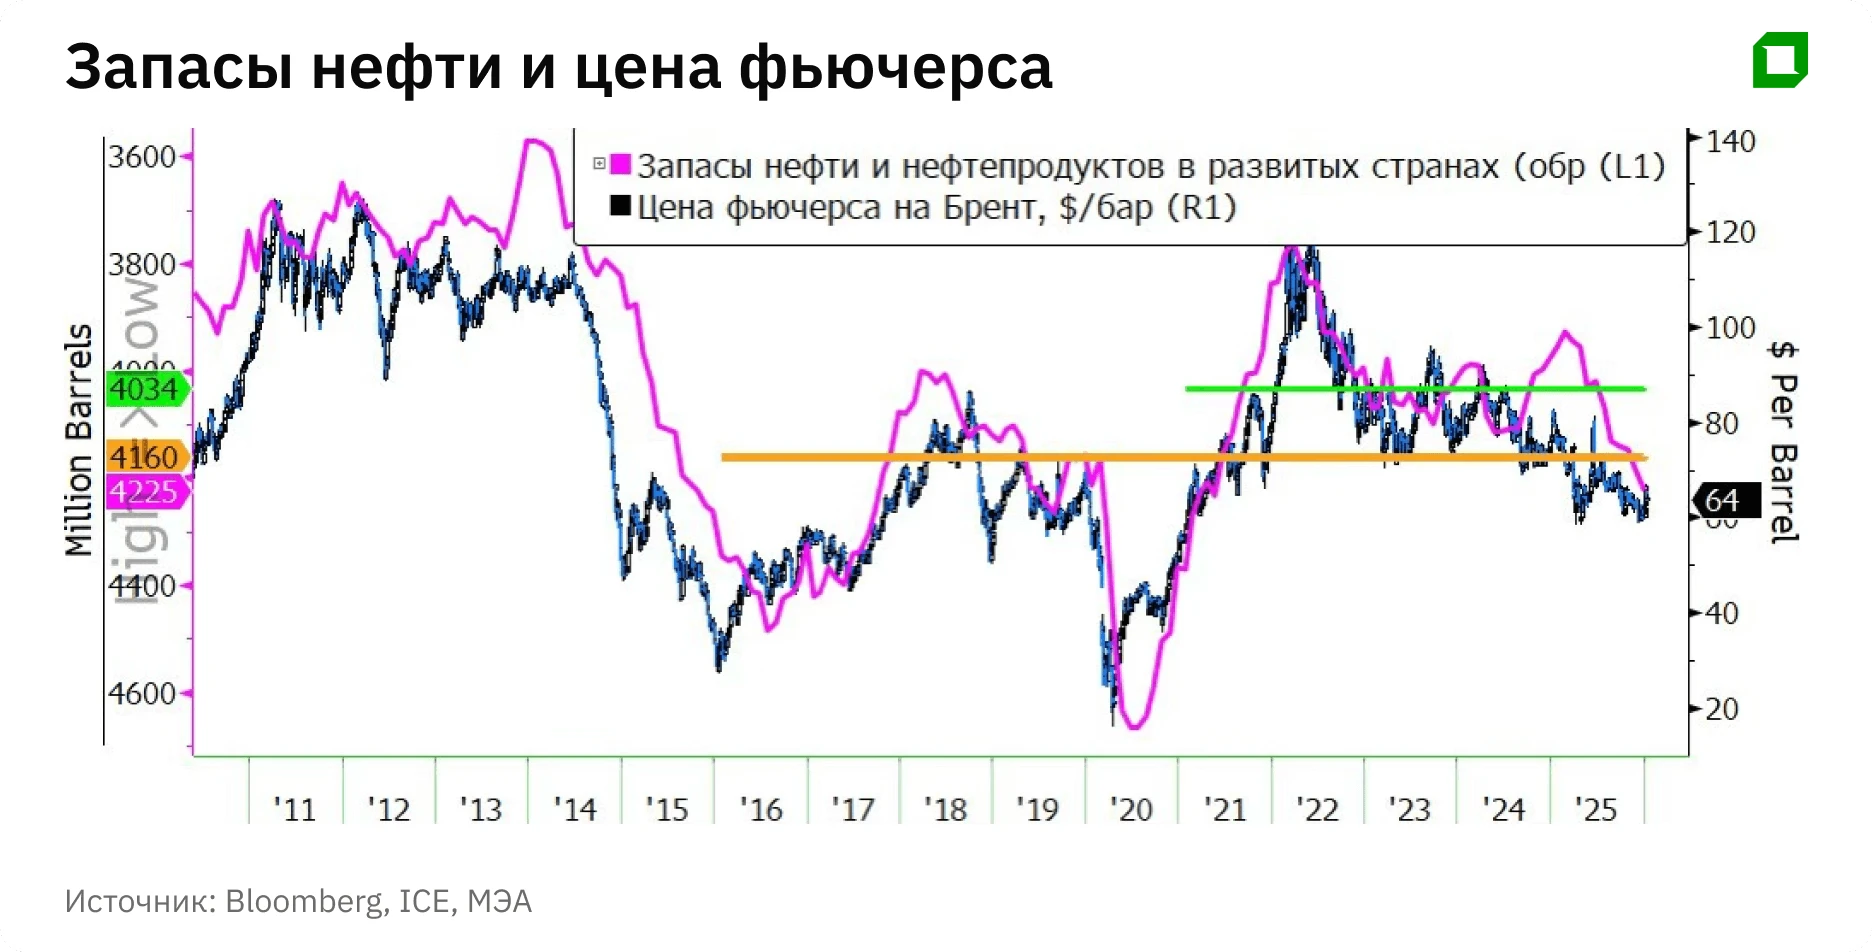
Дамыған елдерде нарық жеткілікті түрде қамтамасыз етілген. Қамтамасыз етілуі мол, дегенмен бәрі дұрыс жерде тұрған жоқ, бірақ танкерлер сол жерге жеткізіп жатыр. Соғыс басталар алдында ҰЭК елдеріндегі қорлар 5 және 10 жылдық орташа көрсеткіштерден жоғары болды, бұл ұзақ мерзімді перспективада мұнай бағасының динамикасын ең жақсы сипаттайды. Қазірдің өзінде G7 елдері қорларындағы мұнайды нарыққа шығаруға дайындалып жатқаны туралы хабарламалар бар, ал АҚШ билігі де сондай қадамға шақырып отыр, бірақ Трамп әкімшілігі әлі де қарсы.
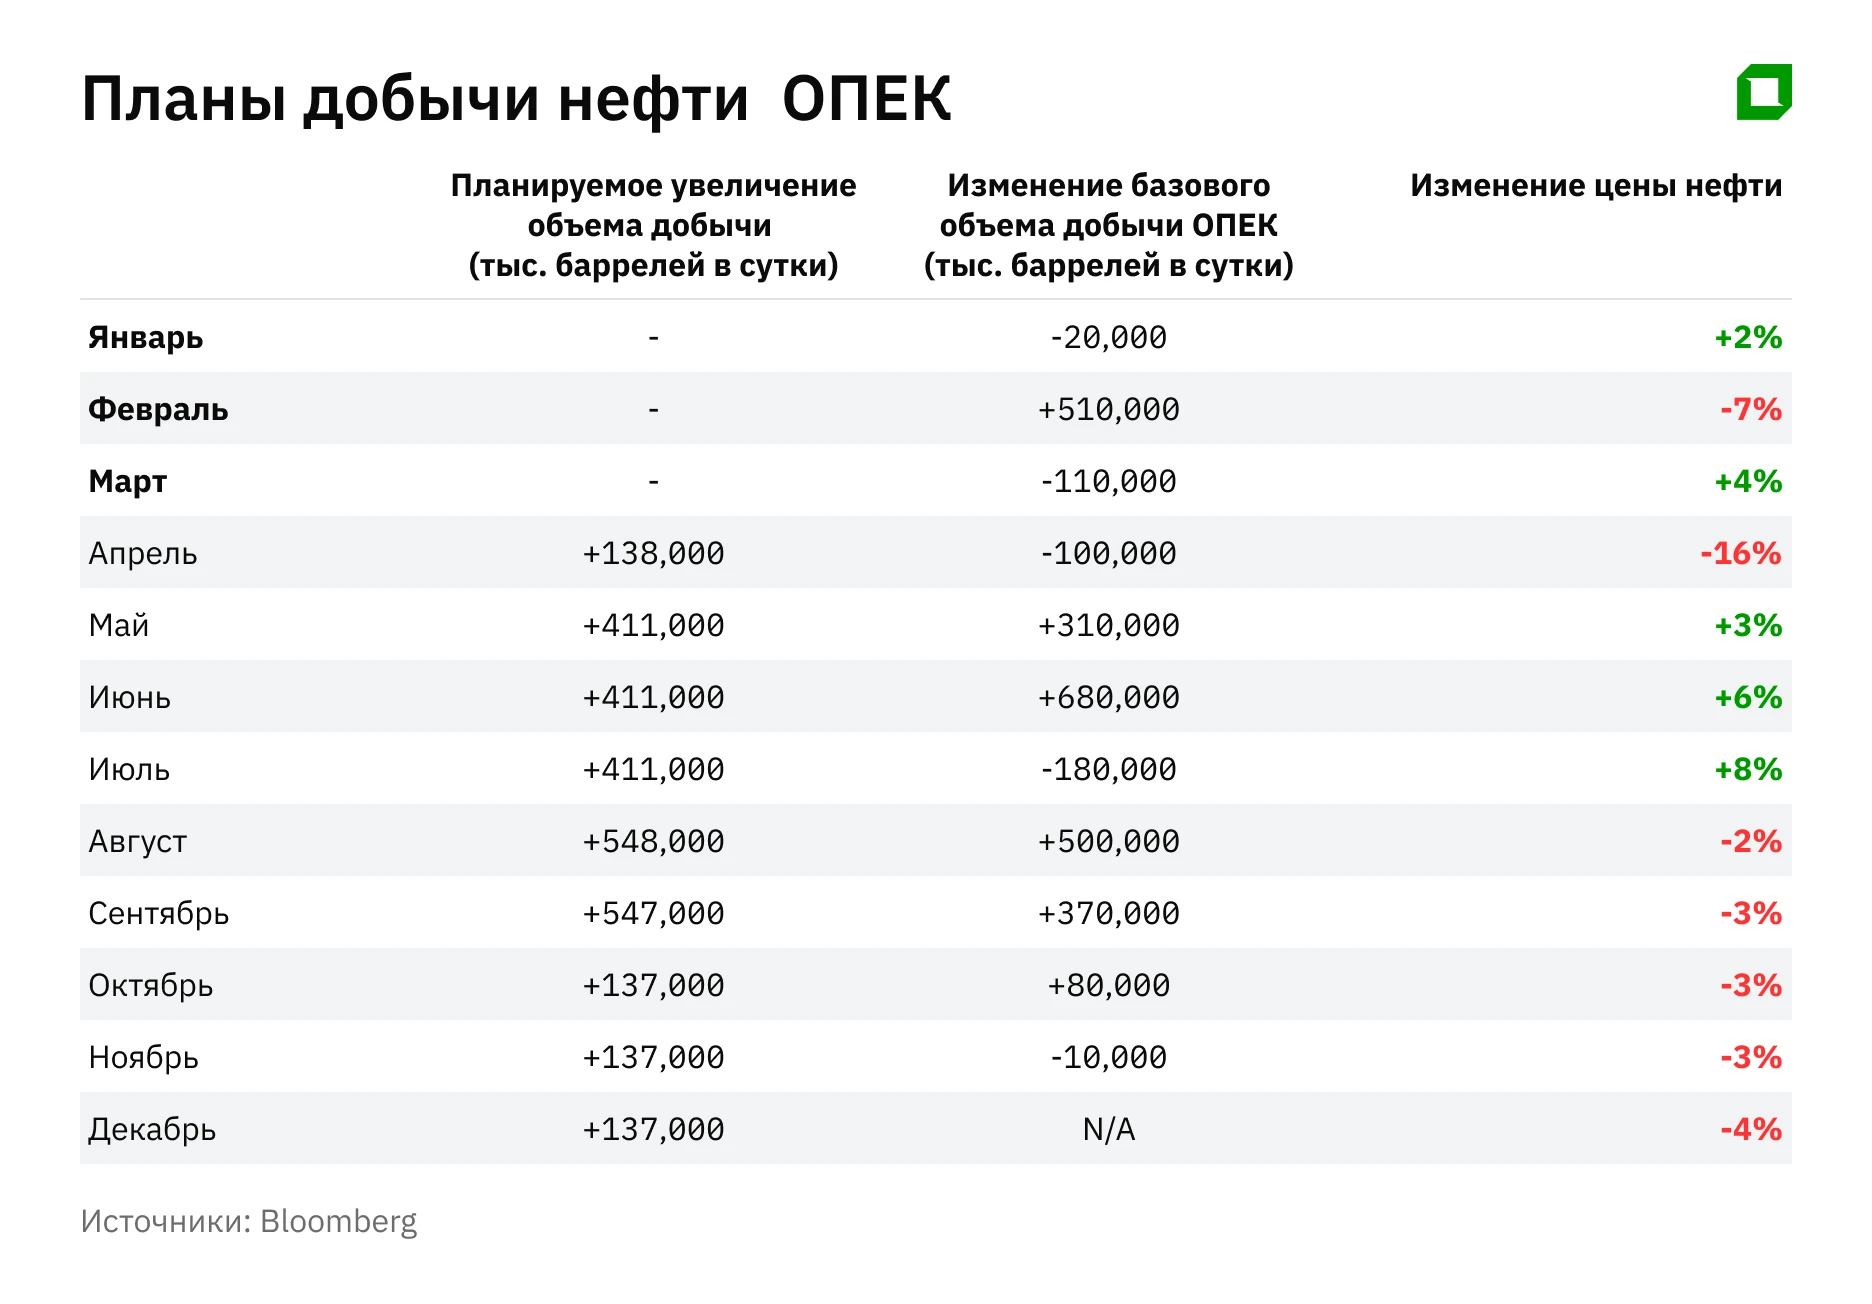
Ресейдің «арнайы әскери операциясы» басталғанда нарық күтпегендей жоғары көтерілді — сол кезде ресейлік мұнай экспортынан шығындар күніне 3 миллион баррельге, ал мұнай өнімдері экспортынан тағы 2–2,5 миллион баррельге жетті. Ал Иран тек 1,5 миллион баррель мұнай экспорттайды. Алайда, 2022 жылы ОПЕК-тің резервтік қуаты төмен деңгейде болды. Қазір OPEC+ елдері тәулігіне тағы 260 000 баррель жеткізуді арттыратынын жариялады. Бұл көп емес, бірақ контекстті түсіну керек: өткен жылдың басынан бері OPEC+ нарыққа нақты өндірістің тәулігіне 2 миллионнан астам баррелін қайтарып, оның ішінде тек Сауд Арабиясы 1 миллионнан астам баррельді құрайды. Және тағы 2,87 миллион баррель/күн «рұқсат етілген өндіріс» бар, яғни іс жүзінде өндіріс квоталары шамамен 3 миллион баррель/күнге артты.
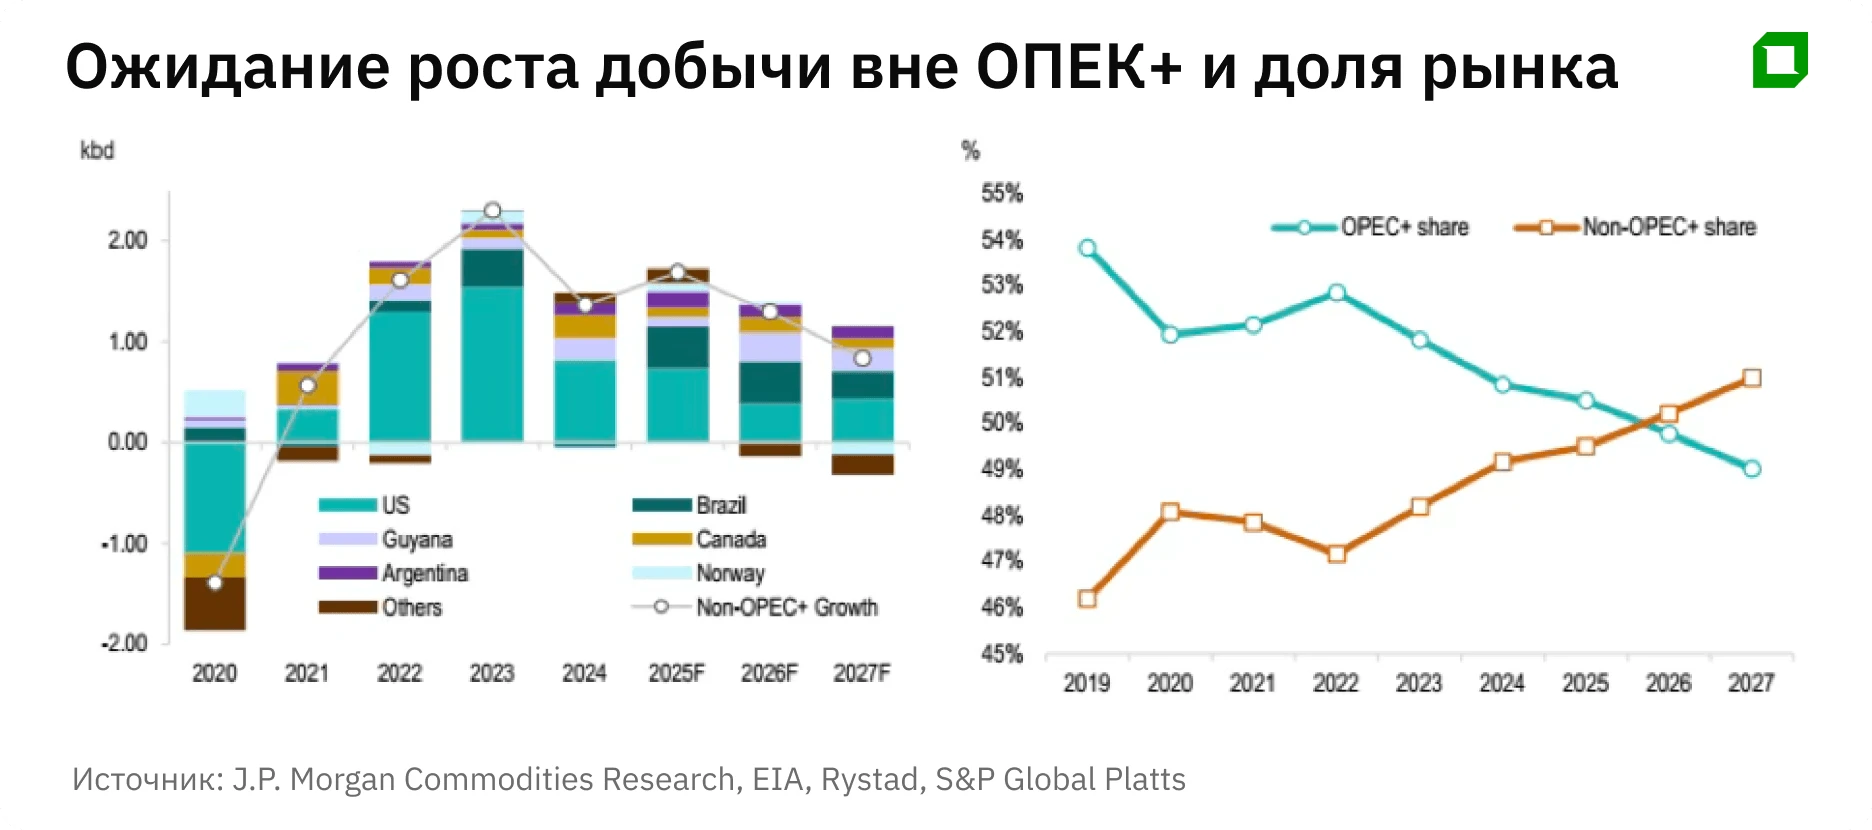
Орта Шығыс пен ОПЕК маңызы азайып келеді – өндірістің негізгі өсімі басқа аймақтарда: АҚШ-та, Канадада, Бразилияда, Гайанада және қазір Венесуэлада.
Бұл инвесторлар үшін нені білдіреді?
Осылайша, қазіргі уақытта мұнайға қатысты спекулятивті инвестициялық стратегияны екі сценарий негізінде ұстануға болады. Бірінші сценарий бойынша соғыс кем дегенде бір айға созылып, бағаны кемінде 10%-ға, ал ықтимал шегі ретінде қазіргі 120 АҚШ доллары деңгейіне дейін 15%-ға немесе одан да көпке көтереді.
Егер Иран бәсекелестерінің энергетика саласына ауыр соққы бере алса, мұнайға қатысты төмендеу сценарийі — жыл басындағы бағаларға тез оралу — жылдың екінші жартысына дейін жүзеге аспайды.
Жаһандық экономика мен қаржы нарықтарына тигізілетін теріс салдар қақтығыстың қаншалықты тез аяқталатынына және мұнай қорлары бар елдердің билік органдарының — Ресейге қарсы санкцияларды ішінара жеңілдетуден бастап ЭЫДҰ елдерінің стратегиялық қорларындағы мұнайды сатуға және Қытайдың мұнай нарығына араласуына дейінгі — реакциясына байланысты болады.








