Облигациялар бойынша сарапшы олардан 8 пайызға дейін кіріс күтеді. Портфеліңізді қалай құру керек?
Pimco-ның бас инвестициялық директоры Дэн Айвесиннің пікірінше, қазір 25 жыл ішіндегі ең жоғары кіріс ұсынатын жоғары сапалы облигациялар портфелін құру мүмкіндігі бар.

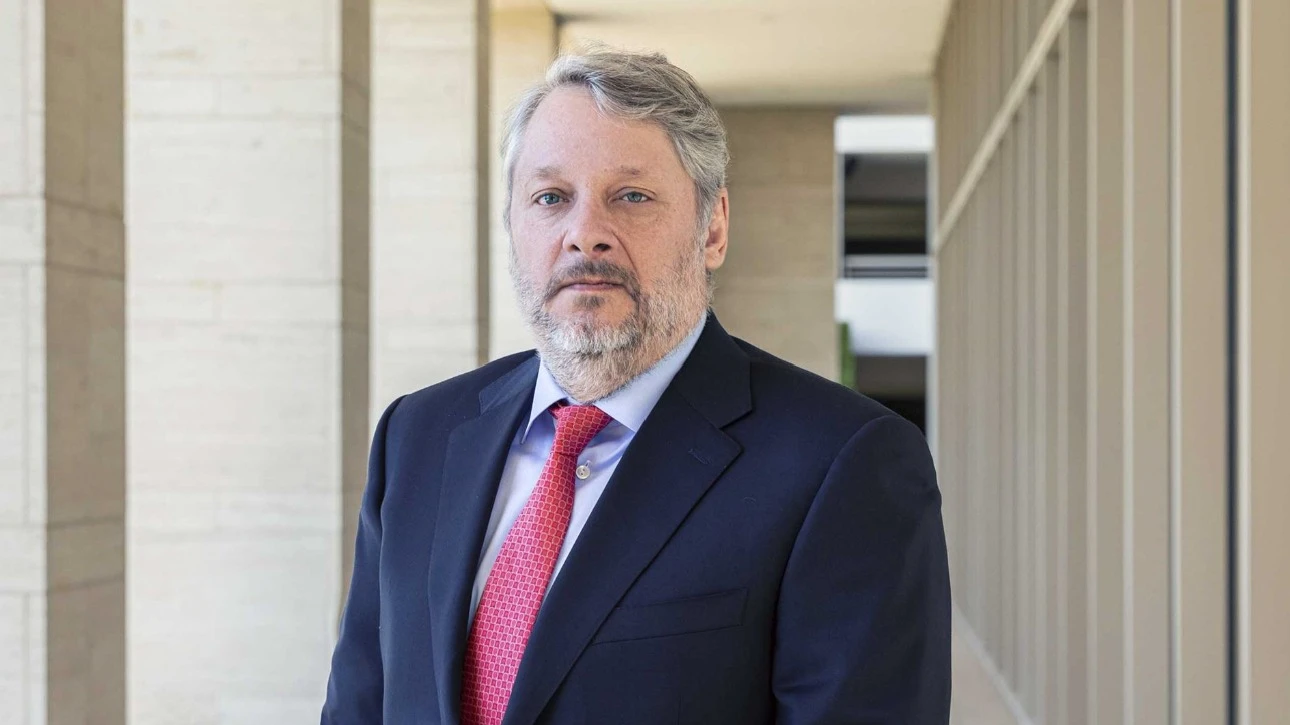
Dan Ivesin, Pimco компаниясының бас инвестициялық директоры, алдағы жылдары облигациялардың кірістілігі 8 пайызға дейін жетеді деп күтеді / Фото: Pimco
Pimco компаниясының бас инвестициялық директоры әрі әлемдегі ең ірі белсенді басқарылатын облигациялық қор – Pimco Income Fund – басқарушысы Дэн Айвесин алдағы жылдары облигациялар инвесторларға жылына 7–8 пайыз табыс әкелуі мүмкін екенін айтты. Оның айтуынша, мұндай табыстар бірнеше жылдың ең жоғары деңгейіне жақындаған облигация кірістілігінің өсуі арқасында мүмкін болады, – деп жазады Barron's.
«Біз 7 пайыз немесе 8 пайызға қол жеткізе аламыз. Жоғары сапалы портфель құрып, 25 жылда ең жоғары кірістілікке қол жеткізуге болады», – деді Айвессон Нью-Йоркте инвестициялық бюллетень Grant's Interest Rate Observer ұйымдастырған конференцияда. Оның пікірінше, облигациялар көптеген басқа активтер кластарынан озық түседі.
Pimco Income Fund құрылғанына шамамен 20 жыл болды; ол қарыз нарығының кез келген сегментіне инвестиция сала алады және 222 миллиард долларды басқарады. Портфельдің ағымдағы табыстылығы шамамен 5,5 пайызды құрайды, ал бағалы қағаздардың орташа өтеу мерзімі 10 жыл. 2026 жылдың басынан бері қор 1,8 пайызға төмендеді – бұл көптеген облигация нарықтары үшін қиын жыл болды.
Қордың негізгі инвестициясы ипотекалық облигацияларға бағытталған. 30 қыркүйектегі жағдай бойынша портфельдің 36 пайызы Fannie Mae және Freddie Mac ипотекалық агенттіктері шығарған бағалы қағаздардан, ал тағы 17 пайызы басқа эмитенттердің ипотекалық облигацияларынан тұрды. Корпоративтік облигациялар, соның ішінде жоғары кірісті облигациялар, бар болғаны 9 пайызды құрады. Айвессин агенттіктердің бағалы қағаздарын тартымдырақ деп санайды: олар 10 жылдық қазынашылық облигациялардан бір пайыздық пункттен астам жоғары кіріс әкеледі, ал жоғары сапалы корпоративтік облигациялар мен қазынашылық облигациялар арасындағы спред тарихи тұрғыдан тар болған.
Айвесина деректер орталықтары мен жасанды интеллектке инвестиция салу үшін жиналып жатқан алып қарыз көлеміне алаңдайды. Ол мұндай қарыз алушылар шығарған облигацияларды тек қосымша несиелік кепілдік берілген жағдайда ғана сатып алуға дайын.
Қор менеджері АҚШ-тан тыс жерлерде де мүмкіндіктерді көреді. Дамушы нарықтар қордың портфелінің 10 пайызын құрайды, және олардың ішінде Айвесину реалмен номиналданған бразилиялық облигацияларды ерекше ұнатады. Қазіргі уақытта ол долларды басқа ірі валюталарға қарағанда артық бағаланған деп санайды және оның біртіндеп әлсірейтініне үміттенеді.
Клиенттердің Ivesin-ге қоятын басты сұрағы – өсіп келе жатқан АҚШ бюджет тапшылығының туғызатын қаупі туралы. Ол жылына 2 триллион долларға, яғни ЖІӨ-нің 6 пайызына жетіп қалды, тіпті елдің экономикасы жақсы күйде болса да. Фонд менеджері инвестицияларды әртүрлі елдерге диверсификациялауды ұсынады, дегенмен оның қорының активтерінің басым бөлігі доллармен номиналданған облигациялардан тұрады.
Контекст
Дамыған елдердегі мемлекеттік облигациялардың кірістілігі үшінші тоқсанда күрт өсті. Reuters мәліметі бойынша, шілде мен қыркүйек аралығында қазынашылық облигациялардың кірістілігі XXI ғасырдағы басқа кез келген тоқсаннан да жоғары болды. Себептер қатарына Таяу Шығыстағы соғыстан туындаған белгісіздік, өсіп келе жатқан бюджет тапшылығы, ақша-несие саясатының қатаңдауы және компаниялардың AI инфрақұрылымын дамытуды қаржыландыру үшін шығарған корпоративтік облигациялармен бәсекелестік жатады.
Сол уақыттан бері нарық біраз тынышталды. 13 қазанда мұнай бағасының төмендеуіне байланысты 10 жылдық қазынашылық облигациялардың кірістілігі 5,21 пайызға, ал 30 жылдық қазынашылық облигациялардың кірістілігі 5,56 пайызға төмендеді. Trading Economics мәліметі бойынша, 10 жылдық француз мемлекеттік облигациялары бойынша кірістілік 4,85 пайызға, ал 10 жылдық Ұлыбритания гилттері бойынша кірістілік 5,4 пайызға төмендеді.
Fox Business мәліметі бойынша, кірістіліктің өсуі ипотека, автонесие, несиелік карталар мен студенттік несиелерді қымбаттатып жатыр. Осы аптада активтері 15 триллион доллардан асатын инвестициялық алып BlackRock алты жыл ішінде алғаш рет АҚШ қазынашылық облигацияларына қатысты ұсынымын жоғарылатты. Қазір ол қысқа мерзімді облигацияларды «outperform» (жоғары өнімділік) деп бағалайды (Overweight), ал ұзақ мерзімді облигациялар бейтарап деп бағаланады. Сонымен бірге BlackRock АҚШ акцияларына қатысты ұсынысын Overweight-тен бейтарапқа төмендетіп, олардан пайданың бір бөлігін алып, АҚШ қазынашылық бағалы қағаздарына бөлінген қаражатты арттырды.
BlackRock ұзақ уақыт бойы пайыздық мөлшерлемелер біраз уақыт жоғары деңгейде қалады деп болжап келді, және қазынашылық облигациялардың кірістілігі қазір осы болжамға сәйкес деңгейге жетті. Қазір облигацияларды сатып алу арқылы BlackRock олардың тартымды пайыздық төлемдерін қамтамасыз етуді көздейді, – деп түсіндірді инвестициялық алып компания өзінің соңғы апталық шолуында.