Oninvest индексі: Энергетика саласындағы шағын капиталды компаниялар S&P 500 индексін шамамен үш есеге басып озды. Ал көшбасшылар кімдер?

Халықаралық энергетика агенттігінің мәліметі бойынша, энергетика саласына әлемдік инвестициялар 2026 жылы 3,4 триллион долларға жетеді — бұл өткен жылмен салыстырғанда 5 пайызға көп / Фото: Shutterstock.com
Энергетика саласындағы шағын капиталдандырылған компаниялар жыл басынан бері алғашқы жартыжылдықта күрт өсіп, жалпы нарық көрсеткішінен шамамен үш есе жоғары өсім көрсетті. Әлемдік сұраныс болжамдарының нашарлауына қарамастан, шағын компаниялар жоғары мұнай бағалары, кемелер мен жабдықтардың тапшылығы және көктемде 2008 жылдан бергі ең жоғары деңгей ге жеткен жүк тасымалдау тарифтерінің арқасында қолдау тапты. Әртүрлі сегменттер өсіп келеді: мұнай кен орындарына қызмет көрсету мен танкерлік тасымалдаудан бастап сұйытылған табиғи газ (LNG) және уранға дейін.
Oninvest индексі қалай өсті?
Осы әсерді өлшеу үшін біз Oninvest Small Cap Energy Index индексін есептедік, ол нарықтық капитализациясы 2 миллиард долларға дейінгі 117 биржада саудаланатын компаниядан тұрады. Үлгіге мұнай мен газ өндірушілері, мұнай-ұңғыма қызметтерін көрсететін компаниялар, танкер иелері, сұйытылған табиғи газ (LNG) операторлары және уран секторындағы компаниялар кіреді. Индекс екі нұсқада есептеледі: әрбір компанияға 0,85 пайыздан тең үлес берілген нұсқа және нарықтық капитализацияға сәйкес салмақталған нұсқа.
Ең жақын биржада саудаланатын балама – Invesco S&P SmallCap Energy ETF (PSCE), ол S&P SmallCap 600 Capped Energy индексін бақылайды. Алайда Oninvest-тің таңдауы кең: Invesco S&P SmallCap Energy ETF тек АҚШ компанияларына инвестиция салады және 2026 жылғы бірінші тоқсанның соңында 31 активтен тұрды. Ал біз АҚШ-та тізімделген шетелдік эмитенттерді қостық — оның ішінде грек кеме иелері Tsakos Energy Navigation, Imperial Petroleum, Pyxis Tankers және Dynagas LNG Partners; Бермудта тіркелген Nordic American Tankers, Flex LNG, Borr Drilling және Teekay; сондай-ақ Канада, Ұлыбритания, Кипр, Аргентина, Колумбия, Австралия, Сингапур және Қытай компаниялары.
Дәл осы компаниялар АҚШ индексінде іс жүзінде көрсетілмейтін сектор – танкерлік тасымалдау туралы түсінік береді. 2026 жылы бұл нарық шағын энергетикалық компаниялар үшін өсудің негізгі көздерінің біріне айналды.
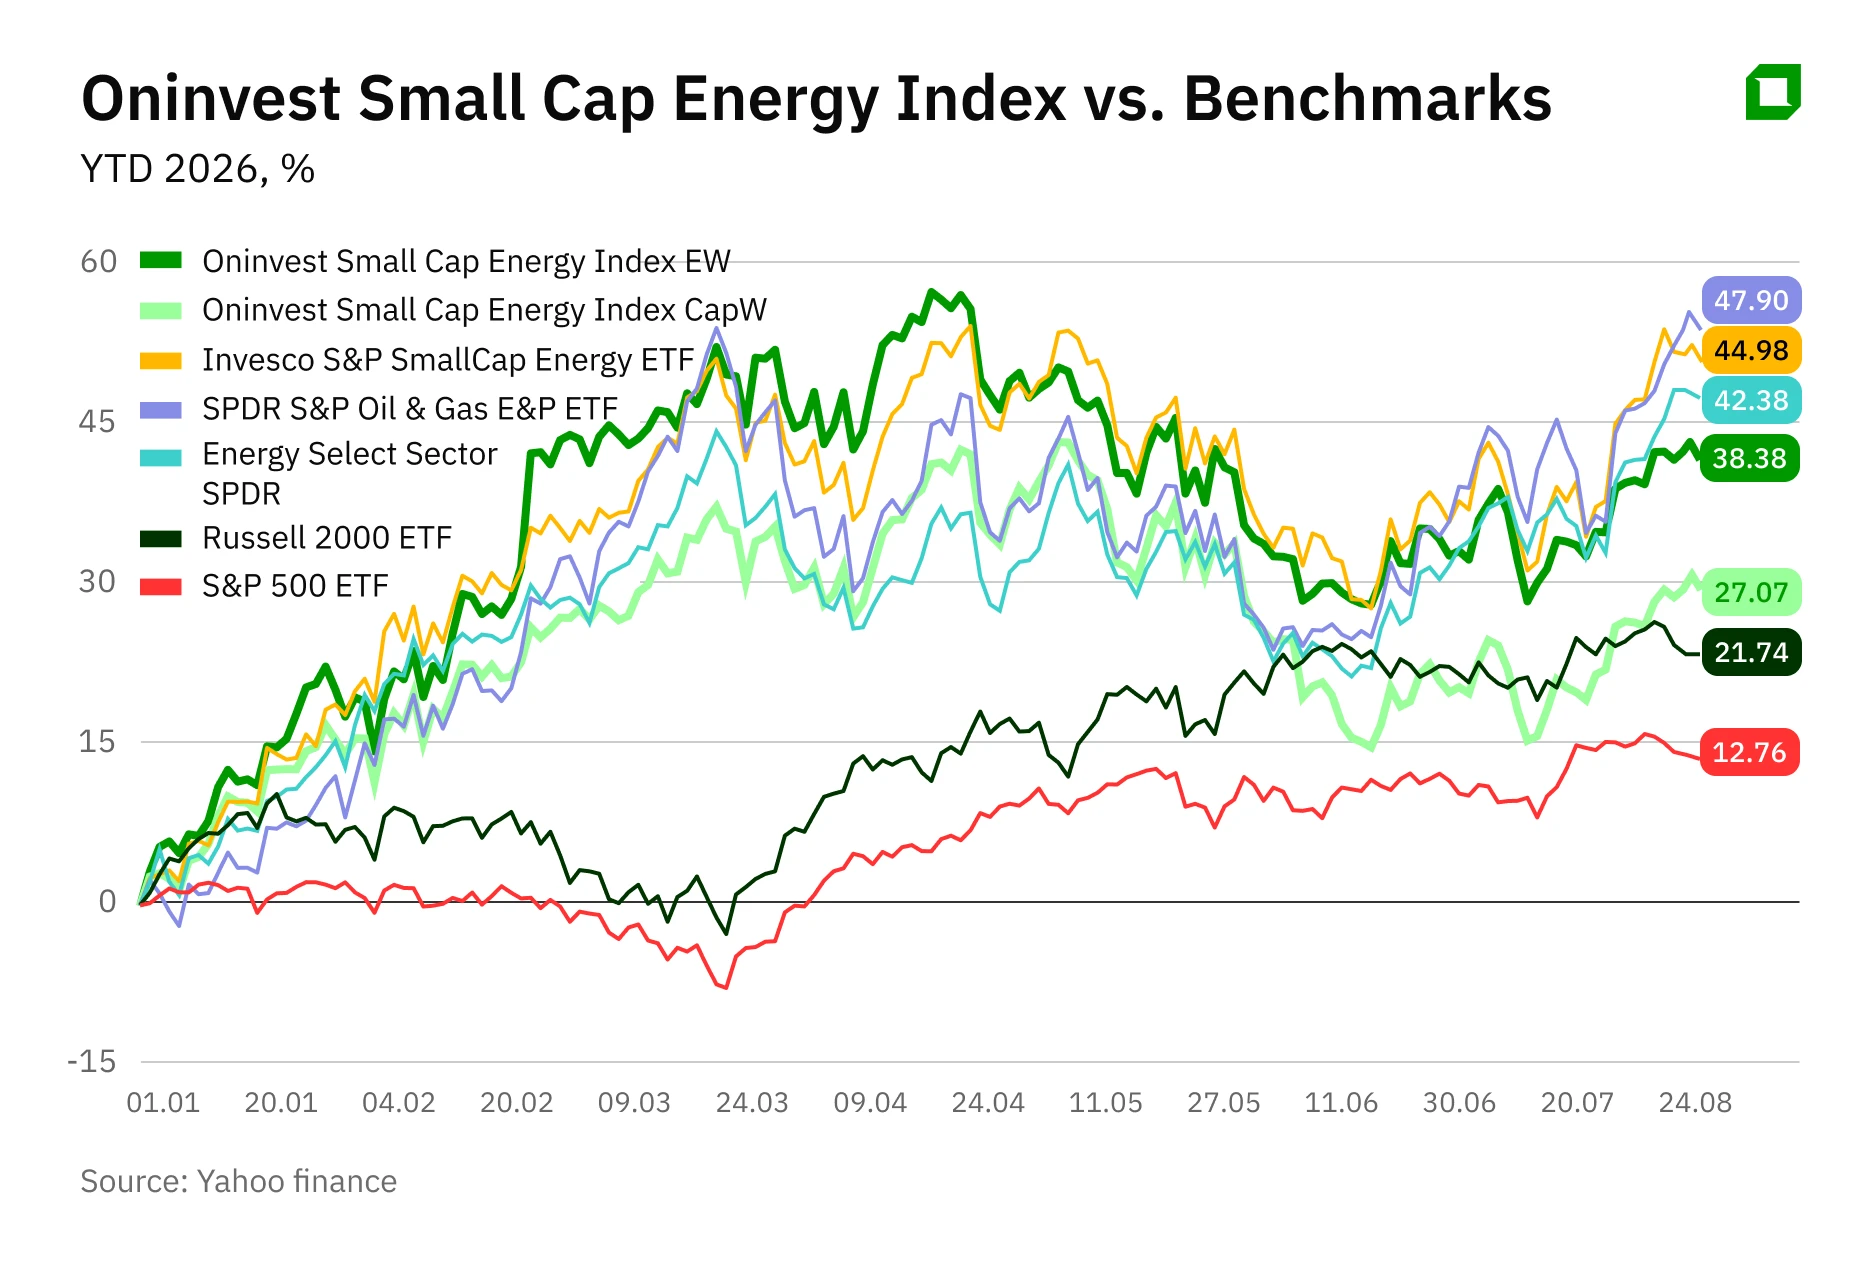
2026 жылдың алғашқы жартыжылдығында Oninvest Small Cap Energy EW тең үлестірілген индексі 24,25%-ға өсті, ал Oninvest Small Cap Energy CapW нарықтық капитализацияға сәйкес салмақталған индексі 14,59%-ға өсті. Жыл басынан 24 тамызға дейін тең үлестірілген индекстің нұсқасы 38,38 пайызға өссе, нарықтық капитализацияға сәйкес салмақталған нұсқасы 27,07 пайызға өсті.
Салыстыру үшін, жыл басынан бері Russell 2000 индексі 21,74 пайызға өссе, S&P 500 индексі 12,76 пайызға өсті. Осы уақытта Invesco S&P SmallCap Energy секторы ETF 44,98%-ға, SPDR S&P Oil & Gas E&P 47,9%-ға, ал Energy Select Sector 42,38%-ға өсті (Oninvest есептеулері бойынша). Бір жыл бұрын жағдай мүлдем басқаша болды. 2025 жылы индекстің тең салмақталған нұсқасы небәрі 0,78 пайызға өссе, нарықтық капитализацияға салмақталған нұсқасы 21,23 пайызға төмендеді.
Инвестор үшін не маңызды?
2026 жылы әлемдік мұнай жеткізілімінің шамамен бестен бір бөлігі өтетін Ормуз бұғазының жабылуы шешуші сәт болды: көктемде Brent маркалы шикі мұнайдың бағасы баррельге 120 долларға дейін көтерілді. Ал нарық әлі де бұғазды қайта ашу және келіссөздер туралы әрбір хабарламаға реакция жасап отыр.
Халықаралық энергетика агенттігінің (IEA) бағалауы бойынша, жаһандық энергетика саласына инвестициялар 2026 жылы 3,4 триллион долларға жетеді — бұл өткен жылмен салыстырғанда 5 пайызға артық. Шамамен 1,2 трлн доллар мұнайға, газға және көмірге жұмсалады. Алайда мұнайға инвестициялар үшінші жыл қатарынан төмендеп, 500 миллиард доллардан төмен болады, ал газға инвестициялар соңғы онжылдықтағы ең жоғары деңгейге – 330 миллиард долларға дейін өседі.
Мұнайға деген сұраныс та саланың өсуіне қолдау көрсете алмай отыр: Тамыз айындағы шолуында Халықаралық энергетика агенттігі болжамын төмендетіп, енді сұраныстың 2026 жылы күніне 1,6 миллион баррельге төмендейтінін, 2027 жылы өсуге оралатынын болжайды. Алайда шағын компаниялар үшін ең маңыздысы – дәл қазір тауар бағаларының қандай деңгейде екендігі. Brent маркалы мұнай баррелі 85 АҚШ долларынан жоғары саудаланып жатыр, ал АҚШ Энергетикалық ақпарат басқармасы (EIA) үшінші тоқсанда орташа бағаның осы деңгейде қалатынын күтеді.
Шағын капиталдандырылған компаниялар үшін жоғары мұнай бағасы мен кемелер мен жабдықтардың тапшылығы жалпы сұраныс болжамынан әлдеқайда маңызды болуы мүмкін. Шағын өндірушілер мен қызмет көрсетуші компаниялар үшін қазіргі нарық жағдайлары табысқа, пайдаға және ақша ағындарына — және демек акция бағаларына — әлдеқайда жылдам әсер етеді. Алайда, егер Ормуз бұғазы қайта ашылса, жүк тасымалы тарифтері мен мұнайға салынатын геосаяси тәуекел үстемесі компаниялардың қаржылық көрсеткіштері мұны көрсетуге үлгермей тұрып әлдеқайда тезірек қалыпқа келуі мүмкін.
Жылдың бірінші жартыжылдығындағы табыс көрсеткіштері бойынша үздік 10 компанияның ішінен инвесторлар үшін ең қызықты төрт компанияны таңдадық:
Nordic American Tankers (NYSE: NAT) — 18 танкерден тұратын флотты басқаратын теңіз тасымалдау компаниясы, әрқайсысының сыйымдылығы шамамен бір миллион баррель. 2026 жылдың бірінші тоқсанында компанияның таза пайдасы 46,3 миллион долларды құрады — бұл 2025 жылдың бүкіл көрсеткішінен де көп — ал тоқсандық дивидендтер акцияға 22 центке дейін өсті. Бұл компанияның 1996 жылғы қыркүйекте жария компания мәртебесін алғаннан бері үздіксіз төлеген 115-ші тоқсандық дивиденд болып табылады.
Уақытша чартер эквиваленті мөлшерлемесі (жүк тасымалдау шығындарын шегергеннен кейінгі кеменің күнделікті табысы) 47 600 АҚШ долларына дейін өсті, ал 2025 жылдың төртінші тоқсанындағы 27 490 АҚШ долларымен салыстырғанда. Компания екінші тоқсанға флотының шамамен 90 пайызын тәулігіне шамамен 68 000 долларға келісімшартқа беріп қойды, ал операциялық шығындары тәулігіне 10 000 доллардан кем.
Herbjørn Hansson, Nordic American Tankers компаниясының негізін қалаушысы және бас атқарушы директоры, 2026 жылғы 10 шілдеде 6,03 АҚШ долларынан 100 000 акция сатып алды. 2026 жылғы 21 шілдеде Evercore ISI талдаушысы Джонатан Чаппел «Underperform» рейтингін (акцияларды сату жөніндегі ұсыныс) нығайтып, мақсатты бағаны 4,50 АҚШ доллары деңгейінде белгіледі — бұл ағымдағы акция бағасынан шамамен үштен бірге төмен. Оның есептеулері бойынша, NAT акциялары таза активтер құнына шамамен 32 пайыздық үстемемен саудаланып жатыр, ал осы уақытта сектор жаңа танкерлерге рекордтық тапсырыстар берді: Бұл кемелер пайдалануға берілгеннен кейін тонналық қамтамасыз ету артады және жүк тасымалдау тарифтері төмендейді (есеп Oninvest редакциялық кеңсесінде қолжетімді). Nordic American Tankers акцияларының орташа мақсатты бағасы 6,28 АҚШ долларын құрайды, бұл қазіргі деңгейден шамамен 10 пайызға төмен. Төрт талдаушының үшеуі акцияларды сатып алуды ұсынады.
Kosmos Energy (NYSE/LSE: KOS) Гана, Мавритания, Сенегал жағалауларындағы терең су блоктарында және Мексика шығанағында мұнай мен газ өндіреді.
2026 жылдың екінші тоқсанында компания 185 миллион доллар таза пайда тапты, ал бір жыл бұрын 87,7 миллион доллар шығын көрсеткен. Табыс 54,7 пайызға өсіп, 607,25 миллион долларға жетті, ал өндіріс көлемі жыл сайын 12 пайызға артып, тәулігіне шамамен 71 400 баррель мұнай эквивалентіне дейін өсті. Осы уақытта өндіру шығындары 25%-ға төмендеп, баррельге 25,6 долларды құрады. Компания Джубили алаңындағы жаңа ұңғымалардың жалпы өндірісін тәулігіне 90 000 баррельден асыратынына үміттенеді. Компания 1,2 миллиард долларлық несиелік желісін төртінші тоқсанға дейін қайта қаржыландыруды аяқтауды жоспарлап отыр.
Kosmos Energy компаниясының алдында тұрған басты тәуекел – оның таза қарызы нарықтық капитализациясынан асып кетуі. 4 тамызда Bank of America мақсатты бағасын $1,64-тен $1,5-ке төмендетіп, «Underperform» рейтингін сақтап қалды, компания қарызын негізінен ақша ағыны арқылы емес, активтерді сату мен акцияларды орналастыру арқылы азайтқанын атап өтті. 2026 жылғы 3 тамызда Jefferies «Сатып алу» рейтингін растап, мақсатты бағаны 2,75 АҚШ доллары деңгейінде белгіледі. Нарықтық консенсус 3,15 АҚШ долларын құрайды, бұл 25 тамыздағы жабылу бағасынан шамамен 15 пайызға жоғары.
W&T Offshore (NYSE: WTI) Мексика шығанағында жұмыс істейді, онда 48 кен орнында үлесі бар және жаңа ұңғымаларды дерлік бұрғыламайды: Өндіріс төмен шығынды қайта жөндеу және қолданыстағы портфельді жаңарту арқылы сақталады. W&T дәстүрлі түрде жетілген активтерді сатып алу арқылы өсіп келеді. Бас директор Трэйси Кронның айтуынша, соңғы 40 жыл ішінде дәл осы сатып алулар мен сатып алынған активтерді біріктіру компанияға қорлары мен өндірісін арттыруға мүмкіндік берді.
Алайда соңғы тоқсандарда жаңа сатып алулар болған жоқ: сатып алушылардың бағалары мен сатушылардың үміттері арасындағы алшақтық тым үлкен болып қала берді, ал нарыққа жаңа ойыншылардың келуімен активтерге бәсекелестік күшейді. Осы уақытта W&T 194,1 млн АҚШ доллары көлеміндегі қолжетімді ликвидтілікті сақтап отыр, оны жаңа мәмілелерге пайдалануды жоспарлап отыр.
2026 жылдың екінші тоқсанында таза пайда 12,6 миллион долларды құрады, ал бір жыл бұрын 20,9 миллион доллар шығын болған. Түзетілген EBITDA 54 пайызға өсіп, 54,4 миллион долларға жетті, ал еркін ақша ағыны 8,8 есеге артып, 31,4 миллион долларды құрады. Таза қарыз алдыңғы тоқсандағы 220,3 млн доллардан 200,9 млн долларға төмендеді, ал тоқсан ішінде баррель эквиваленті бойынша орташа сатылған баға 11%-ға өсіп, 50,23 долларды құрады.
Негізгі тәуекел – активтерді шығару міндеттемелері: маусым айының соңында олардың көлемі 548,8 млн АҚШ долларын құрады, ал компанияның меншікті капиталы -196,2 млн АҚШ долларымен теріс болды.
Сақтандыру кепілгерлеріне қарсы қойылған заңды талаптар – бөлек мәселе. W&T Offshore компаниясы істі жеңген жағдайда өз талаптары жүздеген миллион долларға жетуі мүмкін екенін және заң бойынша берілетін сома үш есеге көбеюі мүмкін екенін мәлімдеді. Компанияның нарықтық капитализациясы шамамен 575 миллион долларды құрайтындықтан, мұндай нәтиже оның құнына елеулі әсер етуі мүмкін. 6 тамызда William Blair сарапшысы Нил Дингман «Outperform» ұсынысын растап, акцияға шамамен 4 долларлық мақсатты бағаны белгіледі. MarketWatch мәліметі бойынша, үш талдаушы да W&T Offshore акцияларын сатып алуды ұсынады. Орташа мақсатты баға – 5,05 доллар, бұл 25 тамыздағы жабылу бағасынан шамамен 40 пайызға жоғары.
Atlas Energy Solutions (NYSE: AESI) — мұнай өнімдерінің логистикасы саласына маманданған, Пермиан алабындағы гидравликалық жарылыс кезінде қолданылатын пропант (құм) жеткізу желісінің ең ірі операторы және 42 миль ұзындықтағы Dune Express құбырының иесі. Алайда инвесторлардың назары қазір Atlas үшін жаңа салаға — деректер орталықтарына желіден тыс электр энергиясын өндіруге барған сайын көбірек аударылуда.
2026 жылдың наурыз айында Atlas шамамен 1,4 ГВт электр энергиясын өндіруге арналған жабдықтарды жеткізу бойынша Caterpillar компаниясымен жақтаушылық келісімге қол қойды. Atlas 2030 жылға дейін өзінің өндіру қуатын 2 ГВт-қа дейін арттыруды мақсат етеді.
2026 жылдың екінші тоқсанында кіріс тоқсаннан тоқсанға 10,4 пайызға өсіп, 293,2 миллион долларды құрады, ал жылдан жылға іс жүзінде өзгеріссіз (+1,6 пайыз) қалды. Түзетілген EBITDA 30 пайызға азайып, 49,5 миллион долларға дейін төмендеді, ал таза шығын шамамен бес есе өсіп, 25,1 миллион долларды құрады.
Компания сондай-ақ 120 МВт-қа арналған бес жылдық келісім-шарт аясында 26 МВт уақытша электр станциясының құрылысын аяқтады. Ал Atlas компаниясының үшінші тоқсанға арналған болжамы бойынша түзетілген EBITDA 30 миллионнан 45 миллион долларға дейін болады.
Жыл басынан бері акциялар 76,3 пайызға өскеннен кейін, 24 тамызға қарай олардың өсімі 29,5 пайызды құрады (Oninvest есептеулері бойынша). Аналитиктер де сақ болуда: 7 тамызда Barclays мақсатты бағасын 14 доллардан 10 долларға төмендетіп, «Underweight» рейтингін (негізінен акцияларды сату жөніндегі ұсыныс) сақтады. 4 тамызда RBC мақсатты бағасын 21 доллардан 17 долларға төмендетіп, «Sector Perform» («ұстау») ұсынысын сақтап қалды. Аналитиктердің орташа мақсатты бағасы – $18,08, бұл 25 тамыздағы жабылу бағасынан 50%-ға жоғары. Market Watch мәліметі бойынша алты аналитик компанияның акцияларын сатып алуды, бес аналитик ұстауды, ал екі аналитик сатуды ұсынады.
Бұл жеке инвестициялық кеңес болып табылмайды.








