Russell 2000 индексіндегі ең табысты шағын капиталдандырылған акциялар шамамен 40 пайызға арзандатылған бағамен саудаланып жатыр: оларды қалай анықтауға болады?
Oninvest Royce Fund тәсілін қолдана отырып алты қаржылық сүзгіні әзірледі және үш жоғары сапалы шағын капиталдандырылған акцияны таңдады.

Oninvest есептеулеріне сәйкес, қазіргі Russell 2000 индексінде ROIC көрсеткіші ең жоғары компаниялар шамамен 40 пайыздық жеңілдікпен саудаланып жатыр / Фото: Shutterstock.com
Royce Investment Partners атты шағын капиталды инвестициялауға маманданған активтерді басқару компаниясының айтуынша, меншікті капиталдан жоғары табыс алатын компаниялардың акциялары міндетті түрде қымбат емес. Oninvest бұл теорияны қазіргі Russell 2000 индексіне қарсы сынап көрді: оның есептеулері бойынша, ең табысты шағын капиталды компаниялар қазіргі уақытта басқа табысты компанияларға қарағанда шамамен 40 пайызға арзандатылған бағамен саудаланып жатыр. Oninvest аналитигі Алдыяр Ануарбеков Royce тәсілін қолдана отырып 34 жоғары сапалы акцияны анықтап, олардың ішінен алдағы жылдары жоғары табыстылықты сақтай алатын үш акцияны таңдады.
Төмен бағада ақшаға тиімді
Royce Premier Fund инвестицияланған капиталдан тұрақты түрде табыс әкелетін, ақша ағынын қамтамасыз ететін және қарыз жүктемесі ауыр емес шағын капиталданған компанияларды таңдайды. Өз зерттеулерінде Royce қорының менеджерлері жоғары сапалы компаниялардың міндетті түрде қымбат болмайтынын атап көрсетеді.
Тарихи деректер осы көзқарасты қолдайды: 2001 жылдың маусымынан 2026 жылдың маусымына дейін Russell 2000 индексінің әрбір секторындағы компаниялардың ең үздік 20 пайызы он жылдық кезеңдерде орташа жылдық 11,6 пайыздық кіріс көрсетті, Ал индекстің өзі 9,1 пайыздық өсім көрсетті.
2026 жылғы 30 маусымда осы компаниялардың EV/EBIT коэффициенті 14,6-ны құрады, ал Russell 2000 индексінде ол 29,7 болды. Басқаша айтқанда, ең табысты компаниялар индекстен қымбат емес, керісінше арзанырақ болды.
Oninvest есептеуі нені көрсетті
Oninvest осы баға айырмашылығының Russell 2000 индексінің қазіргі құрамында сақталып отырған-жоғын зерттеді. Индекстің баламасы ретінде біз iShares Russell 2000 ETF құрамын қолдандық. Қаржы компаниялары үлгіден шығарылды: олардың қарыз бен операциялық пайда құрылымдары әртүрлі болғандықтан, оларды бірдей көрсеткіштерді пайдалана отырып өнеркәсіптік немесе технологиялық компаниялармен салыстыру орынды емес.
Oninvest есептеулеріне сәйкес, әрбір сектордағы инвестицияланған капиталдың ең жоғары қайтарымы (ROIC) бойынша үздік бестен бір компаниялар тобы жылдық операциялық пайданың (EBIT) 13,9 еселік көлемінде бағаланады (EV/EBIT), ал қалған 80 пайыз пайда табатын компаниялар 22,6 есе қатынасымен бағаланады. Бұл ең жоғары ROIC көрсеткіші бар компаниялардың бағасы шамамен 38 пайызға төмен екенін білдіреді.
Өзіңіз тиімді акцияларды қалай табуға болады
Төмен бағалау өзінен-өзі акцияны тартымды етпейді. «Қосынды өсім» компаниялары инвестицияланған капиталдан жоғары табыс әкеліп, пайдасын жыл сайын бірдей қайтарымдылық мөлшерлемесімен қайта инвестициялайды. Нәтижесінде олардың пайдасы қосынды пайыздық өсім қағидаты бойынша өседі. Егер компания табысын толықтай қайта инвестициялап, жылдық 20 пайыздық қайтарымды сақтаса, оның пайдасы он жыл ішінде теориялық тұрғыдан шамамен 6,2 есе өседі. Ал қайтарым 5 пайыз болса, Oninvest есептеулеріне сәйкес өсім тек 1,6 есені құрайды.
Oninvest Royce Premier Fund-тың акцияларды таңдау қағидаларын алты нақты критерийге ықшамдады, олардың әрқайсысын инвесторлар компанияның қаржылық есептерінде таба алады:
ROIC үздіксіз бірнеше жыл бойы 15 пайыздан асуы тиіс. Бұл көрсеткіш компанияның бизнеске салынған капиталдан алатын операциялық пайда мөлшерін көрсетеді;
еркін ақша ағыны төрт жыл бойы оң болып қалуы тиіс;
Таза қарыз жылдық EBITDA-дан аспауы тиіс — пайыздарды, салықтарды және амортизацияны есептемегендегі табыс;
кірістің өсуі;
Акциялар саны соңғы бірнеше жылда 5 пайыздан артық өспеуі тиіс;
EV/EBIT коэффициенті нарықтық медианадан аспауы тиіс — ол қазіргі уақытта Russell 2000 индексіндегі компаниялар үшін шамамен 19-ға тең.
Таңдау жасағанда жоғары табыстылық уақытша болуы мүмкін екенін ескеру маңызды — мысалы, қолайлы экономикалық цикл немесе сала ішіндегі бағалардың күрт өсуі салдарынан.
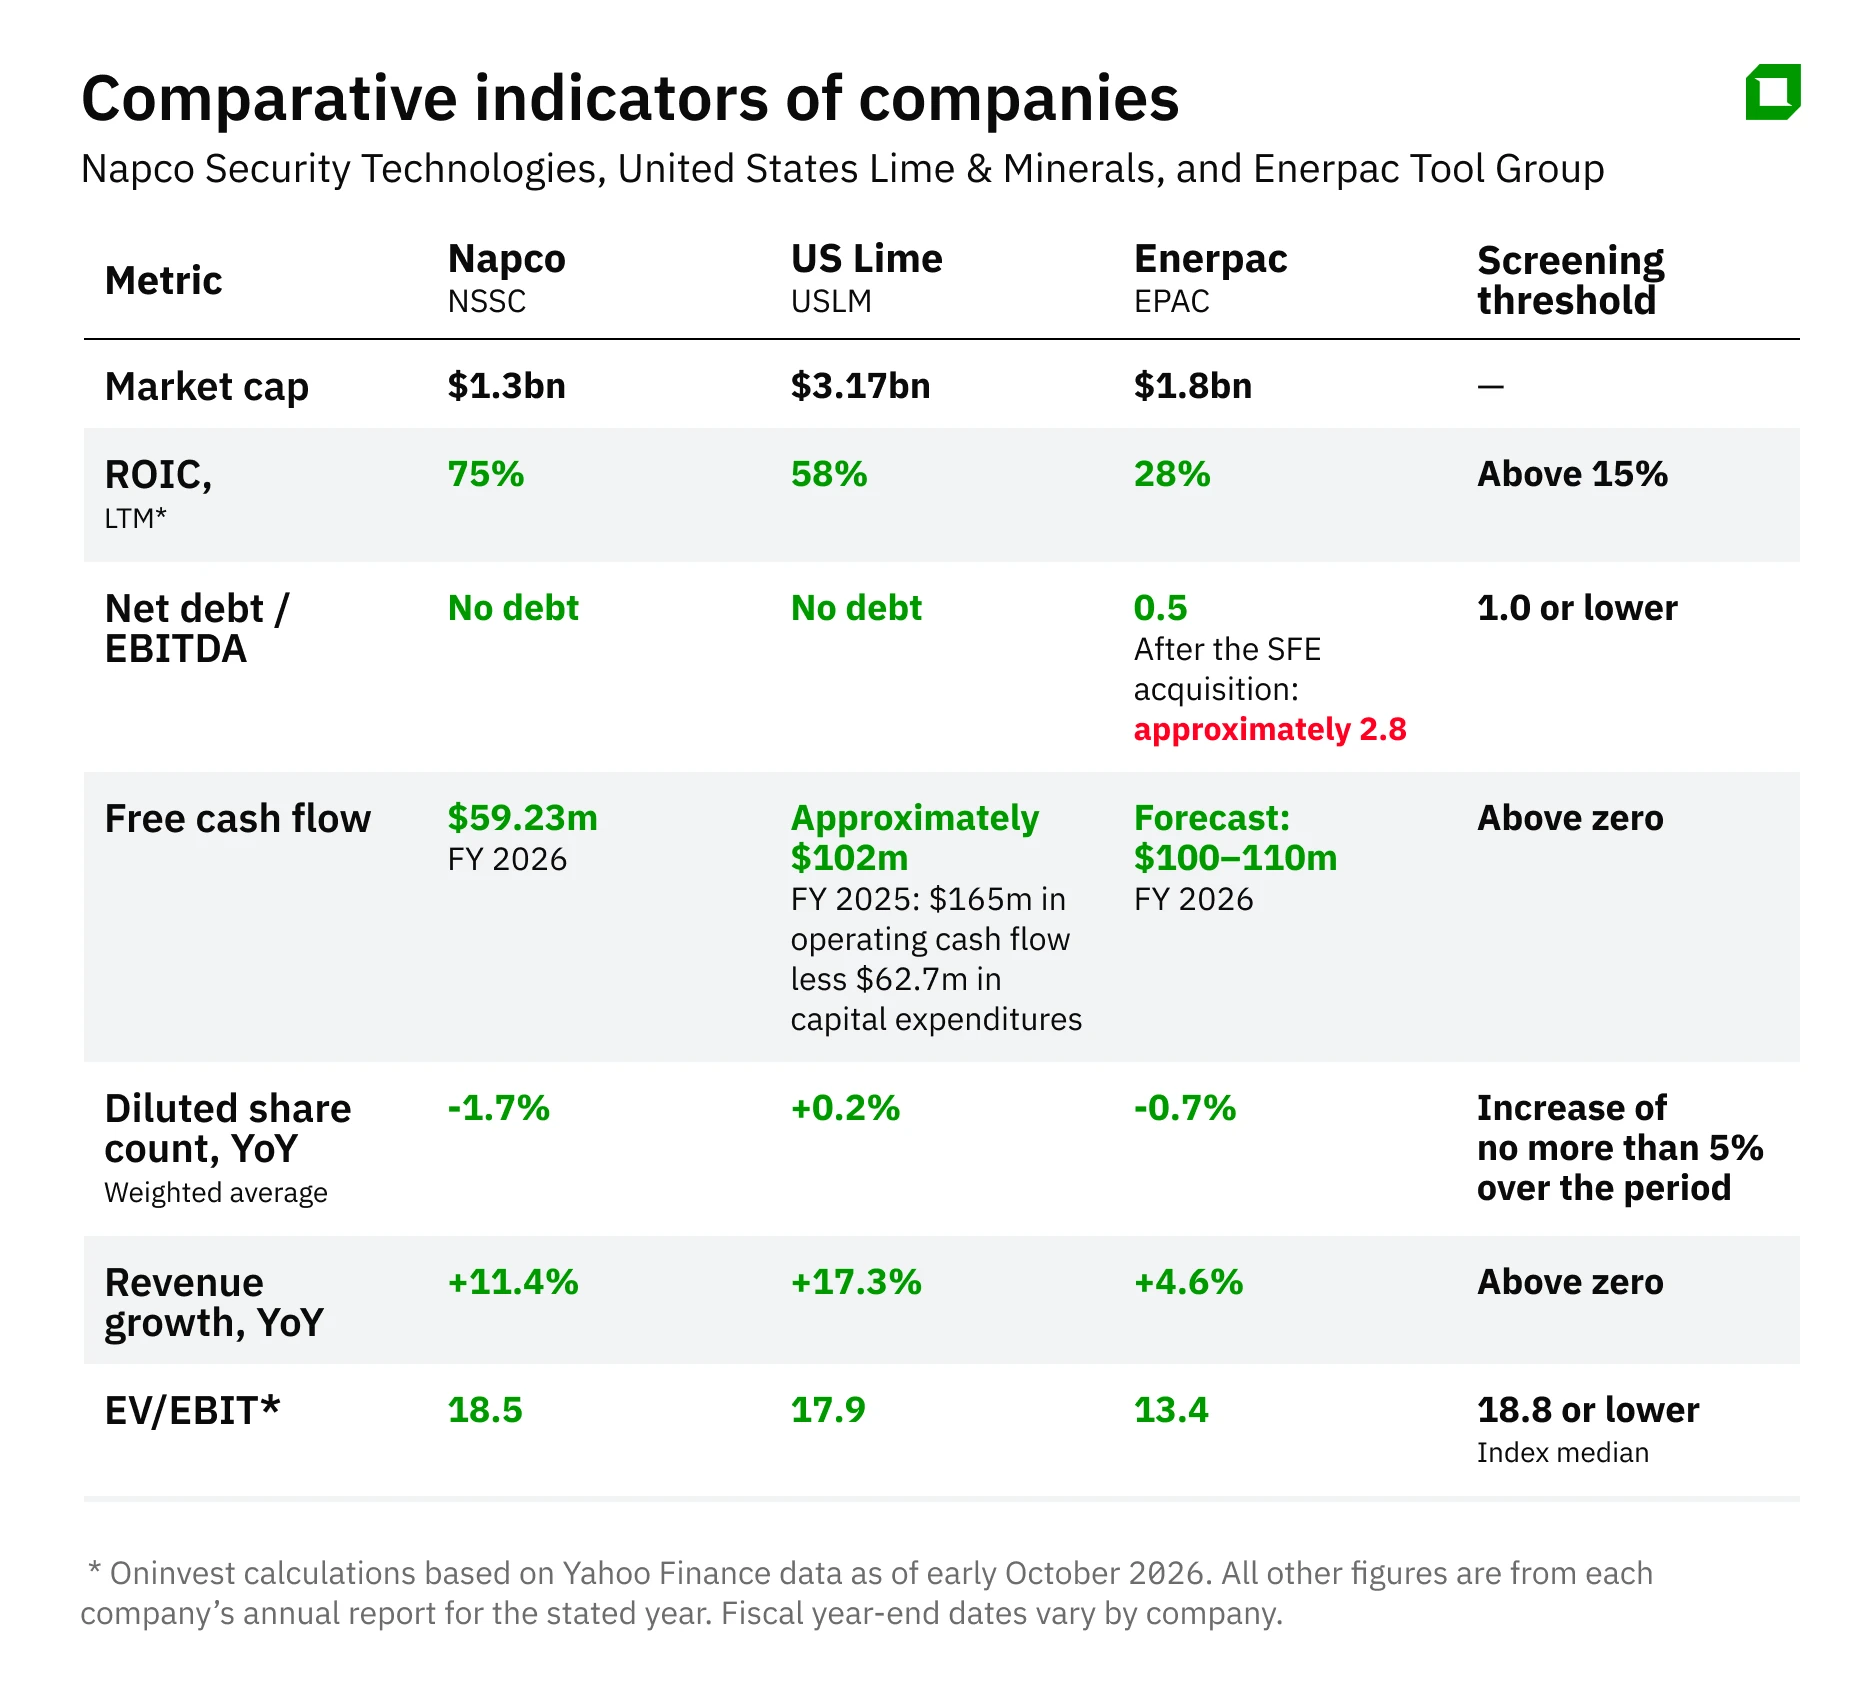
Russell 2000 индексіндегі 1 420 компанияның ішінде 34-і алты критерийдің барлығына сай келді. Oninvest үш шағын капиталдандырылған компанияны таңдады, олардың артықшылықтары тұрақты сияқты: Napco Security Technologies, United States Lime & Minerals және Enerpac Tool Group.
Напко Секьюрити Технолоджис (тикер белгісі NSSC)
Napco қауіпсіздік және өрт дабыл жүйелерін, сондай-ақ басқару орталығына дабыл сигналдарын жіберетін StarLink радио модульдерін өндіреді. Радио модуль орнатылып, іске қосылғаннан кейін дилер Napco-ға байланыс қызметі мен платформасына қолжетімділік үшін ай сайынғы төлем жасайды. «Бүгін сатылған радиомодуль ертең тұрақты табыс көзіне айналады», – деді Napco компаниясының бас директоры Кевин Бьюшел.
2026 жылғы қаржылық жылында (2026 жылғы 30 маусымда аяқталған) Napco компаниясының кірісі 11,4 пайызға өсіп, 202,3 миллион долларды құрады. Жазылымнан түскен кіріс 13 пайызға өсіп, 97,5 миллион долларға жетті, ал жалпы маржасы 90 пайыздан асты. Бос ақша ағыны 15,2 пайызға өсіп, 59,23 миллион долларды құрады. Компанияның қарызы жоқ, ал 2026 жылғы 30 маусымдағы жағдай бойынша қолындағы ақша қаражаты 126,93 миллион долларды құрады.
S&P Global сауалнамасына қатысқан алты талдаушының ортақ пікірі – компания акцияларын «қатты сатып алу «. Орташа мақсатты баға 50,67 АҚШ долларын құрайды, бұл 5 қазандағы жабылу бағасынан шамамен 40 пайызға жоғары өсу әлеуетін көрсетеді. 2026 жылғы 24 тамызда TD Cowen сарапшысы Лэнс Витанза мақсатты бағасын 53 доллардан 55 долларға көтеріп, «сатып алу» ұсынысын сақтап қалды. Негізгі тәуекел біржолғы факторларға байланысты. Баждардың қайтарылуы төртінші тоқсанның жалпы маржасына шамамен 6 пайыздық тармақ қосты. Сонымен қатар, Napco алдыңғы қаржылық жарияланымдарға қатысты талапты шешу үшін 16 миллион доллар шығынды есепке алды; тағы екі сот процесі жүріп жатыр.
АҚШ әк және минералдар (USLM)
Даллас қаласындағы компания әктас қазбаларын өндіріп, оны жол құрылысы, болат өнеркәсібі, су тазарту және ауыл шаруашылығы үшін әк өндіруге пайдаланады. Шикі әк арзан әрі ауыр материал болғандықтан, оны әдетте зауыттан 400 миль (640 км) аспайтын қашықтыққа жеткізеді. Мұндай жергілікті нарыққа кіру үшін бәсекелес кен орнын тауып, рұқсат алып, тұтынушыларына жақын өндіріс нысанын салуы керек. Сондықтан US Lime компаниясы осы саладағы нарыққа кіру кедергілерін жоғары деп санайды.
2026 жылдың екінші тоқсанында кіріс жыл сайын 8,3 пайызға өсіп, 99,13 миллион долларға жетті, ал таза пайда 11,9 пайызға артып, 34,51 миллион долларды құрады. Алайда жылдың алғашқы жартыжылдығында жалпы кіріс небәрі 2,3 пайызға өсті, ал таза пайда 0,2 пайызға артты.
Екінші тоқсандағы операциялық пайда 40,66 миллион долларды құрады, бұл кірістің 41 пайызына тең. Компанияның қарызы жоқ, ал 2025 жылдың соңындағы қолма-қол ақша қалдығы 371,1 миллион долларды құрады. «Біз деректер орталығы жобалары құрылыс саласындағы жоғары сұранысты одан әрі күшейте береді деп күтеміз, ал Техас зауытындағы жаңа күйдіргіш пеш осы жазда іске қосылмақ», – деді U.S. Lime & Minerals компаниясының президенті және бас атқарушы директоры Тимоти Бирн. Компания әлі пештің іске қосылғаны туралы хабарламаған; инвесторлар 2026 жылдың үшінші тоқсанындағы есепте растауды іздеуі тиіс.
Наурыз айында Freedom Broker компанияның акцияларына арналған мақсатты бағаны 125 доллардан 138 долларға көтеріп, «Сатып алу» рейтингін сақтады. Бұл мақсатты баға 5 қазандағы жабылу бағасына қарағанда 24,5 пайызға жоғары екенін білдіреді. Компания құрылыстың циклдық сипатына және отын мен көлік шығындарына байланысты тәуекелдерге тап болады, бұл жылдың бірінші жартыжылдығында жалпы пайда өсімінің өсуіне кедергі болды.
Энерпак Құралдар Тобы (EPAC)
Милуокиде орналасқан, бір ғасырдан астам тарихы бар компания ауыр жүктерді дәл басқаруға арналған жоғары қысымды гидравликалық құралдар мен жүйелерді өндіреді.
Үшінші қаржылық тоқсанда (2026 жылғы наурыз–мамыр) кіріс жыл сайын 6 пайызға өсіп, 167,6 миллион долларға жетті, ал таза пайда 22 миллион доллардан 29,8 миллион долларға өсті. 2026 қаржылық жылдың тоғыз айында (31 мамырда аяқталған) капиталдық шығындар 9,24 млн долларды құрады, ал операциялық ақша ағыны 69,26 млн долларды құрады. Таза қарыз бен EBITDA арақатынасы 0,5 -ке тең болды; тоғыз ай ішінде компания 81,13 миллион доллар сомасындағы өз акцияларын қайта сатып алды.
Сонымен бірге Enerpac 2026 жылғы толық қаржылық жылға арналған болжамын төмендетті: кіріс күтулері 635–650 миллион доллардан 635–645 миллион долларға, ал түзетілген EBITDA 158–163 миллион доллардан 151–156 миллион долларға төмендетілді.
2026 жылғы шілдеде Enerpac дәнекерлеу және машиналық құралдар өндірушісі SFE Group компаниясын 472 миллион долларға сатып алуға келісім жасап, мәмілені 2026 жылғы қыркүйек пен қараша аралығында аяқтауды жоспарлап отыр. Осыдан кейін компанияның таза қарыз бен EBITDA арақатынасы шамамен 2,8-ге дейін өсетінін болжайды. Тағы бір тәуекел – қызмет көрсету бөліміне қатысты, онда сатып алуларды есептемегенде кіріс 8 пайызға төмендеді.
MarketWatch мәліметі бойынша, компанияның акцияларына талдаушылардың екі «Сатып алу» рейтингісі және бір «Сақтап тұру» рейтингісі берілген. Орташа мақсатты бағасы – 48 АҚШ доллары, бұл 2026 жылғы 5 қазандағы сауданың соңындағы акция бағасынан 33 пайызға жоғары.
Инвестор үшін маңыздысы
Фильтрлер әлсіз компанияларды іріктейді, бірақ табыстылықты кепілдей алмайды. Сапа көрсеткіштері нарықтан бірнеше жыл бойы төмен болуы мүмкін, өткен жылы да дәл осылай болды: 2026 жылғы 30 маусымда аяқталған 12 айда Royce Premier қоры 31,17 пайызға өссе, ал Russell 2000 индексінің жалпы қайтарымдылығы 40,78 пайызды құрады.
Тіпті Ройс өз мақаласында портфеліндегі үлгілі құрамдас акция ретінде атаған, металлургия және инженерлік салаларға арналған өнеркәсіптік майлау материалдары мен технологиялық сұйықтықтарды өндіретін Quaker Houghton компаниясының да кемшіліктері бар. Ройстың қор менеджерлері сатып алулардың Quaker Houghton компаниясының қарызын арттырғанын мойындайды.
Сол себепті Enerpac техникалық тұрғыдан соңғы есебіне сүйене отырып іріктеу критерийлеріне сай келеді, бірақ SFE-ні сатып алғаннан кейін оның қарыз жүктемесі редакциялық топ белгілеген шектен асады.
Бұл жекелендірілген инвестициялық кеңес болып табылмайды.