«Сол уақытқа дейін тым кеш болады»: теңге бағамының төмендеуі неге сөзсіз

Валюта бағамының төмендеуінің шынайы себебі – ішкі өндірістің әлсіздігі / Фото: Shutterstock.com
Тенге негізінен шамамен төрттен бірге артық бағаланған, деді «Халық Финанс» басқару кеңесінің төраға орынбасары Бауыржан Түлепов Алматыда өткен Cbonds Capital Markets Kazakhstan конференциясында. «Мен теңгені девальвациялауды жақсы нәрсе деп есептемеймін; мен оны қолдамаймын. «Бірақ біздің жағдайда бұл міндетті, тіпті қазір-ақ болса да, тым кеш болар еді», – деді ол кейін Oninvest тілшісіне берген сұхбатында. Бұл мақаланы Тулеповтің сөзіне сүйене отырып жариялап отырмыз.
Инфляция тегін болмайды
Тиісті айырбас бағамының ұғымын сатып алу қабілетінің теңдігі мен инфляция – яғни ақша массасының өсуі тұрғысынан қарастыруға болады. АҚШ-та 100 долларға стандартты тұтыну тауарлары себетін сатып алуға болатынын, ал Қазақстанда, мысалы, 15 000 теңгеге алатынын елестетік. Осылайша, долларға шаққанда 150 теңгелік шартты айырбас бағамы пайда болады. Дәл сол мөлшердегі ақша әр елде бір тауар бірлігі үшін басып шығарылды.
Бір жылдан кейін Қазақстанда инфляция 8 пайызды, ал АҚШ-та 2 пайызды құрады делік. Егер өндіріс көбеймесе, бұл ақша басып шығарылып, жинақтардың құнына қосылғанын білдіреді. Осылайша жинақтың жаңа бағасы анықталады: АҚШ-та ол қазір 102 долларға тең. Қазақстанда да дәл сол логика бойынша оның бағасы 16 200 теңге болады – ал жаңа паритет бағамы долларға шаққанда 158,8 теңге болады. Инфляциясы жоғары валюта құнсызданады.
Егер нақты айырбас бағамы 150 теңге деңгейінде өзгеріссіз қалса, АҚШ-та тауарларын сататын қазақстандық өндіруші 102 АҚШ долларын – яғни 15 300 теңгені – алады және жергілікті бағамен салыстырғанда 5,6 пайызға арзандайды. Шетелдік өндіруші артықшылыққа ие болады: олар өз тауарларын мұнда 102 долларға емес, 108 долларға сата алады, қосымша 5,9 пайыз пайда тауып, бәсекеге қабілеттілік тұрғысынан ештеңе жоғалтпайды. Немесе олар ашкөздік танытпай, тауарларын 16 200 теңге емес, 15 800 теңгеге сатуды таңдап, осылайша қосымша пайда тауып, жергілікті өндірушіні нарықтан ығыстырады. Ал бұл – баға айырмашылығының тек бір жылдық нәтижесі ғана!
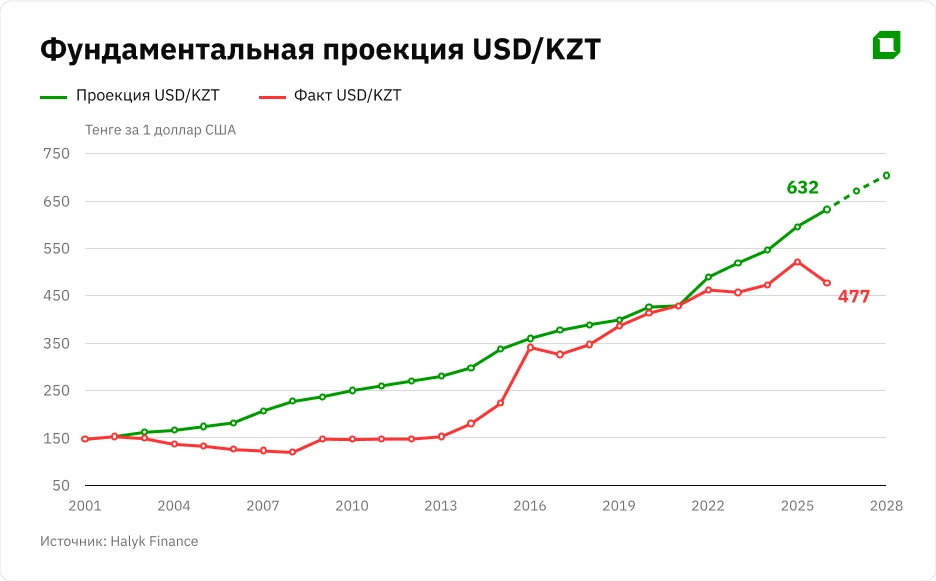
Қазақстан бірнеше жыл бойы жоғары инфляцияны бастан кешіп келеді: орта есеппен 2001 жылдан бері ол 8,8 пайызды құрайды, ал АҚШ-та – 2,6 пайызды. Графикте есептелген теңге айырбас бағамының нақты бағамнан қаншалықты ауытқып кеткені көрсетілген. Ал 2014–2015 жылдары болған алдыңғы ауытқудың салдарынан не болғанын барлығы жақсы біледі.
Дегенмен, ақша басып шығару түріндегі инфляция әрқашан мемлекеттің шешімі екенін түсіну маңызды. Алайда ақшаның кейінгі қозғалысы айырбас бағасын анықтайды. Егер басып шығарылған ақша өндірісті дамытуға бағытталса, онда – белгілі бір уақыт кешігуімен – ұсыныстың сәйкес өсуін байқаймыз. Ал бір жылдан кейін 16 200 теңгеге көбірек тауар сатып алуға болады, бұл инфляция мен айырбас бағамының төмендейтінін білдіреді.
Біздің ішкі өнеркәсібіміз дерлік әрдайым ілесуші рөлін атқарады. Тенге бағамын төмендету туралы шешім қабылдағанда мемлекеттік органдар негізінен бюджет жағдайы мен төлем балансының ағымдағы шотына – екеуінде де созылмалы тапшылықтар бар екенін ескере отырып – сүйенеді. Тек содан кейін ғана назар бәсекеге қабілетті отандық өндіріске аударылады. Ол жұмыс орындарын құрып, ұзақ мерзімде бюджетке түсім әкелгенімен, импортты алмастыруға, төлем балансын жақсартуға және ақырында шетелдік инвестицияларды тартуға да көмектеседі. Және дәл ішкі өндірістің әлсіздігі – валюта бағамының төмендеуінің шынайы себебі.
Дегенмен, қоғамдық қызметтерді қоса алғанда, қызмет көрсету саласы да инфляциядан зардап шегуде. Жалақылар біркелкі емес және кешігумен өсіп жатыр, бұл жоғары баға сегменттеріндегі сатылымдарды әлсіретуде. Бәсекелестік нарықтарда операциялық шығындардың өсуі бағаны көтеру арқылы толық өтеліп жатқан жоқ. Импорттаушылар төмен сапалы тауарларды артық көреді. Бұл әлеуметтік алшақтықтың ұлғаюына, өнім ассортиментінің тарылуына және инфрақұрылымның нашарлауына және ескіруіне әкеледі – ал тұтыну мен тұтынушылық несиелер тез қарқынмен өсіп келеді.
Нәтижесінде зиянды шеңбер қалыптасады: инфляция ұлттық валютаның нығаюымен қосылып, жалпы экономикаға зиян келтіреді және белгілі бір сәтте күрт девальвацияны болдырмай қоймайды, бұл өз кезегінде жаңа инфляция толқынын тудырады.
Экономикада ақшаны мемлекет емес, басқа біреу жасайды.
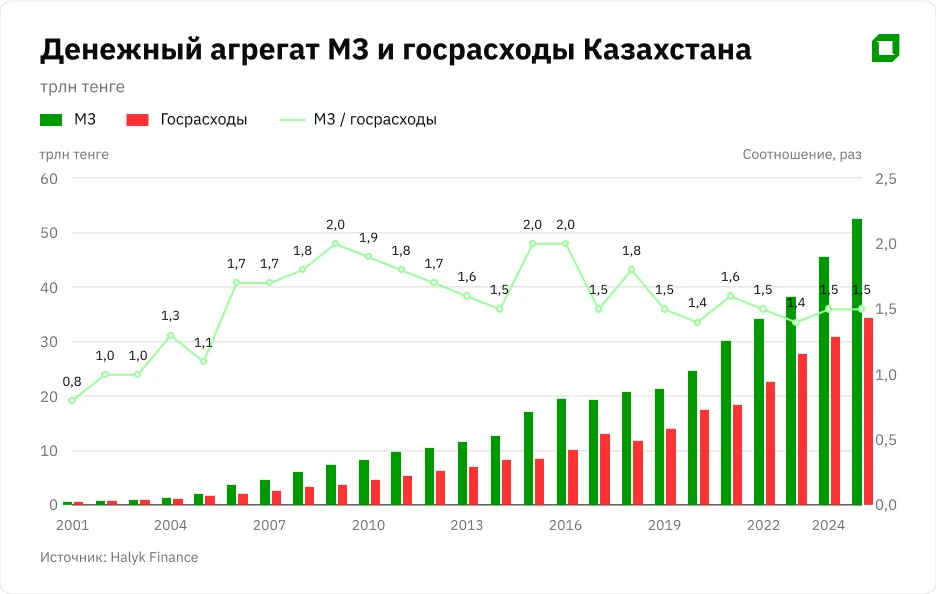
Дұрыс жұмыс істейтін экономикада ақша шығару фискалдық инфляцияға әкеледі, бірақ ақша үй шаруашылығынан банктерге, одан әрі өндіріске ағып, осылайша инфляциялық серпінді теңестіреді. Қазіргі Қазақстанда мемлекеттен шыққан ақша жалпы ішкі өнімге үлес қоспайтын үй шаруашылықтарының қалтасына түседі – және бүкіл процесс банктік сатыда тоқтайды. 2001 жылдан бері мемлекеттік шығындар 0,7-ден 35 триллион теңгеге дейін өсті – 50 есе ұлғайды! Біздің экономикамыз да дәл сондай мөлшерде өсті ме? Бұл сұрақ негізінен риторикалық. «Қатаң бюджеттік саясат – икемді ақша-несие саясаты» деген тиімді қағиданың орнына біз мүлдем керісінше жағдайға тап болдық.
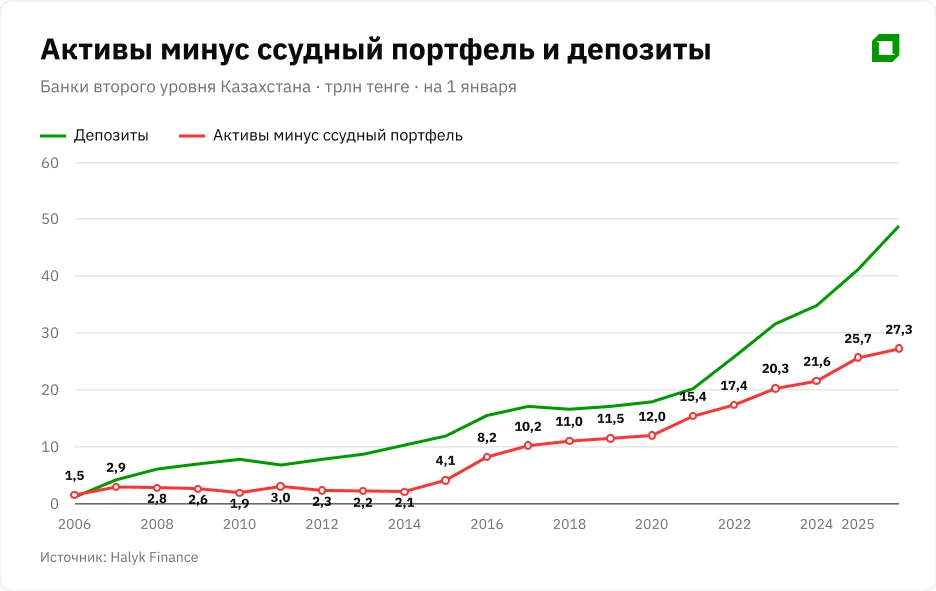
Инфляция мен жоғары пайыздық мөлшерлемелер бизнестің несие алуын қолжетімсіз ететін жағдайда банк активтерінің үштен бірден астамы – 70,8 триллион теңгенің 27,3 триллионы – несие алушыларға жетпейді. Және бұл артық сұйықтық қарқынды түрде өсіп келеді.
Банктік көбейткіштер тиімділігін жоғалтуда: экономиканың өмірлік күші саналатын ақша оған ағып жатқан жоқ. M3 ақша массасының (нақты ақша мен банктердегі барлық клиенттік депозиттер) қатынасы бір кездері ең жоғары 2-ге жеткен, бірақ қазір 1,5-ке дейін төмендеді. Салыстыру үшін, Қытайда тіпті тар M2 агрегаты бойынша бұл көрсеткіш қазіргі уақытта 11,8-ге тең және ширек ғасыр ішінде ешқашан 7,8-ден төмен түспеген. Осы экономикада банктер де, қор нарығы да тиімді жұмыс істеп тұр – сондықтан оған шетелдік инвестиция қажет емес.
Филлипс қисығы қағидасына сәйкес, мемлекет инфляция арқылы жұмыссыздықпен күреседі және экономикалық өсуді ынталандырады. Кейнстің мұрасы сөзсіз құнды – алайда Милтон Фридман бұған дейін және айқын дәлелдегендей, бұл тәсілмен жұмыссыздықтың өсуін кейінге шегеруге болады, бірақ оны болдырмау мүмкін емес. Міне, дәл осыны біз өз экономикамызда байқап отырмыз: артық ликвидтілік қаржыландырудың жеткіліксіздігімен қатар жүріп жатыр, ал инфляция мен жалақының сәйкессіздігінен туындаған еңбекке жоғары сұраныс нақты және құрылымдық жұмыссыздықты тудырады, бұл экономиканың тиімділігін одан әрі төмендетеді.
Тұрақтылық өзгерісті қажет етеді
«Жоғары инфляция/айырбас бағамының мықты» сценарийінен шығудың тек екі жолы бар: «жоғары инфляция/айырбас бағамының әлсіз» немесе «төмен инфляция/айырбас бағамының әлсіз». Мәселе теңге бағамы төмендей ме дегенде емес. Мәселе – ол қашан болады және оның салдары қандай болады?
Қорытындылар өте қарапайым: инфляция мақсатын 2 пайызға төмендету қажет. Бұл бір түнде жүзеге аспайды, бірақ «болашақтағы 5 пайыздық мақсатқа жақындау» әлі табыс емес екенін түсіну маңызды. Бюджет айқын циклдық сипатқа ие – яғни табиғи ресурстар бағасына тәуелді – сондықтан тиімді әрі іске жарамды қаржылық ережені енгізу ұзақ уақыттан бері кешігіп келеді. Соңында, мұндай экономика үшін орталық банктің тәуелсіздігін нығайту қажет, сол арқылы ол өз қызметін тиісті деңгейде атқара алады.
Осыны іске асыруға қазір мүмкіндік бар: Қазақстан Аргентина да, Түркия да емес. Бізде ірі халықаралық резервтер бар, алайда соңғы бес жылда олар негізінен алтын бағасының өсуіне байланысты ауытқып отырды. Бір жағынан, бұл тұрақтылықты тек бағалап қана қоймай, сонымен бірге пайдалану қажет. Өйткені өзгеріссіз тұрақтылық, парадокс болғанымен, тұрақтылықты жоғалтуға әкеледі. Екінші жағынан, өсіп келе жатқан экономикада резервтердің неге өте аз өсіп жатқанын қарастырудың уақыты келген болар.