Валюталық тұзақ: Иран мен Венесуэланың ақша-несие саясатынан алынатын сабақтар
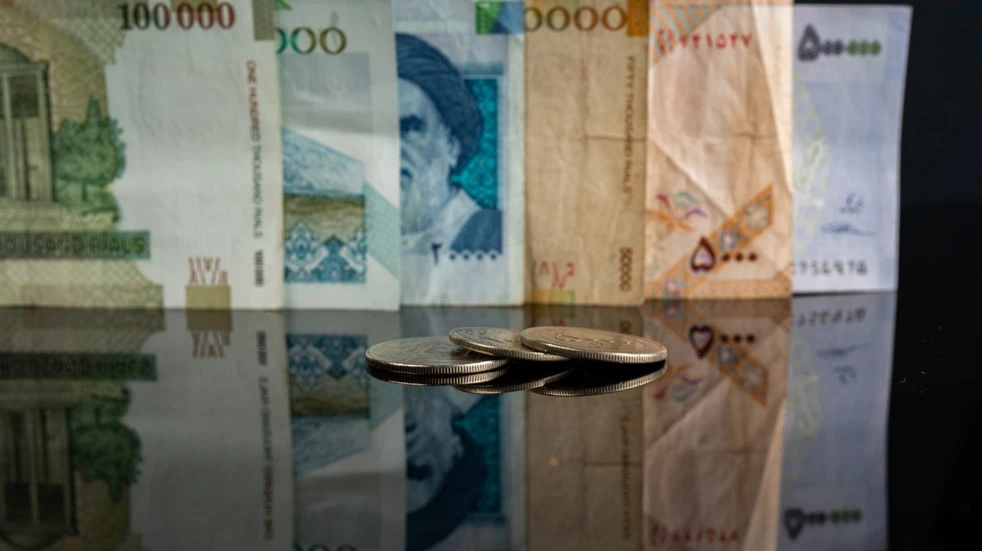
Жергілікті валютаның күрт құнсыздануы Ирандағы наразылықтардың бір себебі болды. Фото: erdalislakphotography / Shutterstock.com
Нарықтық емес әдістермен, мысалы валюталық операцияларды шектеу және Орталық банктің пайыздық мөлшерлемесін көтеру арқылы ұлттық валютаны нығайту валюталық қара нарықтың пайда болуына және кейін саяси-экономикалық проблемаларға қалай әкелуі мүмкін? Ұлыбританиядағы Arbat Capital Advisory Services Limited компаниясының талдаушысы Алексей Голубович бұл құбылысты қатаң ақша-несие саясаты мен валюталық бақылауды қатаң ұстанатын елдердің мысалында талдады.
Айырбас бағамын жасанды түрде нығайту болашақта қандай мәселелерге әкеледі?
Иран мен Венесуэладағы оқиғалардың аясында ұлттық валютаны бақылаудың салдарын талдау маңызды. Бұл әсіресе осы елдерде дағдарысты туындатқан ақша-несие саясатындағы қателіктерге қатысты өзекті. Иран риалының АҚШ долларына шаққанда құлдырауы елді жайлаған жаппай наразылықтардың басталуына себеп болған факторлардың бірі болды. Ал Венесуэладағы экономикалық жағдайдың нашарлауы ұзаққа созылған саяси дағдарыстың негізгі факторларының бірі болды.
Орталық банк немесе үкімет нарықтық негіздерге сүйенсек ұлттық валютаны болуы тиіс деңгейден әлдеқайда мықты ұстап тұру үшін (валютаға қолжетімділікті шектеу, қатаң валюталық шектеулер, негізгі пайыздық мөлшерлемені жоғарылату, тікелей интервенциялар, бірнеше айырбас бағамдары және т.б.) Бұл теңгерімсіздіктердің жиналуына әкеледі, олар дерлік әрқашан ауыр салдарымен шешіледі.
Міне, ол қалай жұмыс істейді:
— Ресми айырбас бағамын тым жоғары көрсету импортты «арзан» етеді және ресми инфляцияны төмендетеді. Алайда экспорт тиімсіз болады. Бұл елдегі шетелдік валюта түсімдерінің азаюына және қатты валюта резервтерінің сарқылуына әкеледі. Нәтижесінде (әдетте бірнеше жылдан кейін) тез девальвация болады.
— Валютаға қатысты қатаң шектеулер мен барлық операциялар үшін мемлекеттік рұқсат алу қажеттігі үкіметке жағдайдың бақылауда екендігі туралы уақытша әсер қалдыруы мүмкін. Алайда ірі үстемеақылармен (Азия немесе Латын Америкасы елдерінде олар кейде 100%-дан 1000%-ға дейін жетеді) қара немесе сұр нарық дереу пайда болады.
Мұндай заңсыз немесе жартылай заңды нарық қалыпқа айналып барады. 5–10 түрлі «терезе» арқылы (банктік және финтех қызметтерінен бастап қонақүйлерде, банктерде, «тәуелсіз» айырбас пункттерінде және көшеде қолма-қол айырбастауға дейін) қалыптасатын айырбас бағамдарының көптүрлілігі жемқор реттеушілер мен банкирлерге шектен тыс пайда әкеледі. Бұл «рента» мемлекеттік аппарат ішіндегі тар шеңберлерге таратылуы мүмкін. Нәтижесінде ауқымды сыбайлас жемқорлық, жоғары табысты валюталық арбитраж, ақша массасын бақылаудың жоғалуы және халық пен бизнестің валютаға да, Орталық банкке де деген сенімінің жоғалуы орын алады.
— Орталық банктің аса жоғары нақты пайыздық мөлшерлемесі спекулятивті капиталды тартады. Ұлттық валютаның уақытша нығаюы мен қарыз алу шығындарының бір мезгілде өсуі экономикада өткір бәсеңдеу мен инвестициялардың төмендеуіне әкеледі. ЖІӨ өсімі тоқтап, бұл рецессияға және екі-үш жыл ішінде ұлттық валютаның кейінгі девальвациясына әкеледі.
— Капиталдың елден шығуына тыйым салу немесе оған қатаң шектеулер енгізу, өйткені оны ел ішінде қауіпсіз инвестициялау мүмкін емес, инвесторларды, әсіресе шетелдіктерді, көптеген жылдарға «мәңгілікке» кетіп қалуға мәжбүр етеді. Капиталдың ағып кетуі мен стагнация билікке бірден байқалмайды, себебі резервтер тез таусылмайды, және белгілі бір уақытқа дейін елдегі жағдай оларға «тұрақты» болып көрінеді.
Қатаң ақша-несие саясатын ұстанған әртүрлі елдерде соңғы 50 жылда байқалған дағдарыстың классикалық траекториясы әдетте төрт кезеңге бөлінеді.
Біріншісі – «табыстылық» кезеңі. Ол бірден бес жылға дейін созылады. Осы уақытта ұлттық валютаның айырбас бағамы негізінен тұрақты болып, реттеушілер инфляцияны қолмен бақылауда ұстайды. Алайда осы кезеңде девальвацияға әкелетін экономикалық себептердің үлкен «жиналып қалған» қоры пайда болады. Қара нарықтағы айырбас бағамының үстемесі 1000%-ға дейін жетуі мүмкін.
Екінші кезеңде айырбас бағамы күрт құлдырайды, көбінесе бірнеше ай ішінде 2–10 есеге дейін төмендейді. Бұл шетелдік валюта резервтерінің күрт азаюына әкеледі — мемлекет айырбас бағамының құлдырауын тежеу үшін валюта сатады. Ел гиперинфляциялық немесе стагфляциялық соққыға ұшырайды.
Барлығы бұл сөзсіз үшінші кезеңге — саяси және әлеуметтік дағдарысқа әкеледі.
Төртінші кезең – мемлекеттік қаржы жүйесіне сенімді қалпына келтірудің ұзақ мерзімді кезеңі. Ол әдетте ең оңтайлы сценарийде үш жылдан, ең нашар сценарийде он екі жылға дейін созылады.
Бұл қай жерде болады?
2026 жылдың басында Венесуэланы таң қалдырарлық әрі өзекті мысал деп санауға болады. Бұл елде қара нарықтағы айырбас бағамы ресми бағамнан бірнеше есе жоғары. Соңғы бірнеше жыл бойы Венесуэлада экспорттаушылардың валютаны белгілі бір арнайы айырбас бағамы бойынша сатуы міндетті болған жоқ, бұл 2019 жылға дейінгі жағдайдан өзгеше. Елде Венесуэла Орталық банкі (BCV) белгілейтін біртұтас ресми айырбас бағамы бар, ол банктің «айырбас үстелдері» (mesas de cambio) арқылы жүргізілетін мәмілелердің «салмақталған орташа» бағамы болып табылады. Осы курс бойынша экспорттаушылар (соның ішінде PDVSA және жекеменшік компаниялар) өздерінің валюталық түсімінің басым бөлігін банктерге сатады, ал банктер оны импорттаушыларға, халыққа және басқа да клиенттерге сатады.
Алайда санкциялар, экспорттың төмендеуі және өнеркәсіптік кәсіпорындардың басым бөлігінің жабылуы салдарынан гиперинфляция ресми және нақты (параллель) валюта нарықтары арасындағы алшақтыққа әкеліп соғуда.
Экспорттаушылар валютаны ресми айырбастау бағамымен (немесе оған жақын бағамен) сатуға мәжбүр, сондықтан оны «параллель» бағаммен сатқанда боливармен шығынға ұшырайды. Салыстыру үшін: 2026 жылғы қаңтардың ортасында BCV-нің боливарға қатысты ресми айырбас бағамы 330–339 боливар аралығында болды. Банктерде орташа сату бағамы BCV бағамына дерлік тең болды — долларға 336–340 боливар.
Криптовалюта арқылы қолданылған «параллель» айырбас бағамы ресми курспен салыстырғанда айтарлықтай жоғары болды. Қаңтар айында ол орта есеппен Binance P2P мәліметі бойынша 440–490 боливар аралығында болды, бұл ресми курсқа қарағанда 1,35–1,45 есе жоғары, ал ең танымал құрал USDT үшін 550–590 боливар, яғни ресми курсқа қарағанда 1,65–1,8 есе жоғары.
Көшедегі қолма-қол айырбас бағамы бір долларға 560–620 боливар болды.
Өте қатаң валюталық шектеулер мен инфляция (2025 жылы шамамен 270%-ға жеткен ) 2025 жылы ресми айырбас бағамының 480%-ға девальвациялануына әкелді.
Иран. Иранда валюта айырбастау бағамының өте күрделі жүйесі бар (әртүрлі мақсаттарға әртүрлі бағамдар) және негізгі мөлшерлеме жоғары ( 2025 жылы 23%, ал соңғы 50 жылдағы орташа мөлшерлеме шамамен 18%-дан сәл жоғары болған). Иранда валютаға қатысты қатаң шектеулер бар. 2025 жылғы желтоқсандағы жылдық инфляция 42,2% болды, және үкімет оны жоғары пайыздық мөлшерлемелер мен бірнеше айырбас бағамдары арқылы ғана жеңудің басқа жолын көрмейді.
Ұлттық валюта 2025 жылдың соңында және 2026 жылдың басында бейресми («еркін») нарықта тарихи төмен деңгейге түсті. 2026 жылғы қаңтарда доллар шамамен 1,4 миллион риалға тең болды, бұл ресми (субсидияланатын) айырбас бағамы 285 000 риалдан шамамен бес есе жоғары. Бұл курс алдыңғы жылдары импорттаушылардың бірнеше санаты үшін белгіленіп, ұлттық валютаның нарықтық бағамының үздіксіз төмендеуіне қарамастан қолданылды.
2025 жылдың соңы мен 2026 жылдың қаңтары аралығында Ирандағы негізгі валюта айырбас бағамдары қандай? Елде Валюта және Алтын айырбас орталығы (ICE) белгілейтін «келіссөздік» бағам бар – бұл экспорттаушылардың валютаны сатуға міндетті негізгі бағамы. Ол долларға 1 075 000–1 270 000 риал аралығында болды (операция түріне байланысты). 2025 жылғы желтоқсанда Иран билігі белгілі бір операция түрлері үшін долларға шаққанда 1 075 050 риалдық эталондық курс белгіледі. Қазіргі уақытта ICE жүйесіндегі сатып алу/сату бағамы долларға шаққанда 1 240 000-нан 1 268 000 риалға дейін ауытқып отырады (TGJU деректері бойынша 2026 жылғы қаңтардың ортасында).
2025 жылдан 2026 жылдың басына дейін ескі «ресми» айырбас бағамы – бір долларға 285 000 риал – аса маңызды тауарларды (дәрі-дәрмек, кейбір азық-түлік) импорттайтын тар шеңбердегі тұлғаларға қолданылды, бірақ экспорттаушылардан валюта сатып алуға қолданылмады.
2026 жылғы қаңтарда «реттелмейтін» нарықтағы айырбас бағамы бір долларға 1 440 000 бен 1 470 000 риал аралығында ауытқып тұрды.
Осылайша, 2025 жылдың соңында Иран Орталық банкі экспорттаушылардан долларды ICE сауда валюталық платформасындағы келісілген курс бойынша (шамамен 1 050 000–1 270 000 риал/доллар) сатып алуға мәжбүр болды (2026 жылғы қаңтарға қарай өсу тенденциясымен). Бұл іс жүзінде риалдың күрт девальвациясын білдіріп, жергілікті валютаның нарықтық бағамының төмендеуіне, импорттық бағалардың өсуіне және инфляцияға әкелді.
Тағы бір мысал – Египет, оны бір мағынада оң деп санауға болады. Бірнеше жыл бұрын осы елде параллель валюта нарығындағы бағам ресми айырбас бағамына қарағанда 30–80% жоғары болды. Алайда ақша-несие саясатын ішінара жеңілдетуден кейін ол төмендей бастады. 2024 жылы Мысыр елі орталық банкі икемді айырбас бағам саясатына көшті және банктер импорттаушыларға валюта беруді бастады. Өткен жылы билік халыққа да валюталық шектеулерді жеңілдетті. Мысалы, елдің орталық банкі карталардағы валюталық лимиттерді іске қосқаннан кейін адамның шетелде екенін растау талап етілетін тәртіпті жойды. Сонымен қатар, Египет Орталық банкі 2025 жылы пайыздық мөлшерлемелерді бес рет төмендетті. Осы шаралардың барлығы өткен жылдың басындағы 24%-дан 2025 жылғы желтоқсандағы 12,3%-ға дейін инфляцияны төмендетуге көмектесті.
Алты қателік: жартастың шетінде қалай табуға болады
Мысал ретінде келтірілген елдердің ақша-несие саясаты мен экономикалық моделі бойынша ортақ несі бар?
Ең алдымен, ақша-несие саясатына қаржылық үстемдік. Мемлекет орталық банктен үлкен дефицитті тікелей немесе жанама түрде қаржыландыруды үнемі талап етеді, ал реттеуші тәуелсіз, қатаң саясат жүргізе алмайды.
Екіншіден, біз рентьелік тауар экономикасы туралы айтып отырмыз, мұнда негізгі валюта көзі – бірнеше түрдегі шикізатты (мұнай, газ, фосфаттар) және кейде алтынды экспорттау. Тауар бағалары төмендегенде немесе экспорт көлемі азайғанда валюта тапшылығы сөзсіз туындайды. Ресейде бұл 1998–1999 жылдары басқа, салыстыруға келмейтіндей қолайлы жағдайларда орын алды, бірақ пайыздық мөлшерлемелерді, айырбас бағамдарын реттеу және мемлекеттік облигацияларды шығару тұрғысынан ұқсас ақша-несие саясаты жүргізілді.
Маңызы төмендейтін тәртіппен үшінші себеп – үкіметтің ауыр макроэкономикалық түзетулерді жүргізуге деген тұрақты қарсылығы. Кейде импорттық субсидиялар мен жеңілдіктерді «өз халқына» тарату арқылы жасанды түрде «берік» айырбас бағамын ұстап тұру саяси тұрғыдан девальвация мен бюджетті консолидациялаудан оңайырақ деп есептейді.
Төртінші себеп – әлсіз институттар мен жоғары деңгейдегі сыбайлас жемқорлық. Елде әртүрлі мақсаттарға бірнеше айырбас бағамы болғанда, бұл интеграцияланған саяси және іскерлік «элита» арасында «ренталарды» бөлудің негізгі механизміне айналады.
Бұл бесінші себепке әкеледі: халық пен кәсіпорындар арасында ұлттық валютаға деген сенімсіздік. Кейбір елдерде экономиканың «долларизация» және «еуроизация» деңгейі соншалықты жоғары, нақты операциялардың 70–90%-ы ұлттық валютада емес, «қатты» валюталар мен олардың крипто баламаларында жүргізіледі.
Ақырында, ірі халықаралық капитал нарықтарынан ұзақ мерзімді оқшаулану. Дәстүрлі экономикалық байланыстар мен санкцияларды ескере отырып, мұнда тек АҚШ, ЕО және Ұлыбритания нарықтары ғана емес, мысалы, Гонконг пен БАӘ нарықтары да кіреді. Осы жағдайда мемлекеттік рейтингтің нақты жоғалуы (тоқтатылуы) және саяси тәуекелдердің өсуі салдарынан елдің ағымдағы шоттағы тапшылығын халықаралық несиелер есебінен қаржыландыру мүмкіндігі дерлік қалмады.
Осылайша, рентье экономикасында және бюджеттік үстемдік жағдайында мемлекеттік шығындарды қаржыландыруға ынтаның болмауы немесе мүмкін еместігі айырбас бағамын рентаны бөлудің негізгі құралы ретінде пайдалануға әкеліп соғады, бұл белгілі бір сәттен бастап елдің басты макроэкономикалық мәселесіне айналады. Бұл факторлардың үйлесімі классикалық «нарықтан тыс айырбас бағасының тұзағын» қалыптастырады, одан ірі экономикалық дағдарыссыз шығу қиын.








