ЖИ-көпіршігі жақын арада жарылмайды — Уолл-стрит стратегі
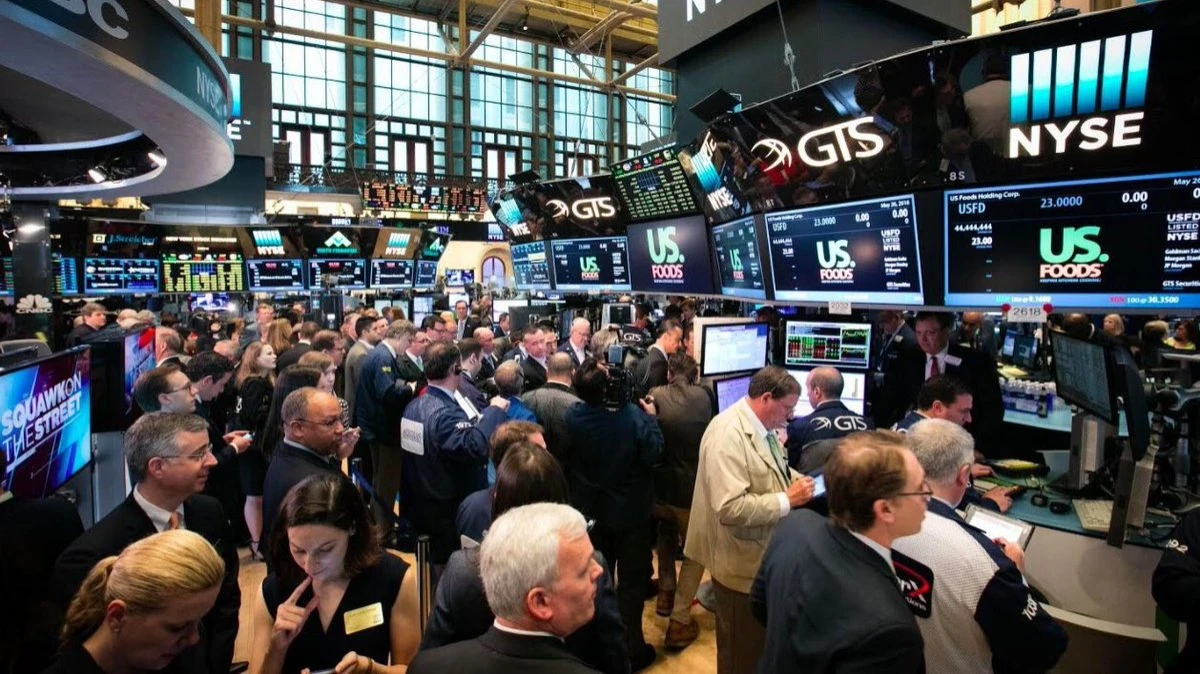
Инвесторлар ЖИ көпіршігінің ұлғаюы туралы пікірлерге қарамастан, технологиялық компаниялардың облигацияларын белсенді түрде сатып алып жатыр. Meta мен Alphabet облигацияларына жоғары сұраныс корпоративтік қарыз нарығындағы тұрақтылықты көрсетеді, деп жазды Reynolds Strategy сараптамалық компаниясы. Олар бұл жағдайды 1996 жылмен салыстырды, сол кезде ФРЖ нарықтың қызып кету қаупі туралы ескерткен, бірақ дотком көпіршігі тағы үш жыл бойы өсе берген еді. Сарапшылардың пікірінше, нақты тәуекелдер тек технологиялық компаниялардың қарыз нарығындағы үлесі 10%-дан асқанда ғана байқалуы мүмкін. Қазір ол шамамен 6% құрайды.
Егжей-тегжейлі
Reynolds Strategy сараптамалық компаниясының стратегі Брайан Рейнольдстің айтуынша, ЖИ көпіршігі әлі бірнеше жыл бойы ұлғая беруі мүмкін — бұған корпоративтік қарыз нарығындағы алаңдаушылық деңгейінің төмендігі дәлел. Ол MarketWatch-қа берген пікірінде, ірі технологиялық компаниялар — Meta мен Alphabet — жақында шығарған облигациялар инвесторлардың жасанды интеллектке байланысты қарыз құралдарына деген жоғары қызығушылығын көрсетіп отырғанын атап өтті.
Meta тарихтағы ең ірі облигациялар эмиссиясын $30 млрд-қа жүзеге асырды, бұл инвестициялық деңгейдегі корпоративтік қағаздар арасында көлемі бойынша бесінші орында. Сұраныс орасан болды: инвесторлар шамамен $125 млрд көлемінде өтінім беріп, ұсыныстан 4,2 есе артық қызығушылық танытты. Осыдан кейін Alphabet $17,5 млрд-қа облигация шығарды, және ол да 5 еседен астам артық сұранысқа ие болды.
Рейнольдстің айтуынша, мұндай жоғары сұраныс егер нарықта шынымен айтарлықтай тәуекелдер болса, мүмкін болмас еді. Инвесторлардың тыныштығын АҚШ-тың қазынашылық қағаздарымен салыстырғандағы кірістіліктегі айырмашылық та көрсетеді: мысалы, Alphabet-тің 50 жылдық облигациялары бойынша спрэд бар болғаны 109 базистік пунктті, ал Meta-ның 40 жылдық бондтары бойынша — 110 пунктті құрайды.
Reynolds Strategy сарапшылары қазіргі қарыз нарығындағы жағдайды 1996 жылмен салыстырады. Сол кезде де технологиялық облигациялар мен АҚШ мемлекеттік бағалы қағаздарының кірістілігі арасындағы айырмашылық аз болған — 50 пункттен төмен. Ол уақытта ФРЖ басшысы Алан Гринспен нарықтың «қызуы» туралы ескерткенмен, дотком көпіршігі тағы үш жыл бойы өсе берген. Рейнольдс орташа спрэдтің 150 пунктке дейін кеңеюін қауіпті белгі деп санайды — дәл осындай деңгейде дотком көпіршігі жарылған еді. Қазір бұл көрсеткіш 85 пунктті құрайды.
Тағы бір индикатор бар: технологиялық сектор қазір S&P 500 индексінің шамамен 30%-ын қамтиды, бірақ инвестициялық деңгейдегі корпоративтік облигациялар индексіндегі үлесі небәрі 6%. Стратегтың пікірінше, алаңдауға себеп бұл үлес 10%-дан асқанда ғана пайда болады.
Контекст
Bloomberg дерегінше, Bank of America жүргізген соңғы сауалнама нәтижесінде әлемдік қорларды басқаратын менеджерлердің рекордтық бөлігі ЖИ-акцияларының артық бағаланғанын және көпіршіктің шегінде тұрғанын айтты. Қазанда респонденттердің 54%-ы технологиялық қағаздар тым қымбат көрінеді деп мәлімдеді. BofA стратегі Майкл Хартнетт атап өткендей, жасанды интеллектке қатысты алаңдаушылық — инвесторлардың толық «бұқалық» көңіл күйге өтпеуіне себеп болып тұрған факторлардың бірі.
Соған қарамастан, нарықтағы шамадан тыс қызу туралы өсіп келе жатқан алаңдаушылыққа қарамастан, активтерді басқарушылар салыстырмалы түрде оптимистік ұстанымда. Америкалық акцияларға салымдардың үлесі соңғы сегіз айдағы максимумға жетті, ал рецессиядан қорқу деңгейі 2022 жылдың басынан бергі минимумға дейін төмендеді.








