Еуроға мүмкіндік: доллардың орнын еуро баса ала ма?
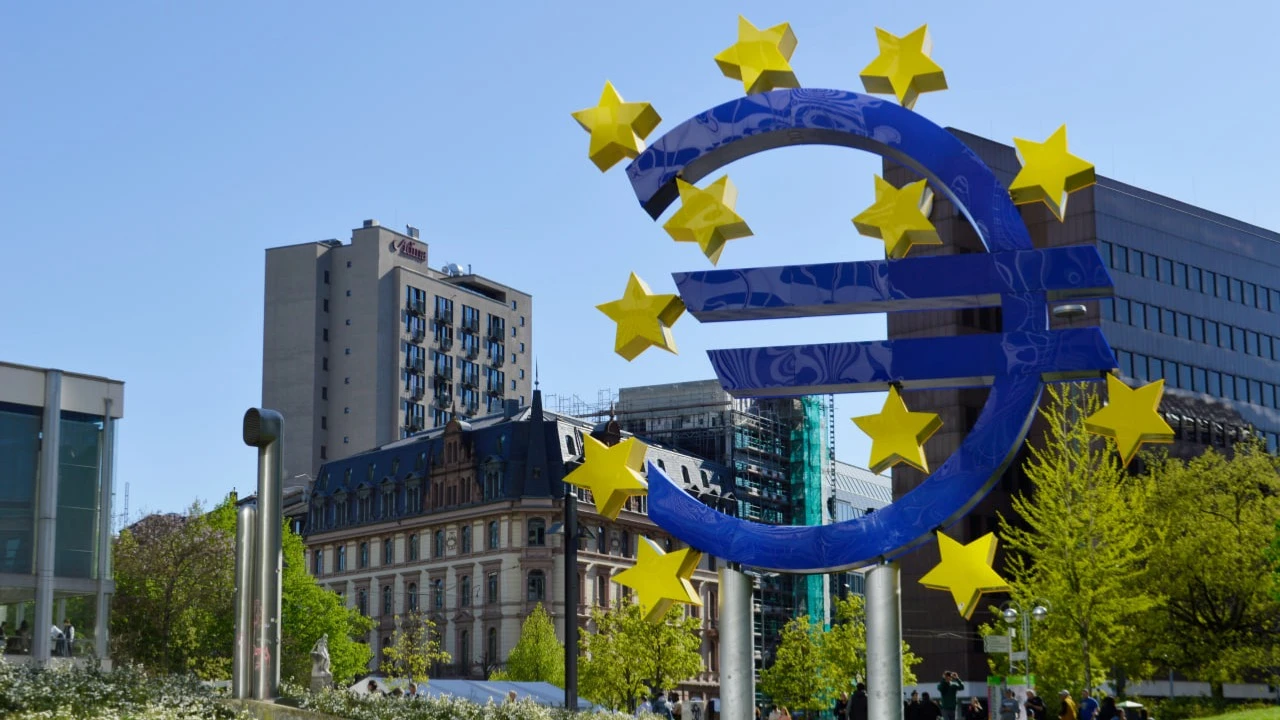
АҚШ-тың сауда саясаты инвесторлардың америкалық активтерге деген сенімінің төмендеуіне және доллардың құнсыздануына әкелді. Қазір біз америкалық экономист Чарльз Киндлбергердің есімімен аталған жаңа «Киндлбергер кезеңіне» жақындап қалуымыз мүмкін. Бұл — жаһандық экономикалық және қаржылық жүйенің тұрақтылығын қамтамасыз етіп келген бір үстем державаның ықпалы әлсіреп, оның орнын басатын жаңа күш әлі пайда болмаған жағдай. Бүгінде еуро өз позициясын нығайту мүмкіндігіне ие, деп жазады Лондон бизнес мектебінің экономика профессоры Элен Рей Project Syndicate басылымындағы авторлық мақаласында.
Чарльз Киндлбергер теориясы
Халықаралық валюталық және қаржылық жүйелерді мызғымас деп айтуға келмейді, олар сирек өзгереді. Сондықтан, АҚШ президенті Дональд Трамп бастаған сауда соғысы туғызған күйзеліс көпшілікті таңғалдырды.
Бұл жағдайды түсіну үшін америкалық экономист Чарльз Киндлбергердің «Гегемондық тұрақтылық» теориясын еске түсірген жөн. Ол бұл теорияны «Әлемдік депрессия: 1929–1939» атты еңбегінде сипаттап берген. Бұл тұжырым бойынша ашық әрі тұрақты халықаралық жүйе жаһандық ауқымдағы үстем державасының болуына тәуелді.
XIX ғасырда мұндай рөлді Ұлыбритания атқарған. Ол әлемдік қаржы гегемоны, жаһандық экономикалық жүйенің көшбасшысы әрі басты халықаралық валютаның эмитенті ретінде маңызды қоғамдық игіліктерді қамтамасыз еткен.
Киндлбергер бұл игіліктер қатарына экономикалық дағдарыс кезінде британдық еркін сауда арқылы қамтамасыз етілген нарықты; Лондон Сити-ден бағытталған кері циклдік капитал ағынын; сондай-ақ макроэкономикалық саясат пен валюталық бағамдарды үйлестіруге көмектескен «алтын стандарт» ережелерін жатқызады. Бұл ережелер «тәжірибе арқылы заңдастырылып, институттық сипатқа» ие болған. Сонымен қатар, Англия банкі соңғы инстанциядағы несие беруші рөлін атқарған.
Алайда, Бірінші дүниежүзілік соғыс Ұлыбританияны әлсіретті. 1930-жылдарға қарай елдің халықаралық валюта жүйесін қолдауға ресурсы жетпей қалды. Ал АҚШ, дамып келе жатқан держава бола тұра, Ұлыбританияның орнын басуға әлі дайын емес еді. Бұл — «Киндлбергер кезеңі» деп аталады — яғни әлемдік гегемониялардың арасындағы өтпелі уақыт. Ол Ұлы депрессиямен және саяси тұрақсыздықтың күшеюімен тұспа-тұс келді, нәтижесінде Екінші дүниежүзілік соғыс басталды.
Соғыс аяқталуға таяғанда 1944 жылы Нью-Гэмпшир штатындағы Бреттон-Вудс қаласында 44 елдің делегаттары жиналып, ескі гегемониядан жаңасына бейбіт түрде өту процесін ұйымдастырды. АҚШ-тың сауда, қаржы және әскери қуатының үстемдігі ресми түрде мойындалды.
Ол кезде АҚШ дүниежүзілік ЖІӨ-нің 35%-ын құрады. Содан бері бұл үлес азайғанымен, доллар әлі күнге дейін резервтік актив, есеп айырысу валютасы және валюта бағамдарын бекітуге арналған якорь ретінде үстемдігін сақтап отыр. Бұдан бөлек, АҚШ ФРЖ-сының шешімдері мен елдің экономикалық көрсеткіштері жаһандық қаржы циклдарына әсер етуді жалғастыруда.
Қазір біз жаңа «Киндлбергер кезеңіне» жақындап қалған сияқтымыз. Қазіргі гегемон жаһандық қоғамдық игіліктерді ұсынудан бас тартып, өзін-өзі әлсіретіп жатыр. Ал оның орнын басатын нақты үміткер жоқ: Еуроодақ бұл жауапкершілікті алуға дайын емес, ал Қытай жаһандық қаржы нарығына толыққанды кіріге қойған жоқ.
Бүкіл әлем долларды «шектен тыс артықшылығы» деп есептегенмен, Трамп әкімшілігі, керісінше, доллар активтеріне жаһандық сұранысты ауыр жүк деп санайтын сыңайлы, өйткені бұл АҚШ валютасының бағамын жоғары ұстап тұрады. Егер АҚШ қазіргі саясатын жалғастыра берсе, бұл «жүктен» олар ерте ме, кеш пе өз еркінен тыс айырылуы мүмкін.
Еуро мүмкіндік алды ма?
Халықаралық валюта болу үшін сол валютаны шығаратын ел экономикалық үстемдікке ие болып, жаһандық саудада орталық орын алуы тиіс. Бұл қасиеттер елдің инновациялық және экономикалық әлеуетіне тікелей байланысты, сонымен қатар әскери қуаты мен геосаяси одақтары да маңызды рөл атқарады. Мұның бәрі ашық экономика мен сапалы, тұрақты институттарсыз мүмкін емес.
Америка Трамп тұсында осы негіздерді — америкалық институттарды, іргелі ғылыми зерттеулерді, көпжақты ынтымақтастық жүйесін және ұзақмерзімді экономикалық перспективаларды — әлсірететін саясат жүргізуде. Мұндай жағдай доллардың сенімділігіне нұқсан келтіруде. Бұл әсіресе биылғы сәуір айының басында айқын көрінді: АҚШ президенті ондаған елден келетін тауарларға өте жоғары тариф енгізетінін жариялаған кезде АҚШ облигацияларының кірістілігі бірден өсті, қор нарығы құлдырады, ал доллар құнсызданды. Мұндай көріністер әдетте дамушы елдерде кездесетін жағдай.
Трамп саясатының салдарынан АҚШ-та туындаған экономикалық және қаржылық қиындықтар еуроаймаққа — әлемдегі маңыздылығы жағынан екінші халықаралық валютаның эмитентіне — АҚШ көп жылдан бері иеленіп келген «шектен тыс артықшылықтың» бір бөлігін иеленуге мүмкіндік береді.
Бұл артықшылықтар қатарына: еуроаймақ елдері үкіметтері мен бизнесі үшін капиталдың арзандауы (бұл бюджеттік тұрақтылықты арттырады), дағдарыс кезінде қайта қаржыландыру шарттарының жеңілдеуі (өйткені «қауіпсіз» актив ретінде еуроға сұраныс артады), сондай-ақ геосаяси ықпалдың күшеюі жатады — бұл әсіресе ЕО-ның стратегиялық автономияға ұмтылып отырған кезеңінде маңызды.
Иә, еуроның интернационализациясы (яғни халықаралық рөлінің кеңеюі) белгілі бір тәуекелдермен қатар жүреді, дегенмен еуроаймақ бұл тәуекелдерді еңсеруге жақсы дайындалған. Мысалы, оның макропруденциялық саясаты АҚШ-пен салыстырғанда әлдеқайда күшті, бұл капитал ағындары мен активтер бағасының құбылмалығын реттеуге көмектеседі. Сонымен қатар, Еуропа мықты институттарымен (соның ішінде Еуропа орталық банкімен) және заң үстемдігімен мақтана алады.
Еуропаға қажетті қадамдар
Еуроаймақтың халықаралық беделін арттырып, еуроны шын мәнінде жаһандық валютаға айналдыруы үшін қосымша қадамдар қажет. Ең алдымен, ол тауарлар мен қызметтердің бірыңғай нарығын тереңдете түсуі және әлемнің барлық өңірлерінде сауда қатынастарын күшейтуі керек. Еуропаның жаһандық климаттық көшбасшылығын ескерсек, климат үшін пайдалы өнімдерге (мысалы, көміртексіздендірілген энергетикалық құрылғылар, электромобильдер, электрлендіруге арналған тауарлар) есепшоттарды еуромен ұсыну және соған сәйкес қаржы құралдарын (мысалы, климаттық тәуекелдерді хеджирлеуге байланысты өнімдер) енгізу – қарастыруға тұрарлық мүмкіндік.
Еуроаймақ, бірнеше талдау есебінде көрсетілгендей, банктік одақ пен жинақ және инвестиция одағын аяқтауға міндеттенуі тиіс. Инновация мен экономикалық өсім үшін қажет терең және интеграцияланған капитал нарықтарын қалыптастыру мақсатында бүкіл аймақ үшін сенімді активтер ұсынуға күш салу керек. Мұның бір жолы – шұғыл қорғаныс шығындарын жабуға арналған ортақ қарыздық міндеттемелер шығару.
Сонымен қатар, еуроаймақ өз төлем жүйесінің егемендігін арттыруы тиіс, өйткені ол әлі де америкалық жүйелерге тым тәуелді. Бұл мақсатта Еуропа орталық банкінің цифрлық валютасына (CBDC) негізделген сенімді төлем инфрақұрылымын енгізу қажет болуы мүмкін. Бұл жүйеге еуромен қамтамасыз етілген стейблкоиндер де енуі мүмкін, бірақ бұл міндетті емес. Ақырында, Еуропа орталық банкінің соңғы инстанциядағы кредитор ретіндегі рөлін құрылымдық жағынан күшейту керек — бұл еуроға деген кең ауқымды сенімді қамтамасыз етеді.
Бұл өзгерістерді жүзеге асыру оңай емес, дегенмен Киндлбергер бізге бір маңызды тұсты ескертеді: АҚШ-тың жаһандық экономикалық және қаржылық көшбасшылықтан бас тартқан жағдайда, Еуропа бос орынды дер кезінде толтыра алса — әлем экономикасына оң әсер етеді.








