Еуро барикадаларға қарсы: Франциядағы дағдарыстан да көп әсер ететін не нәрсе оның айырбас бағамына
Елдегі толқулар басты тақырыпқа айналды, бірақ олар еуроға тек жанама әсер етіп отыр.
Франциядағы қарыз дағдарысы долларға балама ретінде еуроның мәртебесін әлсіретіп жатыр. Фото: Роберт Анаш / Unsplash.com
Франциядағы наразылық акциялары соңғы жылдары ең ірі болып, Италияға дейін таралды, ал осы жағдайға байланысты еуро долларға шаққанда 17 айдағы ең төменгі деңгейге түсті. Кейбіреулер еуроның айырбас бағамын енді көшелер анықтап отыр деп ойлауы мүмкін. Алайда қаржыгер әрі ACI-дің Валюталық операциялар комитетінің мүшесі Сергей Романчук мүлде басқа пікірде: наразылықтар – тек бір фактор ғана, әрі ең маңыздысы емес. Оның алты себебі бар.
Нарық не көрсетті
Мен деректерден бастаймын, себебі олар тақырыптармен толық сәйкес келмейді. Маусымның ортасынан бері еуро долларға шаққанда шамамен 2,5 пайызға төмендеді: 1,15 доллардан 5 қазандағы ең төменгі 1,1161 долларға дейін және қазір шамамен 1,12 долларға дейін. EUR/USD жұбы үшін бұл төрт ай ішінде байқалатын, бірақ мүлде қалыпты қозғалыс.
Облигация нарығындағы қозғалыстар әлдеқайда айқын болды. Франция мен Германияның 10 жылдық облигациялары арасындағы спред маусым айында шамамен 65 базистік пункттен қазір 150 -ден астамға дейін кеңейді — бұл 2011 жылдың соңынан бергі ең жоғары деңгей. Францияның OAT мемлекеттік облигациялары бойынша кірістілік 2002 жылдан бері байқалмаған 5 пайызға жақындады, және қазір Франция Италия мен Грекияға қарағанда қымбатырақ несие алады.
Өткен демалыс күндері Францияның ондаған қаласында болған көшедегі толқуларға еуро қалай жауап берді? Жексенбідегі ашылуда сәл төмендеу саңылауымен. Дүйсенбі күні ол сатылым толқынына да, қайта өрлеуге де айналмады. 10 жылдық OAT облигацияларының кірістілігі 4,8%-дан 4,9%-ға дейін өсті. Бұл облигациялар үшін де, тіпті валюта үшін де қалыпты құбылмалылық ауқымына жатады.
ING пайыздық мөлшерлеме айырмашылығына негізделген EUR/USD жұбының қысқа мерзімді әділ құнын $1,137-ден $1,139-ға дейін деп бағалайды. Басқаша айтқанда, нарық қазіргі айырбас бағамына салыстырғанда еуро айырбас бағамына шамамен 1,5 пайыз саяси премияны қосып отыр.
Бұл – Франциядағы бүкіл жағдайдың, соның ішінде наразылық акцияларының, бюджетке қатысты белгісіздіктің және алдағы президенттік сайлаудың шығыны.
Неліктен көшедегі наразылық акциялары мен саяси күрестер негізгі факторлар емес
Біріншіден, наразылықтар мен саяси белгісіздік еуроға тікелей емес, облигациялар мен Еуропалық Орталық Банк арқылы әсер етеді. Француз бен неміс мемлекеттік облигациялары арасындағы спред толқулар басталар алдында-ақ кеңейген еді — бюджеттік мақсаттарға жете алмау және үкіметтің парламенттік көпшіліктің қолдауын жоғалтуына байланысты.
Мұндағы көшедегі наразылықтар себеп емес, симптом ғана: олар нарыққа бұрыннан белгілі нәрсені растайды — 2027 жылғы сайлауға дейін бюджетті біріктіру саяси тұрғыдан мүмкін емес. Рейтер дұрыс атап өткендей, бұл толқулар өздігінен емес, француз қарыз нарығы арқылы еуро үшін маңызды.
Екіншіден, қысқа мерзімде еуро айырбас бағамы басқа факторлардың әсерінен әлдеқайда қатты ықпалға ұшырайды.
— Бұл пайыздық мөлшерлеме айырмасы. Еуропалық Орталық Банк инфляцияның өсуіне байланысты маусым және қыркүйек айларында пайыздық мөлшерлемелерді көтерді (қыркүйекте инфляция 3,8 пайызды құрады, оның 1,71 пайыздық пункті энергия бағаларына тиесілі). ФРЖ сондай-ақ қыркүйекте пайыздық мөлшерлемелерді көтеруді қайта бастады.
— Бәрі мұнайға байланысты: Brent маркалы мұнай баррелі 100 доллардан жоғары саудаланып жатыр, ал еуроаймақ елдері таза энергия импорттаушылары. Сауда шарттарына сәйкес еуро мұнай экспорттайтын елдердің валюталары — Норвегия кронасы мен Канада доллары — алдында айтарлықтай әлсіреп барады.
Үшіншіден, EUR/USD жұбының құны негізінен доллардың мінез-құлқымен анықталады. Міне, дәл осы жерде қазіргі уақытта капиталды тартатын бірегей магнит жұмыс істеп тұр.
Ең ірі жасанды интеллект компанияларының өсуі, олардың қаржы тарту жоспарлары және деректер орталығы саласындағы ағымдағы капиталдық шығындары – бұның бәрі тарихтағы ең қуатты инвестициялық циклдердің бірін құрайды. Шетелдік капитал АҚШ акцияларына және ірі компаниялардың қарыздық бағалы қағаздарына – яғни долларға – ағылып жатыр. Бұл кез келген еуропалық саясаттан гөрі доллардың тартымдылығына әлдеқайда күшті әсер етіп отыр.
Еуро үшін бұл капитал үшін бәсекелестікке әкеледі. Ал осы тұрғыдан алғанда, Еуропада салыстырмалы өсімге қатысты нақты бір әңгіме жоқ. Франциядағы жағдай — үкіметтің бюджетті теңестіру және наразылық акцияларымен күресу әрекеттері, сондай-ақ келесі көктемде өтетін президенттік сайлау алдындағы саяси белгісіздік — дәл доллардың ұсынатын нәрсесі бар сәтте евроның тартымдылығын төмендетіп отыр.
Менің долларға қатысты ұзақ мерзімді көзқарасым өзгеріссіз қалады: АҚШ-тағы саяси тәуекел валютаға әсер ететін негізгі фактор болып қала береді. Алайда қазіргі уақытта оны пайыздық мөлшерлемелердің, мұнай бағасының және жасанды интеллект саласындағы дамудың әсері басып отыр.
Бұл жағдайдың кері жағы бар, және ол еуро үшін әлдеқайда маңызды.
Доллар іс жүзінде жасанды интеллектке арналған левередждік ставкаға айналды. Nasdaq инвестицияның қайтарымы бола ма деген сұрақ қойып жатқан тұста доллар қауіпсіз баспана ретінде күшеймей, акция бағаларымен бірге төмендеп барады. ING ашық түрде жариялайды: жасанды интеллектке қатысты алаңдаушылық доллардың қорғаныс функциясын әлсіретті. Несие есебінен негізгі капитал шығындарын қаржыландыру тәуекелді арттырады: жасанды интеллект компаниялары шығарған корпоративтік облигациялар ұзақ мерзімді капитал үшін мемлекеттік облигациялармен бәсекелесуде. Егер бұл көпіршік жарылса, капитал ағындары кері қайтып ағады: дот-ком дағдарысынан кейін доллар индексі үш жыл ішінде құнының үштен бірін жоғалтты.
Төртіншіден, еуро үшін шынымен де ұзақ мерзімді фактор әсер етеді.
Өткен жылы мен жазған едім, еуроның жаһандық резервтердегі үлесінің өсуін тоқтатқан айырбас бағамы немесе саясат емес, инвесторлардың еуромен номиналданған облигациялардың сенімділігіне қатысты алаңдаушылықтары болды: 2009 жылы, қарыз дағдарысының қарсаңында ол 28 пайызға дейін өсіп, содан бері шамамен 20 пайыз деңгейінде қалып отыр.
Франциядағы дағдарыс осы аргументті әлсіретеді, себебі ол еуроаймақтағы мемлекеттік қарыз нарығының екінші ірі нарығы болып табылады, бұған дейін сапаға ағылудың пайдасын көріп келгенімен, қазір өзі сол ағыстың көзіне айналды. Францияның қарыз алу шығындары Италия мен Грекияның шығындарынан жоғары болып тұрғанша, резервтік активтерде долларға балама ретінде евроны талқылау тоқтап тұр. Алайда бұл евроның долларға жалғыз маңызды балама ретіндегі орнын түбегейлі өзгертпейді.
Бесіншіден, Франция мемлекеттік облигацияларының табыстылық қисығы нарықтың жақын арада дағдарыс болатынын бағаламай отырғанын көрсетеді. 2 қазанға қарай екі жылдық француз мемлекеттік облигациялары мен олардың неміс аналогтары арасындағы табыс спрэді шамамен 65 базистік пунктке, ал он жылдық облигациялар бойынша шамамен 140 базистік пунктке жетті. Қазіргі уақытта 10 жылдық облигациялар бойынша спред 150 базистік тармаққа дейін кеңейді. Бұрынғыдай, спред қисықтың ұзақ мерзімді бөлігінде айтарлықтай кең болып қалуда, бұл жақын арада төлем қабілетсіздігі қаупінен гөрі ұзақ мерзімді қаржылық мәселелерге қатысты алаңдаушылықты көрсетеді.
Наразылықтар бұл суретті өзгертпейді.
Алтыншыдан, еуро аймағындағы саяси үстемеақылар тарихи тұрғыдан әлсіреп кеткен, тек олар ыдырау дағдарысына ұласпаса. 2017 жылы Ле Пенге қатысты үрей сайлаудың екінші турының кешінде сейілді. 2024 жылғы маусымда парламент таратылғаннан кейін евро шамамен 1 пайызға төмендеп, бірнеше апта ішінде қалпына келді.
2010–2012 жылдардағы еуро үшін өмірлік маңызы бар қарыз дағдарысы кезінде де оның бағамы 1,2 АҚШ долларынан айтарлықтай төмендеген жоқ. Сол уақытта доллардың пайыздық мөлшерлемелер бойынша артықшылығы болмады: Федералдық резерв жүйесі оларды дерлік нөл деңгейінде ұстап, сандық жеңілдету шараларын жүргізді, ал Еуропалық Орталық Банк 2011 жылы тіпті мөлшерлемені көтерді. Айырбас бағасы – салыстырмалы көрсеткіш, және бір валютаға әсер ететін дағдарыс оның шексіз төмендеуіне әкеп соқпайды, егер жұптың екінші жағы балама ұсынбаса. ЕҢБ әрекет ету қабілетін сақтап отырғанша, еуро айырбас бағамындағы саяси үстеме пайыздық тармақтармен, он пайыздық тармақтармен емес, өлшенеді.
Бұл барлығы айырбас бағамы үшін нені білдіреді?
Көшедегі наразылық акциялары Еуропалық валютаның айырбас бағамын анықтайтын негізгі факторға жанама түрде ғана айналуы мүмкін. Егер наразылықтар ақыр соңында мемлекеттік шығындарды қысқартуға мүмкіндік бермесе, онда қарыз динамикасы іске қосылады: бюджет қабылданбайды, Moody's рейтингті төмендетеді, неміс облигацияларына спред 175–200 базистік пункттен асады, және қиындыққа ұшыраған елдің облигацияларын сатып алуға арналған Еуропалық Орталық Банктің құралы – TPI (Transmission Protection Instrument) – қолданылуы керек пе деген сұрақ туындайды. Ол бұған дейін ешқашан қолданылмаған.
Франция үшін ол тек шектеулі түрде ғана қолжетімді: 2024 жылдың шілдесінен бастап ол шамадан тыс тапшылық рәсіміне (елден тапшылығын азайту жоспарын ұсынуды талап ететін) ұшыраған, бірақ бұл рәсім 2026 жылдың маусымында тоқтатылды. Маңыздысы, Еуропалық орталық банк оны өз еркімен және тек белгілі бір елдің облигация кірістіліктерінің тенденциясын негізсіз деп санаған жағдайда ғана қолдана алады. Француз спредтері жағдайында ол қазіргі уақытта жағдайды негізді деп санайды.
Allianz Research -тің пікірінше, егер Францияның Германия облигацияларына қатысты спред шамамен 200 базистік тармаққа дейін кеңейсе, ал Италияның спред 175 базистік тармақтан асса, Еуропалық Орталық Банк араласуы мүмкін. Осы жағдайда Еуропалық Орталық Банк ақша-несие саясатын қатаңдату үдерісін тоқтатады, ал еуро бір мезгілде екі тірегін – пайыздық мөлшерлемелер мен сенімділікті – жоғалтады. Ол 1,10 АҚШ долларына немесе одан төмен деңгейге дейін төмендеуі мүмкін.
Бірақ мұнда да төмендеудің себебі көшелер емес, саяси күнтізбе болады. Негізгі оқиға – 2027 жылдың сәуірінде өтетін Франция президенттік сайлауы. Оңшыл ұстанымы бар лидер Марин Ле Пен сауалнамаларда 35–38 пайызбен алда тұрса, бірнеше сауалнамада солшыл саясаткер Жан-Люк Меланшон екінші орында. Еуропалық ережелерге күмәнмен қарайтын осы екі үміткер арасындағы ықтимал екінші тур уақытша серпінді ұзақ мерзімді факторға айналдыруы мүмкін.
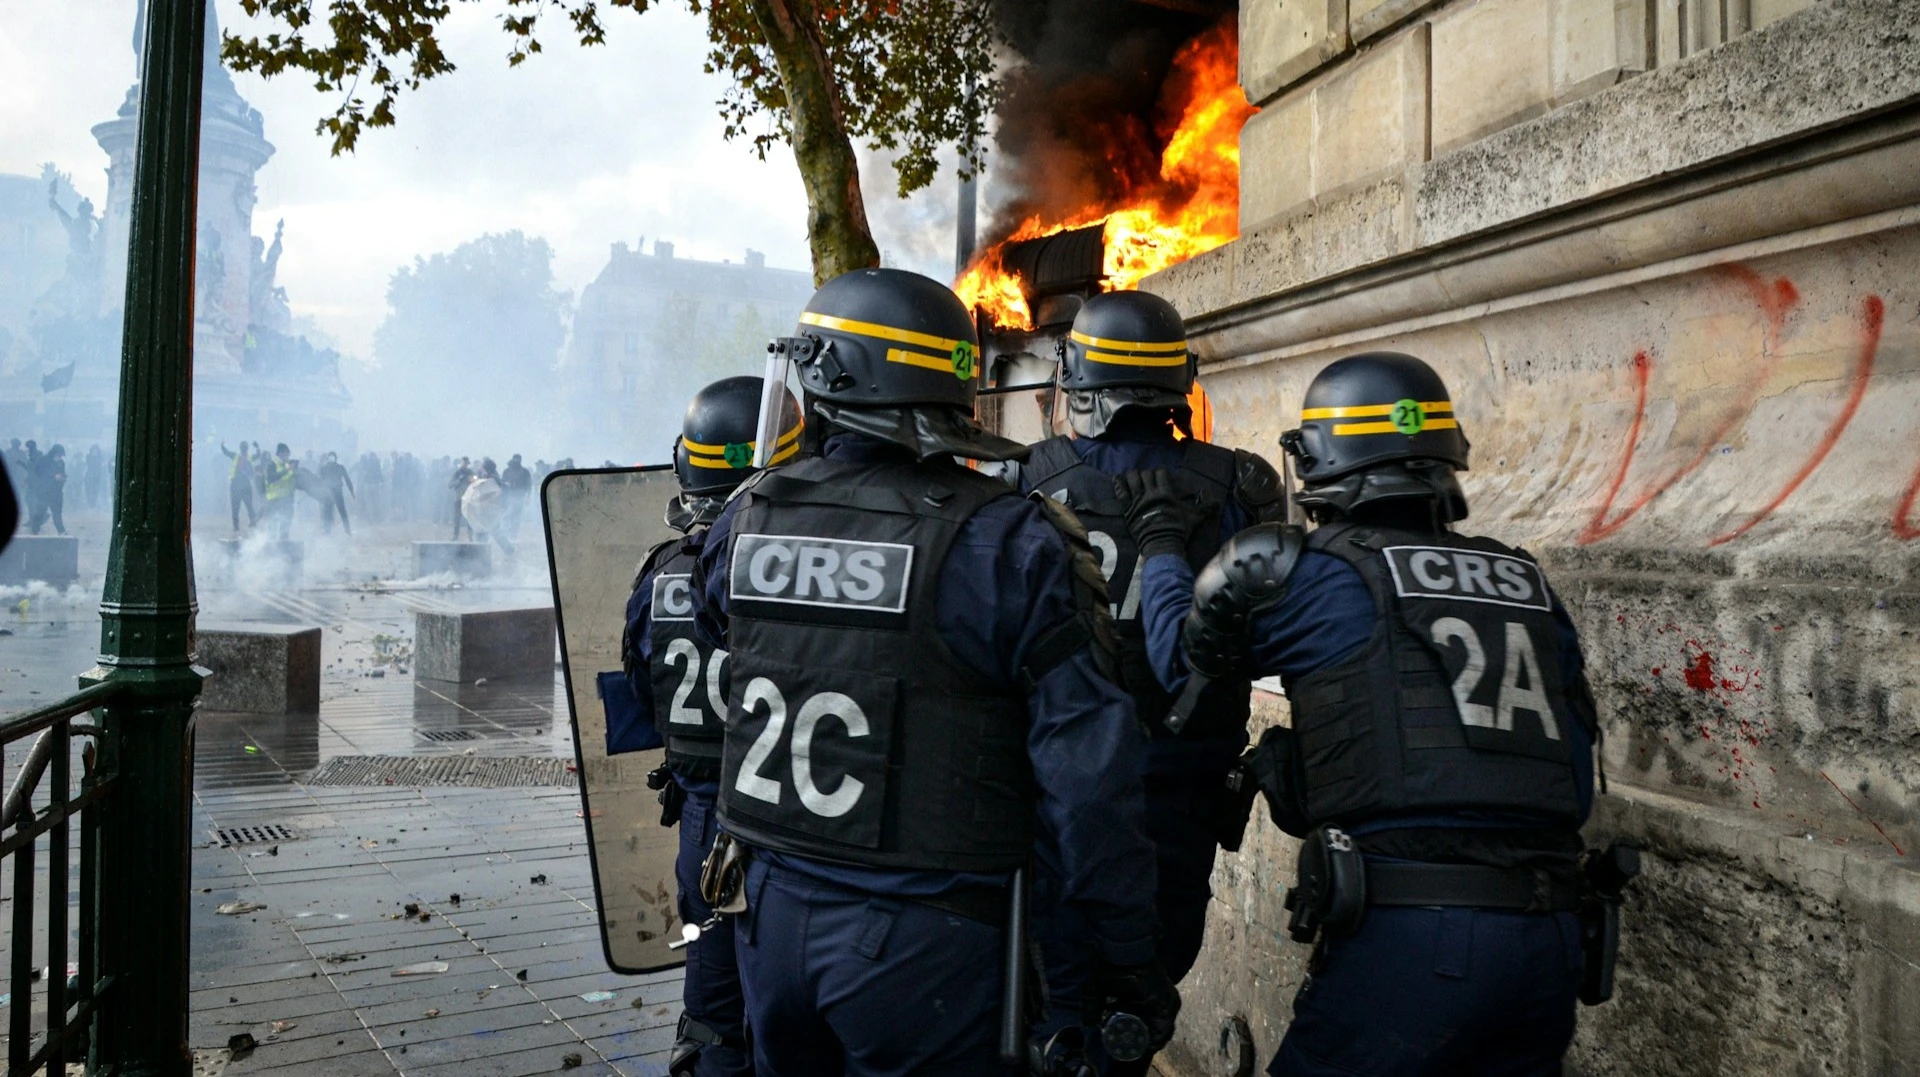
Еуропаның қалған бөлігіне әсері әзірге шектеулі: Испания облигациялары Францияның облигацияларынан 75 базистік пунктке төмен бағамен саудаланып жатыр, ал Италия мен Германия облигациялары арасындағы спред қазіргі уақытта 130 базистік пунктті құрайды, 2011 жылы бұл көрсеткіш 500-ден сәл артық болған.
Менің ойымша, негізгі сценарий былайша көрінеді: сайлауларға дейін евроның долларға қатысты саяси дисконты 1–2 пайыз деңгейінде қалады, ал EUR/USD айырбас бағамының 1,1–1,15 доллар аралығындағы бағытын Еуропа Орталық Банкі мен АҚШ Федералдық резерв жүйесінің пайыздық мөлшерлемелерінің айырмашылығы мен мұнай бағасы анықтайды. Дегенмен, бұл уақытша жеңілдік, трендтің кері бұрылуы емес.
Бұл менің алдыңғы болжамдарыммен салыстыруға тұрарлық. 2025 жылдың шілдесінде мен жыл соңына қарай еуроның 1,3 долларға дейін өсетінін болжаған едім, бірақ жұп 1,2 доллар деңгейінен аса алмады.
Мен 2027 жылдың сәуіріндегі әр еуроға 1,25 доллар межесін уақытша тоқтатар едім, бірақ оны жоймас едім.
Доллардың әлсіреуіне де себептер бар — АҚШ-тағы саяси тәуекел, бюджет тапшылығы және АҚШ әкімшілігінің Федералдық резерв жүйесіне жасап жатқан қысымы. Олардың ешқайсысы жойылған жоқ; жай ғана қазір мұнай бағасының өсуі мен пайыздық мөлшерлемелердің жоғарылауы әлдеқайда маңызды факторлар болып отыр.
Франциядағы дағдарысқа қарамастан евроның өсуінің негізгі сценарийі – АҚШ-тағы жасанды интеллект (AI) көпіршігінің жарылуы және капиталдың доллардан кетуі.
Еуроны толқуларға байланысты әлі ерте жаппай жарамсыз деп санауға болмайды. Бүгін инвесторға айта алатын ең шын мәлімдеме – еуроның тағдырын Париж көшелері емес, мұнай, Еуропа Орталық Банкі және Францияның сайлау күнтізбесі анықтайды. Наразылық акциялары тек сайлау күнтізбесінің «тоқтамайтынын» еске салады. Және әрқашан болғандай, айырбас бағамын болжау – сенімсіз іс, сондықтан бұл қорытындыларды сауда бойынша кеңес ретінде қабылдамау керек.