Қытайдағы баға соғысы BYD компаниясының табысын үштен бірге қысқартты
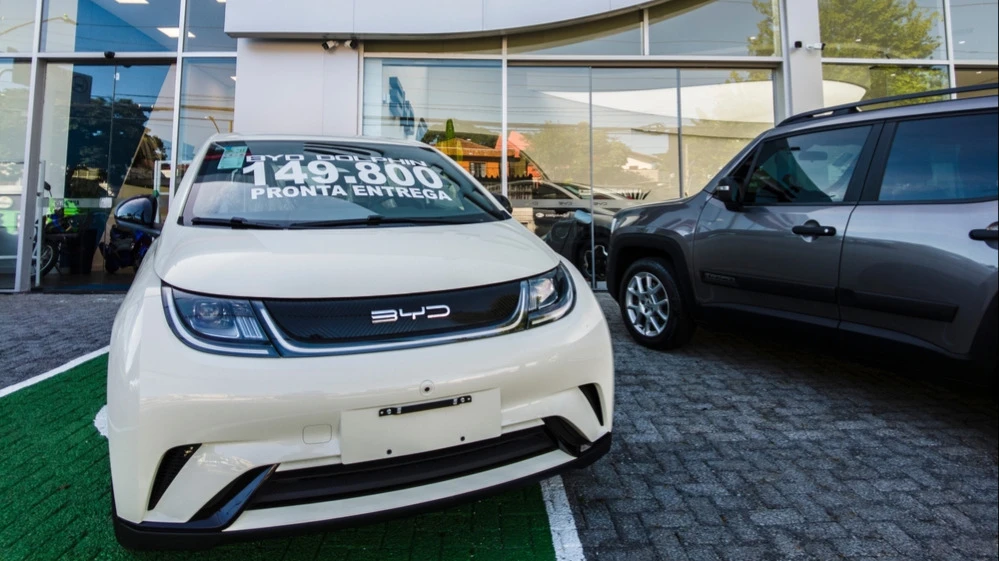
Қытайдың ең ірі электркөлік өндірушісі BYD-дың акциялары 1 қыркүйекте 5%-ға арзандады. Бұған компанияның есептілігіндегі көрсеткіш себеп болды: тоқсандық таза пайда екі еселік өсімнен кейін алғаш рет үштен біріне азайды. Бұл – Қытайдағы баға соғысының салдары: биыл көптеген өндірушілер ішкі сұраныстың әлсіреуіне байланысты бағаны айтарлықтай төмендетті. Сарапшылар BYD биылғы сату жоспарын орындай алмайды деп қауіптенеді, бірақ акцияларды сатуға асығар емес.
Егжей-тегжейі
BYD акциялары Гонконгтағы саудада 5,2%-ға түсіп, 108,4 гонконг долларына ($13,9) жабылды. Бұл – 9 сәуірден бергі ең төмен баға. Дегенмен 2025 жылдың басымен салыстырғанда олар әлі де 22%-ға жоғары тұр.
Екінші тоқсандағы BYD-дың таза пайдасы өткен жылмен салыстырғанда 29,9%-ға азайып, 6,36 млрд юаньды ($890 млн) құрады. FactSet дерегі бойынша сарапшылар 10,24 млрд юань күтті. Бұл – соңғы үш жылдан бергі алғашқы төмендеу. Ал бірінші тоқсанда компанияның пайдасы керісінше, екі есе артқан еді.
Сонымен бірге автокөлік өндірушінің кірісі 14%-ға өсіп, 200,9 млрд юаньға ($28,18 млрд) жетті. Сарапшылар 206,9 млрд юань күтті. Жылдың алғашқы жартысында компанияның пайдасы 14%-ға, кірісі 23%-ға ұлғайды.
Неге пайда азайды?
Қытайдағы өндірушілер бағаны айтарлықтай төмендетіп, сұранысты ынталандыруға тырысты. Бұл BYD-ды да жеңілдіктер жасауға мәжбүрледі. Соның салдарынан компанияның таза пайдасы қысқарды.
BYD 2025 жылы 5,5 млн көлік сатуды жоспарлаған. Бірақ алғашқы жеті айда 2,49 млн көлік қана сатылып, мақсаттың 45%-ы орындалды. Тамыздағы сатылымды қосқанда жалпы нәтиже 2,86 млн-ға жетті (мақсаттың 52%-ы).
Алайда өндіріс қарқыны бәсеңдеп келеді: тамызда қатарынан екінші ай төмендеді. Бұл 2020 жылдан бергі алғашқы жағдай. Сарапшылардың пікірінше, компания кейінгі жылдардағы қарқынды кеңеюін тежей бастады.
Reuters дерегі бойынша, BYD-дың айналым қаражаты тапшылығы қайта өсті: маусым соңында $122,7 млрд болды (наурыздағы $95,8 млрд-тан жоғары).
Сарапшылар не дейді?
Jefferies сарапшыларының айтуынша, BYD нәтижесінің әлсіреуіне «сатылым қарқынының баяулауы мен құрылымдық қиындықтар» әсер еткен.
Morgan Stanley талдаушылары шикізат құнының, соның ішінде жүргізушіге көмек көрсету жүйесіне арналған компоненттердің қымбаттауы маржаны төмендеткенін атап өтті. Олар компания «барлық жаман жаңалықты бір тоқсанда жариялап, алдағы уақытта шығындарды қатаң қысқартуы мүмкін» деп болжайды.
Bernstein сарапшылары маржа мен пайдадағы құлдырауды «бәсекенің салдары» деп атады. Олардың айтуынша, сыртқы нарықтағы сатылым өскеніне қарамастан, белсенді промоакциялар күткен нәтиже бермеді. Ал капиталдық шығындардың артуы қосымша қысым жасады. Дегенмен Bernstein 2025 жылы BYD 5,1 млн көлік сата алады деп сенеді және компания акцияларын «сектордағы үздік идея» деп бағалады. Бірақ мақсатты бағаны 133-тен 130 гонконг долларына дейін төмендетті. Бұл әлі де 1 қыркүйектегі жабылу бағасынан 20%-ға жоғары.
Bloomberg Intelligence сарапшысы Джоанна Чэньнің пікірінше, BYD маржасы екінші жартыжылдықта қалпына келуі мүмкін. Бірақ ол 2024 жылғы деңгейден төмен қалады, өйткені ішкі нарықтағы бәсеке өте қатал. Оның болжамынша, төртінші тоқсанда Қытайда электромобильдерге салынатын салықтың өсуі сұранысты арттыруы мүмкін. Дегенмен жылдық сатылым шамамен 5 млн көлік болады, бұл компания жоспарына қарағанда төмен.
MarketScreener дерегінше, жалпы 26 сарапшының пікірі бойынша BYD акцияларын сатып алған жөн.








