Klarna-ның IPO-дан кейінгі алғашқы есебі инвесторларды таңдандырмады
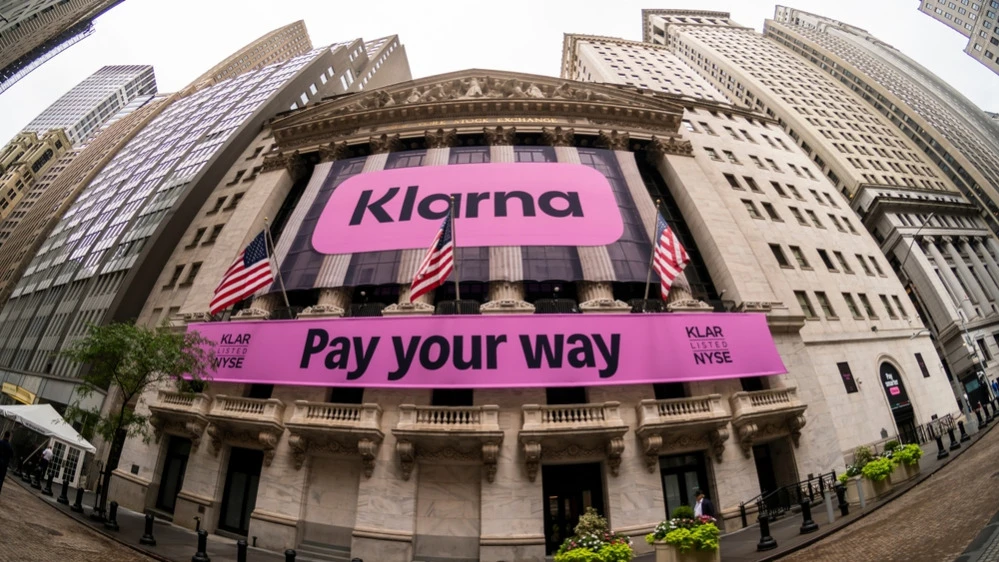
«Қазір сатып ал — кейін төле» (BNPL) сегментінде жұмыс істейтін финтех-компания Klarna Group табыс бойынша сарапшылар күткенінен жоғары нәтиже көрсетті, бірақ пайдасы өткен жылмен салыстырғанда азайды. Компания мұны несие бойынша ықтимал шығындарға алдын ала резерв құру қажеттілігімен түсіндірді. IPO-дан кейін жарияланған алғашқы есептен соң Klarna акциялары сейсенбі күнгі саудада 10%-ға төмендеді.
Егжей-тегжейі
Үшінші тоқсанда Klarna табысы 28%-ға өсіп, Уолл-стрит күткен нәтижеден жоғары болды. Компания $903 млн табыс түсірді, ал FactSet дерегі бойынша сарапшылар $885,5 млн күтті, деп жазады Barron's. АҚШ-тағы валюта айналымы (GMV) 43%-ға өсіп, $32,7 млрд болды. Әлемдік GMV өсімі 23% болды. Бұл алдыңғы тоқсандағы 19%-дан жоғары. GMV — белгілі бір кезеңде платформадан жасалған барлық сатып алулардың жиынтық құны.
Үшінші тоқсанда Klarna $95 млн шығын көрсетті, ал бір жыл бұрын $12 млн пайда тіркелген болатын. Компания клиенттердің «уақытында немесе тіпті ертерек төлей бастағанын», ал нақты шығындар үлесі GMV-дің 0,44%-ына дейін қысқарғанын айтады.
Barron’s жазғандай, инвесторларды transaction margin dollars (TMD) көрсеткіші көңіл қалдырды. Ол өткен жылдың осындай кезеңіндегі $316 млн орнына $281 млн болды. Компания бұл пайдадағы «кешігуді» күтетінін айтты: АҚШ-тағы басқа кредиторлар сияқты Klarna несие шығындарына резервті алдын ала құруға міндетті. Төртінші тоқсанда компания TMD көрсеткішін $390–400 млн деңгейіне жеткізуді жоспарлап отыр.
Barron’s пікірінше, дәл осы TMD төмендеуі сейсенбі күнгі саудада акциялардың 10%-ға құлдырауына себеп болған. Дегенмен, J.P. Morgan сарапшылары TMD-нің GMV-ге қатысты үлесі өсіп жатқанын, бұл акциялар үшін оң белгі екенін атап өтті.
Компания тағы не айтты?
Klarna табыстың өсуін fair financing атты өнімімен байланыстырады. Бұл ірі сатып алуларға арналған, ай сайынғы тұрақты төлемдері бар ұзақ мерзімді бөліп төлеу жүйесі. Бұған қоса, инвесторлар Klarna-ның Elliott Investment Management-пен fair financing өсімін қолдау үшін АҚШ-тағы $6,5 млрд көлеміндегі екі жылдық келісімін оң қабылдады.
Компания кварталдағы негізгі драйверлердің бірі ретінде Klarna Card картасының жетістігін атады. Бұл төлем картасы финтех экожүйесінің өзегіне айналып жатыр. Шілдеде іске қосылғаннан бері оны 4 млн-нан астам адам рәсімдеді. Картаның бір мезетте төлем жасауға арналған дебеттік және бөліп төлеуге мүмкіндік беретін кредиттік функциялары бар. Бас директор Себастьян Семятковски өнімді «төлем жасаудың әділ әрі түсінікті жолына деген сұранысқа жауап» деп атаған.
Акцияларға не болады?
Barron’s еске салғандай, 10 қыркүйектегі IPO-дан бері инвесторлардың күтілетіні жоғары болды: бірінші сауда күнінде акциялар орналастыру бағасынан 15% қымбаттаған. Бірақ бастапқы оптимизм басылды — дүйсенбі күнгі жабылу бағасы алғашқы күнмен салыстырғанда 24% төмендеп, $45,82 деңгейінде аяқталды.
Басылым атап өткендей, инвесторлар жаһандық несие төлемдерінің кешігуі өсіп келе жатқанына алаңдайды. Жылдың бірінші жартысында Klarna бірінші тоқсандағы $99 млн шығыннан кейін ақпарат құралдарының назарына ілікті. Шығынның бір бөлігі несие бойынша шығындардың артуына байланысты болды.
Barron’s түсіндіруінше, BNPL бизнес-моделі әлі де танымал, бірақ жиі сынға ұшырайды. Мұндай компаниялар табысының негізгі бөлігін сатушылардан алынатын комиссиялар мен пайыздық төлемдерден табады, ал аз бөлігі — төлемді кешіктіргені үшін алынатын айыппұлдардан түседі. Өнімнің негізгі аудиториясы — қаржылық тұрақтылығы төмен жастар, бұл да инвесторлар үшін тәуекел факторы саналады.








