Кофе, жеңіл тағамдар, онлайн оқыту: 30 доллардан төмен бағаланған 10 шағын капиталды тұтынушылық акция
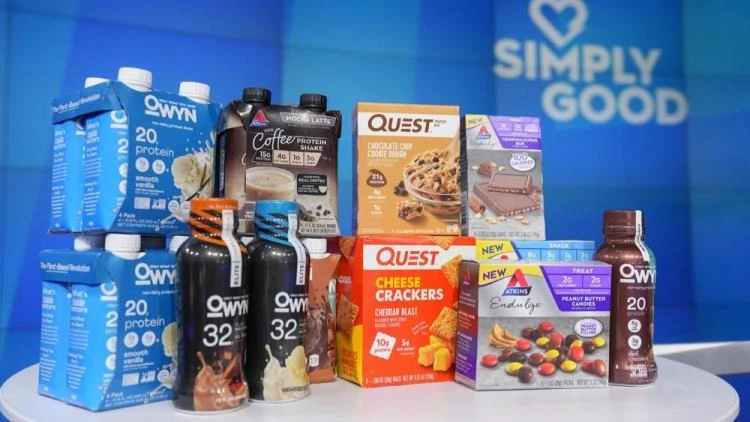
Жыл басынан бері The Simply Good Foods компаниясының акциялары 30%-ға төмендеді, бірақ Уолл-стрит олардың қазіргі бағасынан шамамен екі есе өсуі мүмкін деп есептейді / Фото: Nasdaq.com
Жыл басынан бері S&P 500 тұтынушылық таңдау индексі 8,5%-ға төмендеді. Салыстыру үшін, дәл сол кезеңде энергетика саласы қарқынды өсім көрсетті: S&P 500 энергетика индексі шамамен 32%-ға өсті. Алайда жыл басында инвесторлар қызып кеткен ірі технологиялар саласының фонында тұтынушылар секторына «қауіпсіз баспана» ретінде қараған.
Дегенмен, тұтынушылық сектордағы барлық ойыншылар қысымды сезіне бермейді: Insider Monkey айтарлықтай өсу әлеуеті бар он ең перспективалы кіші капиталданған акцияны таңдады. Тізімге нарықтық капиталдандыруы 300 миллионнан 2 миллиард долларға дейінгі және акция бағасы 30 доллардан аспайтын АҚШ қор биржасында тізімделген компаниялар енгізілген.
Nature’s Sunshine Products
Компания денсаулық пен әл-ауқатқа арналған тағамдық қоспаларды және жеке күтім өнімдерін көпдеңгейлі маркетинг арқылы өндіріп, таратады. Оның өнім ассортименті сүйек, жасуша және буын денсаулығына арналған, сондай-ақ когнитивтік функцияны, ұйқы мен энергия деңгейін жақсартуға және қандағы қант деңгейін реттеуге арналған өнімдерді қамтиды.
11 наурызда Nature's Sunshine компаниясы 2025 жылдың төртінші тоқсаны бойынша нәтижелерін жариялады: кіріс жыл сайын 4,7%-ға өсіп, 123,8 миллион долларға жетті, ал түзетілген EBITDA (пайыздар, салықтар, тозу мен амортизация шығындарын есептемегендегі пайда) 16%-ға өсіп, 11,9 миллион долларды құрады. Бас директор Кен Романси компанияның жыл бойғы сатылымы 5%-ға өсіп, 480,1 миллион долларға жеткенін, бұл компания тарихындағы рекордтық көрсеткіш екенін атап өтті.
Қаржылық көрсеткіштердің мықты есебінен кейін DA Davidson Nature's Sunshine Products акциялары бойынша мақсатты бағасын 23 АҚШ долларынан 33 АҚШ долларына көтеріп, «Сатып алу» рейтингін сақтап қалды. Сарапшылар компанияның үнемі күтулерден асып түсетінін және нарықты кеңейту мен цифрлық сауданың дамуы арқасында әрі қарай өсу әлеуеті бар екенін атап өтті.
Marketwatch сайтында компанияның екі талдаушы рейтингісі бар , екеуі де «Сатып алу». Мақсатты бағасы 33 АҚШ доллары болғандықтан, акциялардың 1 сәуірдегі жабылу бағасынан шамамен 35%-ға өсу әлеуеті бар.
Nomad Foods
Компания мұздатылған тағамдарды өндіру және таратумен айналысады. Nomad Foods компаниясының Еуропада мықты орны бар және бірнеше жергілікті брендтерге ие.
2025 жылдың төртінші тоқсанында Nomad Foods компаниясының кірісі 2,6%-ға төмендеп, 773,1 млн евроны құрады, ал түзетілген EBITDA 4,7%-ға азайып, 131 млн евро болды. Компания органикалық кірістің төмендеу қарқыны төртінші тоқсанда бәсеңдегенін, бөлшек сауда нүктелеріндегі сату қарқыны жеделдегенін атап өтті.
2 наурыздағы есептен кейін BTIG талдаушылары мақсатты бағаны 18 доллардан 15 долларға төмендетіп, «сатып алу» рейтингін сақтап қалды. Аталған себептер қатарында әлсіз көрсеткіштер, органикалық сату көлемдерінің үздіксіз төмендеуі және инфляциялық қысымдар бар.
Уолл-стрит оптимистік көзқараста: жеті талдаушы Nomad Foods акцияларын сатып алуды ұсынады (төрт «Сатып алу» рейтингісі және екі «Жоғары салмақ» рейтингісі), ал біреуі «Сақтап тұру» рейтингін ұсынады. Орташа мақсатты бағасы – 11,60 АҚШ доллары, өсу әлеуеті 20%-дан асады.
Grocery Outlet Holding
Бұл азық-түлік пен күнделікті қажетті тауарларды арзан бағамен ұсынатын бөлшек саудагер бағаларды өз сатып алу моделі арқылы төмен ұстайды: ол артық қорларды, қайта оралған тауарларды және өндірістен шыққан тауарларды сатып алады.
2025 жылдың төртінші тоқсанында Grocery Outlet компаниясының таза табысы өткен жылдың осы кезеңімен салыстырғанда 10,7%-ға өсіп, 1,22 миллиард долларға жетті. Компания өсімнің жаңа дүкендердегі сатылымдардың арқасында болғанын, бұл орташа чектің 1,7%-ға төмендеуінен туындаған бірдей дүкендердегі сатылымдардың 0,8%-ға азаюын ішінара өтегенін түсіндірді. Кварталдық түзетілген таза пайда 18,7 млн долларды (әр сұйылтылған акцияға 0,19 доллар) құрады, ал бір жыл бұрынғы көрсеткіш 14,5 млн доллар (әр акцияға 0,15 доллар) болған.
9 наурызда Bank of America Securities сарапшылары Grocery Outlet акциялары бойынша мақсатты бағаны 13 доллардан 10,50 долларға төмендетіп, «Нейтралды» рейтингін (нейтралды, акцияларды ұстауды ұсынады) сақтап қалды. Сарапшылар мұны бірдей сатылымдар мен орташа чектің қалпына келу уақытының белгісіздігіне байланысты деп түсіндірді.
Marketwatch сайтында компанияға 14 «ұстау» ұсынысы, 1 «сатып алу» ұсынысы және 1 «сату» ұсынысы берілген. Орташа мақсатты бағасы – 7,86 АҚШ доллары, өсу әлеуеті – 14%.
Westrock Coffee
Компания кофе мен кофе негізіндегі сусындарды, сондай-ақ шай, дәмдеуіштер, экстрактілер және энергетикалық сусындар өндіруге маманданған.
Westrock Coffee төртінші тоқсанда кірісі 48,3%-ға өсіп, 339,5 миллион долларды құрады. Таза шығын 8%-ға азайып, 22,6 миллион долларға жетті. Бас атқарушы директор әрі құрылтайшы Скотт Форд Conway зауытын экстракттар мен дайын сусындар өндіруге іске қосқаннан кейін Westrock Coffee сатуды өсіруге, өнім ассортиментін жақсартуға және табыстылықты арттыруға назар аударатынын атап өтті.
Есеп жарияланғаннан кейін Stifel Westrock Coffee акцияларына қойған мақсатты бағасын 10 доллардан 7 долларға төмендетіп , бірақ «сатып алу» рейтингін сақтап қалды. Сарапшылар Westrock-тың EBITDA көрсеткішінің 2027 жылға дейін жылына орта есеппен 35%-ға өсіп, балансының жақсаруына елеулі мүмкіндік бар деп есептейді.
Компанияға Уолл-стрит талдаушылары төрт рейтинг берген, барлығы «сатып алу». Орташа мақсатты бағасы – 7 доллар, акция бағасының өсу әлеуеті 64%-ды құрайды.
Coursera
Онлайн оқыту платформасы университеттермен және білім беру мекемелерімен ынтымақтасады.
Наурыз айының басында Morgan Stanley конференциясында Coursera Udemy-ді сатып алу мен интеграциялау компанияға біріктірілген кірісті 1,5 миллиард долларға жеткізуге мүмкіндік беретінін жариялады. Сонымен қатар, бұл бірігу шығындарды жыл сайын 115 миллион долларға азайтады деп күтілуде. 2025 жылдың төртінші тоқсанындағы кіріс жыл сайынғы салыстыру бойынша 10%-ға өсіп, 197 миллион долларды құрады. Таза шығын 24%-ға өсіп, 26,8 миллион долларға жетті. Coursera-ның толық жыл бойынша кірісі 9%-ға өсіп, 757 миллион долларды құрады.
Төртінші тоқсанның нәтижелерінен кейін KeyBanc акцияларға қойған мақсатты бағасын 12 доллардан 10 долларға төмендетіп, «Overweight» рейтингін сақтап қалды. Аналитиктер бұл шешімді Coursera акцияларының бағасының алты айда шамамен 53%-ға төмендеуімен байланыстырады. Алайда KeyBanc корпоративтік сектордағы Coursera-ның ұзақ мерзімді перспективаларына сенімді болып қала береді және Udemy-мен алдағы бірігуді оң қабылдайды.
Уолл-стриттегі 12 талдаушының сегізі Coursera акцияларына «сатып алу» рейтингін, үшеуі «ұстап тұру» рейтингін, біреуі «сату» рейтингін берген. Мақсатты бағасы – 9,70 АҚШ доллары, өсу әлеуеті – 65%.
Udemy
Білім беру компаниясы өз платформасы арқылы технология, бизнес, әлеуметтік дағдылар және жеке даму бойынша курстар ұсынады. Наурыз айында компания негізгі дағдыларды анықтауға, қызметкерлерді жұмыс барысында оқытуға және бизнестің нәтижелерін жақсартуға арналған агент негізіндегі Altus атты жасанды интеллект шешімін таныстырды. Толық ауқымды іске қосу 2026 жылдың екінші жартысында күтілуде.
Udemy-дің 2025 жылғы төртінші тоқсан бойынша кірісі жыл сайынғы есеппен 3%-ға төмендеп, 194 миллион долларды құрады. Таза шығын 2,3 миллион долларды құрады, бұл өткен жылмен салыстырғанда 76%-ға азайған.
6 ақпанда Canaccord Udemy акциялары бойынша мақсатты бағасын 7 доллардан 5 долларға төмендетіп, «Hold» рейтингін сақтап қалды. Сарапшылар компанияның төртінші тоқсан бойынша кірісі мен пайдасы күтуден сәл асып түскенін атап өтті. Сондай-ақ Canaccord корпоративтік клиенттермен жұмыс істеудегі Udemy-дің ілгерілеуін ерекше атап өтіп, бұл ұйымдарға жекелендірілген оқыту шешімдерін ұсынуға көмектесіп жатқанын айтты.
Marketwatch-тағы талдаушылар теңдей бөлінген: екеуі сатып алуды, екеуі ұстауды ұсынады. Орташа мақсатты бағасы 7,60 АҚШ доллары болғандықтан, компанияның акциялары 65%-ға өсуі мүмкін.
MGP Ingredients
Азық-түлік ингредиенттерінің, сондай-ақ дистилденген және брендтік спирттік ішімдіктердің (водка, виски, джин, бурбон) жаһандық өндірушісі және жеткізушісі.
25 ақпанда компания 2025 жылдың төртінші тоқсанында біріктірілген сатылымдарының жылдық өсімі 23%-ға төмендеп, 138,3 млн долларды құрағанын хабарлады. Брутто пайда 35%-ға азайып, 48,3 млн долларға жетті. Компания тоқсандық таза шығынды 134,6 млн доллар деп тіркеді, ал бір жыл бұрынғы шамамен 42 млн доллар шығынмен салыстырғанда — бұл 152,6 млн долларлық бір реттік ақшалай емес түзетуге байланысты.
27 ақпанда TD Cowen сарапшылары акцияларға қойған мақсатты бағасын 24 доллардан 22 долларға төмендетіп , «Hold» рейтингін сақтап қалды. Сарапшылар компанияның төртінші тоқсан нәтижелері нарықтық күтулерден асып түскенін, алайда басқарманың 2026 жылға арналған болжамы консенсус болжамынан айтарлықтай төмен болғанын атап өтті.
Marketwatch-та компанияға төрт «сатып алу» ұсынысы және бір «ұстау» ұсынысы берілген. Мақсатты баға – 28,80 АҚШ доллары, бұл қазіргі акция бағасынан 57%-ға жоғары.
Utz Brands
Снэк өндірушісі жүз жылдан астам бұрын отбасылық кәсіпорын ретінде басталып, қазір кең ауқымды снэктерді өндіріп, сатады.
2025 жылдың төртінші тоқсанының соңында таза сатылым 0,4%-ға өсіп, 342,2 миллион долларды құрады. Компания 3,3 миллион доллар шығын туралы хабарлады, ал 2024 жылдың сәйкес кезеңінде таза пайда 2,1 миллион долларды құраған. Соңғы CAGNY (Нью-Йорк тұтынушылар талдаушылары тобы) конференциясында компания трендтегі өнімдерді шығару, географиялық кеңею және негізгі аймақтардағы қатысуын нығайту арқылы өсімді 2–3%-ға жылдамдатуды жоспарлап отырғанын жариялады.
26 наурызда Barclays Utz Brands акцияларына «сатып алу» рейтингін сақтап, мақсатты бағасын 12 АҚШ доллары деңгейінде белгіледі. MarketWatch мәліметі бойынша, қазіргі уақытта Utz Brands сегіз «сатып алу» (Buy және Overweight) және үш «ұстау» ұсынысына ие. Орташа мақсатты баға 13,3 АҚШ долларын құрайды, бұл акциялардың өсу әлеуетін 72%-ға дейін арттырады.
Жай ғана дәмді тағамдар
Компания әртүрлі брендтер аясында дайындалған тағамдарды, жеңіл тағамдарды және сусындарды өндіріп, сатады. Наурыздың басында компания Quest бренді астында баскетболшы Софи Каннингеммен бірлесіп протеин батончиктері мен чипсы шығарды, ол өзінің осы брендтің ұзақ уақыттан бері жанкүйері екенін айтады.
2026 жылдың бірінші тоқсанының соңында компанияның таза сатылымы 0,3%-ға төмендеп, 340,2 миллион долларды құрады, ал таза пайдасы шамамен үштен бірге азайып, 25,3 миллион долларға жетті.
16 наурызда Jefferies «сатып алу» ұсынысын растап, мақсатты бағаны 22 АҚШ доллары деңгейінде белгіледі – бұл қазіргі акция бағасынан 50%-ға жоғары. Сарапшылар қазіргі нарықтық бағалау Quest брендінің санаттағы көшбасшы мәртебесін және компанияның «протеин мегатрендіндегі» мықты позициясын көрсетпейді деп атап өтті.
Уолл-стрит Simply Good Foods компаниясының болашағына әдетте оң көзқараспен қарайды. Он үш талдаушының сегізі акцияларды сатып алуды ұсынады (алтысы «Сатып алу», екеуі «Жоғары салмақ»), ал бесеуі «ұстауды» кеңес береді. Орташа мақсатты баға – 27,2 АҚШ доллары, бұл қазіргі акция бағасынан 91,5%-ға жоғары.
Vital Farms
Компания 600-ден астам отбасылық фермадан алынған, жайылымда өсірілген сиырлардың сүті мен жұмыртқасын еркін жайылымдағы сиырлардан өндірілген күйінде сатады. Оның өнімдері бүкіл Америка Құрама Штаттарында қолжетімді және бөлшек сауда желілері мен тамақтандыру қызметі операторлары арқылы сатылады.
Vital Farms компаниясының 2025 жылдың төртінші тоқсанындағы таза кірісі жыл сайын 28,7%-ға өсіп, 213,6 миллион долларды құрады. Түзетілген EBITDA 53%-ға өсіп, 29,2 миллион долларға жетті. Компания 2030 жылға дейін кірісті 2 миллиард долларға жеткізу мақсатына жету жолында екенін атап өтті.
Есептен кейін Telsey Advisory Vital Farms акциялары бойынша мақсатты бағасын 50 доллардан 35 долларға төмендетіп, бірақ «Outperform» рейтингін (нарықтан озық өсуді және сатып алу ұсынысын білдіреді) сақтап қалды. Фирма компанияның төртінші тоқсан нәтижелері мен 2026 жылға арналған болжамдары нарықтық күтулерден төмен екенін, негізінен жұмыртқа өндіру саласындағы қысқа мерзімді бұзылуларға байланысты екенін атап өтті. Дегенмен, сарапшылар бизнес кеңеюі мен өндіріс қуатының артуы арқасында Vital Farms-тың алдағы бірнеше жылға мықты болжамы бар деп есептейді.
Marketwatch сайтында 12 талдаушының 10-ы Vital Farms акцияларын сатып алуды ұсынады, ал қалған екеуі ұстауды кеңес береді. Орташа мақсатты баға – 34,45 АҚШ доллары, бұл қазіргі акция бағасының екі есесінен де көп.








