Motley Fool сарапшысы құлдырау кезінде сатып алуға лайық mid-cap ЖИ-акцияны атады
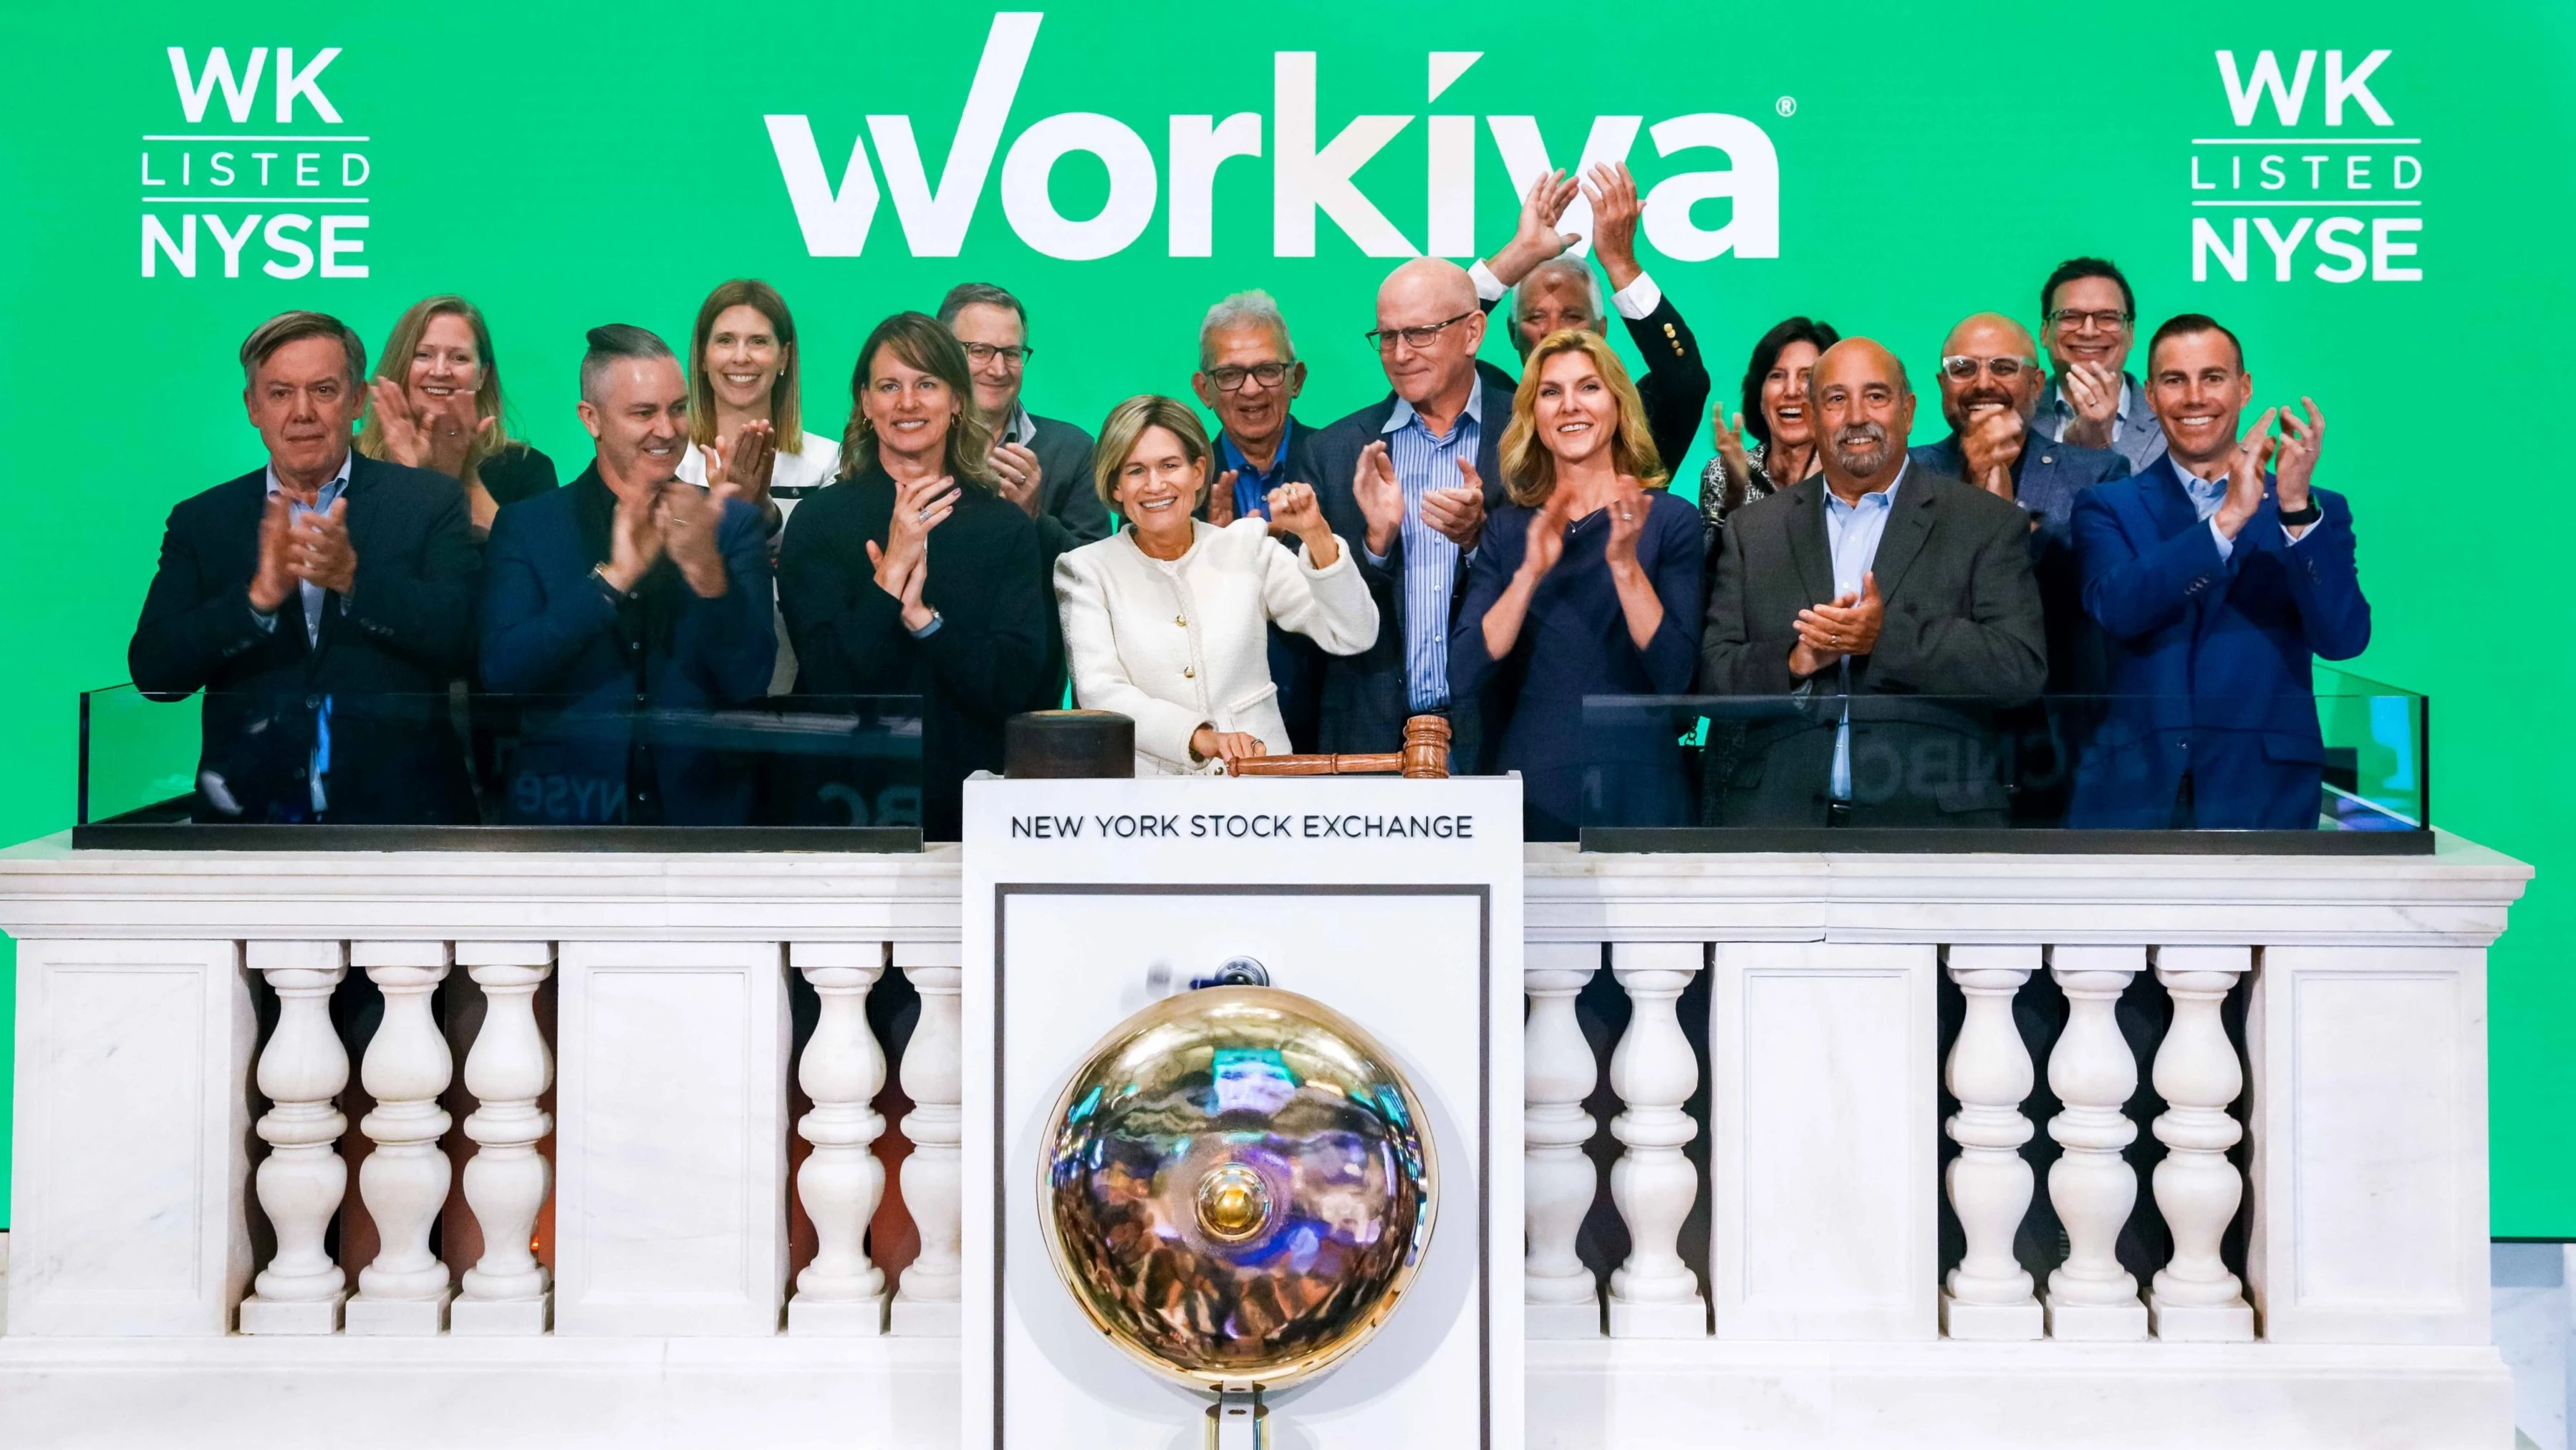
Инвесторларға қаржы және тәуекелді басқаруға арналған ЖИ платформасын иеленетін mid-cap Workiva акциясының арзандаған сәтін сәтті пайдалану керек, деп есептейді The Motley Fool сарапшысы Энтони Ди Пицио. Қазіргі таңда қағазы тарихи максимумнан шамамен екі есе төмен саудалануда, алайда компанияның табысы болжамнан жақсы өсіп келеді, ал үлкен мақсатты нарық алдағы өсуге кең мүмкіндік береді.
Егжей-тегжейлі
The Motley Fool сарапшысы Энтони Ди Пицио инвесторларға Workiva акциясын сатып алуға кеңес беріп, компания бағалауын тартымды деп атады. Қаржы мен тәуекелді басқаруға арналған ЖИ-платформаның акциясы қазір 2021 жылғы максимуммен салыстырғанда 47% төмен. Сарапшының айтуынша, сол кезде компания қағазы P/S мультипликаторы (баға мен сатылым көлемі қатынасы, Price-to-Sales) шамамен 20 деңгейінде саудаланған. Кейін капитализацияның төмендеуі мен табыстың тұрақты өсуі көрсеткішті шамамен 6 деңгейіне түсірді. Мультипликатор неғұрлым төмен болса, компания соғұрлым бағаланбаған болып есептеледі.
Пиционың пікірінше, Workiva мультипликаторы өсетін болады.
Акцияны не қолдайды?
The Motley Fool мақаласында жазылғандай, Workiva компаниясының қаржылық нәтижелері мен үлкен мақсатты нарығы — акциямын сатып алуға айтылған басты дәлелдер. Екінші тоқсан қорытындысы бойынша компанияның табысы жылдық есеппен 21% өсіп, $215 млн-ға жетті, бұл өзі күткеннен жоғары болды.
Уақыт бойынша ұстау коэффициенті 114% құрады. Бұл дегеніміз, бар клиенттер платформаны пайдалану кезінде өткен жылмен салыстырғанда 14% көп қаржы жұмсаған, ал бұл — көпжылдық максимум, деп түсіндіреді сарапшы. Сондай-ақ, жылдық келісімшарттары кемінде $100 мың болатын клиенттер саны екінші тоқсанда 27% артқан. Соңғы төрт жылда олардың саны жыл сайын орта есеппен 30% өсіп отырған, бұл Workiva платформасының ірі және күрделі ұйымдар үшін маңыздылығын көрсетеді, дейді Ди Пицио.
Екінші тоқсанның нәтижелері компанияға 2025 жылдың толық табысына қатысты болжамын шамамен 1% жақсартып, $870–873 млн диапазонына дейін көтеруге мүмкіндік берді. Алайда, бұл көрсеткіш оның шамамен $35 млрд болып бағаланатын мақсатты нарығының өте аз бөлігін ғана құрайды, бұл Workiva компаниясына өсу үшін үлкен мүмкіндік береді, деп атап өтеді The Motley Fool сарапшысы.
Сарапшылар кеңесі
MarketWatch деректеріне сәйкес, компания қағазына Уолл-стриттегі сарапшылардан 11 рейтинг берілген және олардың барлығы «сатып алу» ұсынысына сәйкес. Орташа мақсатты баға $97,6 деңгейінде, бұл соңғы жабылу бағасымен салыстырғанда шамамен 14% өсу әлеуетін білдіреді.








