Облигациялар нарығындағы аю нарығында қорғаныс алу және табыс табу үшін 10 000 долларды қайда инвестициялау керек
Әлемнің ең ірі экономикаларындағы мемлекеттік қарыздың өсуі мен гиперскалерлердің несие алу көлемінің артуы инвесторлардың алаңдаушылығын күшейтіп отыр. Фото: Chenyu Guan / Unsplash.com
Қарыз нарығындағы дағдарыс нарықтың негізгі мәселелерінің біріне айналуда. Халықаралық Валюта Қоры елдерді мемлекеттік қарыз деңгейін төмендетуге шақырды — орташа көрсеткіш ЖІӨ-нің 100 пайызына жақындап келеді, бұл Екінші дүниежүзілік соғыстан бері ең жоғары көрсеткіш. Қордың экономистері инфляцияның жеделдеуі, мемлекеттік қарыздың өсуі және жасанды интеллектті дамытуға байланысты несие алудың артуы салдарынан мемлекеттік облигациялар бойынша кірістер күрт және тұрақсыз өсуі мүмкін деп есептейді. Еуропада да, АҚШ-та да мемлекеттік облигациялардың кірістілігі өсіп келе жатқаны байқалады. Сонымен қатар, хедж-фонд Bridgewater Associates-тің негізін қалаушы Рэй Далио облигация нарығындағы төмендеу кезеңі ұзаққа созылуы мүмкін деп есептейді.
Инвестор нақты нарық сценарийіне немесе орталық банктердің әрекеттеріне тәуелді болмай-ақ өз капиталын қалай қорғап, тұрақты табыс таба алады? Freedom Finance Global компаниясының Зерттеу бөлімінің директоры Вадим Меркулов корпоративтік облигациялардың алты шығарылымын біріктіруді ұсынады.
Кез келген ауа райына арналған портфель
Қарыз нарығында біз портфельдің орташа мерзіміне назар аударамыз және гиперскалерлердің кейбір шығарылымдарын қоспағанда, инвестициялық дәрежедегі облигацияларды артық көреміз. Мұнда алаңдаушылық айқын — ірі компаниялардың жасанды интеллектке жұмсалатын шығындарының өсуі мен оны қаржыландыру үшін шығарылған қарыз көлемі инвесторлар арасында күмән тудырып қана қоймай, өзі-ақ инфляциялық қысымның көзі және қарыз нарығы үшін тәуекел болып табылады.
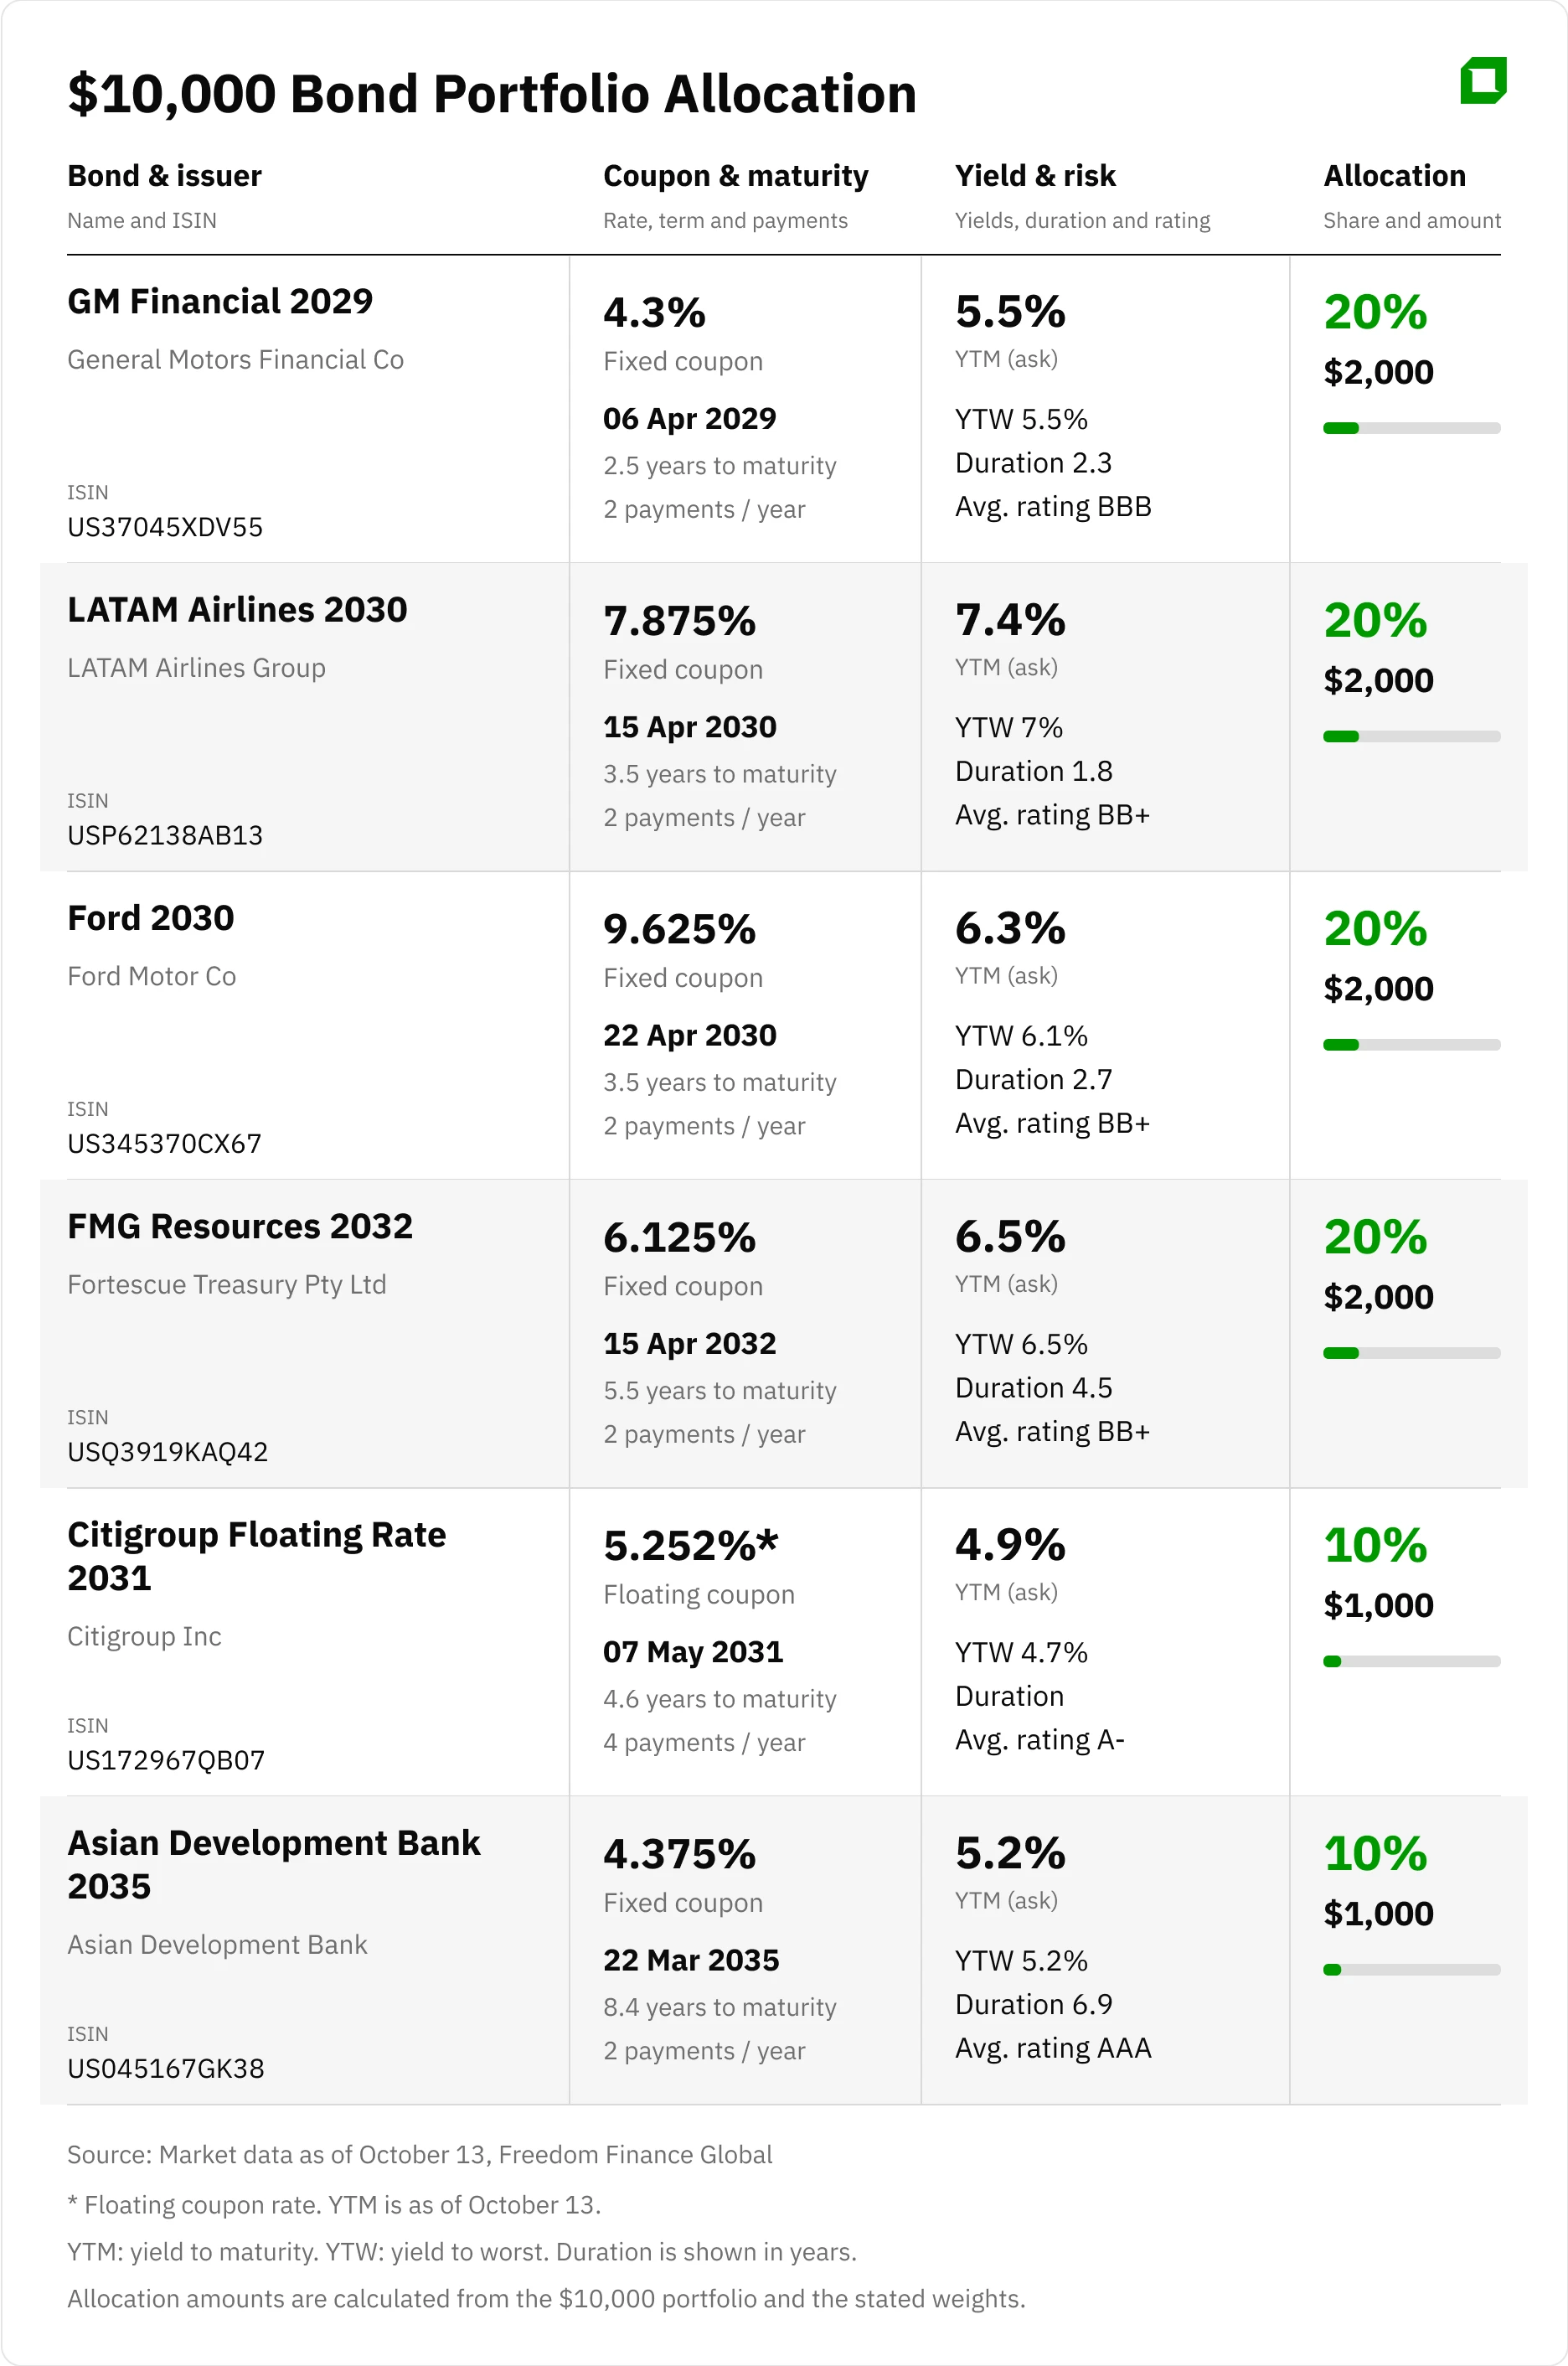
10 000 долларлық портфельге тұрақты және өзгермелі купонды бағалы қағаздар енгізілген. Екіншілері қайтадан танымалдыққа ие болуда. Инвесторлар ақша-несие саясатының одан әрі қатаңдалуын күтуде, ал мұндай бағалы қағаздар пайыздық тәуекелді азайтуға көмектеседі және пайыздық мөлшерлемелер өскен сайын купон төлемдерін арттыруы мүмкін.
Бұл портфельдің негізгі мақсаты – капиталды сақтап, тұрақты табыс алу, тәуекелділікті арттыра отырып кірісті барынша ұлғайту емес. Белгілі бір мағынада оны «барлық ауа райына» арналған портфель деп те атауға болады — ол пайыздық мөлшерлемелердің әрі қарай, мүмкін өткір өсуіне мүмкіндік береді, сонымен бірге реттеушілер ақша-несие саясатын айтарлықтай қатаңдатуға шешім қабылдамаса немесе мөлшерлемелерді мүлде көтермесе де қорғаныс қамтамасыз етеді. Қосымша артықшылығы – купон төлемдерінің уақыт бойынша таралуы, бұл инвесторға теңгерімді ақша ағынын қамтамасыз етеді.
— General Motors Financial облигациялары
Бұл шығарылым BBB рейтингісіне ие және 2029 жылы мерзімі толатын, қанағаттанарлық несие сапасын орташа мерзімділікпен үйлестіреді.
GM Financial – General Motors компаниясының қаржылық бөлімшесі, ол автонесиелеу, дилерлік орталықтарды қаржыландыру және автолизинг саласына маманданған. Автокөлік алпауыт компаниясының еншілес ұйымының көрсеткіштері тұрақты күйінде қалуда: 2026 жылдың бірінші жартыжылдығында пайыз бен салықтарға дейінгі түзетілген табысы шамамен 1,3 миллиард долларды құрады. Несие портфелінің сапасы да жоғары деңгейде қалып отыр: төлемдердің кешігуі мен есептен шығарылған сомалар көлемі елеулі алаңдаушылық тудырмайды.
Осы факторларды ескере отырып, бұл мәселе ағымдағы портфель құрылымына сәйкес келеді, ол капиталды сақтауға және тұрақты кіріс алуға бағытталған.
— LATAM Airlines Group облигациялары
Осы жылдың екінші тоқсанында Оңтүстік Америка компаниясының таза пайдасы 125 миллион долларды құрады, бұл өткен жылдың сәйкес кезеңімен салыстырғанда 48 пайызға төмен. Табыс өткен жылдың осы кезеңімен салыстырғанда шамамен 28 пайызға өсіп, 4,2 миллиард долларға жетті. Компания авиациялық отын бағалары тұрғысынан екінші тоқсанды «әсіресе қиын» деп сипаттады. Тиісті шығындар жылдық есеппен 90%-дан астамға өсті, ал хеджирлеуді ескере отырып есептелген нақты жанармай бағасы 81,3%-ға өсті.
Сонымен бірге компания 2026 жылға арналған EBITDA болжамын 3,8–4,2 миллиард доллардан 4,1–4,4 миллиард долларға дейін көтерді, ал қарыз бен EBITDA арақатынасы 1,6-ға тең болады (мамырдағы болжамдағы 1,8-ге қарағанда).
Компания үшін негізгі тәуекелдер мұнай нарығындағы шиеленістің жалғасуына байланысты отын шығындарының әрі қарай өсуіне қатысты. Біздің 12 айлық негізгі сценарийімізде мұнайдың орташа бағасы 70 АҚШ доллары деңгейінде болады деп есептеледі, сондықтан бұл тәуекелдер әзірге шешуші емес, дегенмен бағаның әрі қарай өсуі қаржылық нәтижелерге қысым жасауы мүмкін. Сонымен қатар тарифтік шектеулердің ықтимал қаупі бар, бірақ менің ойымша, олар минималды.
21 қыркүйекте S&P компанияның несие рейтингін BB-ден BB+-қа көтерді.
— Ford Motor Company облигациялары
Бұл корпоративтік облигация шығарылымының рейтингі BB+. Бұл спекулятивті санаттағы ең жоғары баға.
Неге біз осы мәселені таңдадық? Ford-тың екінші тоқсанның операциялық нәтижелері жағдайдың жақсарғанын көрсетеді: Ford Blue сатылымдары өсіп жатыр, ал электр көліктері бөлімшесіндегі шығындар азайып келеді. Шілдеде компания пайыз бен салық алдындағы жылдық табыс болжамын жоғарылатты (EBIT) көрсеткішін 8,5–10,5 млрд доллардан 10–11 млрд долларға, ал түзетілген еркін ақша ағыны болжамын 5–6 млрд доллардан 6–7 млрд долларға дейін көтерді. Ford-тың жеткілікті өтімділігі мен қаржылық беріктігі бар.
Иә, жанармай дағдарысы салдарынан тұтынушылардың электр көліктеріне көшуіне байланысты ол әлі де тәуекелдерге ұшырауда. 2023 мен 2025 жылдар аралығында Ford-тың электр көліктері бизнесіндегі шығындары 13 миллиард дол ларға жетіп, бұл компанияны стратегиясын қайта қарап, осы сегменттегі амбицияларын қысқартуға мәжбүр етті. 2026 жылы Ford осы салада 4 миллиард доллар шығын күтеді.
Егер теріс сценарий жүзеге асса, Ford-тың несие рейтингісі инвестициялық деңгейден төмен түсуі мүмкін, нәтижесінде ол «құлаған періште» ретінде жіктелуі мүмкін (мысалы, 2025 жылы S&P компанияның және оның еншілес ұйымы Ford Motor Credit-тің рейтингісіне қатысты болжамды тұрақтыдан теріске өзгертті ). Алайда қазіргі уақытта бұл тәуекелдерді басқаруға болатын деңгейде деп санауға болады. Дегенмен, мәселені мұқият қадағалау қажет.
— Фортескью Тrezury Pty облигациялары
Бұл Австралиялық тау-кен алпауыт компаниясы Fortescue-дің еншілес компаниясы шығарған эмиссия. Ол портфельдегі ең ұзақ мерзімді құралдардың бірі болып табылады. Бұл бағалы қағаздардың өз нарықтық табыстылығындағы өзгерістерге сезімтал екенін білдіреді. Дегенмен, ақша-несие саясатының жеңілдетілуі жағдайында да қосымша капитал өсімінің әлеуетін ұсына алады. Компанияның негізгі фундаменталдық тәуекелдері темір кенінің бағасына және Қытайдағы сұраныс тенденцияларына байланысты. Алайда, оның қазіргі көрсеткіштері әлі де несие сапасының айтарлықтай нашарлағанын көрсетпейді.
— Ситигрупп облигациялары
Бұл бағалы қағаздар негізінен портфельдегі нарықтық пайыздық мөлшерлемелердің өсуіне, соның ішінде ақша-несие саясаты қатаңдаған жағдайда да қарсы сақтандыру ретінде қызмет етеді.
Үйлесімді пайыздық мөлшерлемелі купон инвесторларға негізгі мөлшерлеменің өсуіне сәйкес пайыздық төлемдердің артуын күтуге мүмкіндік береді, ал облигацияның бағасы пайыздық мөлшерлемелердің өзгеруіне салыстырмалы түрде тұрақты мөлшерлемелі облигацияларға қарағанда әлдеқайда аз сезімтал болады.
Біз Fed-тің саясатын одан әрі агрессивті қатаңдатуды негізгі сценарий деп есептемейміз. Біздің болжамымыз бойынша жыл соңына дейін тағы бір мөлшерлеме өсімі болады, ал келесі жылы тағы бір өсім болады, барлығы шамамен 0,5 пайыздық тармаққа тең. Бұл шығарылымның инвестициялық тартымдылығын айтарлықтай өзгертпеуі тиіс.
— Азия Даму Банкінің облигациялары
Портфельдегі бұл бағалы қағаз — айта кетерлік, ең жоғары AAA несие рейтингісіне ие — сондай-ақ қорғаныс актив ретінде сипатталуы мүмкін. Оның жоғары мерзімділігіне байланысты ол пайыздық мөлшерлемелердің өзгерістеріне аса сезімтал. Экономиканың бәсеңдеуі және ақша-несие саясатының жұмсаруы жағдайында ол нарықтық кірістіліктің төмендеуінен пайда көре алады. Керісінше сценарийде – егер пайыздық мөлшерлемелер одан әрі өссе – баға қозғалысы теріс болуы мүмкін.
Осылайша, бұл облигация Citigroup-тің өзгермелі пайыздық облигацияларын толықтырады: өзгермелі пайыздық облигация портфельді пайыздық мөлшерлемелердің өсуінен қорғаса, Азия Даму Банкінің ұзақ мерзімді шығарылымы мөлшерлемелер төмендеген жағдайда капиталдың өсуіне мүмкіндік береді.
Бұл инвестициялық кеңес болып табылмайды.