Нью-Йорк таңында: инвесторлар қайта өрлеуге үміттеніп отыр

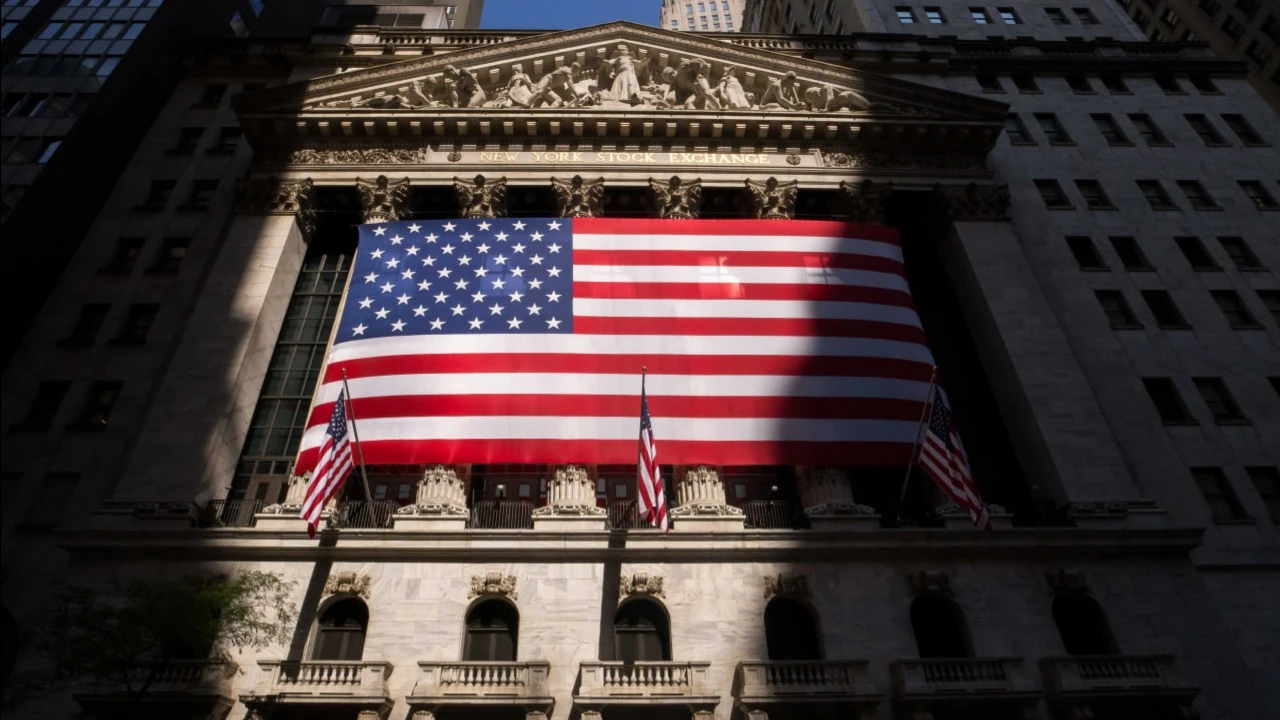
Михаил Денисламовтан (Freedom Capital Markets Research директорының орынбасары) АҚШ қор нарығындағы күнделікті шолу және болжам.
Күтілетін оқиғалар
Саяси тәуекелдер – тнвесторлардың назарында. Бұл тәуекелдер президент Дональд Трамптың Еңбек статистикасы бюросының (BLS) басшысы Эрика Макэнтарферді күтпеген жерден жұмыстан босатқанынан кейін өршіп отыр. Бұл шешім экономистер, бұрынғы шенеуніктер және іскер топтар тарапынан қатаң сынға ұшырады, өйткені ол ресми макроэкономикалық статистикаға деген сенімділікті әлсіретеді. Ақ үй бұл әрекетін жұмыспен қамту жөніндегі деректердің ауқымды қайта қаралуына наразылықпен түсіндірді, алайда статистикалық бұрмалауға дәлел де, нақты негіз де келтірілмеген. Алдағы күндері BLS басшысы лауазымына жаңа кандидат ұсынылады. Сонымен қатар, отставкаға кеткен Адриана Куглердің орнына ФРЖ басқарушылар кеңесіне үміткер ұсынылады. Нарық қатысушылары бұл кадрлық тағайындауларға мұқият қарап, статистикалық агенттіктер мен реттеушінің саясилану қаупін бағалайды.
Маңызды макроэкономикалық деректер
Бүгінгі ең маңызды макро дерек – маусым айындағы өнеркәсіптік тапсырыстар статистикасы (консенсус: -5% айлық, мамыр: +8,2%). Сонымен қатар, ұзақ мерзімді пайдалануға арналған тауарларға берілген өтінімдер бойынша маусым айының қорытынды бағасы жарияланады. Алдын ала дерек бойынша бұл көрсеткіш 9,3% төмендеген. Нақты сектордағы баяулау Федералды резервтің ақша-несие саясатын жұмсартуға жақындауы мүмкін деген үмітті нығайтып, қорғаныш активтеріне қызығушылықты арттыра алады.
Компаниялардың есептері
Сауда ашылар алдында ON Semiconductor (ON), Wayfair (W) және IDEX (IDX) өз есептерін ұсынады. Сауда жабылғаннан кейін Palantir (PLTR), Vertex Pharmaceuticals (VRTX), Axon Enterprise (AXON) және Hims & Hers Health (HIMS) нәтижелері жарияланады.
Нарықтың ашылуына дейінгі ахуал
АҚШ қор индекстерінің фьючерстері оң аумақта саудаланып жатыр. Алдағы сессия бойынша тәуекелдер тепе-теңдігін орташа құбылмалық жағдайында бейтарап деп бағалаймыз. S&P 500 индексінің қозғалысы 6200–6300 пункт аралығында болады деп күтілуде (алдыңғы сессияның жабылу деңгейінен -0,6% пен +1% аралығында).Назарда: Boeing (BA) компаниясының Сент-Луисте жойғыш ұшақтар құрастыратын 3200-ден астам қызметкері жаңа келісімшарттан бас тартқаннан кейін ереуілге шықты. Өндірісті қолдау үшін уақытша персонал тартылуда.Berkshire Hathaway (BRK.B) екінші тоқсанда операциялық пайдасының 4% төмендегенін көрсетті және импорттық баж салығының артуынан туындайтын бизнеске төнетін қауіптерге назар аудартты. Компания Kraft Heinz-тегі инвестициясынан $3,8 млрд шығынға ұшырап, бұл үлесті $8,4 млрд-қа дейін қысқартты. Қолма-қол ақша көлемі $344 млрд шамасында.Mitsubishi (8058.T) тоқсандық пайдасының жылдық есеппен 43%-ға, яғни $1,4 млрд-қа дейін төмендегенін хабарлады. Бұл бір реттік кірістердің болмауы мен көмір бизнесіндегі әлсіз нәтижелерге байланысты. Алайда нәтиже сарапшылар болжамынан жақсы шықты. Компания жылдық болжамын өзгертпеді.ОПЕК+ қыркүйекте мұнай өндіруді тәулігіне 547 мың баррельге арттырады. Мұндай шешімге сұраныстың тұрақты болуы және қор деңгейінің төмендігі негіз болды. Осылайша, альянс өндірісті ең ірі қысқартуды толық және мерзімінен бұрын жояды. Бағаның төмендеуін Ресей мұнайы жеткізіліміне қатысты тәуекелдер шектей алады. Үндістан АҚШ-тың қысымына қарамастан, ресейлік мұнайды сатып алуды жалғастырмақ.BYD (1211-HK) шілде айында 341 мың электромобиль сатты. Бұл маусымдағы 377 мыңнан төмен. Бұл – жыл басынан бергі алғашқы төмендеу. Негізгі себеп – баға соғысы. Компания кейбір модельдерінің бағасын 30%-ға дейін арзандатуға мәжбүр болды. Amphenol (APH) осы аптада CommScope (COMM) компаниясының кабельдік ТВ мен кең жолақты интернет қызметтерін қамтитын бизнесін (қарызымен қоса) сатып алу мәмілесін аяқтауы мүмкін.Алдыңғы күнгі нарық нәтижелері1 тамызда АҚШ қор нарығындағы сауда теріс аймақта аяқталды. S&P 500 – 1,6%, Nasdaq 100 – 1,96%, Dow Jones – 1,23%, ал шағын компаниялар индексі Russell 2000 – 2,03% төмендеді. Бұл көрсеткіштерге әлсіз макро деректер мен Apple (-2,5%) және Amazon (-8,57%) компанияларының көңіл көншітпейтін есептері әсер етті. «Керемет жетілік» компанияларының барлығы теріс аймақта жабылды. Көптеген секторлар төмендеді. Ең көп төмендеген – тұтынушылық тауарлар секторы (XLY: -2,41%), Amazon акцияларының құлдырауына байланысты. Қорғаныш секторлары, әсіресе денсаулық сақтау (XLV: +0,54%) — салыстырмалы түрде тұрақтылық көрсетті.
Төмендеудің негізгі себептері
Еңбек министрлігінің шілде айына арналған есебі көңілден шықпады. Ауыл шаруашылығынан тыс салада небары 73 мың жаңа жұмыс орны ашылған (консенсус – 110 мың). Мамыр және маусым айларына арналған көрсеткіштер қосымша 258 мыңға төмендетілді. Жұмыссыздық деңгейі 4,2%-ға көтерілді. Осы жағдайға байланысты ФРЖ өкілдері Кристофер Уоллер мен Мишель Боуман негізгі мөлшерлемені төмендету қажеттігін тағы да қолдады. Бұл ақша-несие саясатының жұмсаруын жеделдетуі мүмкін деген күтуді күшейтті. Қысқа мерзімді облигациялардың кірістілігі кейінгі үш жылдағы ең үлкен құлдырауды көрсетті.
ISM деректері
Өндірістік сектордағы іскерлік белсенділік индексі (ISM) шілдеде 48 пунктке дейін төмендеді (болжам – 49,5). Ең қатты құлдыраған компонент – жұмыспен қамту: 43,4. Сауалнамаға қатысушылар сыртқы сауда саясатының белгісіздігіне байланысты жоспарлаудағы қиындықтар мен шығындардың өсуін атап өтті. Жағымды белгілер өндіріс көлемінен және бағаның төмендеуінен байқалды.Бұл инфляциялық қысымның бәсеңдеуін білдіруі мүмкін. Сонымен қатар, тұтынушылық көңіл-күй екінші ай қатарынан жақсарып келеді. Мичиган университетінің тұтынушылық индексі шілде айында 61,7-ге жетті. Бір жылға арналған инфляциялық күтулер төмендеген.
Қосымша қысым факторы
Ақ үй сауда әріптестерімен балансқа байланысты 10%-дан 39%-ға дейін баж салығын кезең-кезеңімен енгізуді жоспарлап отыр. Канада үшін - 35%, Швейцария - 39%, Үндістан - 25%. Азияның бірқатар елі үшін де импорттық баж салығы едәуір көтерілуі мүмкін. Бұл халықаралық сауда келешегіне қатысты белгісіздікті арттырады.
Компания жаңалықтары Kimberly-Clark (KMB: +4,8%) екінші тоқсанда органикалық сатылымдарды 3,9%-ға арттырды. Бұл — консенсустан жоғары. Басшылық соңғы бес жылдағы ең жақсы нәтижелерге жеткенін атап өтіп, жылдық болжамды жақсартып, тарифтік қысымның азайғанын айтты.Roku (ROKU: -15,1%) платформасының табысы 18%-ға өсті, абоненттер саны артты. Алайда, құрылғылар сегментінен түсетін табыстың төмендеуі күтілетіні туралы болжам котировкалардың күрт құлдырауына себеп болды. Бұл buyback бағдарламасы ($400 млн) жарияланғанына қарамастан орын алды.
Stryker (SYK: -3,8%) тоқсандық есептері күткеннен жақсы болды, жылдық guidance жақсарды. MedSurg және Ortho сегменттерінде сатылым жоғары, маржа мен өнімдік табыс артты. Бірақ тізе импланттары сегментіндегі әлсіз нәтижелер мен жоғары база нарықтың назарын аударды. Moderna (MRNA: -6,6%) Spikevax вакцинасын сәтті сатқанның арқасында үшінші тоқсанда табыс пен кіріс бойынша болжамды асырып түсті. Алайда Ұлыбританияға жеткізу мерзімінің шегерілуіне байланысты жылдық табыс болжамының жоғарғы шегі $300 млн-ға төмендетілді. Компанияның қолма-қол ақшасы $7,5 млрд-қа дейін қысқарды.








