Нарықты жандандыру ма, әлде утопия ма: Қазақстандағы облигация кепілдіктері неге әкеледі?
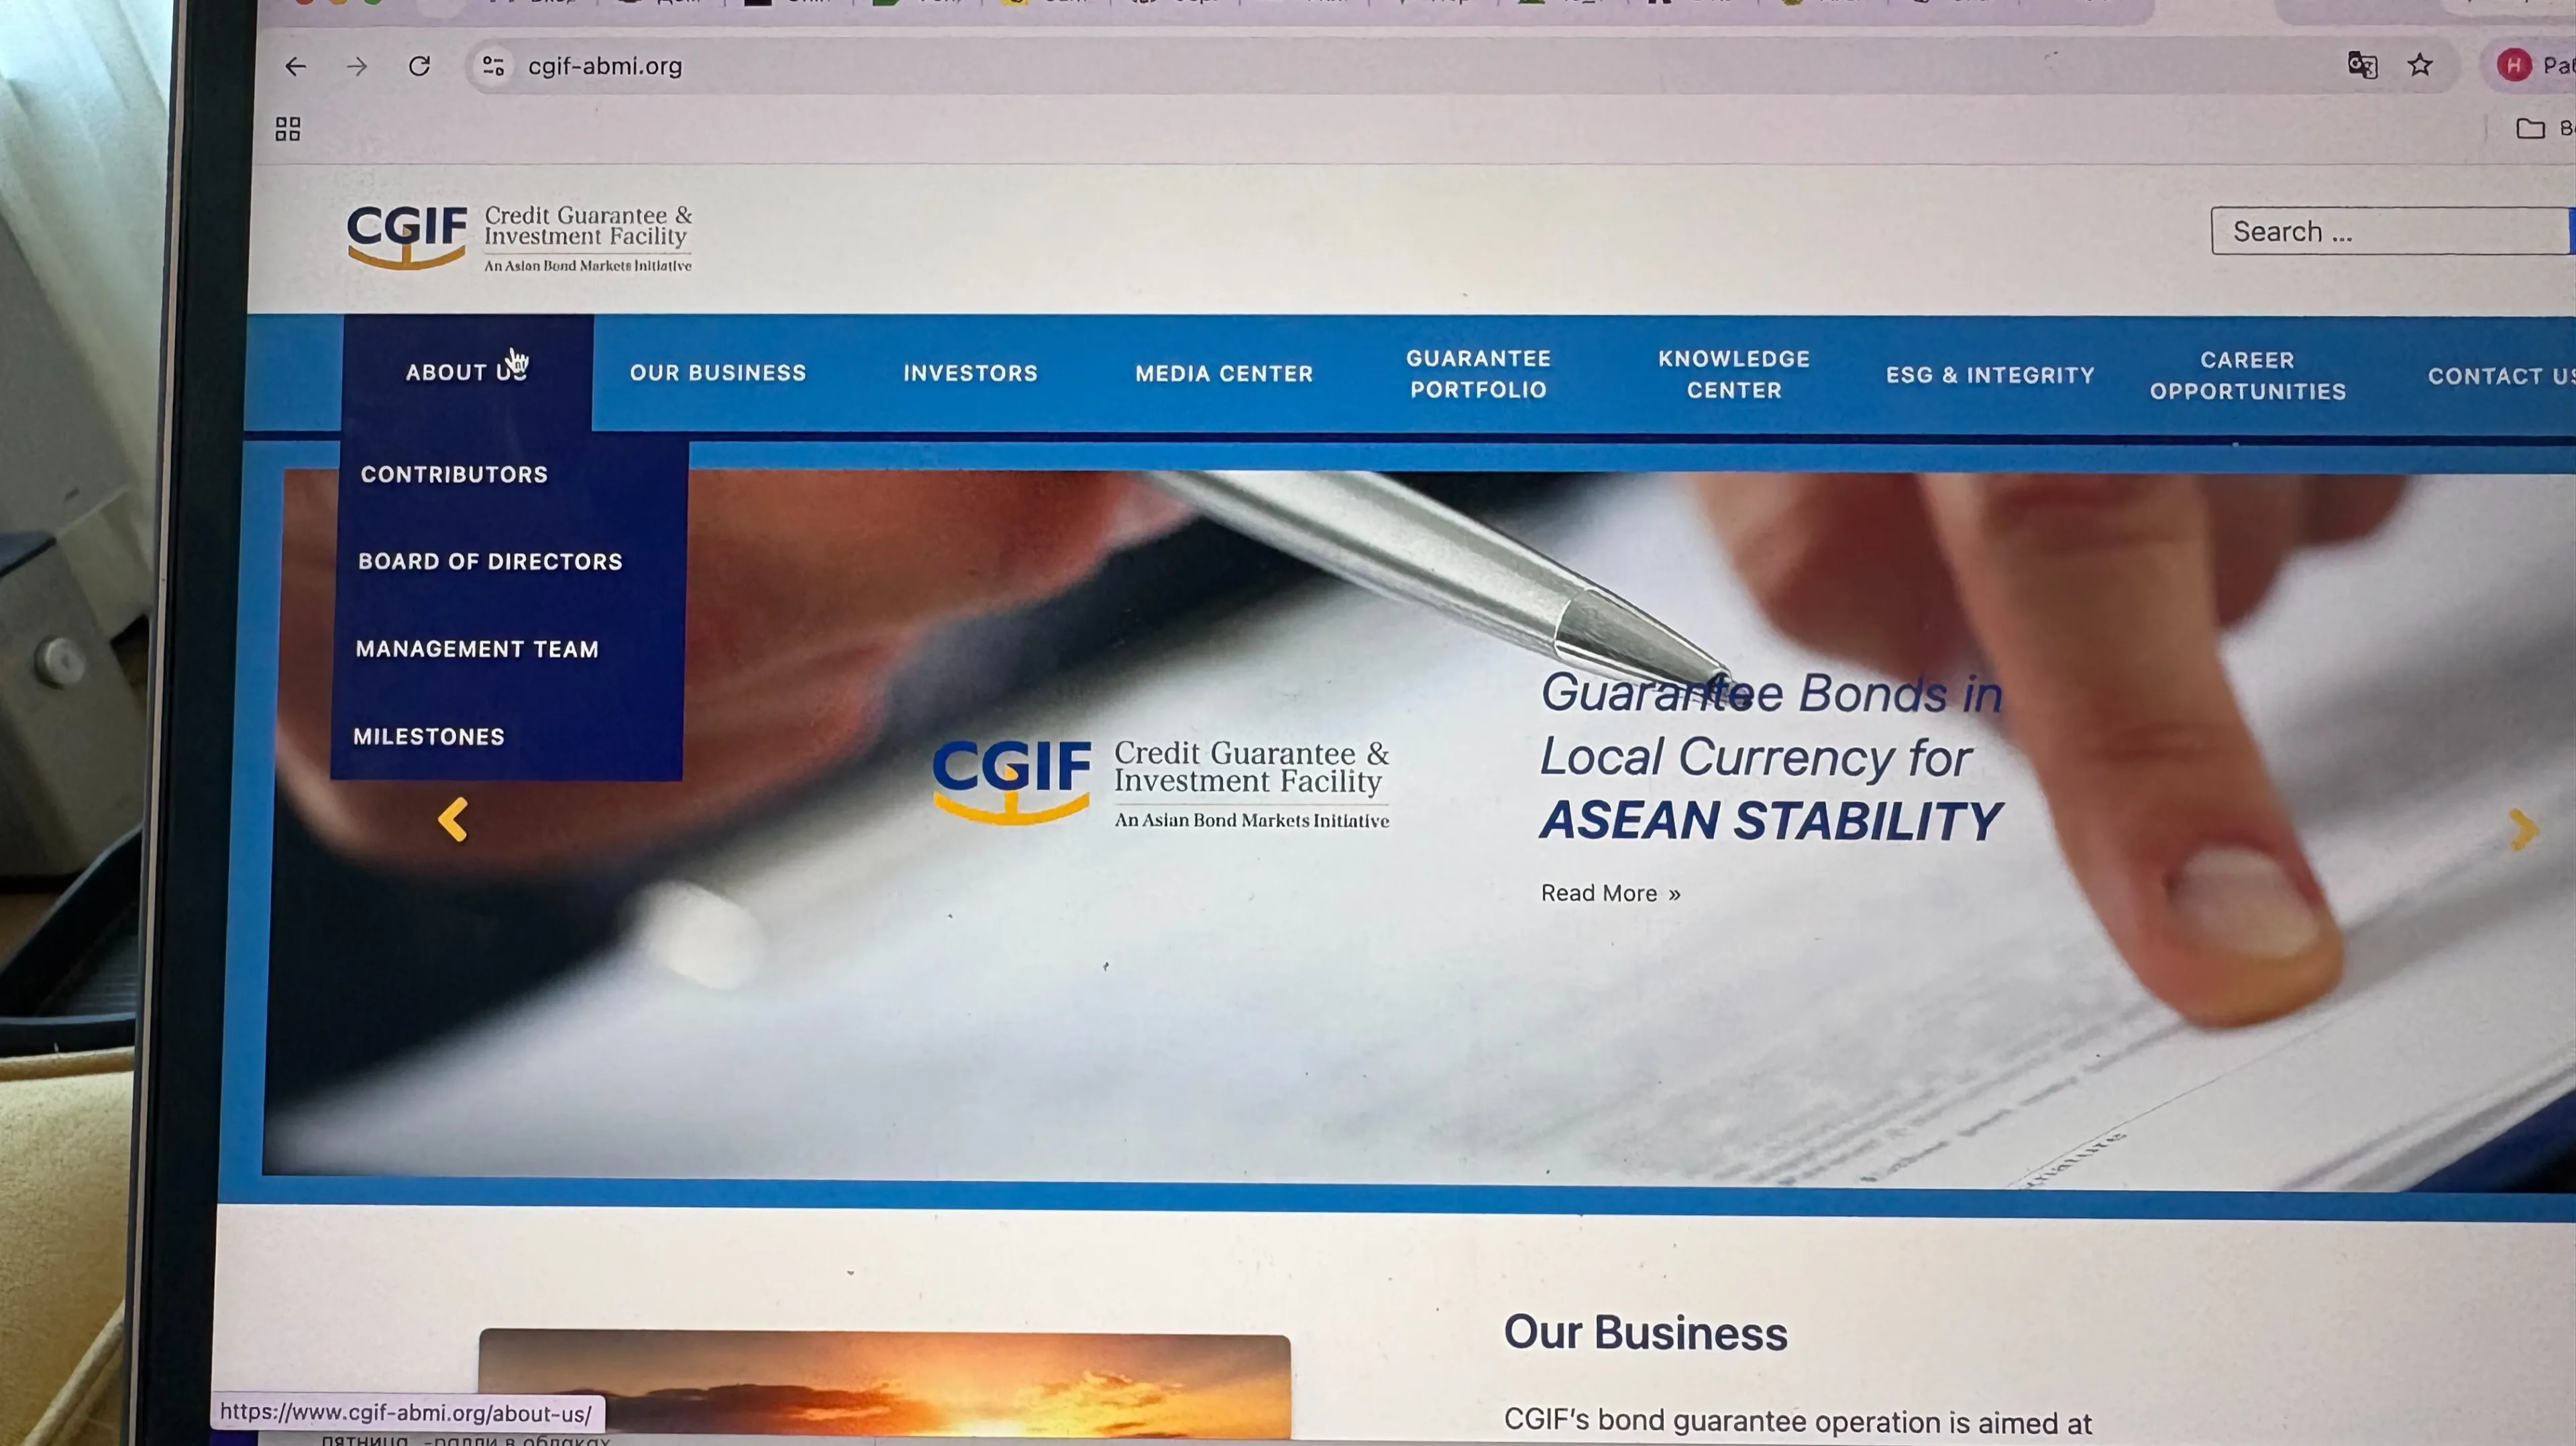
Қазақстан Азия Даму Банкі қолданатын кепілдік механизмін енгізу арқылы қазақстандық облигацияларға инвестиция салушылардың тәуекелдерін азайтуға ұмтылуда / Фото: CGIF
Қазақстанда облигация кепілдік қоры құрылуы мүмкін. Бұл туралы Қаржы нарығын реттеу және дамыту агенттігінің төрайымы Мадина Әбілқасымова Азия даму банкінің вице-президенті Инмин Янмен кездесуде мәлімдеді. Oninvest басылымындағы бағанында LC Finance консалтингтік фирмасының директоры және инвестициялық механизмдер туралы оннан астам кітаптың авторы Владимир Савенок қор нарығында кепілдік механизмін құрудың салдарын талқылайды.
Қор Кредиттік кепілдік және инвестициялық механизм (CGIF) сияқты болатыны байқалады. Бұл – АСЕАН+3 елдері (10 АСЕАН елі, Қытай, Жапония және Оңтүстік Корея) мен Азия Даму Банкінің бірлескен күш-жігерімен құрылған қор. Осы қордың басты мақсаты – несиеге лайықты корпорацияларға ұлттық валюталарда ұзақ мерзімді қаржыландыру алуға мүмкіндік беру.
Қазақстанда осындай қор неге қажет?
Негізінде, облигация кепілдігі қоры қазіргі кезде жақсы таныс салым кепілдігі қорының дәл көшірмесі болып табылады. Оның басты және жалғыз мақсаты – мемлекеттік қаражаттарды қарыз нарығына тарту.
Бүгін Қазақстандағы бұл нарық төмен өтімділікке ұшырауда: 2026 жылдың алғашқы 10 айында KASE-де корпоративтік облигациялар бойынша жалпы сауда көлемі 6,42 триллион теңге болса, оның 83,1 пайызы бастапқы жария ұсыныстарға, ал тек 16,9 пайызы екінші нарыққа тиесілі болды. Сенімді эмитенттердің бағалы қағаздарын бастапқы жария ұсыныс кезеңінде негізінен ірі ойыншылар сатып алады (жеке инвесторлардың үлесі небәрі 1,2 пайызды құрайды), ал екінші нарық минималды сауда көлемдерімен әлі де бәсең күйінде қалуда. Сонымен бірге, жоғары кірісті және жоғары тәуекелді облигациялар (мысалы, микроқаржылық ұйымдар шығарған) әлдеқайда белсенді саудаланады – екінші нарықта бөлшек инвесторлардың үлесі 11 еседен астам өсіп, айналым көлемінің 13,9 пайызына жетеді.
Бұл теңгерімсіздіктің себебі қайтарымдылық мөлшерлемелерінде жатыр. Қауіпсіз облигациялар банктік салымдарға қарағанда төмен мөлшерлеме ұсынады — ал Қаржы министрлігі шығарған бағалы қағаздар, мемлекеттік компаниялар мен ірі банктер жылына орта есеппен 13–15 пайыз табыс әкелсе, теңгедегі салымдар (әсіресе жинақ шоттары) бойынша мөлшерлемелер 15,5–17 пайызға дейін жетеді GESV. Ұлттық Банктің базалық мөлшерлемесі төмендеген кезде облигациялар ұзақ мерзімді перспективада тиімді, бірақ бөлшек инвесторлар күтуге дайын емес. «Қолыңдағы құс тоғайдағы екі құстан артық» деген қағиданы ұстана отырып, олар қарапайым, айқын әрі табысты құрал — стандартты банктік депозитті таңдайды.
Қай бағалы қағаздар қорғауға жатады?
Болашақ қордың қалай жұмыс істейтіні әлі жарияланған жоқ, бірақ логика екі сценарийді көрсетеді, екеуі де тұйыққа әкеледі:
• Сценарий 1. Тек сенімді эмитенттерге кепілдік беріледі (Азиялық қорға ұқсас). Ең ықтимал, ірі банктер мен корпорациялардың бағалы қағаздары қорғаумен қамтылады.
Дегенмен, кірістілігі төмен болғандықтан, бұл бағалы қағаздар бөлшек инвесторлар үшін аса қызығушылық тудырмайды. Сонымен қатар, осы эмитенттердің сенімділігі өздігінен жеткілікті кепілдік болып табылады — оларға қосымша қорғау шаралары қажет емес.
• 2-ші сценарий. Жоғары кірісті облигациялар бойынша кепілдіктер. Егер қор жоғары тәуекелді бағалы қағаздарды (мысалы, MFO шығарған облигацияларды) сақтандыруды бастаса, нарыққа ақша ағыны құйылар еді — мен өзім мемлекеттік кепілдікпен қамтамасыз етілген MFO облигацияларын сатып алуға өте қуанышты болар едім. Алайда мұндай сценарий мүлдем ықтимал емес: қор үшін бұл тікелей банкроттыққа апаратын жол болар еді.
Иллюзорлық пайдалар
Бұл бастаманың жалғыз ықтимал артықшылығы – жаңа ликвидтіліктің ағыны. «Мемлекеттік кепілдік» деген сөз тіркесі шынында да кейбір азаматтарды облигациялар сатып алуға ынталандыруы мүмкін. Алайда бұл тек жоғары тәуекелді, жоғары кірісті бағалы қағаздарға ғана әсер етеді; төмен кірісті «блу-чип» облигацияларына сұранысты арттырмайды.
Сонымен қатар, мен бұл идеяны қаржылық сауаттылықты дамытуға пайдалы деп айта алмаймын. Инвестиция бойынша кірісті кепілдендіру арқылы мемлекет азаматтардың нарықты зерттеуге, қаржылық есептілікті талдауға және тәуекелдерді бағалауға деген ынтасын жояды.
Егер мемлекет шығындарды соңында өтеп беретін болса, эмитенттің бизнесін түсінуге неге әуре болу керек? Осы пайымға сүйене отырып, келесі қадам «Акцияларды кепілдендіру қорын» құру болуы мүмкін.
Негізгі тәуекелдер
Мемлекетке және қордың өзіне қауіп-қатерлер айқын:
• Консервативті тәсілмен (тек сенімді бағалы қағаздарға инвестиция салу) тәуекелдер минималды, бірақ қордан ешқандай пайда да жоқ — оның кепілдіктері тек эмитенттердің өздерінің сенімділігін ғана көрсетеді.
• Кең ауқымды қамту (барлық бағалы қағаздарды айырмастан сақтандыру) кезінде тәуекелдер аса жоғары болады. Әлсіз эмитенттер арасындағы алғашқы дефолт толқынынан кейін қор өз төлем міндеттемелерін орындай алмай, таратылады.
Қорытынды
Қор тек сенімді эмитенттер шығарған облигацияларға кепілдік бере алады; әйтпесе ол тез банкрот болады.
Сенімді эмитенттер шығарған бағалы қағаздар қосымша кепілдіктер түріндегі жасанды тіректерді қажет етпейді.
Кепілдіктің болуы сенімді эмитенттер шығарған облигацияларды банктік салымдардан тартымды етпейді.
Қорды іске қосу тек тиімділік деңгейі белгісіз тағы бір бюрократиялық мемлекеттік органның құрылуына ғана әкеледі.
Менің пікірім: Бонд кепілдік қорын құру идеясы талқылау кезеңінен ары аса алмайды. Оған экономикалық негіз жоқ, сондықтан ол ешқашан іске аспайды.