Нью-Йорктағы таң: Таяу Шығыстағы бітім акциялардың өсуіне түрткі болды

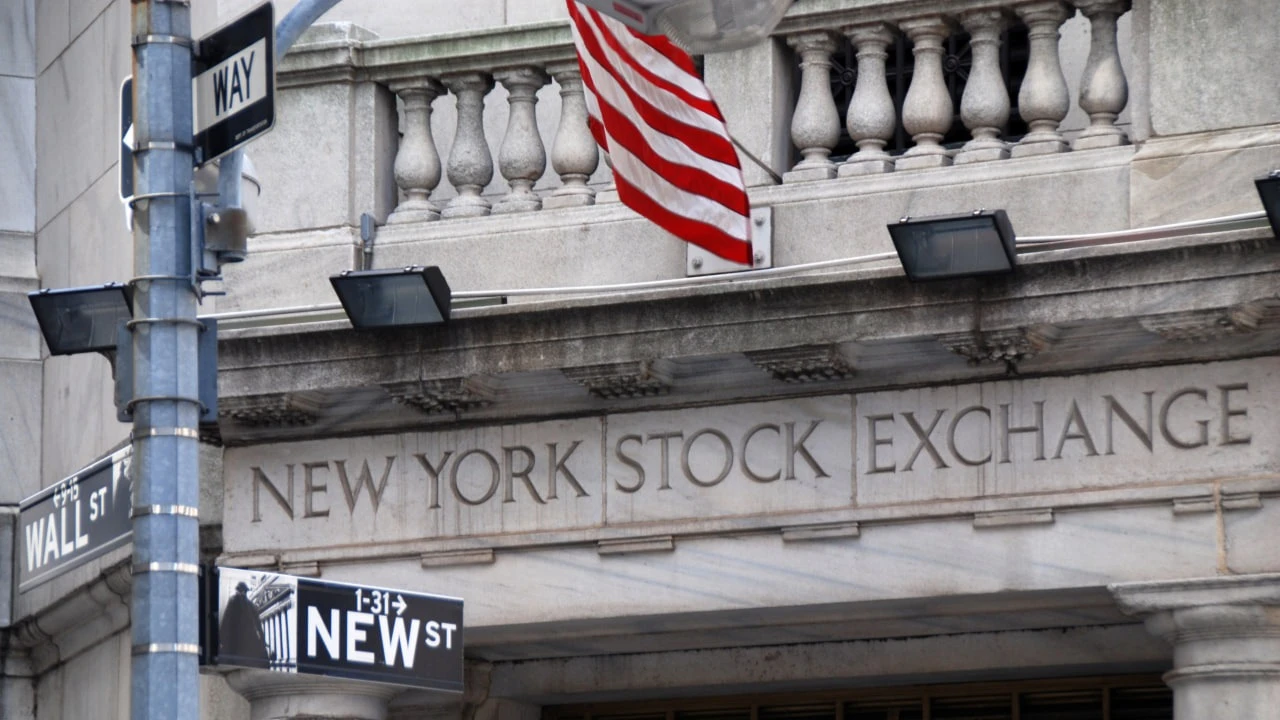
Freedom Capital Markets Research компаниясы директорының орынбасары Михаил Денисламов ұсынған АҚШ қор нарығына күнделікті шолуы және оқиғалар болжамы.
Біз не күтеміз
Инвесторлар қауымдастығының назарында Таяу Шығыстағы қақтығыс қалуда. Кеше жағдай күрт өзгерді: президент Дональд Трамп АҚШ-тың делдалдығымен Израиль мен Иран арасында бітімге қол жеткізілгенін күтпеген жерден жариялады. Бұған дейін Иран Ислам Республикасының Қарулы күштері Катардағы америкалық базаға зымыранмен соққы жасаған еді, алайда бұл шабуыл көбіне символдық сипатта болды: зымырандар ұсталып қалды, ал жеке құрам алдын ала эвакуацияланғандықтан, ешқандай залал келтірілмеді. 24 маусым таңында Тегеран атысты тоқтатуға ресми түрде келісті, бұл бейбіт келісімге бастау ретінде бағаланды. Дегенмен, Израиль аумағына оқ атулар жалғасуда. Соған қарамастан, инвесторлар үшін ең басты қауіп — Ормуз бұғазының жабылуы — орын алмайтын сияқты. Сонымен қатар, мұнай-газ инфрақұрылымына елеулі зақым келмеген. Осы жағдай аясында WTI мұнайының бағасы $65–67 диапазонына дейін түзетіліп, 11 маусымнан бергі өсімді жойды.
АҚШ пен ЕО арасындағы сауда келіссөздері де инвесторлардың назарында: Еуроодақ Ұлыбританиямен жасалған келісім моделін негізге ала отырып жаңа сауда келісімін жасауды ұсынуда. Өзара 10%-дық тарифтер — келісімге келудің негізі болуы мүмкін, бірақ 9 шілдеден кейін кедендік алымдарды 50%-ға дейін арттыру қаупі белгісіздікті арттырады.
Маңызды макрооқиғалар қатарында Conference Board ұйымы маусымдағы тұтынушылық сенім индексін жариялайтынын атап өтуге болады (консенсус: 99,8 пункт, алдыңғы мәні: 98).
ФРЖ төрағасы Джером Пауэллдің Конгрестегі сөз сөйлеуі 24 маусымда басталып, 23-інде жалғасады. FOMC-тің 18 маусымдағы отырысынан бері риториканы өзгертуге себеп жоқ, сондықтан тосынсыйлар күтілмейді.
S&P 500 фьючерсі оң динамика көрсетіп отыр. Алдағы сессияда тәуекелдер балансы оң болғанымен, құбылмалылық жоғары болады деп болжануда. Индекстің 5980–6100 пункт аралығында (бұрынғы сессия жабылу деңгейінен −0,7%-дан +1,2%-ға дейін) қозғалуын күтеміз.
Назарда
— Nektar Therapeutics (NKTR) акциялары атопиялық дерматитке қарсы препарат бойынша маңызды зерттеу деректерін жариялау туралы хабардан кейін постмаркетте 35%-ға өсті.
— KB Home (KBH) акциялары тұрғын үй құрылысы бойынша жылдық табыс болжамының $6,6–7 млрд-тан $6,3–6,5 млрд-қа төмендеуіне байланысты постмаркетте арзандады, дегенмен тоқсандық табыс консенсуспен сәйкес келді.
— Chewy (CHWY) компаниясы $1 млрд-қа акция сату жоспарларын жариялағаннан кейін бағалы қағаздары 2%-ға төмендеді.
— AstraZeneca (AZN) және оның серіктесі Daiichi Sankyo Datroway препаратына АҚШ реттеушілерінен өкпедегі қатерлі ісіктің белгілі бір түрін емдеу бойынша рұқсат алды. Бұл — осы көрсеткіш бойынша алғашқы мақұлдау, ол емдеу мүмкіндіктерін кеңейтеді.
Кешегі нарықтағы жағдай
23 маусымдағы АҚШ қор нарығындағы сауда жасыл аймақта аяқталды: S&P 500 — +0,96%, Nasdaq 100 — +1,06%, Dow Jones — +0,89%, Russell 2000 — +1,11% қосты.
«Керемет жетілік» құрамындағы акциялардың басым бөлігі өсіммен жабылды, тек Alphabet (GOOGL) пен Amazon (AMZN) теріс аймақта қалды.
Кең нарық индексіне кіретін барлық дерлік секторлар оң динамика көрсетті.
Көшбасшылар — ұзақмерзімді тұтыну тауарларын өндірушілер (XLY: +1,98%). Бұл секторға үлес салмағы үлкен Tesla (TSLA) акциялары қолдау көрсетті, олар өткен демалыста роботакси жобасының пилоттық іске қосылуынан кейін 8,2%-ға өсті.
Таяу Шығыстағы шиеленістің бәсеңдеу аясында жалғыз аутсайдер — энергетикалық сектор (XLE: −2,53%).
Маусым айында S&P Global-дың өндірістік PMI индексі болжанған төмендеуге қарамастан 52 деңгейінде қалды, бұл 15 ай ішіндегі максимум.
Өндірістің өсуі,
жұмысқа қабылдаудың жандануы, ішкі сұраныс пен қор жинау аясында бағаның өсуі — барлығы экономикалық қалпына келудің жалғасып жатқанын көрсетеді.
Екінші нарықтағы тұрғын үй сатылымы да 0,8%-ға өсіп, 4,03 млн-ға жетті, ипотекалық мөлшерлемелердің жоғары болуына қарамастан. Сарапшылардың айтуынша, мөлшерлемелер төмендесе, бұл тұрғын үй нарығын жандандыруы мүмкін.
ФРЖ басқарушылар кеңесі төрағасының орынбасары Мишель Боумен инфляцияның төмендеуі және еңбек нарығы әлсіресе, шілде айында мөлшерлемені төмендетуді орынды деп санайтынын айтты. Чикаго ФРБ басшысы Остен Гулсби мен басқарушылар кеңесінің мүшесі Кристофер Уоллер де осыған ұқсас пікір білдірді. Бұл ақша-несие саясатының жуырда жұмсаруы мүмкін деген үмітті арттырады.
Пауэллдің риторикасы ұстамды болғанымен, БАҚ-та ФРЖ басшылығындағы алауыздық пен мөлшерлеменің төмендеуі мүмкіндігі белсенді талқылануда. Сонымен қатар, Трамп тарапынан көрсетіліп отырған қысым — орталық банктің тәуелсіздігіне қатысты сұрақтар туындатуда.
Компания жаңалықтары
— SpartanNash (SPTN: +50,6%) — C&S Wholesale Grocers тарапынан әр акциясы $26,9 бағамен немесе жалпы $1,77 млрд-қа сатып алынбақ. Мәмілені жыл соңында жабу жоспарланып отыр.
— Northern Trust (NTRS: +8%) акциялары — Bank of New York Mellon (BK: −2,2%) тарапынан бірігуге қызығушылық білдірілгені жөніндегі хабарға оң реакция білдірді.
— Circle Internet (CRCL: +9,6%) — Fiserv-пен серіктестікке кіріп, стейблкоиндармен жұмыс істеуге арналған платформа іске қосады. Платформа 3 мыңнан астам аймақтық және коммуналдық банктерді қамтиды.
— Novo Nordisk (NVO: −5,49%) — Hims & Hers Health (HIMS: −34,6%) компаниясымен әріптестікті тоқтатты. Осының салдарынан Wegovy препараты енді NovoCare желісі арқылы сатылмайды.
— FactSet Research Systems (FDS: +3,5%) — тоқсандық табысы күткеннен жоғары болып, ASV органикалық өсу қарқыны 4,5%-ға жеткенін мәлімдеді. Компания жылдық болжамын растады және $400 млн-ға акцияларды кері сатып алу бағдарламасын жариялады.








