Нью-Йоркте таң: AI-ге қатысты алаңдаушылықтар аясында ротация нарықты қолдайды

Фото: X / NYSE
Freedom Broker компаниясының Капитал нарықтарын зерттеу бөлімінің орынбасары Михаил Денисламовтың АҚШ қор нарығындағы оқиғаларға күнделікті шолуы мен болжамы.
Біз күтеміз
Негізгі алаңдаушылық – жасанды интеллект секторындағы стресс, ол акциялар нарығынан қарыз нарығына барған сайын көбірек ауысып барады: CoreWeave (CRWV) компаниясының бес жылдық кредиттік дефолт своптары бойынша спред қысқа мерзімде 1 140 базистік пункттен асты, Ал апта ішінде ең ірі 20 жасанды интеллект және жартылай өткізгіш компанияларының нарықтық капитализациясы 1 трлн доллардан астамға төмендеді. Freedom Broker сарапшылары қымбат қаржыландыру мен жасанды интеллект инфрақұрылымының ірі капиталдық қажеттіліктерінің үйлесімін оптимизмге негізгі кедергі деп санайды. Жасанды интеллект сегментіндегі несие спредтерінің одан әрі кеңеюі тек Nasdaq-100 индексінің өсуіне кедергі келтіріп қана қоймай, сонымен бірге басқа салаларға ауысудың тұрақтылығын да сұрақ астына қоюы мүмкін.
Кешегі сауда сессиясы технологиялық компаниялардың әлсіздігінің қазіргі уақытта басқа салалардағы акцияларға сұраныспен өтеліп жатқанын көрсетті. Алайда нарықтың кең ауқымды жақсаруы туралы әлі ерте: S&P 500 индексінің құрамындағы компаниялардың тек 44 пайызы 50 күндік қозғалмалы орташа көрсеткіштерінен жоғары сауда жасап отыр. Индекстердің тұрақтылығында жалғасатын сектораралық айналым негізгі рөл атқарады, әсіресе жасанды интеллект компанияларына қысым сақталса.
Бүгінгі макроэкономикалық күнтізбе аз жүктелген. Нарықтық консенсус болжамдары бойынша өнеркәсіп өндірісі қыркүйекте алдыңғы айдағы өсудің тұрақтылығынан кейін ай сайын 0,4 пайызға өседі, ал қуатты пайдалану көрсеткіші 76,3 пайыздан 76,5 пайызға дейін артады. Импорттық бағалар деректері де жарияланады (болжам: айына 0,8%, алдыңғы көрсеткіш: 0,7%), бұл өндіріс бағалары индексінің (PPI) айтарлықтай жеделдеуінен кейін инфляциялық қысымды бағалау үшін маңызды болады. Бангкоктағы Халықаралық Валюта Қорының жыл сайынғы жиналыстарында сөз сөйлеген Федералдық резерв жүйесінің төрағасы Кевин Уорш пайыздық мөлшерлемелерге қатысты ешқандай сигнал бермеді, қазан мен желтоқсан айларындағы отырыстарды экономиканы бағалаудағы маңызды белестер деп атады. Кливленд Федералды резерв жүйесінің президенті Бет Хаммак, FOMC-ның дауыс беруші мүшесі, кеше нарықтар жабылғаннан кейін қатаң ұстанымға көшті. Оның айтуынша, егер инфляциялық күтілімдер айтарлықтай нашарласа, ФРЖ пайыздық мөлшерлемелерді айтарлықтай қатаң көтеруге мәжбүр болуы мүмкін.
Кеше баға өскеннен кейін мұнай бағасы түзеліп жатыр: WTI шамамен 0,7 пайызға төмендеп, баррелі 97,3 долларға түсті. Бағаларға халықаралық энергетика агенттігінің (IEA) шешімдерінен қысым түсуде: агенттіктің мүше елдері қорларындағы қалған 100 миллион баррель мұнайды шығаруды аяқтап, сондай-ақ дизель отынын, оның ішінде мүмкіндігінше тезірек 20 миллионнан астам баррельді жеткізуді жеделдетеді. Сонымен бірге, Ормуз бұғазында кемелерге жасалған шабуылдар мен Украинаның Ресей мұнай өңдеу зауыттарына соққыларды қайта бастайтыны туралы мәлімдемелері аясында жабдықтау қаупі сақталуда. Бангкокта өткен G20 қаржы министрлерінің кездесуі бірлескен мәлімдемесіз аяқталды.
Нарық ашылар алдында Travelers (TRV), Truist Financial (TFC), M&T Bank (MTB), Citizens Financial (CFG) және Regions Financial (RF) өз нәтижелерін жариялайды. Бүгін сондай-ақ ай сайынғы опциондардың мерзімі аяқталады, бұл күндізгі саудадағы құбылмалылықты арттыруы мүмкін.
АҚШ индекстерінің фьючерстері бейтарап динамика көрсетіп отыр. Біз тәуекелдер теңгерімін бейтарап деп бағалаймыз және жоғары құбылмалылықтың сақталатынын күтеміз. Қаржы министрлігінің облигацияларының кірістілігінің төмендеуі және технологиялық сектордан тыс кең ауқымды қатысу нарықты қолдайды; алайда болашақ көрсеткіштер негізінен жасанды интеллект компанияларының қарыз нарығындағы жағдайдың тұрақталуына байланысты болады. Кредиттік спредтердің одан әрі кеңеюі технологиялық сектордағы сатылымды қайта күшейтіп, индекстердің қалпына келуін шектей алады.
Нарыққа дейінгі негізгі тармақтар
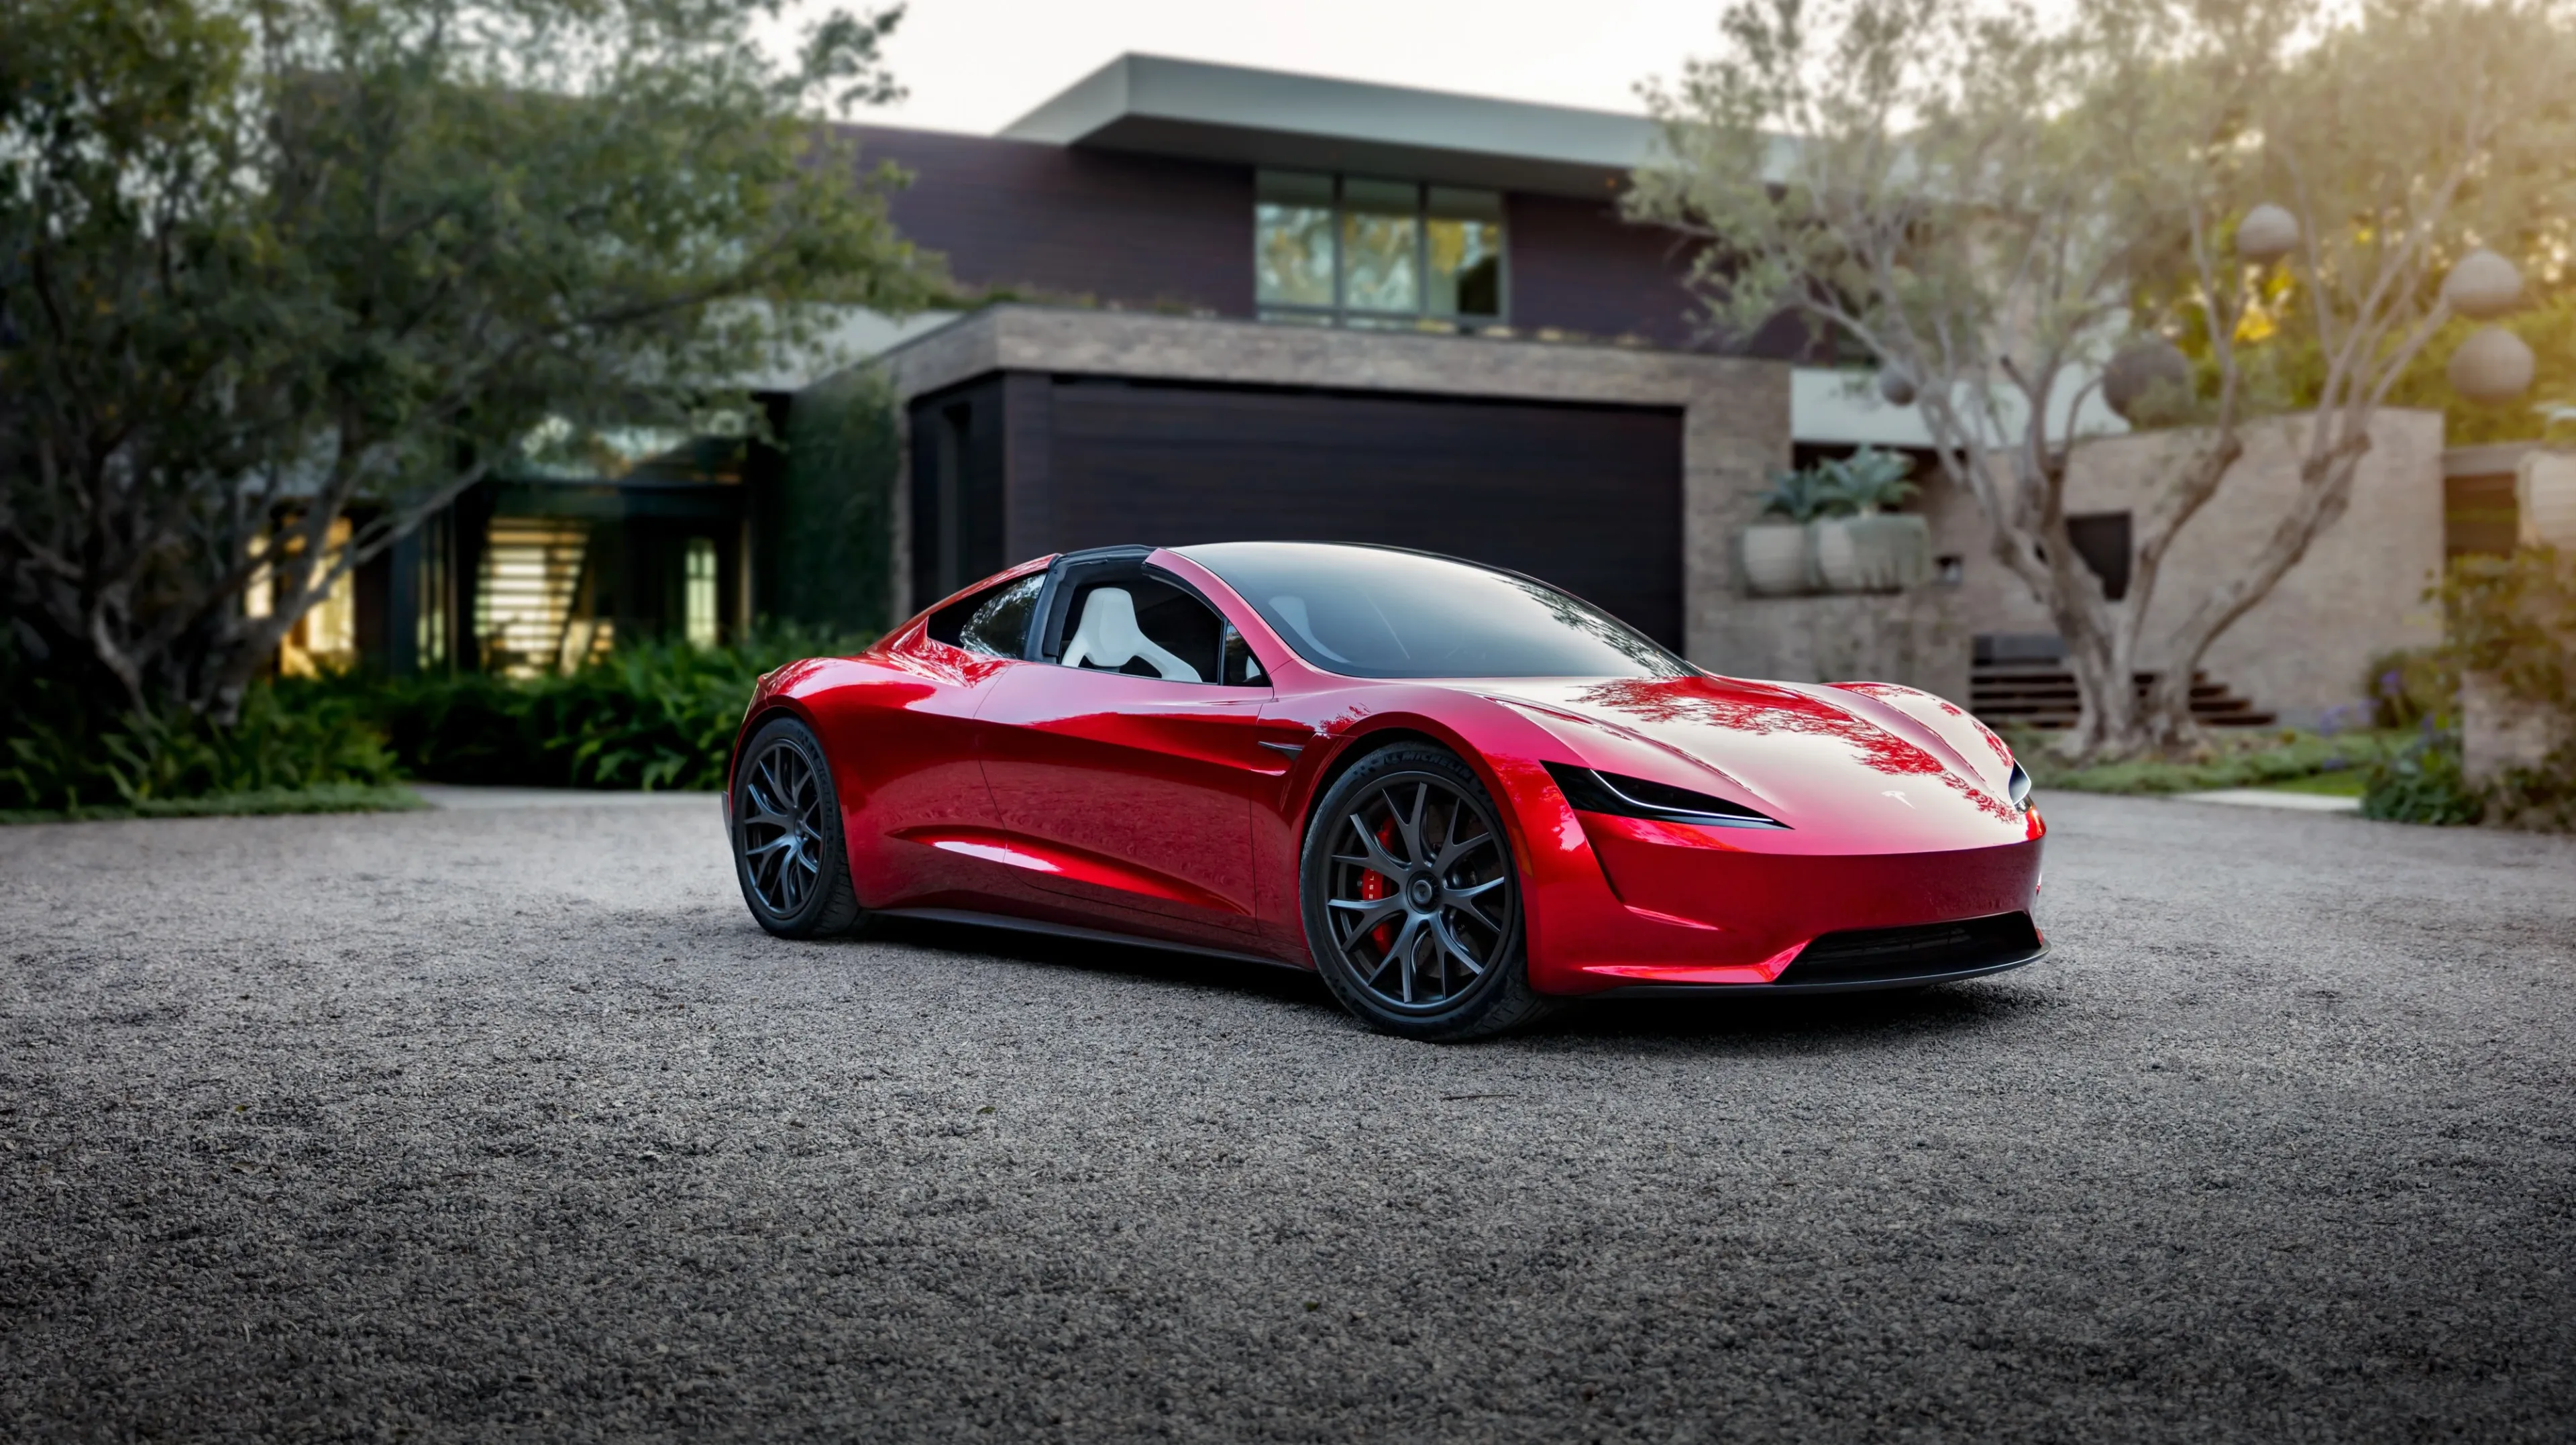
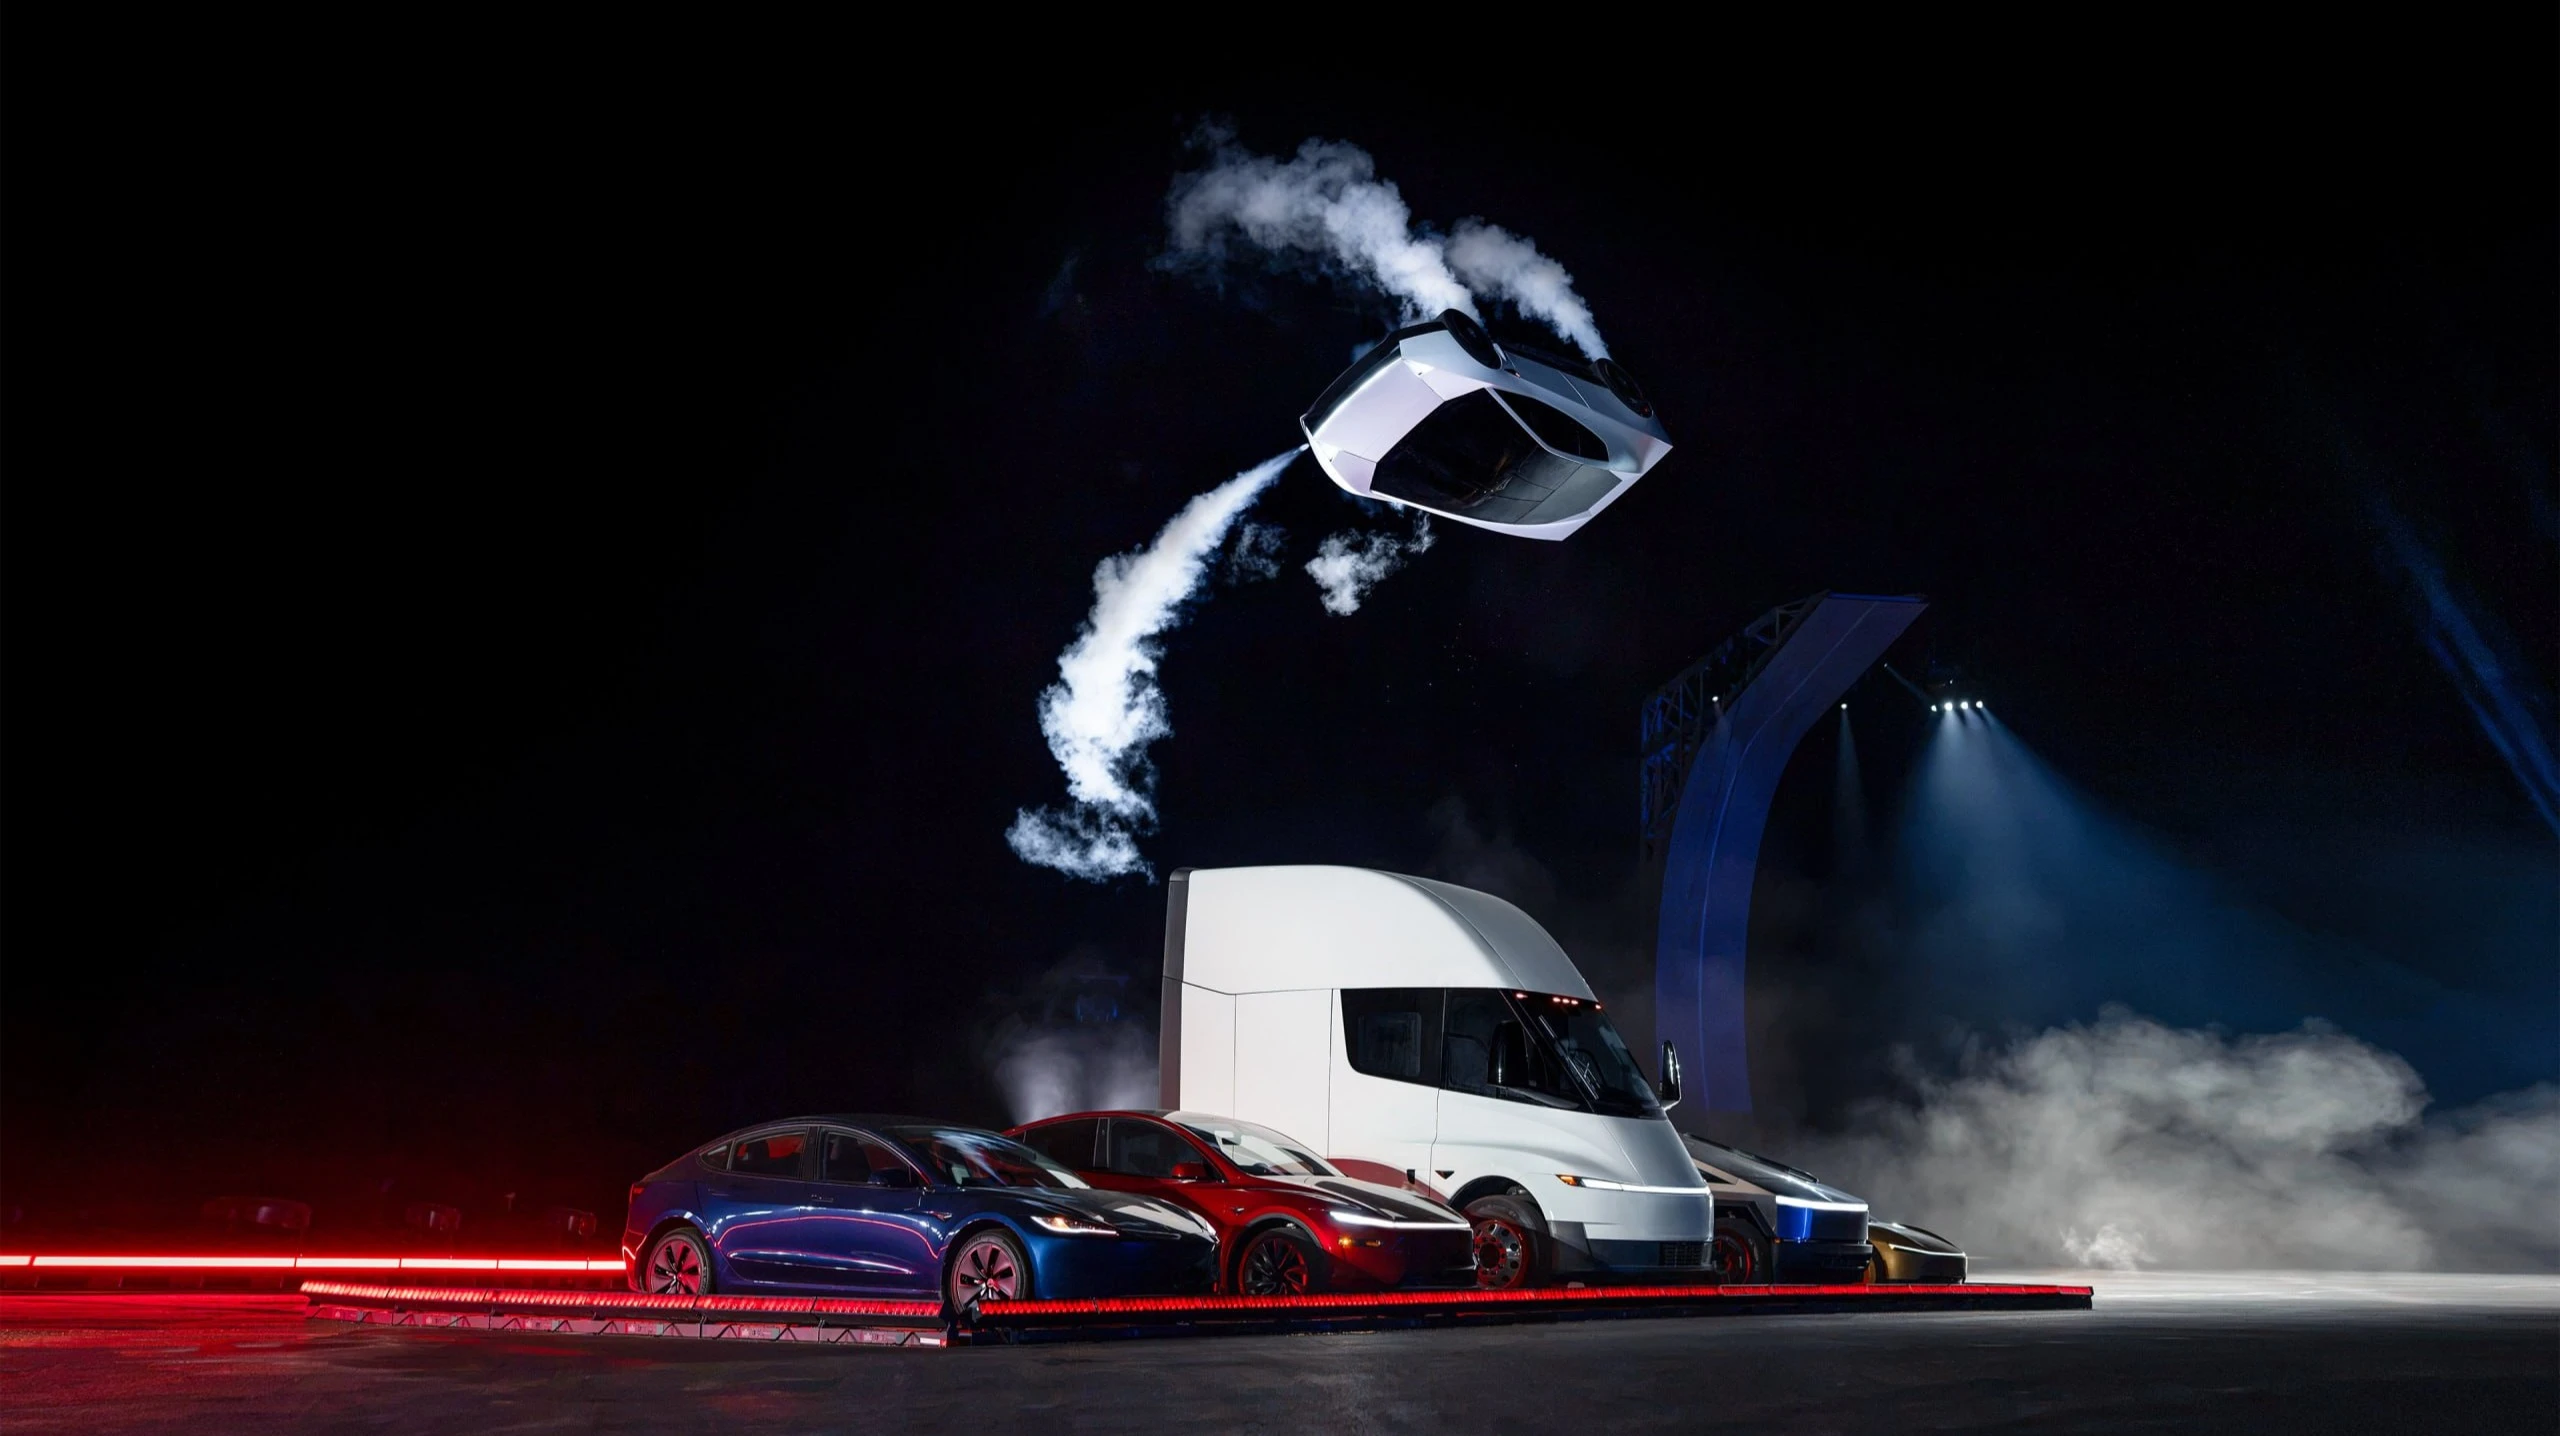
— Tesla (TSLA) 2017 жылы алғаш рет жарияланған Roadster спорттық көлігінің жаңа буынын таныстырды. SpaceX-пен бірлесіп әзірленген сығылған ауа қозғалтқыштарымен жабдықталған бұл модель секундтан да аз уақытта 60 миль/сағ жылдамдыққа дейін жеделдейді; алайда өндіріс 2028 жылға дейін басталмайды және бағасы әлі жарияланған жоқ. Жаңа модельдің шығарылуы алдағы жылдары Tesla-ның қаржылық көрсеткіштеріне шектеулі әсер етеді. Дегенмен, TSLA акциялары 4 пайыздан астамға өсті.
— Varonis Systems (VRNS) акциялары шамамен 2 пайызға өсті: Proofpoint компанияны бір акцияға 49,75 доллар қолма-қол ақшамен, яғни шамамен 6,3 миллиард долларға сатып алуды жоспарлап отыр. Бұл мәміле 2027 жылдың бірінші жартысында аяқталады деп күтілуде. Бұл сатып алу Proofpoint-ке деректерді қорғау және жасанды интеллект қауіпсіздігі салаларындағы өз позициясын нығайтуға мүмкіндік береді.
— J.B. Hunt (JBHT) акциялары 1%-дан астамға төмендеді: өсіп келе жатқан шығындар табыстылыққа әсер етіп отыр. Үшінші тоқсанның кірісі жыл сайын 20%-ға өсіп, 3,68 млрд долларға жетті, бұл нарықтық орташа болжамнан (3,58 млрд доллар) асып түсті, Дегенмен, акцияға есептелген пайда (EPS) $1.82-ге теңесіп, консенсуспен сәйкес келді, ал операциялық пайда небәрі 2 пайызға өсті. Басқарма мәліметі бойынша, шығындар екінші тоқсанмен салыстырғанда 50 миллион доллардан астам өсті, негізінен жүргізушілер мен медициналық сақтандыру шығындарының артуына байланысты, ал маржаларды қалпына келтіру 2027 жылға дейінгі басты басымдық болмақ. Жүк тасымалдау көлемінің өсуі әлі де тиісінше пайданың өсуіне әкеп соқпады.
— Alcoa (AA) табыс күтулерінен асып түскеннен кейін 2%-дан астамға өсті. Үшінші тоқсанға түзетілген EPS 1,82 АҚШ долларын құрады, ал нарықтық консенсус 1,54 АҚШ доллары болған, Ал кіріс ($3,7 млрд) консенсус ($3,78 млрд) деңгейінен төмен болып, алюминий бағасының және жөнелтілген көлемнің азаюына байланысты тоқсан сайын 7%-ға төмендеді. Сонымен қатар компания Нью-Йорк штатындағы Массена-Шығыс нысанының бір бөлігін 315 миллион долларға дейін сатуға келісім жасап, жыл соңына дейінгі өндіріс болжамдарын растады. Қазіргі уақытта операциялық нәтижелер алюминийге баға қысымын өтеп отыр.
…түндегі нарық
Бейсенбі күні сауданың соңында S&P 500 индексі 0,33 пайызға өсті, Dow Jones индексі 1,08 пайызға, ал Russell 2000 индексі 1,38 пайызға өсті, ал Nasdaq-100 индексі тек 0,05 пайызға төмендеп, күндізгі ең төменгі деңгейінен мықты өрледі. Қалпына келу нарыққа қатысудың айтарлықтай кеңеюімен бірге жүріп, тең салмақталған RSP индексі 1,37 пайызға өсіп, сессияны күндізгі ең жоғары деңгейде аяқтады, ал сауда көлемі соңғы 20 сессияның орташа көрсеткішінен 1,75 есе жоғары болды. Сонымен бірге, RSI көрсеткіші 50-ден жоғары сектор ETF-терінің саны 11-ден төрттен сегізге дейін өсті. Бұл ең ірі компаниялардан тыс сұраныстың жандана бастағанын көрсетеді, дегенмен көптеген секторлар әзірге 50 күндік қозғалмалы орташа көрсеткіштерінен төмен деңгейде қалып отыр. Денсаулық сақтау секторы (XLV: +1,84%) қорғаныс секторларына қаражат аударудың арқасында көш бастады. Тұрғын үй құрылысы акциялары да айтарлықтай өсті: ITB сектор ETF орташа көрсеткіштен 1,69 есе жоғары сауда көлемінде 4,03 пайызға өсті, бұл қазынашылық облигациялардың кірістілігі төмендеген жағдайда ерекше күшті қозғалысты көрсетеді. Ең нашар көрсеткіштерді энергетика (XLE: −1,55%) және IT (XLK: −0,54%) салалары көрсетті: ЖИ секторындағы қысым сақталды: SOX жартылай өткізгіш индексі жетінші рет қатарынан төмендеді, дегенмен кейбір жад чиптері өндірушілері мен бұлттық провайдерлер шығындарының бір бөлігін өтеді. Атап айтқанда, CoreWeave (CRWV: +5,94%) Nvidia компаниясының бас директоры Дженсен Хуангтың компанияға корпоративтік қолдау қажет емес және оның қаржылық жағдайы жақсарып келе жатқаны туралы мәлімдемесінен кейін қалпына келді.
Макроэкономикалық деректер инфляцияның жеделдеуі жағдайында тұтынушылық сұраныстың әлсірегенін көрсетті. Қыркүйекте бөлшек сауда көлемі ай сайын 0,8 пайызға өсті, ал болжам 0,3 пайыз болған, алайда бұл өсім негізінен жанармай бекеттерінің есебінен болды. ЖІӨ есептеулерінде қолданылатын эталондық топ тек 0,15%-ға өсті (консенсус – 0,3%) — бұл қаңтардан бері ең төмен көрсеткіш. Бұл Freedom Broker сарапшыларының (0,1 %) болжамына сәйкес келеді, олар жанармай бағасының өсуі басқа сатып алуларды ығыстырады деп болжаған. Сонымен қатар, өндірушілер бағасының инфляциясы айтарлықтай жеделдеді: жалпы PPI ай сайын 1,3%-ға өсті (болжам – 0,5%), ал негізгі PPI 0,7%-ға өсті (болжам – 0,3%), сәуірден бергі ең жоғары деңгейге жетті. Бұл Fed үшін негізгі инфляция көрсеткіші саналатын негізгі PCE дефляторы бойынша тәуекелдерді арттырады. Аймақтық индекстер әртүрлі бағытта өзгерді: Empire State индексі болжам бойынша 10 пайыздық тармаққа қарсы 25,5 пайыздық тармаққа дейін өсті, ал Филадельфия ФРЖ индексі болжам 28 ұпайға қарсы 20,9 ұпайға төмендеді, дегенмен баға компоненттері екеуінде де жеделдеді. Жұмыссыздық бойынша бастапқы өтініштер (199 000) консенсус болжамға жақын болып, еңбек нарығының тұрақтылығын көрсетті.
Компания жаңалықтары да дәл осындай ауысымды көрсетті. TSMC-нің нәтижелері (TSM: −1,8%) жасанды интеллектуалды жүйелерге сұраныстың жоғары екенін көрсетті, бірақ төртінші тоқсанға арналған болжамы асыра көтерілген үміттерді ақтамады. Аптаның басында ірі қаржы институттарының нәтижелеріне қарағанда, ірі өңірлік банктердің көрсеткіштеріне нарық жақсырақ реакция көрсетті. Есеп берген басқа компаниялардың арасында BNY (BNY: +3,2%) таза пайыздық табыс пен комиссиялар бойынша күтілген көрсеткіштерден асып түсті, ал Charles Schwab (SCHW: −2,7%) таза пайыздық маржа мен саудадан түскен кіріс бойынша үмітті ақтамады.