Сербиядағы орыстар арасында танымал Alta Banka банкінің лицензиясы қайтарып алынды. Олар қайда есепшот аша алады?
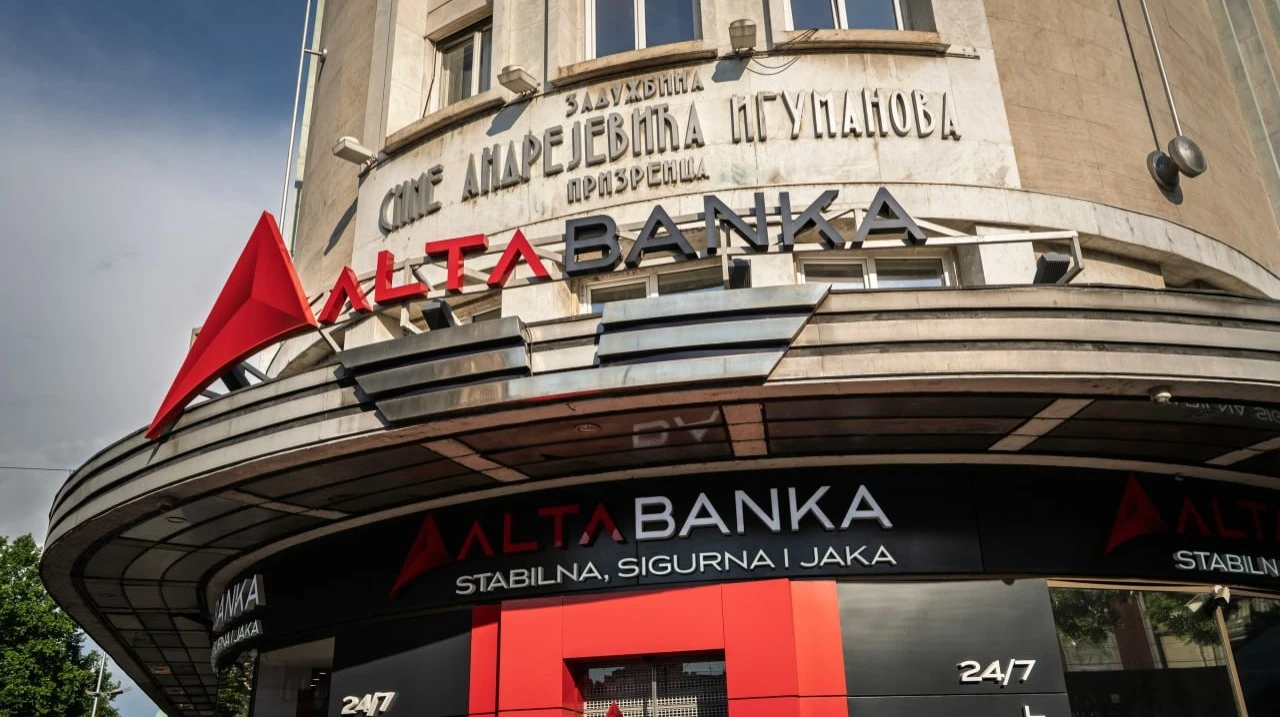
Сербиялық Nova Ekonomija басылымының мәліметінше, Alta banka-ның бөлшек сауда клиенттерінің басым бөлігін орыстар құраған. Лицензиясынан айырылғаннан кейін көптеген клиенттер күнделікті шығындарына жұмсауды жоспарлаған жеке қаражаттарына қол жеткізе алмады. Фото: BalkansCat / Shutterstock.com
Сербияның ең ірі және ең жылдам өсіп келе жатқан банктерінің бірі – Alta banka-ның лицензиясы 30 қазанда қайтарып алынды. Ол Сербияға қоныс аударған орыстар арасында танымал болды. Лицензияның қайтарылып алынуына не себеп болғаны және бұл шешімнің клиенттерге қандай салдар әкелетіні туралы Oninvest мақаласын оқыңыз.
Лицензия неге қайтарып алынды?
Alta Banka таза активтері бойынша Сербияда қызмет ететін банктер арасында тоғызыншы орынға ие болды. 2025 жылы ол банк секторының жалпы активтеріндегі 2 пайыздық шекті асып, шағын санаттан орта санатқа көшті. 2026 жылғы шілде айының соңында таза активтер бойынша оның нарықтағы үлесі 2,9 пайызды құрады, деп хабарлайды Forbes Srbija. Басылым атап өткендей, банк мемлекеттік кәсіпорындар мен мекемелердің, соның ішінде Сербия Ішкі істер министрлігінің, EPS, Air Serbia және Parking servis компанияларының төлемдерін өңдеумен айналысқан.
Сербия Ұлттық банкі ресми хабарламада Alta banka-ның ликвидтілік жағдайын жақсарту үшін шаралар қолданғанын мәлімдеді. Алайда аудит барысында банктің қаржылық жағдайы «алдыңғы кезеңде» нашарлағаны және одан әрі нашарлауы ықтимал екені анықталды.
«Бұл банк салымшыларының мүдделеріне қауіп төндірді», – делінген мәлімдемеде.
Нәтижесінде реттеуші лицензияны қайтарып алуға шешім қабылдады.
Банкпен не болып жатты?
Реттеушінің мәлімдемесінде оның алаңдаушылығына нақты не себеп болғаны туралы ешқандай мәлімет берілмейді.
Oninvest талдаған банктің қаржылық есептілігіне сәйкес, банктің қызметін қаржыландырудың негізгі көздері – депозиттер мен клиенттер алдындағы басқа қаржылық міндеттемелер болды. Олар 2025 жылдың соңында міндеттемелердің шамамен 80 пайызын — 154,4 миллиард динарды (1,55 миллиард АҚШ долларын) құрады. Осы жылдың алғашқы тоғыз айында бұл көрсеткіш 11,4 пайызға өсіп, 172 миллиард динарға жетіп, 80 пайыздан асты.
Өткен жыл ішінде Alta banka-ның активтер құрылымы қалай өзгергенін байқау қызықты. 2025 жылдың соңында олардың жалпы көлемі 194,1 миллиард динарды (шамамен 1,95 миллиард АҚШ доллары) құрады, оның 90,5 миллиарды — яғни шамамен 47 пайызы — қолма-қол ақша мен орталық банктегі шоттардан тұрды.
2026 жылдың алғашқы тоғыз айында активтер 10,5 пайызға өсіп, 214,5 миллиард динарға жетті. Алайда олардың құрылымындағы өзгерістер әлдеқайда маңызды болды.
Орталық банктегі қолма-қол ақша мен шоттағы қалдықтар 88,3 миллиард динарға дейін төмендеп, енді жалпы активтердің 40 пайыздан сәл артық бөлігін құрайды.
Дегенмен, жыл басынан бері клиенттерге берілген несиелер мен дебиторлық берешек көлемі 39 пайызға өсіп, 105,9 миллиард динарға жетті. Бұл көрсеткіштер қазір Alta banka активтерінің жартысына жуығын құрайды.
Сонымен бірге банктің міндеттемелерін өтеуге қолданылатын айналым активтерінің үлесі 65,7 пайыздан 55,5 пайызға төмендеді.
Осы жылдың мамыр айында Forbes Srbija журналы соңғы бірнеше жылда елдің банктік секторында ашылған корпоративтік шоттар саны бойынша Alta ең жоғары өсім қарқынын тіркегенін атап өтті. 2020 жылдан 2024 жылдың соңына дейін Alta банкасындағы мұндай шоттар саны таң қалдырарлықтай 1 223 пайызға өсіп, 15 552-ге жетті. 2026 жылғы сәуірдің соңына қарай олардың саны 25 538-ге жетті. Осылайша, бір жарым жылдан аз уақыт ішінде өсім 64,2 пайызды құрады.
Банк өзі 2025 жылы бөлшек клиенттер санының 29 пайызға, корпоративтік клиенттер санының 19 пайызға өскенін хабарлады.
Alta Banka жеке тұлғалардан қаражат тартуға белсенді түрде ұмтылды — Сербия нарығының орташа мөлшерлемесінен жоғары мөлшерлемелермен. 2026 жылдың мамырында банк динармен мерзімді депозиттер бойынша пайыздық мөлшерлемені 5%-дан 5,5%-ға, ал еуромен 3,8%-дан 4,2%-ға дейін көтерді. Сол кезде бұл Сербиядағы ең тартымды депозиттік ұсыныстардың бірі болды. Қазан айында жарнамалық науқан аясында банк 12 айға динармен жылдық 6,1 пайыз, ал алты айға евромен 4,2 пайыз мөлшерлемемен салым салуды ұсынды. Сербия Ұлттық банкінің мәліметі бойынша, 2026 жылғы қыркүйекте жеке тұлғалардың жаңа динарлық депозиттері бойынша салмақталған орташа мөлшерлеме 5,1 пайызды, ал шетелдік валютадағы депозиттер бойынша мөлшерлеме 3,4 пайызды құрады.
Алайда сол уақытта банктің қаржылық көрсеткіштері нашарлады. 2026 жылдың алғашқы жартысында банктің таза пайдасы шамамен 80 пайызға азайып, 244,4 миллион динарға дейін төмендеді. Алайда жылдың алғашқы тоғыз айында ол 542 миллион динарға дейін өсті. Бұл бір жыл бұрынғы көрсеткіштен 61,2 пайызға аз.
Сонымен қатар, Alta banka осы көктемде кеңеюді жоспарлап келгенін де атап өткен жөн. Сәуірде Австриялық Raiffeisen банкі Alta Group (банктің аналық компаниясы) компаниясымен келісімге отырып, Сербияда, Монтенегрода және Босния және Герцеговинада орналасқан төрт Addiko еншілес банкін сатуды жоспарлап отырғанын хабарлады. 1 қарашада Raiffeisen Alta Banka-ның лицензиясынан айырылуына байланысты енді барлық Addiko еншілес банктерін, соның ішінде Сербиядағысын да өзімен қалдыратынын хабарлады.
Қаржылық есептерге қарағанда, банктің проблемалары өткен жылдан басталған жоқ. 2025 жылдың соңында ликвидтілік көрсеткіштері Ұлттық Банктің талаптарынан жоғары болды: ликвидтілікті қамтамасыз ету коэффициенті (LCR) 150 пайызды, ал таза тұрақты қаржыландыру коэффициенті (NSFR) 190 пайызды құрады. 2026 жылғы 30 маусымға қарай олар тиісінше 140,37 пайыз бен 185,03 пайызға дейін төмендеді. LCR стресс-сценарий кезінде банктің 30 күндік кезеңде күтілетін таза ақша ағындарын қаншалықты жаба алатынын көрсетеді, ал NSFR тұрақты қаржыландыру көздерінің жеткіліктілігін көрсетеді. Дегенмен, олар талап етілетін шектен айтарлықтай асып түсті.
Банк бұл ақпаратты жылына екі рет жариялайтындықтан, оны үшінші тоқсанның қаржылық есептілігіне қоспады. Есеп беру талаптарына сәйкес, Alta banka осы екі көрсеткіш бойынша деректерді 2026 жылғы 20 қазанға дейін Ұлттық Банкке ұсынуы тиіс болды. Мұндай мерзім аяқталғаннан кейін бір аптадан сәл астам уақыт өткен соң реттеуші банктің лицензиясын қайтарып алғанын жариялады.
Тұтынушылардың салымдарына не болады?
Депозиттерді сақтандыру агенттігі банктің төлем қабілетсіздігі бойынша әкімші ретінде әрекет етеді. Ол бір банктегі әрбір салымшы бойынша, шоттар санына немесе салым валютасына қарамастан, бір салымшыға 50 000 евроға дейінгі сақтандырылған депозиттерді жеті күн ішінде өтеуді қамтамасыз етуге міндетті.
Алта Банканың лицензиясының алынуы туралы жаңалық Сербияда тұратын орыстар үшін неге маңызды?
Сербиялық *Nova Ekonomija* басылымының хабарлауынша, Alta banka қызметкерлерінің айтуынша, банктің бөлшек сауда клиенттерінің басым бөлігін орыстар құраған. Nedeljnik басылымының мәліметінше, 2025 жылы Alta banka-ның 66 481 белсенді клиенті болды: 56 390 жеке тұлға және 10 091 корпоративтік клиент.
Alta Bank-тің банктік операциялары тоқтатылды. Кейбір клиенттер өз шоттарынан ақша алуға мүмкіндік жоқ. Нәтижесінде көптеген шетелдіктер күнделікті қажеттіліктерге, мысалы тамақ сатып алу мен шоттарды төлеуге жұмсауды жоспарлаған жеке қаражаттарына қол жеткізе алмай қалды, – деді Сербия тұрғыны Ольга А. Oninvest-ке.
Сербияда менің ресейлік таныстарымның дерлік барлығы «Альта Банка» банкінде шоттары мен карталары болды, себебі бұл банк тұрақты тұру рұқсаты немесе тұрақты тұру мәртебесі жоқ ресейліктерге шот ашатын іс жүзінде жалғыз банк еді. деді ол, кейбір орыстар бұл банкті өз бизнестері үшін негізгі есепшот ретінде де пайдаланғанын қосты.
«Көптеген адамдар Ресейдегі мүлікті сатудан түскен ақшаны Сербияға аудару үшін Alta Banka-ны пайдаланды. Сондықтан олардың көпшілігінде мемлекет кепілдік берген сомадан артық қаражат болды», – деп түсіндіреді Oninvest-тің дереккөзі.
Депозиторлар тек Alta banka-ның банкроттық рәсімдері арқылы ғана ірі сомаларды қайтарып ала алады. Ол үшін заң оларға депозитор-несиегер ретіндегі талаптарын қаржы институтына қарсы талаптар тізіміне енгізу үшін өтініш беруді талап етеді.
Ресейліктердің қандай баламалары бар?
Сербия заңнамасына сәйкес, елде заңды түрде тұратын және басқа төлем шоты жоқ тұлға негізгі төлем шотын ашуға құқылы. Әр банк әлеуетті клиентке қатысты шешімді 10 жұмыс күні ішінде қабылдауы тиіс. Банк мұндай шотқа дебеттік картаны беруге және оны арқылы динармен негізгі төлем операцияларын жүзеге асыруға міндетті. Ай сайынғы ең жоғары қызмет көрсету ақысы – 150 динар (шамамен 1,30 €).
Алта банкасының лицензиясынан айырылғаны туралы хабарланғаннан кейін, оның ресейлік азаматтар болып табылатын кейбір клиенттері қазірдің өзінде басқа серб банкілерінде шот ашуға тырысуда.
«Сербиядағы банк шоттары» жобасының деректері бойынша, 1 қарашаға қарай тұрақты тұру рұқсаты жоқ адамдар үшін ең перспективалы нұсқа – API Bank. Жобаның деректер базасында ресейліктердің осы банкке 25 өтінімі тіркелген: 13 жағдайда банк шот ашқан, ал үш өтініш берушіне бас тартылған. Қазіргі уақытта тоғыз өтінім қаралуда.
Банк өзі тұрақты тұру рұқсатысыз тек төлқұжат пен елге кіргеніңізді растайтын құжат негізінде есепшот ашуға болатынын растайды; алайда қосымша тұратын мекенжайыңызды және қаражат көзін растайтын құжаттарды талап етуі мүмкін.
Тағы бір нұсқа – Сербияның ірі банктерінің бірі Poštanska štedionica. Алайда, онда есепшот ашу резидент емес тұлғалар үшін қиынырақ: «Сербиядағы банк шоттары» жобасының жалпы статистикасы бойынша тұрақты тұру рұқсаты жоқ ресейлік азаматтардың 74 өтінішінен банк тек 21-не ғана есепшот ашқан, Қосымша 12 өтініш қаралуда, ал 40 өтініш «Сербиядағы банк шоттары» жобасының деректері бойынша қабылданбады.
Тұрғылықты рұқсаты бар орыстар өз назарын Адриятикалық Банкке аударуда. «Сербиядағы банк шоттары» тобының қолданушыларының айтуынша, банкке тапсырылған үш өтініштен осы уақытқа дейін тек біреуі ғана шот ашумен аяқталды, ал біреуі бас тартылды. Тағы бір өтініш қазіргі уақытта қаралу үстінде.
UniCredit Bank Srbija сондай-ақ резидент емес тұлғаларға шот ашуға мүмкіндік береді. «Сербиядағы банк шоттары» деректеріне сәйкес, қазіргі уақытта Сербияда тұратын ресейлік азаматтар осы банкке өтініштер тапсырып жатыр. Алайда осы өтініштердің нәтижелері әлі белгісіз.
Банктің иесі кім?
Оның иесі – серб кәсіпкері Давор Мацура. Nova.rs басылымының хабарлауынша, ол 2 қараша таңертең ұсталды. Klix.ba мәліметі бойынша, оны серб полициясы үйінде ұстап, онда іздеу жүргізді.
Бизнесменің мансабы 2008 жылы Белградтың Земун ауданындағы шағын валюта айырбастау бюросынан басталды. Кейін ол өз іскерлік мүдделерін банктік және төлем қызметтері, жылжымайтын мүлік пен бөлшек сауда салаларына кеңейтті.
Danas газетінің мәліметінше, Alta Banka елдің бұрынғы президенті Александр Вучичтің Сербияның Прогрессивтік партиясымен тығыз байланыста екені белгілі. Бұл партия 14 жылдан астам уақыт билік етті және 2026 жылғы қазан айындағы парламенттік сайлауда жеңілді. Вучич өзі 27 қыркүйекте президент лауазымынан кетті.
BIRN-нің тергеуіне сәйкес, Давор Мацураға тиесілі Macura Danica Park компаниясы жер учаскелерін иеленген, олар кейіннен бұрынғы президент Вучичтің жақын досы саналатын Никола Петровичке берілген. Сонымен қатар, Мацура Сербияның Прогрессивтік партиясы Президиумының мүшесі Татьяна Вукичпен бірге құрылған Vista Rica қорына инвестиция салды. BIRN мәлімдеуінше, ол бұрынғы серб президенті Андрей Вучичтің кіші інісімен қарым-қатынаста. Басылымға сәйкес, ол да осы қорға инвестиция салған, сондай-ақ билік партиясының ішкі шеңберіндегі басқа да кәсіпкерлер инвестиция салған.
Financial Times хабарлағандай, жалпы сайлауда Вучичтің Сербияның Прогрессивтік партиясының жеңілісінен кейін Мацура Мәскеуге қашуға тырысқан. Алайда ол бұны жоққа шығарды.
Ол сондай-ақ Alta Bank-тың лицензиясының қайтарып алынуына пікір білдірді. «Осы демалыс күндері болған жағдай банктің құлдырауы емес», – деді кәсіпкер FT-ге. «Бұл реттеуші мен саяси элитаның – кетіп бара жатқан да, келе жатқан да әкімшіліктердің – сәтсіздігі болды. Оларда жүйелік маңызы бар банкті тұрақтандыруға қажетті заңдық құралдар, уақыт пен міндет болды, бірақ оның орнына олар ең жойқын шараны таңдады — өздері басталуына жол берген депозиттерге ағыс ортасында.