Кофе машинасын өндіруші De'Longhi 24 пайыздық өсімді байқауы мүмкін. Freedom қай жерде әлеуетті көреді?
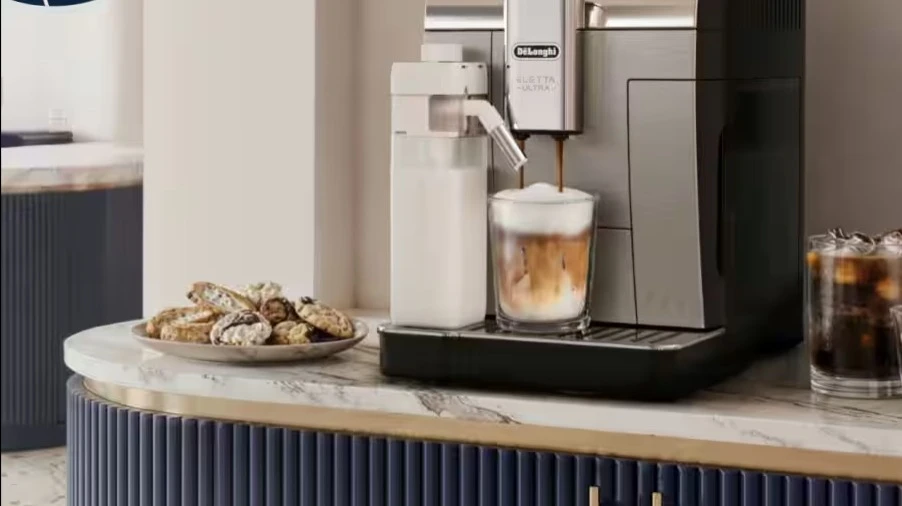
De'Longhi акцияларының бағасы жыл басынан бері 20 пайызға, ал соңғы 12 айда шамамен 40 пайызға өсті / Фото: www.delonghi.com
Freedom Broker бағалауы бойынша италиялық кофе машиналары өндірушісі De'Longhi акциялары шамамен төрттен бірге өсуі мүмкін. Сарапшылар тез өсіп келе жатқан кофехана жабдықтары бизнесі мен тұрмыстық техника сатылымдарының қалпына келуіне үміт артып отыр.
Мәліметтер
Freedom Broker De'Longhi акцияларын сатып алуды ұсынды. Freedom-ның бағалауы бойынша компания акцияларының 12 айлық мақсатты бағасы 54 АҚШ долларын құрайды — бұл 30 қазандағы жабылу бағасынан шамамен 24,5 пайызға жоғары.
De'Longhi өз бренді астында тұрмыстық кофе машиналарымен қатар Eversys және La Marzocco брендтерімен кәсіби жабдықтар, сондай-ақ ас үй және басқа да тұрмыстық техника өндіреді. Кофе бөлімі 2025 жылы топтың кірісінің 68,6 пайызын құрады. Компанияның ең ірі нарығы – Еуропа, ол сатудың 61,8 пайызын құрады.
Кәсіби кофе машиналары Freedom компаниясының De'Longhi-ге қарсы негізгі сату артықшылығы болып табылады. 2026 жылдың бірінші жартыжылдығында Professional бөлімшесінің кірісі жыл сайын 36,3 пайызға өсіп, 302,8 миллион еуроны құрады. Оның түзетілген EBITDA маржасы 32%-ды құрады, ал Үй шаруашылығы бөліміндегі көрсеткіш 13,5%-ды құрады.
Freedom талдаушысы Михаил Чистяковтың айтуынша, кәсіби бизнестің жылдамырақ өсуі бүкіл топтың табыстылығын арттыруы мүмкін. Eversys кофеханалар желілерінен ірі тапсырыстарды иеленіп жатса, екі кәсіби бренд те халықаралық нарықтардағы саудасын кеңейтуде. Freedom La Marzocco-ның жоғары сапалы тұрмыстық кофе машиналарында әлеуетті мүмкіндіктерді көреді. De'Longhi өзі 2026 жылдың соңына қарай Professional бөлімінің кірісі 600 миллион еуродан асады деп болжайды.
Тағы бір фактор – De'Longhi компаниясының кәсіби бөлімдегі үлесін арттыру. Қазан айында компания DLI Limited компаниясының үлесін 662,5 миллион еуроға сатып алуға келісім жасап, өз үлесін 61,56 пайыздан 88,02 пайызға дейін көтерді. «Өзінің үлесін арттыру De'Longhi-ге кәсіби бизнес бойынша пайданың басым бөлігін алуға мүмкіндік береді, оның нәтижелері қазірдің өзінде топтың қаржылық есептілігінде толық көрсетілген», – деп түсіндірді Чистяков.
Тұрмыстық техника ше?
Тұрмыстық тауарлар бөліміндегі сатылымдар жылдың әлсіз басталуынан кейін, бөлшек саудагерлер қорларын азайтқан кезде, қайта өсуге бет алды. Екінші тоқсанда бөлімнің кірісі жыл сайын 4,5 пайызға, ал жылдың алғашқы жартыжылдығында 1,2 пайызға өсті. Freedom талдаушысы әрі қарай өсуді жаңа кофе машиналарының модельдеріне, аксессуарлар ассортиментінің кеңеюіне және брендті ілгерілетуге байланыстырады. Топтың жарнама мен насихаттауға арналған шығындары жылдың алғашқы жартысында 8,4%-ға өсіп, 199,8 млн евроны құрады.
Сонымен бірге, АҚШ-та NutriBullet блендерлеріне сұраныстың әлсіз болуы ас үй техникасының сатылымын тежеп отыр. Freedom басқа тәуекелдер ретінде бәсекелестікті, АҚШ тарифтерін және айырбас бағамының ауытқуын атап көрсетеді.
2026 жылға жалпы алғанда De'Longhi шамамен 5 пайызға кірістің өсуін және түзетілген EBITDA-ны 670–690 миллион еуро аралығында болжайды. Пайда болжамын жоғары қарай түзету шамамен 15 миллион еуро көлеміндегі баж салығын қайтаруды ескереді.
Басқа талдаушылар не дейді
Компанияны қамтитын он талдаушының сегізі «сатып алу» ұсынысын, екеуі «ұстау» ұсыны сын берген. Орташа мақсатты баға €48,9-ды құрайды, бұл соңғы жабылу бағасынан 12,7 пайызға жоғары.