Орталық Азия компаниялары IPO-ны іске қосуға неге асықпайды? Ал бұл мүлде қажет пе?
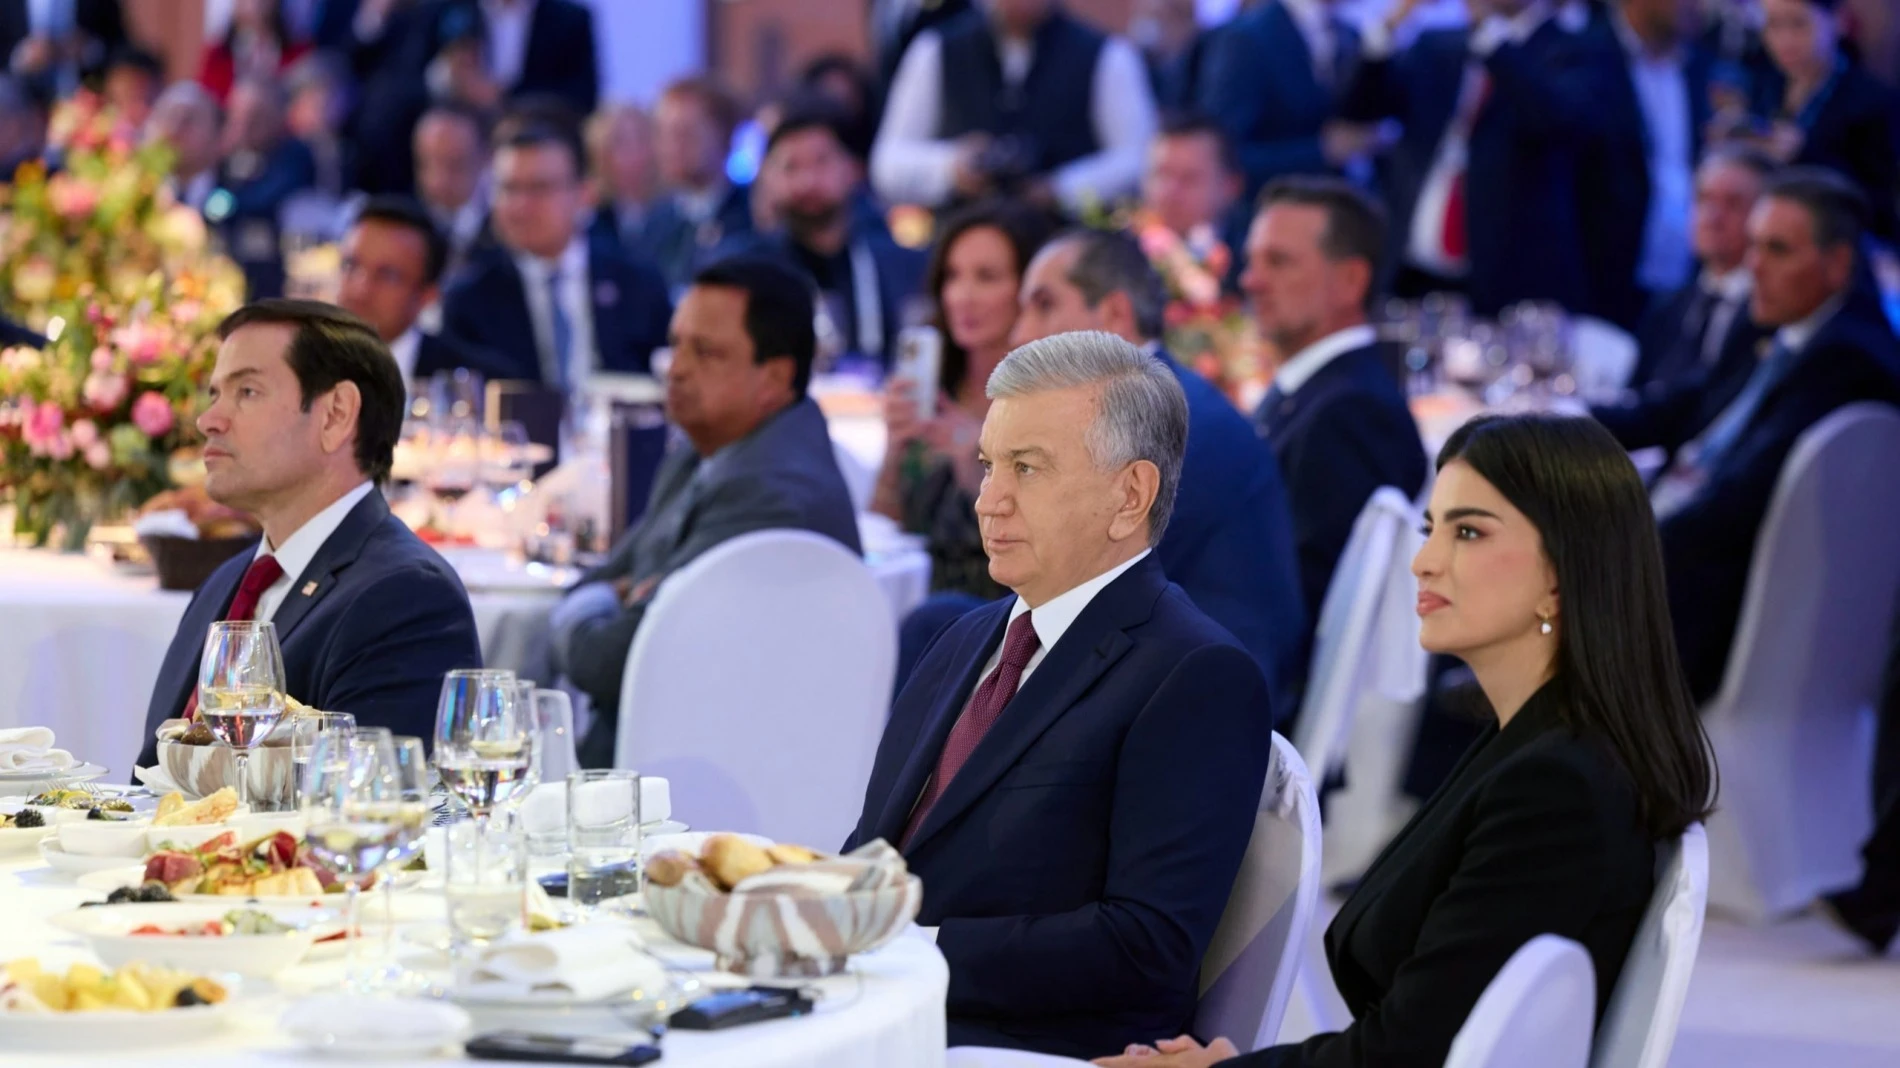
Мемлекеттік хатшы Марко Рубио АҚШ пен Орталық Азия арасында «экономикалық ынтымақтастықтың жаңа, нығайтылған дәуірін бастау» үшін Самарқанға келді. Фото: www.president.uz
АҚШ мемлекеттік хатшысы Марко Рубионың 200-ден астам кәсіпкерден тұратын делегациямен бірге Өзбекстанға сапары Орталық Азия компанияларының қор нарығына шығуы мәселесін қайтадан өзекті етті: бұл сапар ел мен өңір нарықтары үшін қандай мағынаға ие болады? Ал жергілікті компаниялардың – бұған дейін кеңінен талқыланған – бастапқы жария ұсыныс (IPO) жоспарлары неге жүзеге аспай жатыр? Жеке капиталға инвестициялар тобы Movchan's Group-тың аға серіктесі Рафаэль Нагапетьянц Oninvest басылымындағы бағанында осы сұрақтарды қарастырады.
Үлкен, бірақ бейтаныс
IPO жоспарларын жариялау мен нақты орналастыру арасындағы уақыт көбіне бір жылдан асып кетеді – бұл жиі сұрақтар тудырады және компанияның иелері мен басшылығы шешім қабылдауда тартыншақ деген әсер қалдырады, тіпті жоспарлардың бұзылып қалғаны немесе бизнестің күтілгендей дамымағаны туралы болжамдарға әкеледі.
Кез келген IPO туралы сөз қозғағанда кейбір факторлар айқын және анық: нарыққа сәтті шығу үшін компанияның тиісті көлемі (нарықтық капитализация), дұрыс ниша және инвесторларға түсінікті стратегия қажет. Сонымен қатар, ақшаның қайда жұмсалатынын ескеру маңызды: оны иесі жеке алып кете ме, әлде басым бөлігі жарияланған стратегияны жүзеге асыруға бағыттала ма – бұл инвесторлар үшін әлдеқайда тартымды тәсіл? Иелері әрдайым табыстың бір бөлігін алады, бірақ мынаны айқын көрсету керек: IPO арқылы тартылған қаражаттың басым бөлігі органикалық өсуге немесе негізгі бизнеспен синергияны күшейтетін басқа компанияларды сатып алуға бағытталуы тиіс. Бұл табыстылықты анықтайды.
Сонымен қатар, дұрыс сәтті таңдау керектігі жиі айтылады – және бұл рас. Бірақ жалпы ереже бойынша мұндай сәттер жылына екі рет, көктем мен күзде келеді, ал тұру орнын дайындауға жарты жылдан әлдеқайда көп уақыт кетеді.
Міне осы жерде нюанстар мен ерекшеліктер маңызды рөл атқарады. Қазақстан немесе Өзбекстан сияқты ірі, бірақ «бейтаныс» экономикалар шетелдік инвесторларға жүгінгенде, Батыс қор нарығының қарапайым қатысушысы табиғи түрде: «Олар шынымен қызықты не ұсына алады?» деп сұрайды. Өз елімізге жақын немесе таныс емес, дамыған экономикаларда да, қор нарығының назарында ұзақ уақыт болған дамушы нарық компанияларында да кездеспейтін нәрсе ме?
Жергілікті жағдайларға байланысты халықаралық емес бизнеске келгенде, инвестордың ұзақ мерзімге міндеттенуге дайын болуы шарт, себебі мұнда тиімді спекулятивті табыс күту қиын. Бұл тек жергілікті жобаларға – мысалы, энергетика, телекоммуникация немесе бөлшек сауда салаларындағы жобаларға ғана емес, сонымен қатар « » әуе компанияларына, мысалы, Uzbekistan Airways-ке де қатысты. Бір ғана ерекшелік – белгілі бір секторға байланысты емес қаржылық құралдар; оларды портфельді әртарау үшін аз мөлшерде сатып алуға болады.
Және бұл тек Өзбекстан мен Қазақстанда ғана емес – дәл осындай тәсіл, мысалы, Қытайда да жұмыс істейді. Осы тұрғыдан алғанда «Өзбек ұлттық инвестициялық қоры» (UzNIF)-тің жақында іске қосылуы ерекше қызықты: кең ауқымды инвестициялық пакеттер мен мемлекеттік қолдау арқасында инвесторлар елдің бүкіл экономикасына балама иелік құқығын сатып алуда.
Батыс қор нарықтарындағы орташа инвестор мұндай елдердің нарықтарын көбінесе шикізатқа мамандану призмасы арқылы қарайтыны анық. Өзбекстан үшін бұл негізінен алтын мен мыс; Қазақстанда – мұнай мен уран. Инвесторларды аймақтық ерекшеліктер емес, аймақтық мүмкіндіктер қызықтырады. Яғни, біріншіден, валюта табуға және тұрақты ақша ағынын қамтамасыз етуге қабілетті активтер, екіншіден, компанияларды өңірлік ойыншыларға – және, мүмкін, өз саласындағы жаһандық көшбасшыларға айналдыра алатын активтер. Міне, инвестициялауға ең басты үміткерлер.
IPO жеңілдігі
Бұл келесі сұрақты тудырады: компаниялар өздері дайын ба – және олардың дайын болуы үшін не қажет? Мемлекеттік те, жеке меншік иелері үшін де ең бастысы – сыртқы ортаны талдау немесе «IPO терезесін» іздеу емес; уақытылы дайын болу үшін бірнеше рет халықаралық аудиттен өтуден әлдеқайда көп нәрсе қажет. Тек қаржылық есептілік қана емес, басшыларды да дайындау қажет.
Мәселелер жақсы белгілі: нашар басқару әлі де сақталады. Операциялық тиімділіктің төмендігі де жақсы белгілі. Дайындалуға қажетті ақылға қонымды және жеткілікті мерзім – халықаралық аудит саласындағы бірнеше жылдық тәжірибені, басқарудың қазіргі ерекше сипатын және кадрлардың сапасының төмендігін ескере отырып – кем дегенде бес жылды құрайды.
Өзбекстан мен Қазақстандағы компанияларға тән қызықты ерекшелік – олардың басқару командаларының өте жас болуы және директорлар кеңесінде тәжірибелі тәуелсіз директорлардың болмауы (немесе өте аз болуы).
Алтын ереже: егер меншік иесі (жеке немесе мемлекеттік) халықаралық дағдарыстарды басқару тәжірибесі жоқ жас менеджерлерді тартса, онда олар мен олардың компаниясы келесі дағдарыстың барлық теріс – кейде өте ауыр – салдарының толық ауыртпалығын көтереді.
Жекеменшік кәсіпорындар, бөлшек сауда және энергетика саласы – бұл нарықтың тереңдігін, екінші деңгейін білдіреді және дамыған және дамушы нарықтардағы ұқсас компанияларға қарағанда үлкен жеңілдік ұсынады. Компанияны аймақтық көшбасшы деп санау неғұрлым аз болса, инвестициялық банк талдаушылары оны бөлшек сауда саласындағы басқа ұқсас компания ретінде қарастыратын болады, Қазақстан немесе Өзбекстандағы энергетика немесе авиация салаларында – IPO кезіндегі жеңілдік соғұрлым жоғары болады. Ал бұған қарсы тұрудың жалғыз жолы – орналастыруға жан-жақты және мұқият дайындалу.
Қорытынды мынадай: егер мен Орталық Азиядағы кәсіпкерлердің – мемлекеттік те, жекеменшік те – орнында болсам, ең алдымен стратегиялық инвесторларды тартуды немесе стратегиялық инвестиция мен бастапқы жария ұсынысты (IPO) біріктіруді қарастырар едім. Стратегиялық инвестор ең алдымен технология әкеледі – тек өндірісте ғана емес, басқаруда да. Директорлар кеңесінің құрамын өзгерту. Маркетинг пен нарыққа шығудың жаңа мүмкіндіктері. Шығынды үнемдеу мен оңтайландыруға технологиялық тәсіл.
Иесі үшін ең маңыздысы – ақша сомасын алу емес, оны жұмсау; тіпті ол дамуға, жабдық сатып алуға және т.б. жұмсалса да. Бұл елдерде әлі толыққанды нарықтық экономика тәжірибесі жоқ, ал мұндай тәжірибені бір түнде жинау мүмкін емес. Ал ақшадан гөрі технологияны иелену маңыздырақ. Егер инвесторлар компания технологиядан гөрі ақшаға ұмтылып жатқанын, басты назар технологиялар мен стратегияларды іске асыруға емес, «жалпы дамуға» немесе одан да жаманы, «қазіргі ақшаны болашақ дивидендтерге айырбастауға» аударылғанын байқаса, бағалау әлдеқайда төмен болады. Нарыққа бағдарланған компаниялар үшін IPO әдетте қаржылық мәселелерді шешуге емес, халықаралық қаржылық мойындауға алғашқы қадам болуы тиіс. Содан кейін нарықтан шексіз және барған сайын тартымды шарттармен қаражат тартуға болады.
Тек ақша ғана емес
Кейбір жағдайларда стратегті тағайындауды қор биржасындағы қолданыстағы және жаңа шығарылған акциялардан тұратын шағын блок акцияларын кейінгі орналастырумен біріктіруге болады. Бұл уақыт үнемдеуге және баға бойынша аз ғана шығынға мүмкіндік береді: акционерлік инвесторлар күтілетін үдерістен хабардар болып, оған дайындалып қояды. Стратег акцияларды жария ұсынысқа қарағанда арзанырақ бағамен иелене алады, және бұл олардың үшін мінсіз сценарий: акционер әрдайым нарықтық бағаны біледі және қор биржасы арқылы шығу мүмкіндігін көреді.
Америкалық делегациядағыдай делегацияны қамтитын сапарлар әрдайым саясат пен экономиканың үйлесімі болып табылады. Ал біз Марко Рубионың осы салада өте белсенді екенін білеміз. Алайда нарыққа шығу үшін бұл тек белгілі бір компания стратегиялық серіктес тапқан жағдайда ғана мүмкін. Бұл сапар басқа компаниялардың тағдырына еш әсер етпейді. Инвестициялық банктер мүмкіндіктердің тамаша көзі болып табылады. Алайда олар өз табысын компанияларды қор нарығына шығару арқылы табады; стратегияны олар әзірлемейді. Қаржылық капитал бар, ал өнеркәсіптік және технологиялық капитал бар. Ал екіншісі әлдеқайда көп қосымша құн тудырады.